Alphabet crolla del 10% a Wall Street: 400 miliardi in fumo dopo la trimestrale deludente
Il gigante di Mountain View va verso la peggiore seduta dall'ottobre 2023 dopo un terzo trimestre con l'utile per azione di 2,12 dollari contro i 3,02 attesi e la cassa in rosso per 9,07 miliardi. Il tonfo nel pre-mercato trascina i future del Nasdaq e i titoli dei neocloud, mentre le banche d'affari tagliano i prezzi obiettivo.
Indice dei contenuti
- 1. Il crollo: oltre il 10% nel pre-mercato, peggiore seduta da tre anni
- 2. I numeri del trimestre: ricavi quasi in linea, utile molto sotto le attese
- 3. Perché il mercato punisce il titolo: la ricerca rallenta e l'AI Mode cannibalizza
- 4. L'effetto contagio: Microsoft sale, i neocloud affondano
- 5. Gli analisti tagliano i target ma restano positivi: il titolo è a sconto?
Il crollo: oltre il 10% nel pre-mercato, peggiore seduta da tre anni
Nella seduta di ieri mercoledì 28 ottobre Alphabet aveva chiuso a 324,89 dollari (+1,34%), con volumi di 63 milioni di pezzi, più del doppio della media delle ultime settimane: il mercato si aspettava un trimestre solido.
I conti pubblicati a mercati chiusi hanno rovesciato il quadro: nell'after hours il titolo ha perso prima il 7%, poi quasi il 10%, e nel pre-mercato di oggi giovedì 29 ottobre scambia intorno ai 291 dollari, in calo di oltre il 10%.
Se confermato in chiusura, sarebbe il ribasso giornaliero più pesante dall'ottobre 2023, quando il titolo perse il 9,5% sempre per una delusione sul cloud; secondo Barron's sarebbe addirittura la peggiore seduta da oltre sei anni.
Sulla capitalizzazione di circa 3.970 miliardi di dollari registrata ieri, un calo del 10% equivale a circa 400 miliardi di dollari di valore cancellati in poche ore.
Il tonfo pesa sull'intero listino tecnologico: i future sul Nasdaq 100 cedono l'1,3%, quelli sull'S&P 500 lo 0,4%, mentre il Dow Jones sale dello 0,3%.
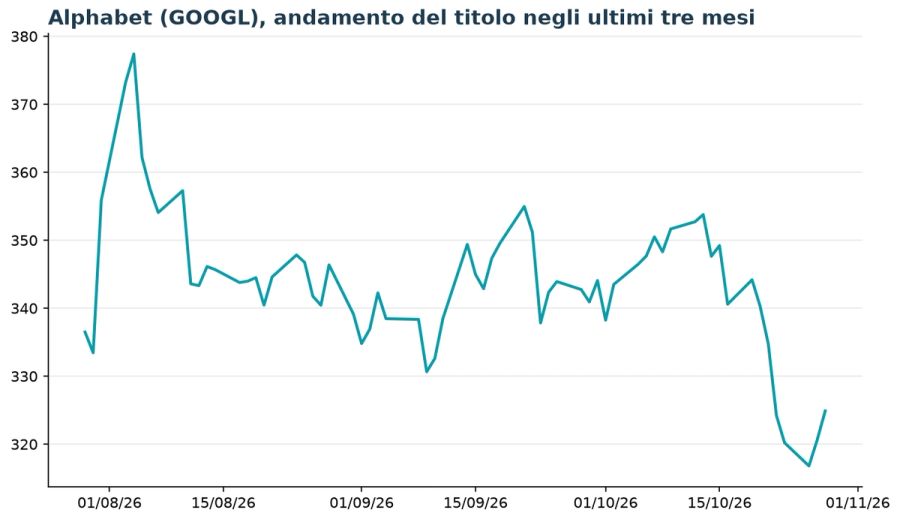
Dal punto di vista grafico il titolo era già debole: dal picco di 353,78 dollari del 13 ottobre aveva perso l'8% fino alla chiusura di ieri, e il tonfo di oggi lo porta ben sotto la media mobile a 50 giorni (341,51 dollari) e quella a 200 giorni (341,20 dollari).
Il massimo a 52 settimane è a 408,10 dollari, il minimo a 270 dollari: a 291 dollari il titolo ha restituito gran parte del rialzo dell'ultimo anno e il prossimo supporto è proprio il minimo annuale.
I numeri del trimestre: ricavi quasi in linea, utile molto sotto le attese
Il gruppo ha chiuso il terzo trimestre 2026 con ricavi per 127,6 miliardi di dollari, in crescita del 24,7% su base annua, a fronte dei 128,2 miliardi del consenso degli analisti raccolto da Investing.com.
La delusione arriva dall'utile: 2,12 dollari per azione contro i 3,02 dollari attesi, uno scarto del 29,5%.
Il flusso di cassa libero è risultato negativo per 9,07 miliardi, dopo i -5,9 miliardi del secondo trimestre: è il secondo trimestre consecutivo in cui il gruppo brucia cassa.
Il direttore finanziario Anat Ashkenazi ha confermato per il 2026 investimenti tra 195 e 205 miliardi di dollari e ha anticipato che nel 2027 la spesa salirà «in modo significativo», senza indicare una cifra.
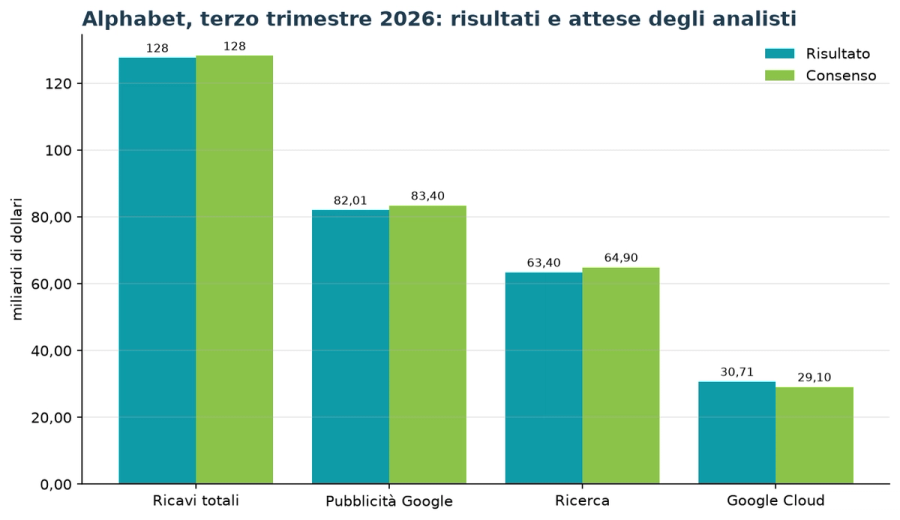
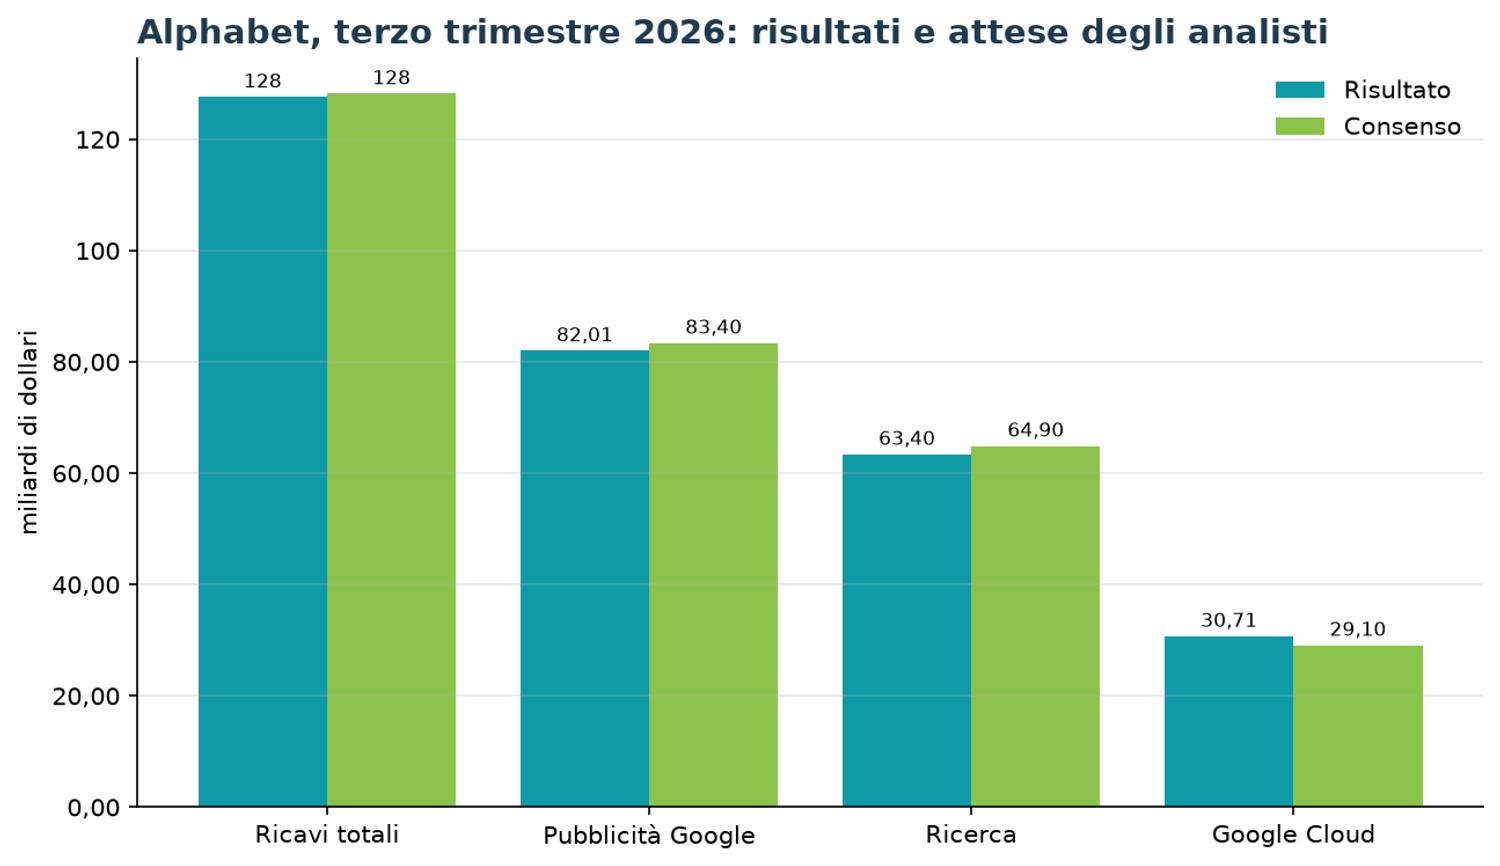
L'unica luce è Google Cloud: ricavi a 30,71 miliardi, più che raddoppiati (+103%) e oltre i 29,10 miliardi stimati dagli analisti, con un portafoglio ordini salito a circa 560 miliardi di dollari, di cui oltre il 55% dovrebbe trasformarsi in ricavi entro 24 mesi.
Perché il mercato punisce il titolo: la ricerca rallenta e l'AI Mode cannibalizza
Il punto debole è il cuore del business. I ricavi pubblicitari di Google si sono fermati a 82,01 miliardi, circa 1,4 miliardi sotto le stime, e la ricerca ha fruttato 63,4 miliardi contro i 64,9 miliardi attesi.
La crescita della pubblicità sulla ricerca è rallentata al 12% annuo, dal 17% del secondo trimestre e dal 19% del primo: tre trimestri consecutivi di decelerazione.
Il management ha attribuito il rallentamento anche al crescente utilizzo dell'AI Mode, ammettendo di fatto che il proprio prodotto di intelligenza artificiale sta erodendo la fonte di ricavi a più alto margine.
Sulla conference call, l'amministratore delegato Sundar Pichai ha difeso il trimestre parlando di un giro d'affari annualizzato ormai a 500 miliardi di dollari e di query di ricerca in crescita record.
Secondo Lloyd Walmsley, analista di Mizuho, il quadro dei margini «appare difficile verso il 2027», con il cloud gravato da maggiori ammortamenti e dai costi della capacità affittata da terzi.
L'effetto contagio: Microsoft sale, i neocloud affondano
Il confronto con Microsoft rende il crollo ancora più evidente: il gruppo di Redmond ha pubblicato nella stessa serata conti sopra le attese ed è salito di circa il 2% nell'after hours, con il mercato che legge la sua crescita come sostenibile e quella di Alphabet come in frenata.
La vendita si è estesa ai cosiddetti neocloud, i fornitori di infrastruttura per l'intelligenza artificiale più esposti al ciclo degli investimenti: nel pre-mercato Nebius cedeva il 6,5%, CoreWeave il 6,1% e IREN il 4,8%.
Per CoreWeave il colpo arriva dopo un rally del 18% in tre sedute, chiuso ieri a 63,93 dollari (+7,3%).
Il timore degli investitori è che la combinazione tra cassa negativa e investimenti in ulteriore aumento nel 2027 riapra il dibattito sulla sostenibilità della spesa in intelligenza artificiale, con effetti sull'intera filiera.
Gli analisti tagliano i target ma restano positivi: il titolo è a sconto?
La raffica di revisioni è iniziata già nella notte:
- BofA Securities ha abbassato il prezzo obiettivo a 380 dollari da 430, confermando il giudizio Buy per i rischi di breve termine sulla ricerca
- Evercore ISI scende a 435 dollari (Outperform), Barclays a 405 (Overweight), KeyBanc a 385 (Overweight), Morgan Stanley a 375 (Overweight)
- Bernstein taglia a 325 dollari con giudizio Market Perform
- Citizens declassa il titolo a Market Perform da Market Outperform
Nel complesso il consenso di 61 analisti resta favorevole: 43 Strong Buy, 13 Buy e 5 Hold, nessun Sell, con un prezzo obiettivo medio di 429,68 dollari, quasi il 48% sopra i 291 dollari del pre-mercato.
Dopo il crollo, Alphabet tratta a un rapporto prezzo/utili di circa 14,4 volte sugli ultimi dodici mesi e di 18,4 volte sulle stime, con un margine operativo del 34% e un rendimento del capitale del 48,7%.
Le posizioni ribassiste restano contenute: 78,4 milioni di azioni vendute allo scoperto, pari all'1,34% del flottante.
Per gli investitori la domanda è se il mercato stia punendo un problema strutturale (la monetizzazione della ricerca nell'era dell'intelligenza artificiale) o un trimestre di transizione sostenuto da un cloud in forte accelerazione.
Il prossimo appuntamento è con i conti del quarto trimestre, per i quali il consenso degli analisti stima oggi un utile di 3,34 dollari per azione.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
