Amazon, AWS vola del 39% ma utile e ricavi mancano le stime: titolo giù del 7% nell'after hours
Il colosso di Seattle ha chiuso il terzo trimestre con ricavi di 201,9 miliardi di dollari e un utile per azione di 1,89 dollari, entrambi leggermente sotto le attese, nonostante la crescita record del cloud e il margine operativo più alto di sempre. A pesare sul titolo sono la guidance prudente sul quarto trimestre e un piano di investimenti da circa 220 miliardi nel 2026, destinato a salire ancora nel 2027.
Indice dei contenuti
I numeri del trimestre: doppio miss, ma margine record
Amazon ha pubblicato ieri, giovedì 29 ottobre, a mercati chiusi i conti del terzo trimestre 2026. I ricavi sono saliti del 12% a 201,9 miliardi di dollari (dai 180,2 miliardi di un anno fa), ma il consenso raccolto da Yahoo Finance si attendeva 202,26 miliardi.
L'utile per azione si è fermato a 1,89 dollari, contro 1,95 dollari dello stesso periodo del 2025 e contro stime comprese tra 1,96 dollari (consenso Yahoo Finance) e 2,01 dollari (consenso Zacks). L'utile netto è stato di 20,7 miliardi, in calo del 2,4%: il confronto è penalizzato dalla plusvalenza di 9,5 miliardi sulla partecipazione in Anthropic contabilizzata un anno fa.
Sul fronte operativo, però, il gruppo ha fatto segnare un record: l'utile operativo è balzato del 61% a 28,1 miliardi, con un margine del 13,9%, il più alto di sempre. La società ricorda inoltre che lo spostamento del Prime Day nel secondo trimestre ha sottratto circa 4 punti percentuali alla crescita del fatturato.
- Nord America: ricavi +6% a 112,9 miliardi, utile operativo 8,7 miliardi (margine 7,7%)
- Internazionale: ricavi +5% a 43,1 miliardi (+8% a cambi costanti)
- AWS: ricavi +39,3% a 46 miliardi
AWS accelera al 39%: il cloud batte il consenso
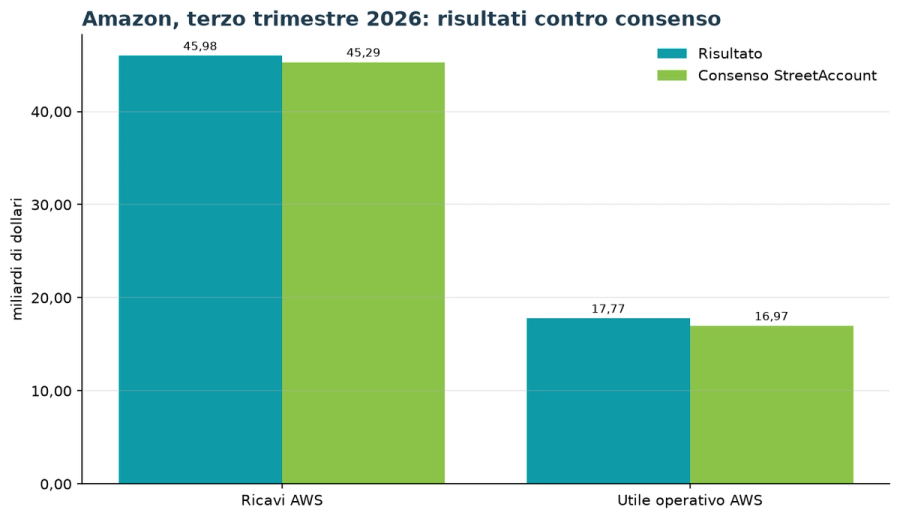
La vera notizia positiva arriva dal cloud. Amazon Web Services ha registrato ricavi per 45,98 miliardi di dollari, in crescita del 39,3% annuo, il ritmo più veloce in quasi cinque anni e in accelerazione rispetto al 37% del secondo trimestre.
Il dato supera i 45,29 miliardi del consenso StreetAccount citato da CNBC. L'utile operativo della divisione è salito del 55% a 17,77 miliardi (margine del 38,7%), contro i 16,97 miliardi attesi dagli analisti.
AWS vale ormai quasi il 23% dei ricavi totali, un massimo storico, e viaggia a un tasso annualizzato di 184 miliardi. Il portafoglio ordini è salito a 578 miliardi dai 496 miliardi di fine giugno.
L'amministratore delegato Andy Jassy ha parlato di una crescita di AWS superiore al 40% sia nel 2027 sia nel 2028 e ha ribadito l'ambizione di farne un business da mille miliardi di dollari di ricavi annui.
Guidance prudente e capex da 220 miliardi: il mercato punisce
Per il quarto trimestre, quello del Black Friday e del Natale, Amazon prevede ricavi tra 240 e 247 miliardi di dollari (+12-16%). Il punto medio, 243,5 miliardi, è leggermente sotto il consenso di 244,2 miliardi riportato da Seeking Alpha e di 244,5 miliardi citato da Yahoo Finance.
A pesare di più è però la spesa per investimenti: nel solo terzo trimestre il capex in contanti è stato di 75,9 miliardi, e per l'intero 2026 il gruppo conferma circa 220 miliardi, destinati in gran parte ad AWS. Per il 2027 la società parla di una cifra «significativamente superiore».
I costi di trasporto sono inoltre cresciuti dell'11% nel trimestre, segno che l'inflazione logistica continua a mordere sul business retail.
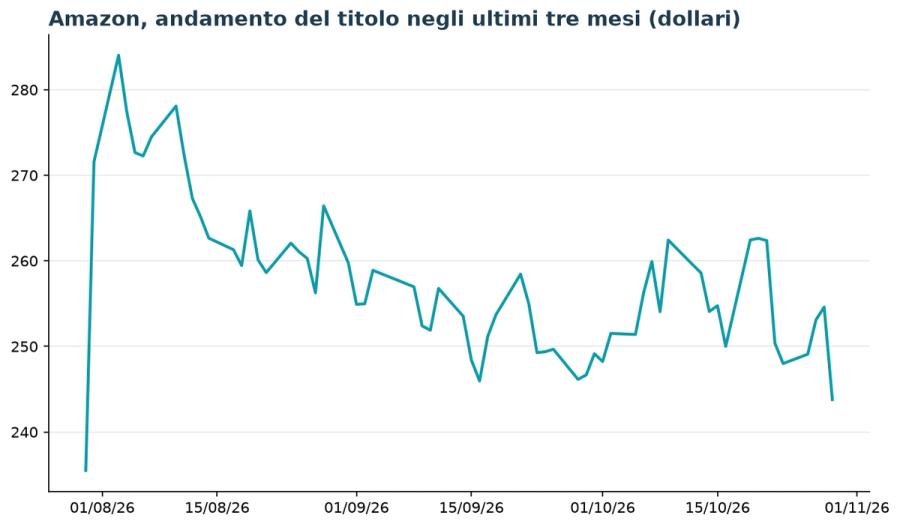
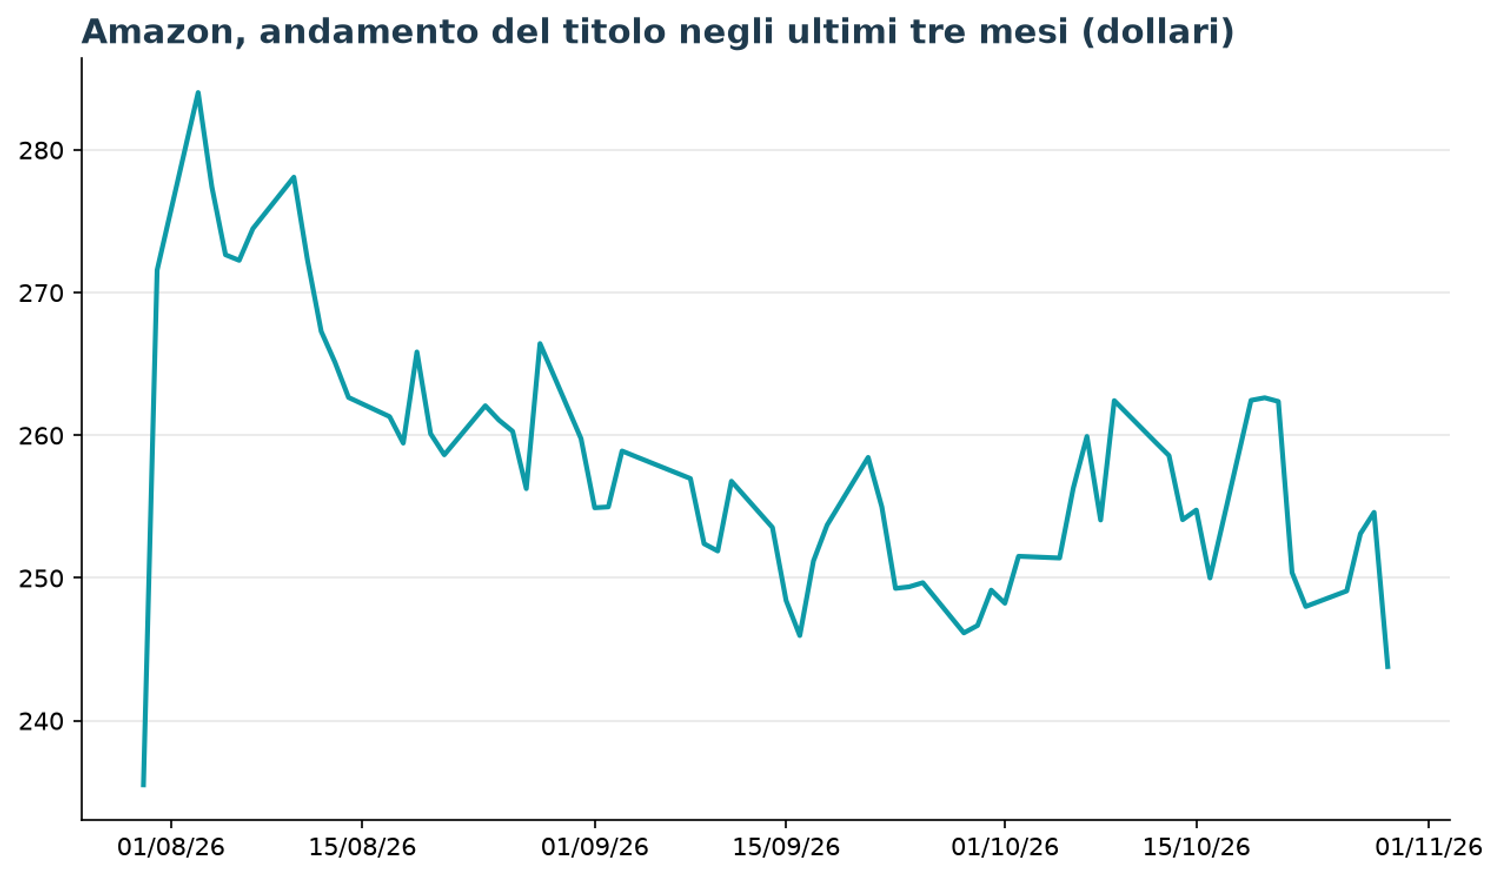
Il titolo, che aveva già chiuso la seduta di ieri in calo del 4,25% a 243,79 dollari con volumi di 85,2 milioni di pezzi (più del doppio della media delle sedute precedenti), ha perso un ulteriore 7,3% nell'after hours a 225,99 dollari.
Il contesto: Wall Street non tollera più la spesa IA senza freni
La reazione va letta nel quadro di una settimana difficile per le big tech. Mercoledì Alphabet era crollata di oltre il 12% dopo che i massicci investimenti in infrastrutture avevano portato a un altro trimestre di flusso di cassa negativo, mentre Microsoft aveva battuto le attese e Oracle era balzata del 10,7%.
I commenti degli analisti sono divisi. Gene Munster di Deepwater Asset Management legge i risultati come la conferma di una potenza dell'intelligenza artificiale, nonostante il mancato obiettivo sull'utile, e Jim Cramer ha definito il trimestre «molto, molto buono».
Arun Sundaram di CFRA Research parla invece di un trimestre misto, che apre qualche interrogativo sulle attività di e-commerce a fronte di un cloud che ha battuto il consenso.
Secondo Poonam Goyal e Anurag Rana, analisti di Bloomberg Intelligence, la crescita del 39% registrata da AWS è risultata inferiore alle aspettative più elevate del mercato, anche alla luce dei risultati migliori comunicati da Microsoft e Google Cloud. Tuttavia, le prospettive di un'espansione superiore al 40% nei prossimi due anni confermano la solidità della domanda.
Gli analisti sottolineano inoltre la tenuta dei margini operativi della divisione cloud, rimasti intorno al 39% nonostante l'elevata spesa in conto capitale, e si aspettano che questa resilienza prosegua nei prossimi 12 mesi.
Più critico il giudizio di Sky Canaves, analista di Emarketer, secondo cui l'accelerazione di AWS non ha soddisfatto le aspettative, mentre il miglioramento dei margini operativi potrebbe non essere sufficiente a compensare le preoccupazioni per il forte incremento degli investimenti e il conseguente crollo del free cash flow.
Canaves evidenzia inoltre che lo spostamento del Prime Day a giugno non spiega interamente il rallentamento delle vendite online e della pubblicità, ipotizzando una maggiore pressione sui consumi e una minore disponibilità degli inserzionisti a investire.
Anche John Tomlinson, analista di M Science, invita alla cautela, osservando che dietro la relativa debolezza del comparto retail potrebbe esserci anche l'effetto dello spostamento del Prime Day, ma avvertendo che iniziano a emergere alcune crepe nel quadro complessivo, soprattutto alla luce dell'attenzione degli investitori sulla sostenibilità delle ingenti spese per l'intelligenza artificiale.
Il giudizio del mercato è comunque chiaro: con i ricavi e l'utile per azione sotto le stime, gli investitori chiedono prove più rapide che i 220 miliardi di investimenti stiano già dando frutti.
Analisi tecnica e fondamentale: cosa guardare ora
Dal punto di vista grafico, la chiusura di ieri a 243,79 dollari ha riportato il titolo sotto la media mobile a 50 giorni (254,67 dollari) e a ridosso di quella a 200 giorni (243,38 dollari), che l'apertura di oggi, venerdì 30 ottobre, rischia di violare al ribasso.
Il prezzo indicato nell'after hours, 225,99 dollari, si colloca tra il minimo delle ultime 52 settimane (196 dollari) e il massimo (287,2 dollari), a circa il 21% sotto i massimi di agosto. Il beta di 1,46 conferma un titolo più volatile del mercato.
Sul fronte dei fondamentali, la capitalizzazione è di circa 2.630 miliardi di dollari, con un rapporto prezzo/utili trailing di 19,6 e un multiplo forward di 23,6. Il ritorno sul capitale proprio è del 30,6%.
Il consenso degli analisti resta ampiamente favorevole: su 60 analisti censiti, 42 hanno un giudizio strong buy, 16 buy e 2 hold, senza alcun sell, con un prezzo obiettivo medio di 332,41 dollari, oltre il 36% sopra la chiusura di ieri. Per gli investitori il nodo resta la capacità del cloud di sostenere una crescita superiore al 40% abbastanza a lungo da giustificare un capex che assorbe tutta la cassa generata.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
