Amazon, previsioni sulla trimestrale: attesi ricavi a 202 miliardi, AWS al centro della scena
Attesa oggi a mercati chiusi la trimestrale del gigante dell'e-commerce. Il consenso attende ricavi in crescita del 12% a circa 202 miliardi di dollari e un utile per azione tra 1,96 e 2,01 dollari, con i riflettori puntati sulla divisione cloud AWS, data in accelerazione del 37%.
Indice dei contenuti
Le attese del consenso sul terzo trimestre
Il colosso di Seattle chiude la settimana delle trimestrali delle Magnifiche 7 con la pubblicazione dei risultati di luglio-settembre, prevista domani giovedì 29 ottobre dopo la chiusura di Wall Street.
Secondo i dati raccolti da Yahoo Finance, le stime medie degli analisti indicano:
- Ricavi a circa 202,1-202,2 miliardi di dollari, pari a una crescita del 12,2% rispetto ai 180,2 miliardi dello stesso trimestre del 2025, in rallentamento dal +13,4% di un anno fa;
- Utile per azione tra 1,96 e 2,01 dollari, contro gli 1,95 dollari del terzo trimestre 2025 (+0,4%/+3%);
- AWS - ricavi attesi a 45,41 miliardi (+37% su base annua);
- Pubblicità a circa 20,87 miliardi (+18%).
La stessa società aveva indicato una forchetta di vendite tra 197 e 202 miliardi e un utile operativo compreso tra 22,5 e 26,5 miliardi di dollari. Va ricordato che il confronto annuo sconta lo spostamento del Prime Day nel secondo trimestre di quest'anno, un fattore che pesa sui ricavi del segmento retail. Nel trimestre precedente Amazon aveva battuto le stime con ricavi di 200,6 miliardi (+19,6%) e un utile per azione nettamente sopra le attese.
AWS e intelligenza artificiale: la vera partita
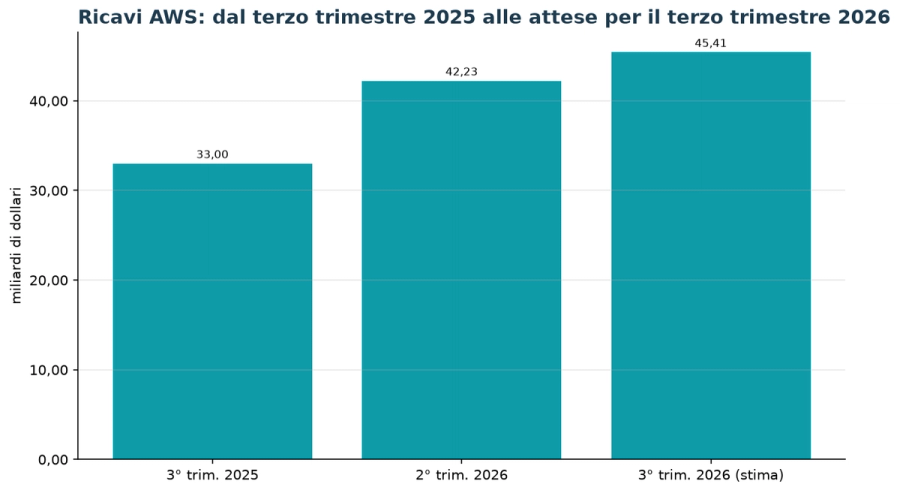
Il mercato guarderà soprattutto alla divisione cloud. Nel secondo trimestre AWS aveva messo a segno un balzo del 37% a 42,23 miliardi di dollari, il ritmo più alto degli ultimi 18 trimestri, e per il terzo gli analisti attendono un'ulteriore accelerazione a 45,41 miliardi dai 33 miliardi di un anno fa.
A sostenere la domanda sono i chip proprietari Trainium, che hanno raccolto impegni pluriennali da OpenAI e Anthropic, e la piattaforma Bedrock per lo sviluppo di applicazioni di IA generativa.
Il rovescio della medaglia è la spesa: le previsioni indicano investimenti per circa 220 miliardi di dollari nell'anno, una cifra che alimenta dubbi sul flusso di cassa libero e sulla capacità di AWS di ripagare un impegno così aggressivo.
Nelle ultime settimane le grandi case d'affari si sono comunque schierate: Morgan Stanley ha alzato il prezzo obiettivo a 350 dollari indicando Amazon come 'Top Pick', UBS lo ha portato a 348 dollari, Tigress Financial a 385 dollari, mentre BMO Capital, KeyBanc, TD Cowen, Cantor Fitzgerald e Wells Fargo hanno confermato i giudizi positivi, puntando proprio sull'accelerazione del cloud trainata dall'IA.
Il titolo: +9,7% da inizio anno, sotto la media a 50 giorni
Amazon ha chiuso la seduta di martedì 27 ottobre a 253,10 dollari, in rialzo dell'1,61%, con una capitalizzazione di circa 2.730 miliardi di dollari. Da inizio anno il guadagno è del 9,7%, inferiore a quello dell'S&P 500 (+11%) e del Nasdaq (+14%).
Il percorso è stato tutt'altro che lineare: dopo il minimo di 196 dollari toccato a febbraio, il titolo è salito fino al massimo di 287,20 dollari di agosto, per poi ripiegare. La settimana scorsa ha perso il 5,6% in tre sedute, scendendo da 262,63 a 248 dollari, prima del recupero degli ultimi giorni.
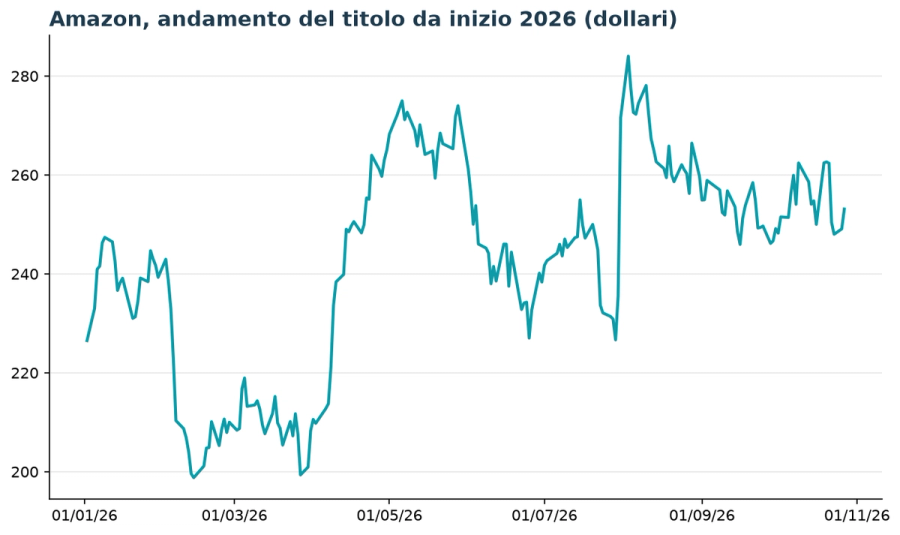
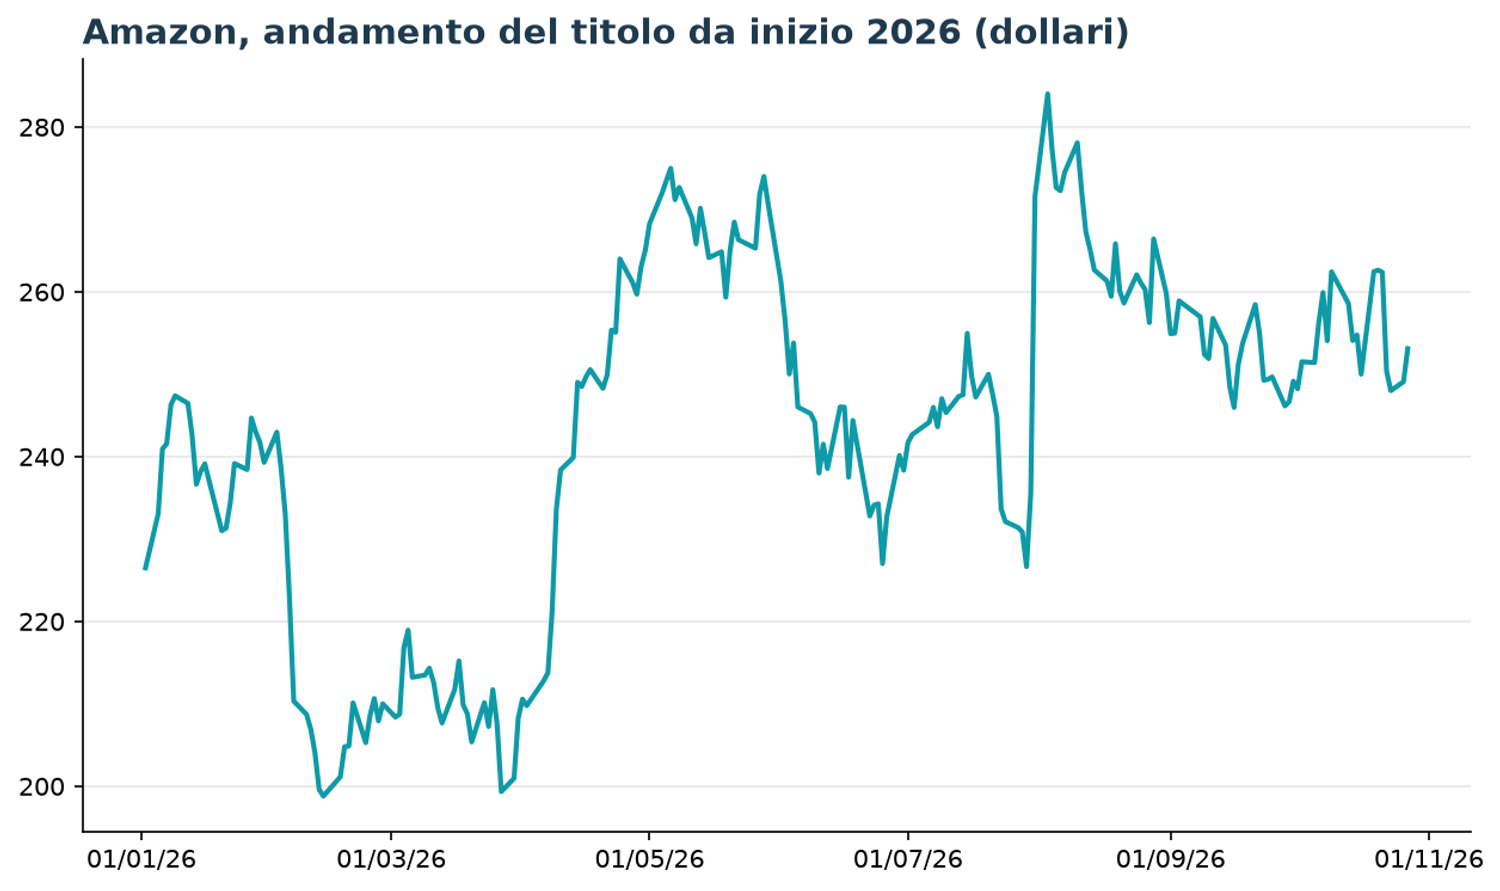
Sul piano tecnico le quotazioni si trovano leggermente sotto la media mobile a 50 giorni (255,21 dollari), che rappresenta la prima resistenza, ma sopra quella a 200 giorni (243,34 dollari), il supporto da monitorare in caso di delusione. Il beta di 1,46 segnala una volatilità superiore al mercato, mentre le posizioni corte restano contenute (0,88% del flottante).
Valutazione e consenso degli analisti
A 253 dollari il titolo tratta a circa 23 volte gli utili attesi per i prossimi dodici mesi, un premio rispetto alle 19 volte dell'S&P 500, con un multiplo prezzo/vendite di 3,5 e un rapporto EV/EBITDA di circa 11. Il consenso è nettamente favorevole:
- 42 analisti consigliano 'strong buy', 16 'buy', 2 'hold' e nessuno 'sell';
- il prezzo obiettivo medio è di 332,24 dollari, con un potenziale di rialzo di circa il 31% dai livelli attuali;
- nell'ultimo mese le stime sull'utile del trimestre sono state ritoccate al rialzo da 2 analisti e da nessuno al ribasso.
Per l'intero 2026 il mercato si aspetta ricavi di circa 829 miliardi di dollari (+15,6%), mentre per il quarto trimestre, quello della stagione natalizia, le attese sono di 244,3 miliardi di fatturato e 2,45 dollari di utile per azione.
Cosa osservare giovedì
Amazon ha una lunga storia di risultati superiori alle attese, ma la reazione del titolo dipenderà da tre elementi: il tasso di crescita di AWS, confermato o meno al 37%, i margini operativi, che devono giustificare i 220 miliardi di investimenti e la guidance per il quarto trimestre, da confrontare con i 244 miliardi attesi dal consenso.
Con un titolo che arriva all'appuntamento a metà strada tra le medie mobili e con un posizionamento degli analisti molto sbilanciato sul rialzo, il margine per sorprese negative è ridotto: un cloud sotto le aspettative potrebbe riportare le quotazioni verso i 243 dollari, mentre una conferma dell'accelerazione dell'IA aprirebbe la strada al recupero dei 262 dollari di due settimane fa.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
