Crollo Campari: allarme vendite dagli USA e guidance 2026 confermata
Il gruppo degli aperitivi si attende un rallentamento delle vendite negli Stati Uniti a causa di una performance più moderata nel secondo semestre in alcune categorie e di un'elevata base di confronto nel quarto trimestre.
Indice dei contenuti
I risultati di Campari
Inizio di seduta in forte calo per Campari dopo i risultati del periodo terminato a settembre che vedono la conferma della guidance 2026 ma una previsione negative sulla futura performance negli Stati Uniti. Il titolo della società arriva a cedere il 6% nella prima ora di contrattazioni, scendendo così a 6,128 euro.
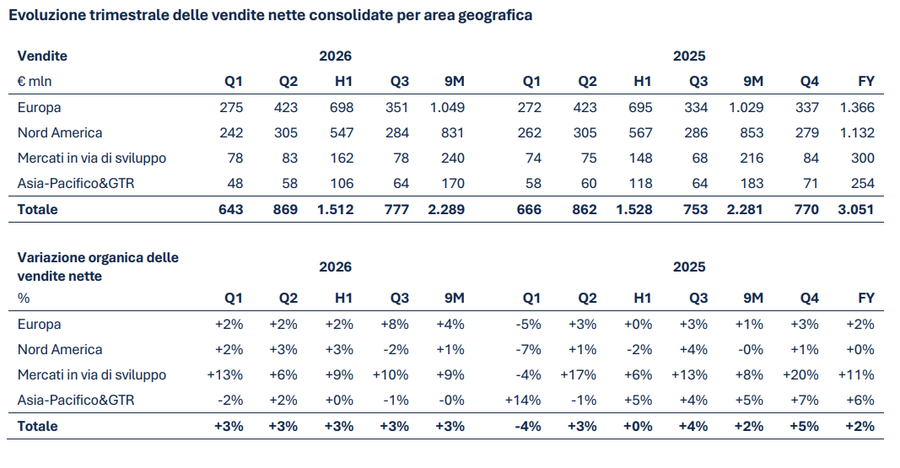
Il gruppo degli aperitivi ha registrato una solida crescita organica delle vendite nette nei primi nove mesi del 2026, pari al 2,9% (+3,4% nel terzo trimestre a 777 milioni), grazie alla crescita della maggior parte delle Brand House e delle aree geografiche, con le vendite in 44 Paesi in incremento tra mid-single e double digit, guidati principalmente da aperitivi e tequila.
Le vendite, sottolinea la nota della società diffusa ieri sera, si sono attestate a 2,289 miliardi tra gennaio e settembre 2026, salendo così complessivamente dello 0,4% rispetto allo stesso periodo del 2025. Il dato è scomposto in crescita organica del 2,9%, effetto perimetro del -2,1%, come conseguenza della cessione di Cinzano e Averna, ed effetto cambio del -0,4%, principalmente attribuibile al dollaro statunitense.
Infine, il gruppo ha incrementato la remunerazione degli azionisti attraverso un maggiore contributo dei dividendi, facendo leva sulla sostenuta generazione di cassa e sull'accelerazione nella riduzione della leva finanziaria.
Le vendite per area
Analizzando i risultati per area geografica, in Europa (46% delle vendite del gruppo) le vendite hanno registrato una crescita del 3,8% principalmente guidata dalla performance sostenuta dell'Italia e del Regno Unito e dalla crescita di 13 altri mercati.
In Nord America (36% delle vendite del gruppo) le vendite hanno registrato una crescita dell'1%, con un contributo positivo da tutti i mercati della regione.
Nei Mercati in via di sviluppo (11% delle vendite del gruppo) le vendite hanno registrato una crescita del 9,3%.
Infine, in Asia Pacifico e Global Travel Retail (7% delle vendite del gruppo) le vendite hanno registrato un calo dello 0,4%.
Sesto trimestre consecutivo di crescita
"Abbiamo registrato il sesto trimestre consecutivo di crescita organica delle vendite nette, continuando al contempo a sovraperformare il settore e a guadagnare quote nei nostri mercati chiave, grazie ai nostri brand prioritari", sottolinea il Ceo Simon Hunt, spiegando che "la nostra strategia, fondata su scelte di portafoglio più mirate, sta producendo risultati, sostenuta da importanti investimenti nei brand, dall'espansione geografica e dai primi incoraggianti contributi delle innovazioni nei nuovi formati”.
“Parallelamente”, conclude il manager, “continuiamo a migliorare l'efficienza lungo tutte le linee del conto economico, liberando risorse da reinvestire nelle opportunità di crescita più rilevanti e profittevoli. Guardando al futuro, confermiamo la guidance per il 2026 di una crescita organica delle vendite nette di circa il 3%, nonostante il perdurare di un contesto di mercato sfidante".
Calo negli USA ma previsioni confermate per il 2026
Nonostante l’aumento delle vendite, l’outlook per il 2026 viene soltanto confermato. Il gruppo si attende di sovraperformare rispetto del settore, con una crescita organica delle vendite nette di circa il 3%, con i seguenti driver di crescita aggiornati: crescita più sostenuta in Europa ma più contenuta in Nord America.
Negli Stati Uniti, nonostante la forte crescita degli aperitivi e della tequila, il gruppo prevede un marginale calo delle vendite nette nell'anno, a causa di una performance più moderata nel secondo semestre in alcune categorie e di un'elevata base di confronto nel quarto trimestre.
Deutsche Bank sottolinea che le previsioni per l’anno in corso sono state confermate “nonostante gli USA deboli”, mentre i ricavi del terzo trimestre “sono stati dell'1,7% al di sopra del consenso a livello reported”: confermata la raccomandazione buy e il prezzo obiettivo a 7,3 euro sulle azioni Campari.
Altre previsioni
Tra le altre previsioni, il gruppo conferma l'aspettativa di espansione organica del margine, includendo un impatto di 20 milioni di euro derivante dai dazi statunitensi e il confermato andamento positivo del margine lordo sottostante. Sono stati incassati complessivamente 15 milioni di rimborsi relativi ai dazi statunitensi del 2025, in parte reinvestiti e in parte utilizzati per compensare le pressioni sul costo del venduto nel secondo semestre dell'anno.
Il gruppo conferma inoltre l'attesa di un incremento degli investimenti in pubblicità e promozione (A&P) e di un beneficio di circa 70 punti base sul margine derivante dai costi di struttura (SG&A). Campari prevede un effetto perimetro negativo pari a 70 milioni circa sulle vendite nette e 30 milioni sull'Ebit rettificato, riconducibile alle cessioni già perfezionate di brand non prioritari. L'effetto cambio rimarrà soggetto all'andamento delle valute, con un impatto negativo atteso, principalmente guidato dal dollaro statunitense.
Infine, il gruppo prevede di mantenere un livello di leva finanziaria adeguata, tenuto conto della finalizzazione del programma di investimenti straordinari e delle dinamiche del capitale circolante operativo. L'allocazione disciplinata del capitale continuerà a rappresentare una priorità, sostenuta dal mantenimento di una solida traiettoria di crescita e dall'ulteriore ottimizzazione del portafoglio.
La view degli analisti
Per Gabriel Debach, market analyst di etoro, "la strategia di Campari sta dimostrando di funzionare sul fronte commerciale. La verifica economica resta ancora incompleta. Bisognerà capire quanto della corsa degli aperitivi si tradurrà in maggiore redditività e quanta, invece, servirà semplicemente a pagare il conto delle altre categorie".
Equita ha ridotto da buy a hold la raccomandazione sulle azioni Campari, che escono dal portafoglio raccomandato. Il prezzo obiettivo viene abbassato da 7,6 a 7,1 euro. "Passiamo a hold dopo la buona performance del titolo (+20% da inizio anno e +12% a 3 mesi) e in attesa di maggiore visibilità sulla stabilizzazione del resto del portafoglio e sullo scenario di input costs per il 2027", spiegano gli analisti. La previsione di utile 2027 viene abbassata del 4%.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!