Microsoft oltre le previsioni: ricavi a 92,3 miliardi, Azure vola del 48% e il capex sale ancora
Il colosso di Redmond ha chiuso il primo trimestre fiscale 2027 con ricavi e utile sopra il consenso, trainati da un cloud Azure cresciuto del 48%. Per il trimestre in corso la società prevede ricavi fino a 97,1 miliardi di dollari e investimenti oltre i 50 miliardi, mentre il titolo è salito nel dopo-borsa.
Indice dei contenuti
I numeri del trimestre: tutto sopra il consenso
Microsoft ha pubblicato ieri mercoledì 28 ottobre, a mercati chiusi, i conti del trimestre luglio-settembre, il primo dell'esercizio fiscale 2027.
I ricavi sono saliti del 19% a 92,28 miliardi di dollari, contro i 90,61 miliardi del consenso degli analisti raccolto da Investing.com e i 90,6 miliardi stimati da FactSet.
L'utile netto è balzato del 32% a 36,6 miliardi (FactSet si aspettava 35,1 miliardi), per un utile per azione di 4,92 dollari secondo i principi contabili GAAP.
Al netto dell'impatto degli investimenti in OpenAI, l'utile per azione rettificato è stato di 4,89 dollari, in crescita del 18% e 17 centesimi sopra i 4,72 dollari attesi dal consenso.
Il risultato operativo è aumentato del 21% a 45,9 miliardi, con un margine operativo vicino al 50%.
Per Microsoft si tratta del decimo trimestre consecutivo di ricavi record e la società ha restituito agli azionisti 10,2 miliardi fra dividendi e riacquisti di azioni.
Azure accelera al 48% e svela per la prima volta i ricavi in dollari
Il motore della crescita resta il cloud. Il Microsoft Cloud ha generato 63,9 miliardi di ricavi, in accelerazione al +30% (+31% a cambi costanti).
Azure è cresciuta del 48%, ben oltre il 44%-45% che la direttrice finanziaria Amy Hood aveva indicato a luglio, e oltre i 32,3 miliardi stimati dagli analisti citati da CNBC.
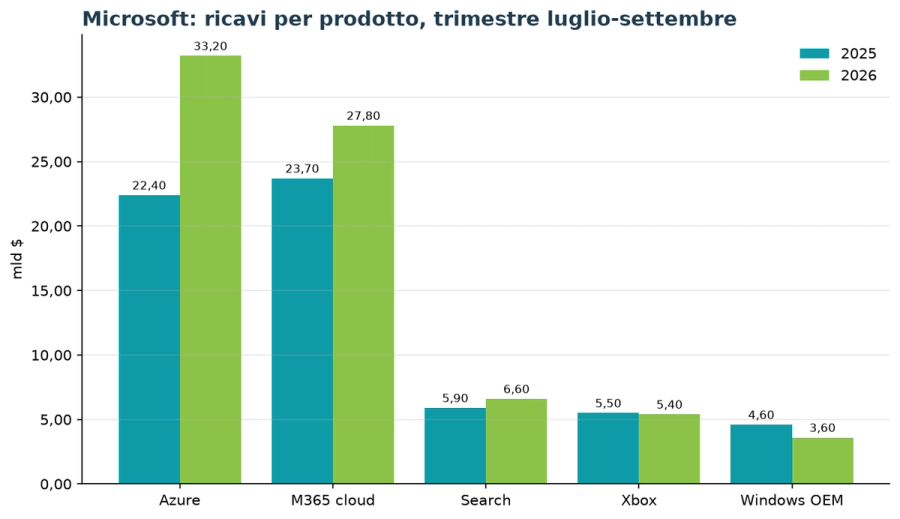
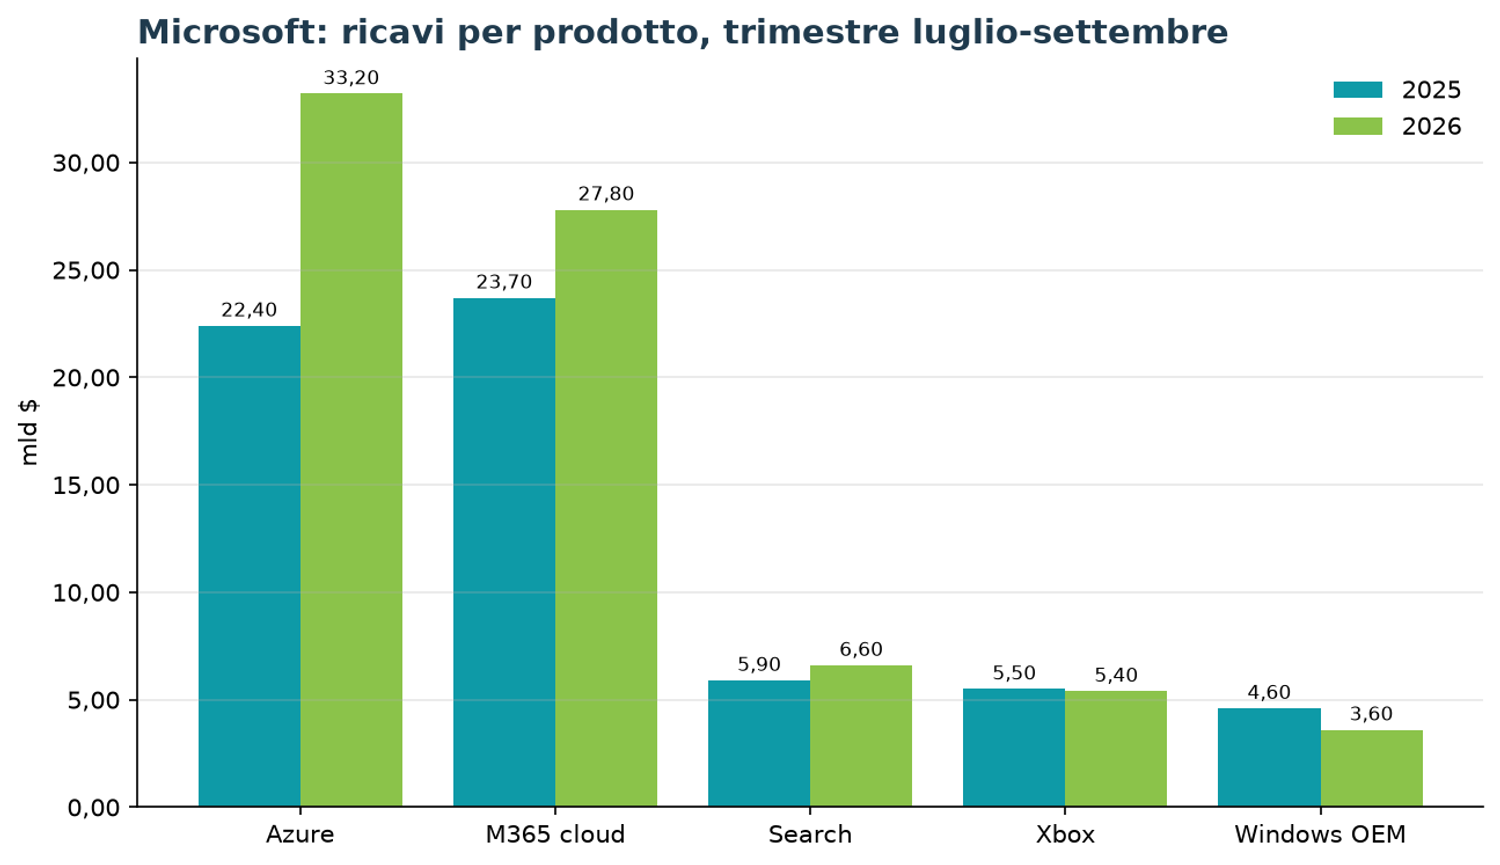
Per la prima volta il gruppo ha pubblicato il dato in dollari: Azure ha fatturato 33,2 miliardi, contro i 22,4 miliardi di un anno prima, pari a circa il 36% dei ricavi totali.
Il portafoglio ordini commerciale (remaining performance obligation) è esploso del 73% a 677 miliardi di dollari.
La nuova divisione Agents and Infra, che raggruppa Azure e il cloud di Microsoft 365, ha fatturato 76,8 miliardi (+25%).
Più debole la divisione Devices and Consumer, in calo del 3% a 15,5 miliardi, con i ricavi da Windows OEM e dispositivi in flessione del 22% e Xbox in calo del 2%.
Da un documento depositato ieri emerge inoltre che gli accordi commerciali con OpenAI hanno portato 10 miliardi di ricavi nel trimestre, quasi l'11% del totale.
Capex a 45 miliardi e guidance sopra le attese per il trimestre in corso
La spesa in conto capitale resta il nodo che il mercato guarda con più attenzione.
Gli investimenti in immobili e impianti sono quasi raddoppiati a 39,4 miliardi (dai 19,4 miliardi di un anno prima); includendo i leasing finanziari, il capex totale ha raggiunto 45,2 miliardi, di cui circa tre quarti destinati ad asset a vita breve come chip di memoria e storage.
L'amministratore delegato Satya Nadella ha detto agli analisti che nel trimestre sono stati aperti 24 nuovi data center nel mondo.
Amy Hood ha anticipato che nel trimestre ottobre-dicembre il capex supererà i 50 miliardi, portando il totale dell'anno a circa 170 miliardi.
Per il trimestre in corso la società indica ricavi tra 96 e 97,1 miliardi e una crescita di Azure del 49%-50%: il consenso di 37 analisti si fermava a 95,65 miliardi di ricavi.
Il flusso di cassa operativo è salito a 58 miliardi, ma la liquidità complessiva è scesa a 64,5 miliardi e Hood ha avvertito che il gruppo accederà a «fonti di finanziamento aggiuntive» quando lo riterrà conveniente.
Nella stessa giornata il gruppo ha annunciato un piano di uscite volontarie per circa 60.000 dipendenti, pari a circa il 27% dell'organico di 223.000 persone: la seconda offerta del genere nel 2026, dopo quella di aprile.
Il titolo sale nel dopo borsa, Wall Street resta compratrice
Nel dopo-borsa il titolo è salito tra il 2,5% e il 4%, fino a circa 549 dollari, dopo aver chiuso la seduta regolare a 531,01 dollari (-0,06%).
Steve Sosnick, chief strategist di Interactive Brokers, ha commentato a Investing.com che i ricavi di Azure sono saliti più del previsto e che c'è «abbastanza per incoraggiare gli investitori».
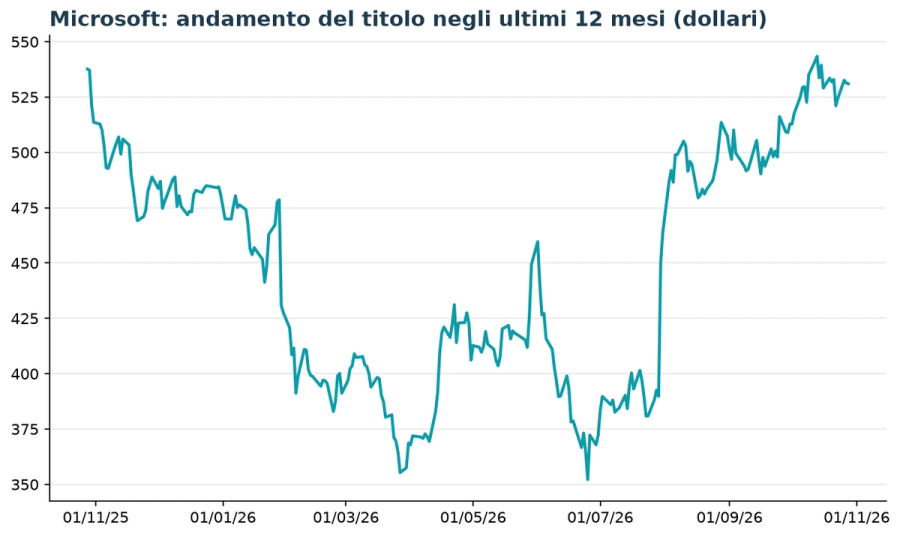
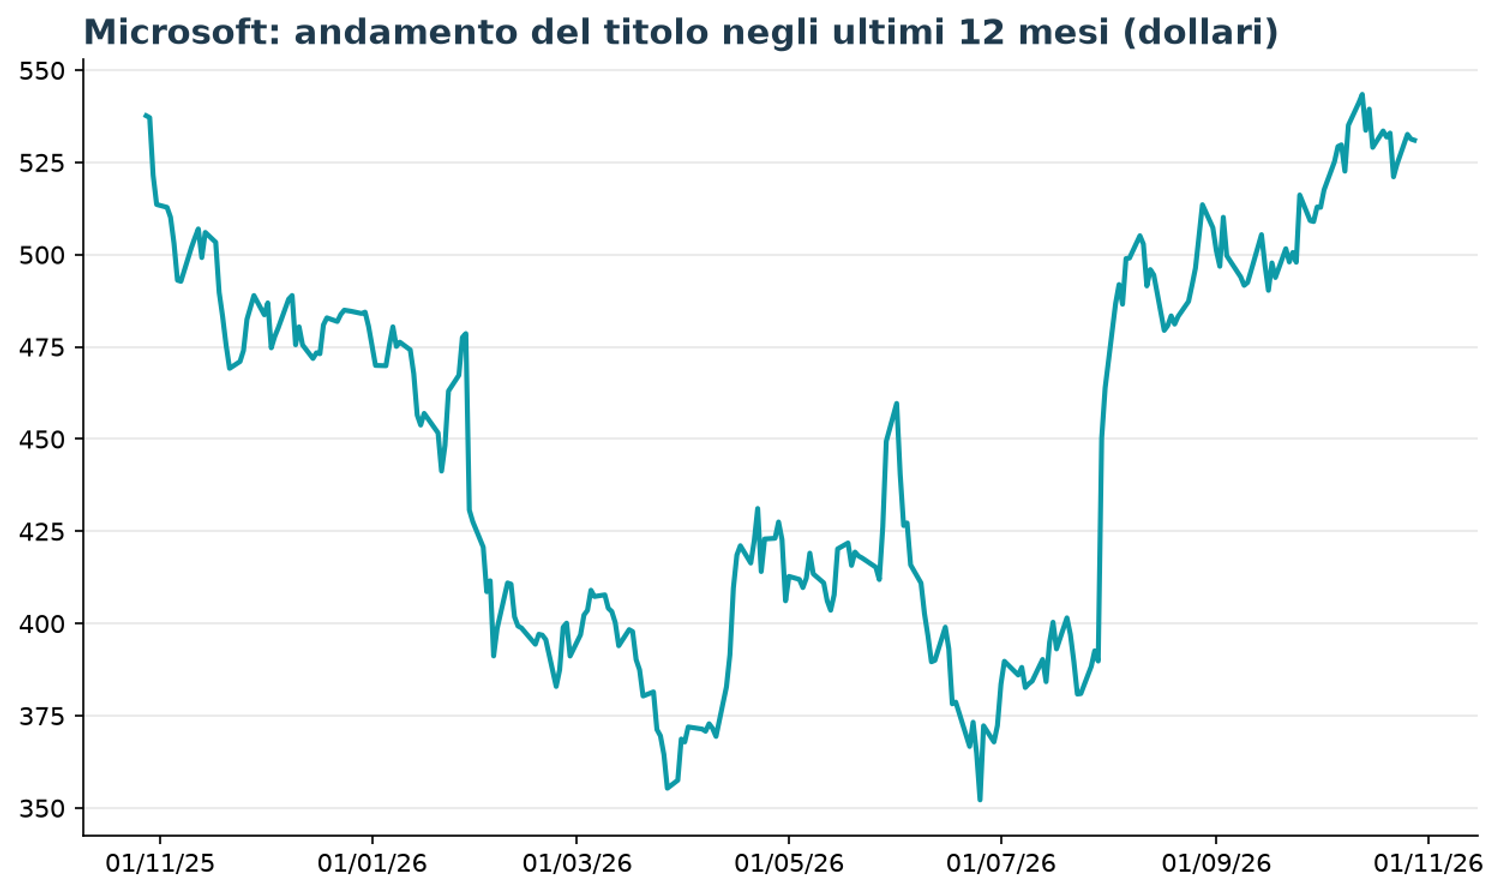
Sul piano tecnico il titolo quota sopra la media mobile a 50 giorni (510,19 dollari) e ben oltre quella a 200 giorni (437,05 dollari), a circa il 4% dal massimo a 52 settimane di 551,15 dollari.
Negli ultimi tre mesi ha guadagnato il 14,6%, recuperando dai minimi di marzo sotto i 360 dollari.
Il consenso di 57 analisti è nettamente positivo: 41 giudizi Strong Buy, 13 Buy, 3 Hold e nessun Sell, con un prezzo obiettivo medio di 605,12 dollari, circa il 14% sopra la chiusura di ieri.
Nelle ultime due settimane UBS ha alzato il target a 675 dollari, Bernstein a 662, Jefferies a 650, Citi a 636 e Raymond James a 630.
A valutazioni di 29,6 volte gli utili passati e 26,9 volte quelli attesi, con una capitalizzazione di circa 3.950 miliardi di dollari, il titolo resta però esposto al dibattito sulla sostenibilità della spesa in intelligenza artificiale.
Il quadro di settore è misto: Alphabet ha perso fino al 9% nel dopo-borsa per utili sotto le attese e i future sul Nasdaq cedevano circa l'1%, mentre Amazon pubblica i conti oggi giovedì 29 ottobre.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
