Oracle vola in Borsa: confermati 225 miliardi di ricavi al 2030 e fissata la svolta della cassa
All'Investor Day di Las Vegas il colosso del software e del cloud ha ribadito gli obiettivi per l'esercizio 2030 e, soprattutto, ha dato al mercato le date che aspettava: flusso di cassa di nuovo positivo nella seconda metà dell'esercizio 2028 e tetto di 20 miliardi di dollari alle nuove raccolte di capitale. Il titolo ha chiuso la seduta con un balzo del 10,7%, il migliore da maggio.
Indice dei contenuti
Il piano al 2030: ricavi oltre 225 miliardi e utile per azione di almeno 21 dollari
Ieri mercoledì 28 ottobre Oracle ha tenuto il suo Investor Day a Las Vegas, nell'ambito della conferenza Oracle AI World. Sul palco i due amministratori delegati Clay Magouyrk e Mike Sicilia e la direttrice finanziaria Hilary Maxson.
La società ha confermato gli obiettivi di lungo periodo per l'esercizio 2030 (che si chiude a maggio 2030):
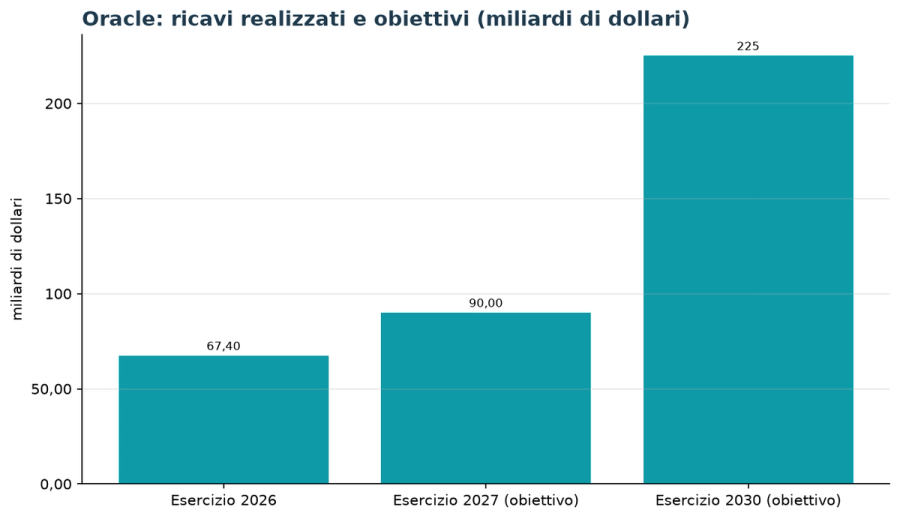
- ricavi totali di almeno 225 miliardi di dollari, pari a una crescita media annua composta superiore al 35% dall'esercizio 2026
- margine operativo non-GAAP del 40% o più
- utile per azione non-GAAP di almeno 21 dollari
Per l'esercizio in corso (2027) Oracle ha ribadito ricavi di almeno 90 miliardi di dollari e un utile per azione rettificato di 8,10 dollari. A titolo di confronto, l'esercizio 2026 si era chiuso con ricavi per 67,4 miliardi. Il traguardo dei 225 miliardi non è nuovo: era stato fissato all'Investor Day dell'anno scorso.
Nel frattempo il portafoglio ordini (le remaining performance obligations) è salito da 455 a 664 miliardi di dollari, e per questo alcune case d'affari, come Bernstein, si aspettavano un ritocco al rialzo che non è arrivato.
Cassa e debito: la risposta alle paure del mercato
La vera novità, ed è quella che il mercato ha premiato, riguarda la cassa. Oracle ha indicato per la prima volta una scadenza precisa: il flusso di cassa libero tornerà positivo nella seconda metà dell'esercizio 2028 e raggiungerà almeno 30 miliardi di dollari nell'esercizio 2029, dopo un esercizio 2026 chiuso con un flusso negativo di circa 24 miliardi.
Gli investimenti toccheranno il picco negli esercizi 2027 e 2028 per poi ridursi nel 2029, quando la crescita diventerà autofinanziata. Il rapporto fra debito netto e EBITDA rettificato dovrà scendere sotto 3,5 volte nel 2029.
Sul fronte del finanziamento la società si è impegnata a limitare a 20 miliardi di dollari le nuove raccolte sul mercato fino al 2030, metà in azioni e metà in debito lordo, esclusi i rifinanziamenti del debito esistente. La cifra si aggiunge ai 20 miliardi già raccolti con il collocamento di azioni completato nel primo trimestre dell'esercizio 2027.
A ridurre il fabbisogno di cassa iniziale contribuiranno i finanziamenti dei fornitori, l'hardware messo a disposizione dai clienti e i pagamenti anticipati. Le priorità restano il mantenimento del rating investment grade, il dividendo e il finanziamento della crescita.
Il titolo chiude a +10,7%: la seduta migliore da maggio
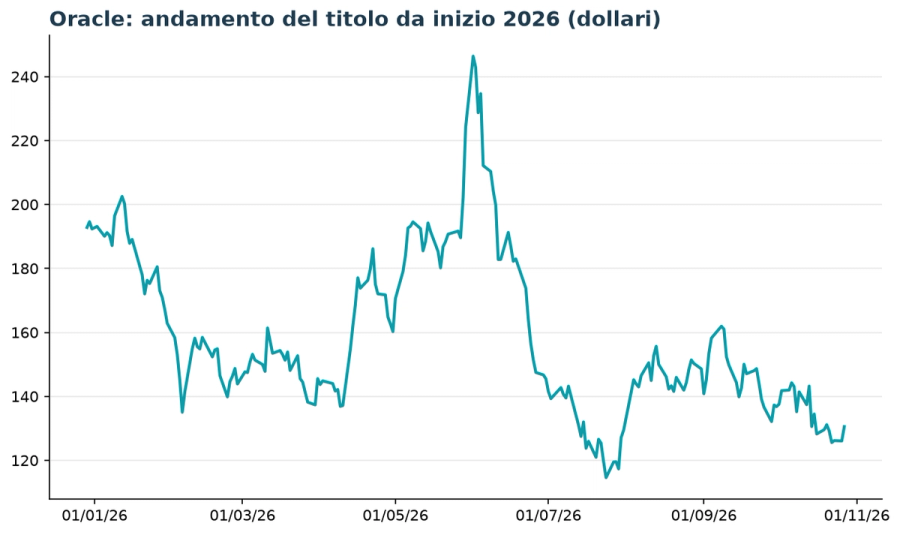
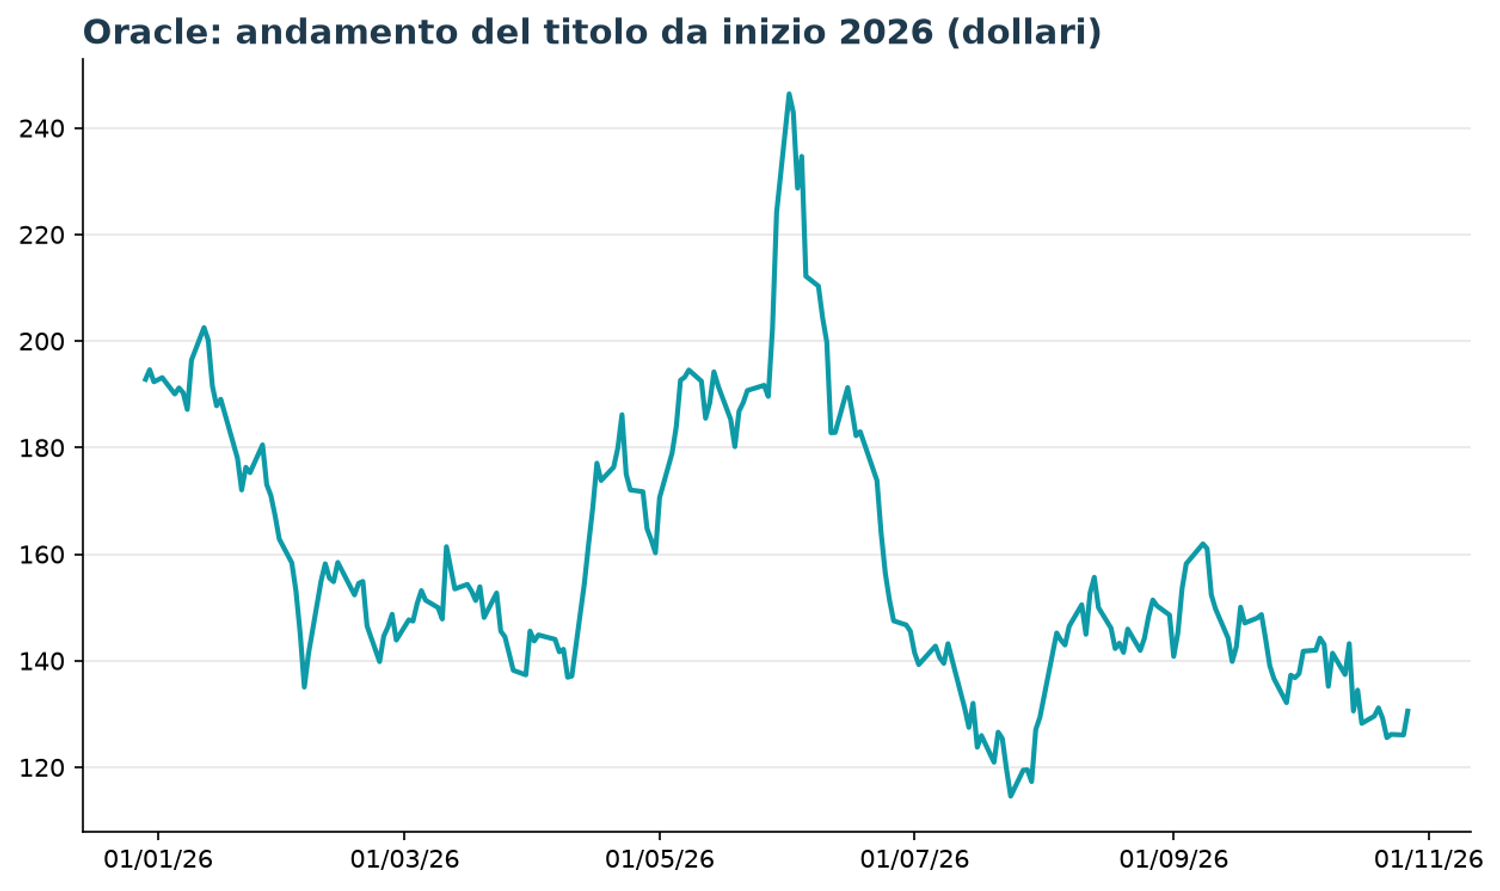
Il mercato ha apprezzato: nella seduta di ieri mercoledì 28 ottobre le azioni Oracle hanno chiuso a 144,54 dollari, in rialzo del 10,73% (+14,01 dollari) rispetto ai 130,53 dollari della vigilia, con un massimo intraday a 148,48 dollari e volumi di circa 79 milioni di pezzi, più del triplo del giorno precedente.
Il titolo era rimasto fermo intorno ai 130 dollari per gran parte della giornata ed è scattato solo dopo le 14:20 ora di New York, alla diffusione del comunicato: in pochi minuti il guadagno ha toccato il 13%. È stata la seduta migliore da maggio, con oltre 40 miliardi di dollari di capitalizzazione recuperati in un giorno. Nelle contrattazioni serali il titolo ha restituito una parte del balzo, scendendo a 140,42 dollari (-2,85%).
Il rimbalzo arriva dopo mesi pesanti: anche dopo il balzo di ieri il titolo perde circa il 26% da inizio anno e resta lontanissimo dal massimo a 52 settimane di 266,20 dollari; il minimo del periodo è a 114,08 dollari, toccato a fine luglio. A pesare sono stati i dubbi sul finanziamento della corsa ai data center per l'intelligenza artificiale.
Il rally si è esteso ai fornitori dei data center: Vertiv ha guadagnato circa il 16%, CoreWeave e Nebius il 7%, Micron il 6%, mentre Nvidia e Meta hanno ceduto circa l'1%.
Sul piano tecnico la chiusura riporta i prezzi sopra la media mobile a 50 giorni (142,08 dollari), mentre la media a 200 giorni resta più in alto, a 157,89 dollari, e rappresenta la prossima resistenza. Il beta di 1,77 conferma la forte volatilità del titolo, mentre le posizioni ribassiste (short) sono contenute, al 2,6% del flottante.
Sul fronte delle valutazioni, Oracle capitalizza intorno ai 400 miliardi di dollari e tratta a circa 20 volte gli utili degli ultimi dodici mesi e a circa 15,6 volte quelli attesi, con un rapporto PEG di 0,71.
Il confronto con le attese degli analisti
L'utile per azione di 8,10 dollari confermato per l'esercizio 2027 è leggermente sotto gli 8,14 dollari del consenso degli analisti. I ricavi di almeno 90 miliardi si confrontano con i 67,4 miliardi dell'esercizio appena chiuso.
Il nodo più discusso alla vigilia erano le spese in conto capitale. Michael Turrin di Wells Fargo, che ha abbassato il target price da 280 a 250 dollari mantenendo il giudizio overweight, stima per l'esercizio 2027 investimenti attorno ai 92 miliardi di dollari (da 56 nel 2026 e 21 nel 2025). Per gli anni successivi le sue stime salgono a 164 miliardi nel 2028 e 166 nel 2030, mentre il consenso vede un picco a 106 miliardi nel 2028 e un calo a 86 miliardi nel 2030.
Mizuho (outperform, target 320 dollari) aveva anticipato che un'indicazione chiara sui finanziamenti e sul ritorno alla cassa positiva avrebbe contato più di un rialzo del target dei ricavi: una lettura che la reazione di ieri sembra confermare. Rishi Jaluria di RBC (sector perform, target 165 dollari) si era invece detto in attesa di visibilità sui margini dell'infrastruttura cloud, che la società punta a portare fra il 30% e il 40%.
I numeri dell'ultimo trimestre, chiuso il 31 agosto, erano stati migliori delle attese: ricavi per 19,34 miliardi contro i 19,13 stimati, in crescita del 30%, e utile per azione rettificato di 1,92 dollari contro 1,74, con i ricavi dell'infrastruttura cloud più che raddoppiati (+121%).
Il consenso resta positivo: cosa guardare ora
Il consenso raccolto fra 43 analisti resta orientato all'acquisto: 28 giudizi strong buy, 7 buy, 7 hold e un solo strong well, con un prezzo obiettivo medio di 235,80 dollari, oltre il 60% sopra la chiusura di ieri.
Tra le case più ottimiste figurano Bernstein (Outperform, 325 dollari), Mizuho (320 dollari) e Barclays (Overweight, 252 dollari); più cauta Goldman Sachs, che la scorsa settimana ha tagliato il target da 240 a 206 dollari pur confermando il buy.
Sul fronte del credito, Jurrien Timmer, responsabile della strategia macro globale di Fidelity, aveva segnalato alla vigilia il rialzo del costo di assicurazione contro il default del debito di Oracle e CoreWeave, osservando che una disciplina nell'allocazione del capitale oggi evita lo scoppio di una bolla domani: il tetto alle nuove raccolte risponde proprio a questo timore.
Per gli investitori la partita si sposta ora sull'esecuzione: il piano regge se le spese nei data center raggiungono davvero il picco entro il 2028 e se il portafoglio ordini da 664 miliardi si trasforma in ricavi ai ritmi promessi.
I prossimi appuntamenti sono i risultati del secondo trimestre dell'esercizio 2027, attesi a dicembre, per i quali la società indica un utile per azione fra 1,85 e 1,93 dollari.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
