Prysmian, BofA conferma buy: il crollo sconta scenari troppo pessimistici sui data center
Bank of America inserisce il gruppo italiano fra i tre titoli industriali europei da tenere d'occhio con giudizio buy, insieme a Siemens Energy e Schneider Electric: secondo la banca, dopo il sell-off legato ai timori sull'IA il prezzo incorpora ormai scenari ribassisti estremi.
Indice dei contenuti
La tesi di Bank of America: valutazione da scenario peggiore
In una nota, Bank of America segnala tre industriali europei con rating buy che, a suo giudizio, spiccano nel settore nonostante la volatilità recente abbia spinto le valutazioni su livelli che riflettono ipotesi eccessivamente pessimistiche: Siemens Energy, Schneider Electric e Prysmian. Tutte e tre hanno in comune l'esposizione a data center, infrastrutture energetiche ed elettrificazione.
Su Prysmian, BofA sottolinea che il gruppo si posiziona come ponte fra infrastrutture energetiche e digitali, e che le mosse strategiche recenti ne allungano la portata fino all'interno dei data center:
- l'acquisizione di Molex e l'espansione della capacità di Digital Solutions rafforzano la leadership nei cavi;
- l'acquisto di Atkore, chiuso a ottobre, approfondisce la presenza nella filiera di fornitura dei data center;
- il management ribadisce che i fondamentali sottostanti sono invariati e che la domanda dei data center sosterrà il secondo semestre.
La banca aveva già sottoposto il titolo a uno stress test il 21 ottobre, come riportato da Teleborsa: ipotizzando un forte rallentamento degli investimenti in AI, azzerando il contributo incrementale dei data center in Power Grid ed Electrification e applicando multipli prudenti (12x, 10x, 8x e 6x rispettivamente a Transmission, Power Grid, Electrification e Digital Solutions), la valutazione somma delle parti indicava comunque un potenziale rialzo di circa il 10% rispetto ai prezzi di allora.
Da qui la conferma del Buy: il mercato, secondo BofA, sta prezzando lo scenario peggiore.
Citi e Jefferies: il coro dei compratori prima della trimestrale
BofA non è sola. Lunedì 26 ottobre Citi Research ha ripristinato la copertura su Prysmian con rating buy e target price di 136 euro, osservando che un calo del 31% da fine giugno ha portato il titolo nella parte bassa del suo intervallo storico di valutazione.
Secondo Citi la discesa è dovuta soprattutto al raffreddamento del tema data center, mentre le stime sugli utili hanno tenuto: la banca stima che solo una percentuale a una cifra alta dei ricavi di gruppo provenga dai data center, e nota che Prysmian tratta ora a sconto rispetto ai concorrenti europei dell'elettrico pur avendo una crescita degli utili superiore.
I punti chiave della nota Citi:
- scenario rialzista a 162 euro, ribassista a 94 euro: il prezzo attuale è vicino al caso pessimistico, che assume un forte calo degli utili dopo il 2030;
- attesa di un rialzo della guidance 2026 sull'EBITDA rettificato a 2,95-3,00 miliardi di euro con i conti del 29 ottobre, grazie alla solidità del business e a due mesi di contributo di Atkore;
- stime di utile per azione rettificato alzate del 2%, 9% e 9% per 2026, 2027 e 2028 per effetto di Atkore, che aggiunge circa il 13% ai ricavi pro forma;
- possibili catalizzatori: nuovi contratti sulla fibra, un Capital Markets Day nella prima metà del 2027 con un obiettivo di EBITDA rettificato oltre 5 miliardi al 2030, e la quotazione negli Stati Uniti, che il CEO Massimo Battaini definisce priorità assoluta.
Anche Jefferies ha confermato il buy l'11 ottobre, ritoccando il target da 164 a 165 euro. Il consenso degli analisti indica un prezzo obiettivo medio di 153,58 euro, pari a un potenziale di circa il 44% rispetto alla chiusura del 27 ottobre.
Il crollo da fine giugno: i numeri e il quadro tecnico
Il 27 ottobre Prysmian ha chiuso a 106,30 euro, in rialzo del 3,3% sulla seduta, dopo aver toccato il 23 ottobre un minimo di chiusura a 99,08 euro. Il bilancio resta però pesante: -27,2% rispetto ai 146,05 euro del 30 giugno e -32,4% dal massimo a 52 settimane di 157,25 euro.
La discesa si è concentrata in ottobre, con le sedute del 14 e 15 (chiusure a 113,15 e 109,80 euro, con volumi fino a 2,96 milioni di pezzi) e con il -7,6% del 22 ottobre, nel quadro del sell-off globale dei titoli legati all'intelligenza artificiale e ai data center.
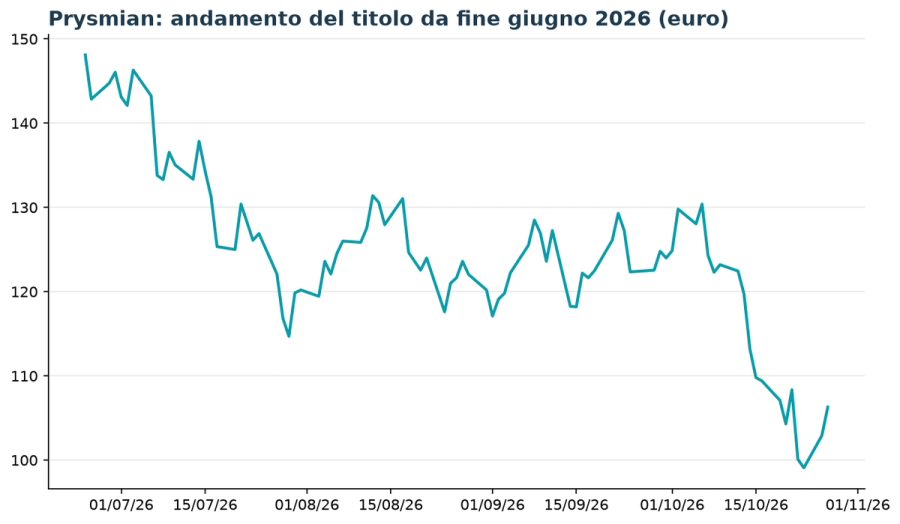
Dal punto di vista tecnico il titolo resta sotto entrambe le medie mobili di riferimento, la 50 giorni a 120,23 euro e la 200 giorni a 121,67 euro, che ora fungono da resistenze. L'RSI a 14 giorni era sceso a 23,99 il 23 ottobre, in piena area di ipervenduto, ed è risalito a 35,75 il 27 ottobre con il rimbalzo degli ultimi due giorni: un segnale di esaurimento della pressione in vendita, ma non ancora di inversione. La capitalizzazione è di circa 31,8 miliardi di euro e il beta di 0,91.
Multipli compressi, crescita intatta
I fondamentali raccontano una storia diversa dal grafico. Negli ultimi dodici mesi Prysmian ha generato ricavi per 21,34 miliardi di euro e un EBITDA di 2,21 miliardi, con un utile per azione di 4,70 euro; nel secondo trimestre i ricavi sono cresciuti del 22,6% e l'utile del 12,9% su base annua, con un ritorno sul capitale del 22,4%.
A 106,30 euro i multipli si sono compressi:
- P/E sugli ultimi dodici mesi di 22,6 volte, che scende a 18,3 sugli utili attesi;
- EV/EBITDA di 12,6 volte;
- rapporto PEG di 0,62, segno che il mercato paga poco la crescita attesa;
- stime di consenso sull'utile per azione a 4,78 euro per il 2026 e 6,16 euro per il 2027, cioè una crescita attesa del 29%;
- dividendo di 0,90 euro, per un rendimento dello 0,9%.
È proprio questa divergenza fra prezzo e stime che BofA, Citi e Jefferies interpretano come occasione: il mercato, nella loro lettura, ha tagliato il multiplo senza che siano cambiate le previsioni sugli utili.
Il test del 29 ottobre e le implicazioni per gli investitori
Il prossimo snodo è la trimestrale del 29 ottobre. Il consenso si attende un utile per azione di 1,43 euro per il terzo trimestre, ma l'attenzione sarà soprattutto sulle indicazioni qualitative: andamento degli ordini dai data center, tenuta dei margini, generazione di cassa e primi effetti dell'integrazione di Atkore.
Un rialzo della guidance sull'EBITDA, come anticipato da Citi, è ampiamente atteso e potrebbe non bastare da solo a riaccendere il titolo se il sentiment sull'IA resta fragile.
Per gli investitori il quadro è a due facce. Da un lato tre grandi case d'affari concordano nel vedere nel prezzo attuale lo scenario peggiore già scontato, con target che vanno da 136 a 165 euro. Dall'altro Citi stessa avverte che il nervosismo sugli investimenti in AI continuerà a pesare nel breve e che un eventuale venir meno della spesa per i data center resta il rischio principale.
Il rimbalzo dai minimi di 99 euro e l'uscita dall'ipervenduto offrono un primo appiglio tecnico, ma la conferma di un cambio di tendenza passa dal recupero dell'area 113-120 euro e poi delle medie mobili intorno a 120-122 euro.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
