Stellantis, vigilia di trimestrale: gli analisti temono fino a 5 miliardi di cassa bruciata
Mercoledì 28 ottobre Stellantis pubblica i conti del terzo trimestre 2026 con il titolo a un passo dai minimi storici. Gli analisti si attendono ricavi stabili ma un margine operativo vicino allo zero e un assorbimento di cassa che può superare il consenso.
Indice dei contenuti
L'appuntamento: comunicato alle 8:00, call alle 13:00
Il comunicato di Stellantis sul terzo trimestre 2026 è atteso mercoledì 28 ottobre verso le 8:00, prima dell'apertura di Piazza Affari, con conference call alle 13:00: la prima reazione del titolo arriverà quindi in apertura.
Le stime indicano ricavi tra 35,7 e 37,4 miliardi di euro, un livello sostanzialmente stabile rispetto a un anno fa, coerente con le consegne consolidate già comunicate: 1,286 milioni di veicoli, in calo dell'1,1% (circa 14 mila unità in meno), con il Nord America a -12% per i fermi produttivi programmati, il Medio Oriente e Africa a -21% per la debolezza della Turchia e il Sud America stabile a 251 mila unità.
Il confronto è con un secondo trimestre in cui i ricavi (43,48 miliardi) avevano battuto le attese ma l'utile per azione (0,12 euro contro 0,399 stimati) aveva deluso, con un margine operativo rettificato di appena l'1,8%.
In luglio il management aveva avvertito che il secondo semestre sarebbe stato sbilanciato sul quarto trimestre, perché chiusure estive, inflazione delle materie prime e riduzione delle scorte avrebbero frenato il terzo.
Margine vicino allo zero e cassa in forte uscita: le stime dei broker
Il vero nodo della trimestrale è la redditività e soprattutto la cassa. Le previsioni delle principali case d'affari convergono su un trimestre molto debole:
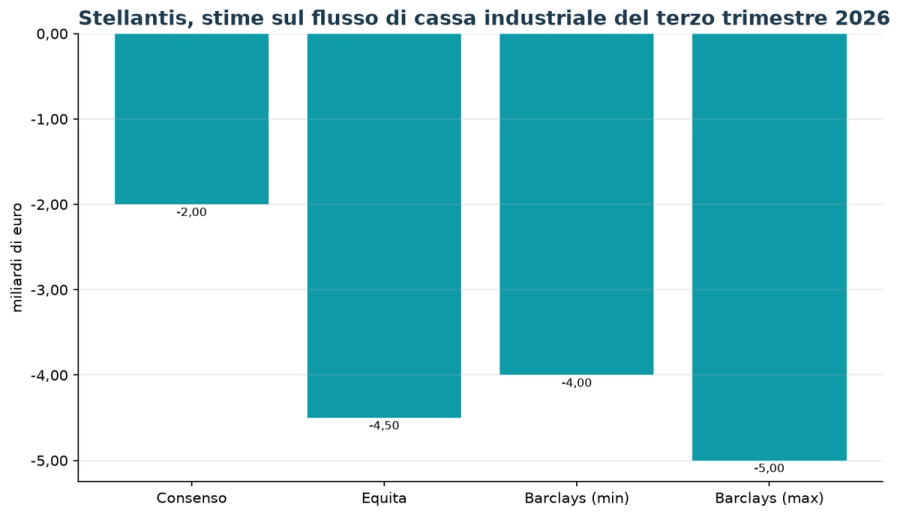
- Barclays stima un margine operativo adjusted compreso tra -1% e +1%, contro il 2,1% del primo semestre e un consenso allo 0,7%, e un flusso di cassa industriale negativo per 4-5 miliardi di euro;
- Equita vede un free cash flow negativo per circa 4,5 miliardi, ha ridotto le stime 2026-2027 e tagliato dell'8% il target a 5,50 euro, confermando l'hold;
- il consenso di mercato si ferma a un assorbimento di cassa intorno a -2 miliardi: se avessero ragione Barclays ed Equita, la sorpresa negativa sarebbe pesante;
- Deutsche Bank ha abbassato il target da 5,50 a 4,50 euro (hold), attendendosi un trimestre modesto per i fermi produttivi e l'aggiustamento delle scorte, con forte uscita di cassa per capex e capitale circolante;
- Intermonte e Morningstar parlano di un trimestre particolarmente debole, tra pressione sui prezzi, costi variabili superiori ai concorrenti e diluizione del mix legata ai modelli Leapmotor, che sostengono i volumi in Europa ma abbassano il ricavo medio per vettura; i margini, secondo Morningstar, potrebbero restare deludenti fino al 2028.
Le stime sull'utile per azione del trimestre oscillano da 0,17 a 0,49 euro, con un consenso attorno a 0,24 euro: una dispersione che fotografa l'incertezza. Il management ha già segnalato che il capitale circolante diventerà negativo nel terzo trimestre e che gli investimenti nella seconda metà dell'anno supereranno di oltre 1 miliardo quelli del primo semestre, dopo un flusso di cassa industriale positivo per 1 miliardo nel secondo trimestre.
La guidance 2026 è il vero spartiacque
Più dei numeri del trimestre, il mercato guarderà alla conferma degli obiettivi 2026: crescita dei ricavi a una cifra media e margine operativo rettificato positivo ma basso (low single digit), con ritorno a una generazione di cassa positiva solo nel 2027.
Una semplice conferma manterrebbe il piano di rilancio in carreggiata, un rialzo sorprenderebbe un mercato già posizionato per altra debolezza, mentre un taglio di margine o cassa darebbe ragione ai ribassisti.
Il consenso non prevede dividendo per l'esercizio in corso, dopo la perdita netta di 22,3 miliardi del 2025 e la sospensione della cedola. Secondo gli analisti il recupero più significativo è atteso negli ultimi tre mesi dell'anno, quando stagionalità, contributo dei nuovi modelli e risparmi industriali dovrebbero favorire i risultati; negli Stati Uniti sono attesi i primi ritocchi ai listini per compensare i rincari delle materie prime e i dazi.
Il quadro delle raccomandazioni resta prudente: UBS ha declassato il titolo in agosto, Morgan Stanley in settembre, e RBC ha indicato uno spezzatino del gruppo come scenario plausibile nel lungo periodo.
Titolo ancora in calo: medie mobili lontane e short al 9,65%
Alla vigilia dei conti il titolo tenta il rimbalzo: lunedì 26 ottobre Stellantis ha chiuso in rialzo del 3,12% a 3,666 euro (massimo di giornata 3,70 euro) con oltre 30 milioni di pezzi scambiati, dopo il crollo del 6,3% di venerdì a 3,555 euro, chiusura che aveva portato la perdita settimanale all'8,9% su volumi superiori a 73 milioni di azioni, i più alti delle ultime settimane.
Oggi il calo continua: -2% dopo circa due ore di scambi e discesa fino ai 3,599 euro.
Il minimo a 52 settimane è a 3,50 euro, il massimo a 10,49 euro: in un anno il titolo ha perso il 62%, e il 76% in tre anni.
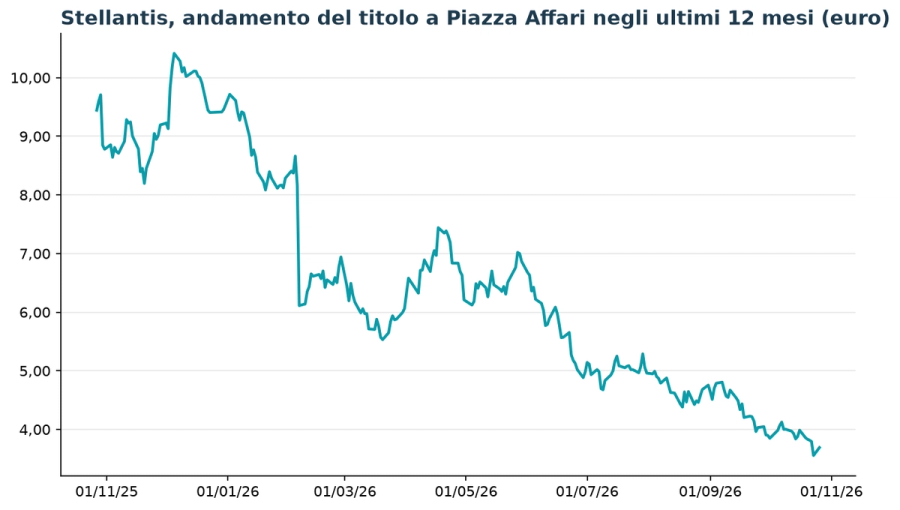
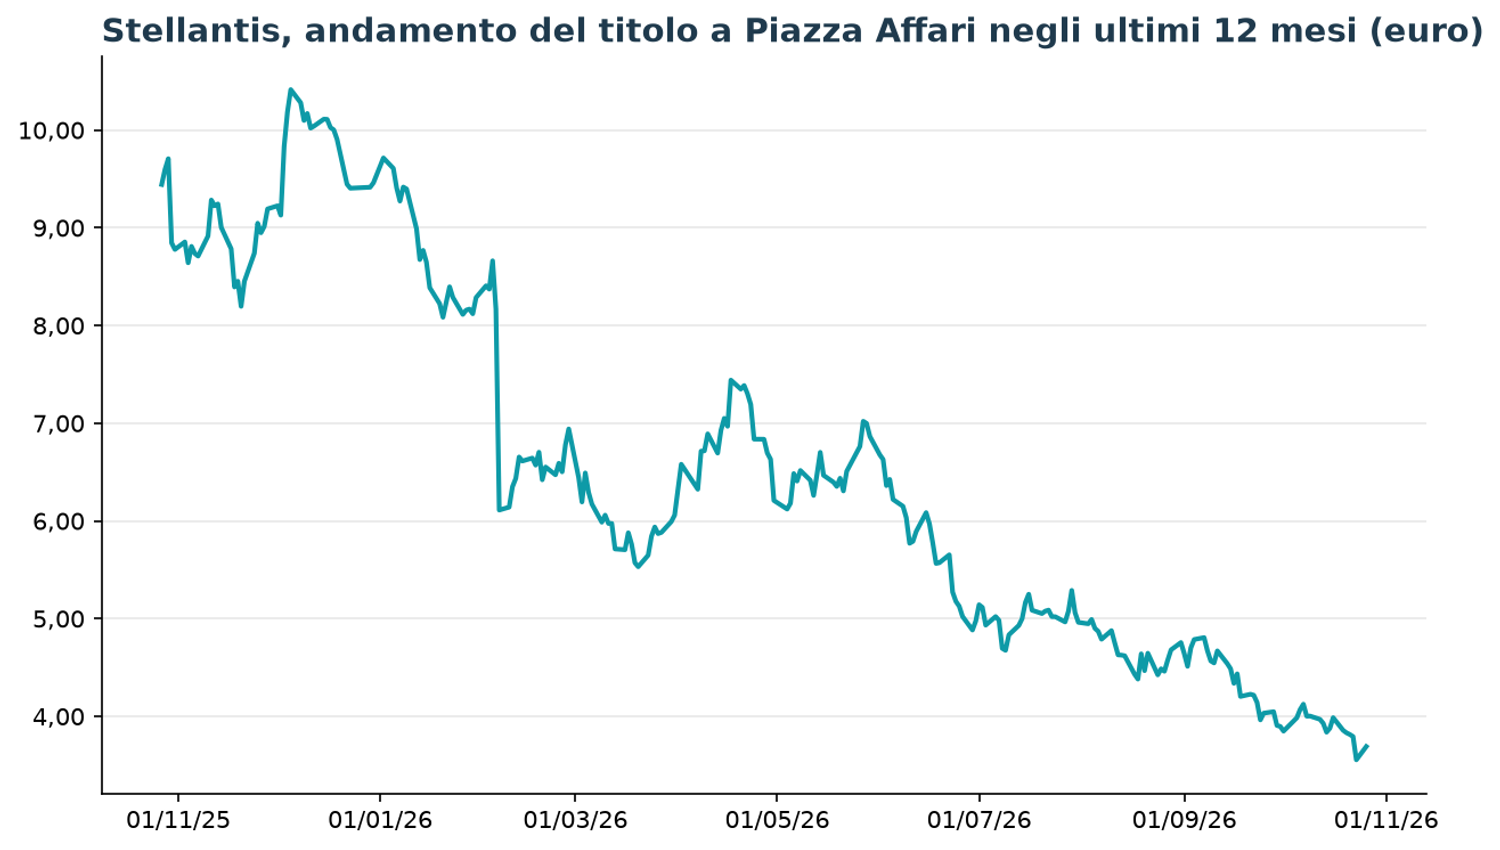
Il quadro tecnico resta pesante: le quotazioni viaggiano ben sotto la media mobile a 50 giorni (4,25 euro) e a 200 giorni (5,72 euro); i primi livelli da riconquistare sono area 3,88-3,89 euro e poi la soglia psicologica dei 4 euro, mentre 3,50 euro è il supporto da difendere.
Sul fronte dei fondamentali la capitalizzazione è scesa a circa 10,3 miliardi di euro, pari a 0,36 volte il patrimonio netto e appena 0,06 volte i ricavi degli ultimi dodici mesi (160,9 miliardi); il P/E prospettico è di circa 6,6 volte, con un utile per azione atteso di 0,59 euro per il 2026 e 1,03 euro per il 2027.
Il target medio degli analisti, intorno a 5,4 euro su 22 raccomandazioni, implica un potenziale teorico del 48%, ma è gonfiato da stime pre-estive: le valutazioni più recenti sono molto più vicine ai prezzi, con Intesa Sanpaolo neutral a 4,80 euro, Morgan Stanley underweight a 4,50 euro, Bernstein underperform a 4,00 euro e HSBC a 3,30 euro, unico target sotto le quotazioni.
Un elemento da non trascurare sono le posizioni corte dichiarate a Consob, pari al 9,65% del capitale, quasi 1 miliardo di euro di scommesse ribassiste: un dato meno negativo del temuto potrebbe innescare ricoperture violente, mentre una delusione su cassa e guidance aprirebbe la strada a nuovi minimi. Per gli investitori il rischio è simmetrico e la volatilità della seduta di domani sarà con ogni probabilità elevata.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!