Stm batte le attese e alza l'outlook del quarto trimestre. Citi conferma buy
Il gruppo italo-francese dei semiconduttori chiude il terzo trimestre 2026 con ricavi e margine lordo sopra il consenso e indica per il quarto trimestre un fatturato di circa 4,15 miliardi di dollari, oltre le attese degli analisti. A Piazza Affari il titolo però arretra dopo il rally della vigilia.
Indice dei contenuti
- 1. I conti del terzo trimestre contro il consenso
- 2. Chery: domanda in aumento, l'outlook del quarto trimestre sorprende
- 3. Citi conferma buy a 65 euro, il consenso resta positivo
- 4. Il titolo a Piazza Affari: prese di profitto dopo il rally della vigilia
- 5. Cosa aspettarsi: stime 2026-2027 e implicazioni per gli investitori
I conti del terzo trimestre contro il consenso
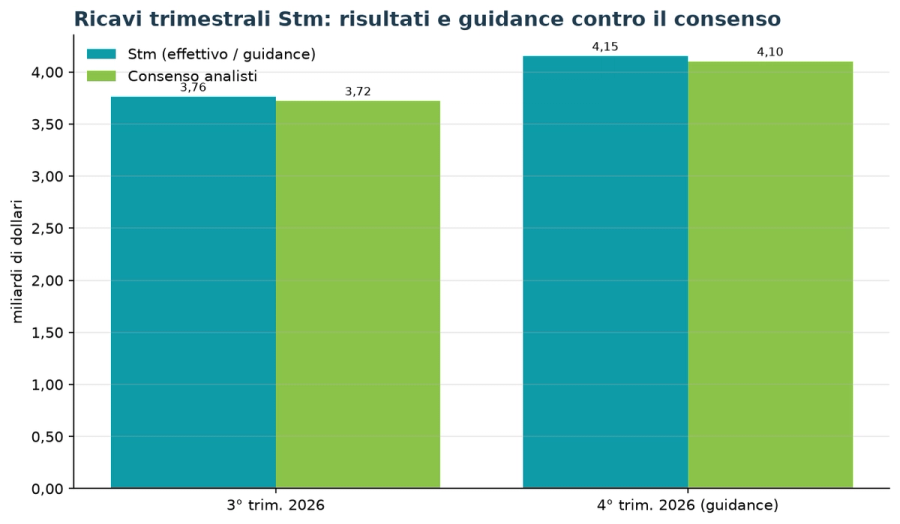
STMicroelectronics ha pubblicato oggi, giovedì 29 ottobre, i risultati del terzo trimestre 2026, chiuso con ricavi netti in crescita del 7,9% su base annua a 3,76 miliardi di dollari.
Il dato supera il consenso: la media di 11 analisti indicava 3,72 miliardi, mentre i tre analisti interpellati da Zacks Investment Research si attendevano 3,71 miliardi. La stessa guidance della società fissava il punto medio a 3,70 miliardi.
Il margine lordo è salito al 37,3% dal 33,2% di un anno fa, sopra il 37% indicato dal gruppo. L'utile netto è cresciuto del 22,8% a 291 milioni di dollari, con un utile per azione di 0,31 dollari (0,37 dollari al netto delle poste straordinarie).
Non tutti i dati hanno superato le attese: il risultato operativo, pari a 367 milioni, è rimasto sotto i 375 milioni del consenso a causa degli oneri di ristrutturazione e l'utile per azione rettificato di 0,37 dollari è inferiore ai 0,40 dollari stimati dagli analisti censiti da Zacks (0,41 dollari per la media di sei analisti).
Al netto degli oneri straordinari, però, l'utile operativo rettificato di 429 milioni (+98% su base annua) ha superato i 400,5 milioni attesi dagli analisti.
Solida la generazione di cassa: il free cash flow è migliorato a 351 milioni dai 130 milioni dello stesso periodo del 2025, e la posizione finanziaria netta sale a 2,11 miliardi dai 2,01 miliardi del 27 giugno.
Chery: domanda in aumento, l'outlook del quarto trimestre sorprende
Il presidente e amministratore delegato Jean-Marc Chery ha spiegato che i ricavi hanno superato il punto medio delle previsioni grazie ai segmenti Communication Equipment e Computer Peripherals e Personal Electronics.
Nel trimestre la domanda è ulteriormente aumentata, sostenuta da forti prenotazioni di ordini e da una migliore visibilità, mentre le scorte presso i distributori restano sotto l'obiettivo standard: indicatori che, secondo il manager, confermano la prosecuzione della ripresa.
Per il quarto trimestre il gruppo prevede ricavi di circa 4,15 miliardi di dollari (punto medio, con una variazione possibile del 3,5% in più o in meno) e un margine lordo del 39%. Entrambi i numeri battono il consenso, fermo a 4,10 miliardi e al 38,1%; la media di nove analisti indicava ricavi per 4,12 miliardi, con un utile per azione atteso di 0,56 dollari da sette analisti.
Nessun aggiornamento, invece, sulle stime dei ricavi dei data center, confermate a oltre 1 miliardo di dollari nel 2026 e ben oltre 2 miliardi nel 2027. La società ha inoltre nominato El-Ouazzane Chief Technology Officer.
Citi conferma buy a 65 euro, il consenso resta positivo
Citi definisce le indicazioni del gruppo «moderatamente positive» per il sentiment e di supporto alle valutazioni attuali, pur ritenendo improbabile un cambiamento sostanziale della tesi d'investimento di lungo periodo.
La banca americana si attende dalla conference call di questa mattina chiarimenti sull'intensità del recupero della domanda e sui piani di utilizzo degli impianti, «il principale fattore determinante per i margini lordi nel 2027». La guidance sopra le attese e il portafoglio ordini dovrebbero favorire «lievi revisioni al rialzo delle stime».
Dopo il calo recente il titolo tratta, secondo Citi, a circa 10 volte gli utili attesi per il 2028: una valutazione giudicata interessante tra ripresa ciclica e crescita strutturale legata ad AI e data center. Da qui la conferma del rating buy con target price a 65 euro.
Il quadro degli altri broker, aggiornato prima dei conti:
- JP Morgan ha confermato il 21 ottobre il giudizio neutral con prezzo obiettivo di 71,5 euro.
- Joshua Buchalter di TD Cowen ha tagliato il 19 ottobre il target da 55 a 50 dollari (45 euro), giudizio hold.
- Equita ha confermato a settembre il buy con target 63 euro.
- Mizuho (Vijay Rakesh) resta outperform con obiettivo 80 dollari, mentre Goldman Sachs (Alexander Duval) è neutral a 60,5 dollari.
Il consenso raccolto da MarketBeat su 12 analisti conta 7 buy e 5 hold, nessun sell, con target medio di 76,17 dollari (minimo 50, massimo 100 dollari) sull'ADR quotato a New York.
Il titolo a Piazza Affari: prese di profitto dopo il rally della vigilia
La reazione del mercato è più fredda dei numeri: nella mattinata di oggi, giovedì 29 ottobre, le azioni STMicroelectronics scambiano intorno a 42,9 euro, in calo di oltre l'1% rispetto alla chiusura di ieri a 43,385 euro.
Il titolo ha aperto a 43 euro, già sotto la chiusura precedente, ha toccato un massimo a 43,655 euro nei primi scambi e poi ha ceduto fino a un minimo intraday di 42,88 euro.
A pesare sono le prese di profitto dopo il balzo del 7,1% di martedì 27 ottobre, che aveva già anticipato i conti, oltre all'utile per azione sotto le stime e alla mancanza di nuove indicazioni sui data center.
Il ribasso arriva dopo una correzione pesante: dal massimo di 51,99 euro del 6 ottobre il titolo era sceso fino a 39,45 euro il 23 ottobre (-24%), trascinato dalla debolezza dei chip a Wall Street.
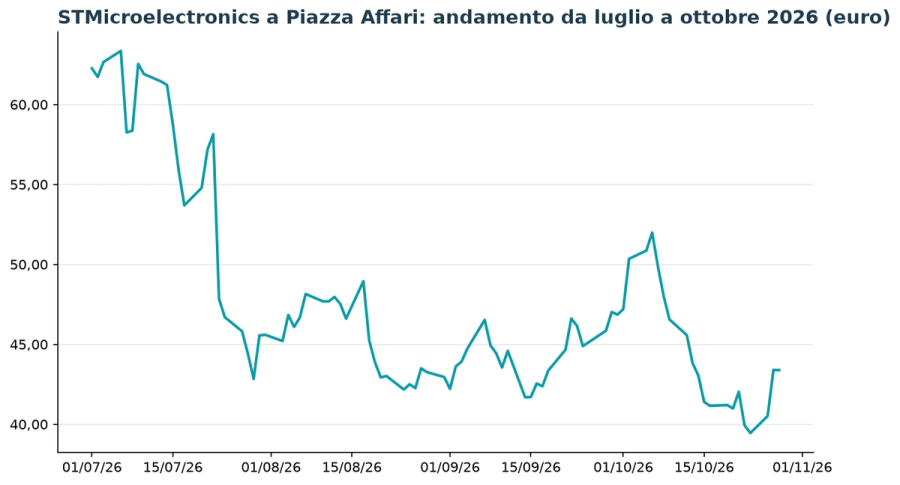
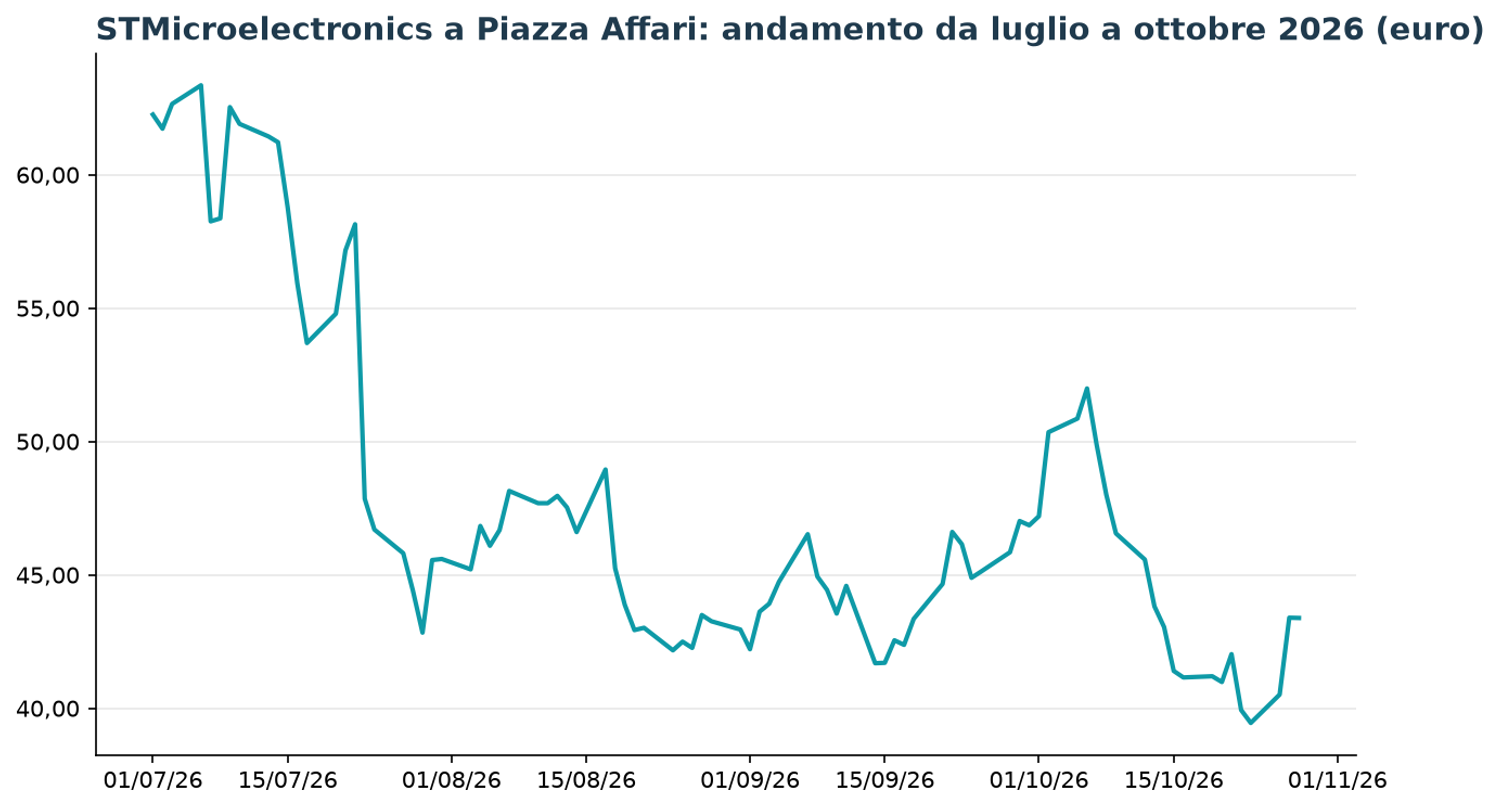
Sul piano tecnico il prezzo resta sotto le medie mobili a 50 giorni (44,26 euro) e a 200 giorni (43,68 euro), che continuano a fare da resistenza: solo una chiusura sopra entrambe confermerebbe l'inversione del trend. Il massimo a 52 settimane è a 70,73 euro, il minimo a 18,04 euro; il beta di 1,48 conferma la volatilità superiore al mercato.
La capitalizzazione scende a circa 38,4 miliardi di euro ai prezzi attuali, con un multiplo prezzo/utili prospettico intorno a 18,5 volte.
Cosa aspettarsi: stime 2026-2027 e implicazioni per gli investitori
Il consenso degli analisti sull'intero 2026 indica ricavi per 14,43 miliardi di dollari (18 analisti) e un utile per azione di 1,34 dollari (10 analisti), in forte recupero dai 0,53 dollari del 2025.
Per il 2027 le attese salgono a 17,19 miliardi di dollari di fatturato (+19,4%) e a 2,55 dollari di utile per azione (9 analisti), con una revisione al rialzo nell'ultima settimana.
Per gli investitori il messaggio è duplice: la guidance sopra le attese e il miglioramento delle scorte rafforzano la tesi di una ripresa ciclica in consolidamento, come sottolinea Citi, ma l'utile per azione sotto le stime e la mancata revisione dei target sui data center lasciano spazio alla volatilità, come mostra la seduta odierna.
La conference call di oggi, con i dettagli sull'utilizzo degli impianti, sarà il banco di prova per capire se il mercato tornerà a guardare ai margini in espansione e alla guidance o resterà concentrato sui segnali di cautela.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
