Borse, settembre e midterm: cosa dicono i dati macro

L’analisi stagionale storica suggerisce che, dal 1928, il rendimento medio dell’S&P 500 a settembre è stato del -1,1%: non solo il mese peggiore dell’anno in media, ma anche l’unico in cui l’indice ha chiuso in calo più spesso di quanto abbia chiuso in rialzo. La buona notizia è che storicamente settembre è stato spesso un punto di ingresso interessante per gli investitori in azioni USA
A cura di Antonio Tognoli, Responsabile Macro Analisi e Comunicazione presso Corporate Family Office SIM
Settimana che si annuncia particolarmente interessante, con un calendario macro ricco sia negli Stati Uniti sia in Europa. In un contesto già caratterizzato da una certa volatilità di settembre e da un’attenzione costante al percorso delle banche centrali, i dati in arrivo potranno offrire indicazioni utili sulla tenuta della crescita e sull’evoluzione dell’inflazione.
Negli Stati Uniti la settimana si apre in modo relativamente leggero, ma sale d’intensità man mano che ci si avvicina al fine settimana. Domani arriveranno la fiducia dei consumatori del Conference Board e il rapporto JOLTS di agosto, due indicatori che aiutano a capire se il mercato del lavoro sta iniziando a mostrare qualche crepa e quanto resta robusta la domanda di lavoro. Mercoledì sarà invece una giornata densa che vede l’ADP Employment Report offrire un’anteprima sulle assunzioni del settore privato, mentre i dati su reddito personale, spesa e soprattutto il Core PCE di agosto – la misura di inflazione preferita dalla Fed – saranno seguiti con particolare attenzione. A completare il quadro ci sarà anche la stima finale del PIL del secondo trimestre, che non dovrebbe riservare sorprese rispetto al +1,5% della lettura flash. Giovedì toccherà alle richieste settimanali di sussidi di disoccupazione e all’ISM Manufacturing, prima del grande appuntamento di venerdì con i Nonfarm Payrolls di settembre, insieme al tasso di disoccupazione e ai salari orari medi che probabilmente muoveranno di più i mercati. Un report ancora forte, soprattutto se accompagnato da una crescita salariale sostenuta, potrebbe rafforzare l’idea di una Fed sempre falco, mentre al contrario segnali più chiari di raffreddamento del mercato del lavoro potrebbero alimentare aspettative di una Fed più colomba.
Sul fronte europeo l’attenzione sarà concentrata soprattutto sull’inflazione e sulla tenuta del mercato del lavoro. Nella prima parte della settimana arriveranno gli indici di fiducia economica e dei consumatori dell’Eurozona, utili per capire il clima di fiducia di imprese e famiglie. Giovedì sarà il turno del tasso di disoccupazione di agosto, un dato che finora ha mostrato una certa stabilità e che i mercati guarderanno per verificare eventuali segni di deterioramento. Il vero momento clou, però, sarà venerdì con la stima flash dell’HICP di settembre. Dopo i rialzi legati alle tensioni energetiche delle settimane scorse, gli investitori valuteranno se l’inflazione headline e core stanno tornando sotto controllo o se i rischi al rialzo restano presenti, con ovvie implicazioni per le aspettative sulla BCE.
La coincidenza, nello stesso giorno, dei Nonfarm Payrolls americani e dell’inflazione flash europea rende il venerdì potenzialmente molto volatile per tassi, dollaro ed euro. In un mese di settembre che storicamente tende a essere nervoso per i mercati azionari, questi numeri potranno contribuire a chiarire se l’economia americana mantiene la sua resilienza e se in Europa le pressioni sui prezzi restano gestibili.
Definire settembre movimentato non è esagerato. Nei primi 13 giorni di negoziazione del mese il Brent ha di nuovo superato i 100 dollari al barile, i prezzi del gasolio hanno oltrepassato per la prima volta nella storia i 6 dollari al gallone, il rendimento del Treasury USA a 10 anni ha infranto la soglia del 5% e la Fed, insieme alla BCE e alla BoJ, ha alzato i tassi per la prima volta dal luglio 2023. In tutto questo, l’S&P 500 ha perso circa l’1,5% dall’inizio del mese, mentre la sua versione equal-weighted è scesa del 3,3%.
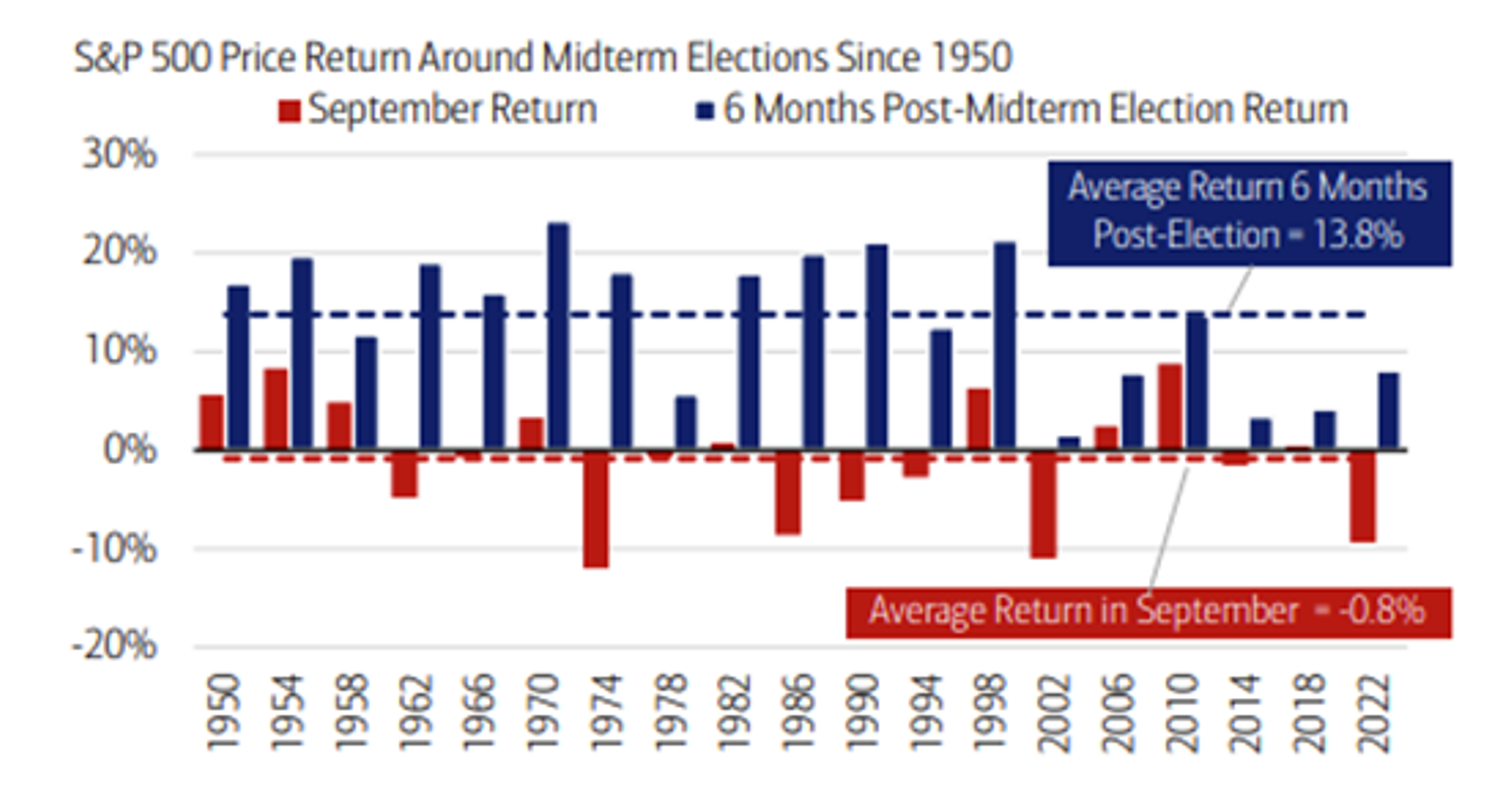
Come abbiamo più volte messo in luce, non è del tutto inaspettato che settembre sia un mese turbolento per le azioni americane. L’analisi stagionale storica lo suggerisce chiaramente. Dal 1928, il rendimento medio dell’S&P 500 a settembre è stato del -1,1%: non solo il mese peggiore dell’anno in media, ma anche l’unico in cui l’indice ha chiuso in calo più spesso di quanto abbia chiuso in rialzo. Una debolezza simile si è registrata anche negli anni di elezioni di midterm, con un rendimento medio di settembre dell’S&P 500 pari a -0,8% dal 1950.
La buona notizia è che storicamente questo è stato un punto di ingresso interessante per gli investitori in azioni USA. Ecco la bellezza di settembre. A fronte del calo medio di settembre, i rendimenti medi migliorano in ottobre (+3,0%), novembre (+2,7%) e dicembre (+0,8%). In effetti, l’S&P 500 non è mai stato negativo nei sei o dodici mesi successivi alle elezioni di midterm dal 1950, con un impressionante rendimento medio rispettivamente del 13,8% e del 15,8% in quei periodi.
I rendimenti tendono a migliorare dopo settembre e le elezioni di mid-term
Fonte: Bloomberg.
Guardando alle prossime settimane, abbiamo poche ragioni per ritenere che il 2026 si discosterà dalla tendenza storica. Ovviamente, le performance passate non rappresentano una garanzia dei risultati futuri. Riteniamo infatti probabile che la volatilità aumenti verso ottobre per poi moderarsi dopo le elezioni, in linea con quanto tipicamente è accaduto nei mesi intorno alle midterm. Un calendario corporate più quieto in vista dei risultati del terzo trimestre significa che l’attenzione degli investitori resterà concentrata sui dati macro in arrivo, sull’andamento dei prezzi energetici e sul percorso di politica della Fed.
Nel frattempo, mentre l’S&P 500 si trova ancora solo il 3% circa più in basso rispetto ai massimi di metà agosto, sotto la superficie sembra già in corso un certo rimescolamento. Solo il 38% dei componenti dell’S&P 500 si colloca attualmente sopra la media mobile a 50 giorni, contro il 70% di appena un mese fa. Lungi dall’essere preoccupante, una correzione nel breve termine, nel contesto di un solido scenario economico fondamentale, rappresenterebbe a nostro avviso una potenziale opportunità di acquisto.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
