Eni, dividendo straordinario e rialzo delle attese per il 2026
Il gruppo italiano ha alzato alcune stime stime dell’outlook 2026 e, come conseguenza, sono state riviste al rialzo le attese sul flusso di cassa con un gearing proforma ai minimi storici.
Indice dei contenuti
Eni comunica i risultati del trimestre
Risultati operativi e finanziari del terzo trimestre 2026 di Eni diffusi stamattina che portano ad un miglioramento ulteriore delle prospettive per l'esercizio 2026, con un debito ai minimi storici e una maggiore remunerazione degli azionisti attraverso un dividendo straordinario e un incremento del buyback.
Il gruppo parla di "risultati eccellenti sostenuti dalla crescita dei volumi, dall’affidabilità degli impianti e dalle iniziative di ottimizzazione del portafoglio, che hanno permesso di valorizzare lo scenario di mercato favorevole".
I risultati spingono le azioni Eni in apertura di seduta, in crescita del 3% e toccando un massimo di 27,10 euro.
Alzate le stime si flusso di cassa
La società petrolifera ha alzato alcune stime dell’outlook 2026 e, come conseguenza, sono state riviste al rialzo le attese sul flusso di cassa con un gearing proforma ai minimi storici.
Allo scenario aggiornato, "il CFFO adjusted è previsto ora pari a 16,5 miliardi riflettendo l'eccellente andamento industriale del business e rappresentando un miglioramento gestionale di 1,2 miliardi rispetto alla guidance iniziale e alle sensitivity del Gruppo", spiega l’azienda nel comunicato.
I capex lordi sono confermati a 7 miliardi e i capex netti previsti inferiori a 4,5 miliardi, mentre il Gearing proforma atteso al limite inferiore dell'intervallo del 10-15%.
Per i settori, l'Ebit proforma adjusted di Global Gas & LNG Portfolio e Power (GGP) è stato rivisto al rialzo a circa 1,5 miliardi, in crescita del 50% rispetto alla previsione iniziale e l'Ebitda proforma adjusted di Enilive rivisto al rialzo a 1,4 miliardi, in rialzo di circa il 30% rispetto alla previsione iniziale.
L'ebitda proforma adjusted di Plenitude è atteso a circa 1,2 miliardi e la capacità rinnovabile installata a fine esercizio pari a 6,5 GW, con 1,2 GW aggiuntivi di capacità in costruzione (Plenitude al 100%). La capacità di bioraffinazione è vista a 1,65 MTPA, cui si aggiungono 0,5 MTPA il cui completamento meccanico è atteso entro la fine dell'anno; in fase di sviluppo un'ulteriore capacità di 1,5 MTPA (quota Enilive).
I risultati del trimestre
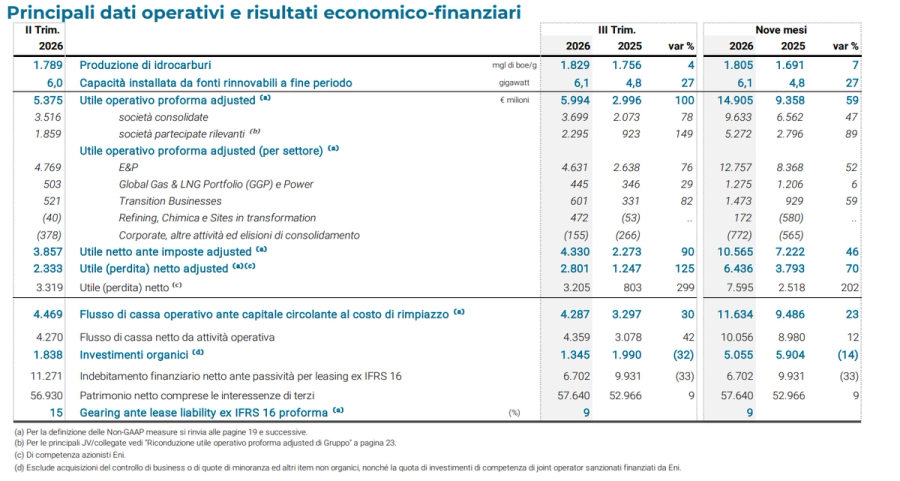
L’Ebit proforma adjusted di gruppo è risultato (6 miliardi di euro) il doppio rispetto allo stesso periodo del 2025 (3 miliardi), grazie ad una performance solida in tutti i business, in particolare il significativo contributo dei satelliti upstream, ai benefici delle misure di ristrutturazione in corso nella chimica e alla gestione dei costi.
L'utile netto adjusted è stato pari a 2,8 miliardi più che raddoppiato rispetto allo scorso anno (1,247 miliardi) mentre l'utile netto si attesta a 3,2 miliardi nel trimestre e a 6,43 miliardi (+70%) nei nove mesi.
Il flusso di cassa adjusted prima del capitale circolante è stato di 4,29 miliardi, finanziando investimenti organici per 1,3 miliardi.
La remunerazione agli azionisti è stata di 1,9 miliardi, che comprende la prima tranche del dividendo 2026 (0,8 miliardi) e l'esecuzione del programma di buyback 2026 (1,1 miliardi).
L'indebitamento finanziario netto si è attestato a 6,7 miliardi a fine settembre 2026, con un gearing proforma pari al 9%.
Il dividendo straordinario e il buyback
Sulla base dei risultati e il miglioramento delle proiezioni sui flussi di cassa per l'intero esercizio 2026 (16,5 miliardi), il gruppo ha deliberato la distribuzione a dicembre di un dividendo straordinario di 0,46 euro per azione (circa 1,3 miliardi).
Inoltre, la società ha deciso un ulteriore incremento del 12% del programma di buyback, che sale a 3,8 miliardi.
Infine, la produzione organica di oil &gas è aumentata del 7% a 1,83 milioni di boe/g e il gruppo alza la stima per l'anno a +6-7 per cento.
Risultati oltre le attese degli analisti
Gli analisti di Equita definiscono “molto solidi” i risultati del terzo trimestre di Eni, oltre che “superiori alle attese a livello di utili, con generazione di cassa sostanzialmente in linea”.
“Il Net Income adjusted di 2,8 miliardi supera del 13% le nostre stime e il consensus, registrando una crescita del 125% anno su anno (rispetto al +99% atteso), grazie a uno scenario commodity favorevole (Brent 97 dollari al barile, +40% yoy; TTF 63 euro/MWh, +95% yoy; SERM 28 dollari/bbl vs 9 dollari/bbl nel terzo trimestre 2025), cambi leggermente positivi e buona performance operativa”.
Anche il CFFO adjusted, pari a 4,29 miliardi (+30% yoy), risulta “in linea con le attese, mentre il capex organico si attesta a 1,35 miliardi (-32% yoy), sotto i 1,62 miliardi stimati”, aggiungono dalla sim, sottolineando che anche il dividendo straordinario (1,3 miliardi) risulta superiore alla loro stima (1 miliardo).
“Riteniamo i risultati positivi per il titolo: il beat operativo, soprattutto nella raffinazione e in Enilive, e la crescita upstream confermano la capacità di Eni di catturare lo scenario favorevole. Il miglioramento del CFFO/FCF e il gearing ai minimi storici sostengono una remunerazione complessiva del 2026 di circa 8,5 miliardi, tra dividendi ordinari, straordinari e buyback. Il maggiore contributo delle partecipazioni upstream, insieme ai progressi nell'esplorazione (1,23 miliardi boe scoperti YTD) e nella valorizzazione degli asset attraverso il modello satellitare, rafforzano inoltre la visibilità sulla crescita e sulla generazione di cassa”, concludono da Equita, mantenendo la raccomandazione buy sulle azioni Eni, con target price a 29 euro.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!