Europa, con l'AI un commercio da 572 miliardi ma cresce la dipendenza dall’Asia
L’Europa non è soltanto una spettatrice della rivoluzione dell’AI. Il commercio europeo di beni che rendono possibile lo sviluppo dell’AI vale 572 miliardi di euro l’anno, circa l’11% degli scambi globali di merci dell’UE. Dietro questa presenza significativa emergono però squilibri profondi: crescente dipendenza dai fornitori asiatici, forte esposizione alla Cina e vantaggi competitivi concentrati soprattutto tra Paesi Bassi e Germania.
Indice dei contenuti
L’Europa scopre il suo ruolo nella catena globale dell’AI
La narrazione dominante sulla rivoluzione dell’intelligenza artificiale (AI) assegna ruoli piuttosto definiti alle principali aree economiche del mondo: gli Stati Uniti guidano gli investimenti nelle infrastrutture AI, l’Asia produce e fornisce una quota rilevante dei beni necessari a sostenerne lo sviluppo, mentre l’Europa resta ai margini. Nel luglio 2026, parlando del boom dell’intelligenza artificiale, l’economista e premio Nobel Philippe Aghion aveva sintetizzato questa preoccupazione sostenendo che l’Europa dovesse “svegliarsi”.
Il report di S&P Global Ratings (S&P) restituisce un quadro più articolato. L’Europa sta infatti ridefinendo il proprio ruolo nel boom dell’AI, passando da quella che viene percepita come una posizione da spettatrice a quella di fornitore specializzato di beni intermedi. L’impronta commerciale europea nei prodotti che rendono possibile lo sviluppo dell’intelligenza artificiale raggiunge dimensioni tutt’altro che marginali.
Secondo S&P, il commercio annuale dell’Europa con il resto del mondo in questa categoria, sommando esportazioni e importazioni, raggiunge 572 miliardi di euro. Nel 2025 il saldo commerciale presenta un deficit di 18 miliardi, mentre l’intero perimetro dei beni AI-enabling rappresenta circa l’11% del commercio globale di merci dell’Europa.
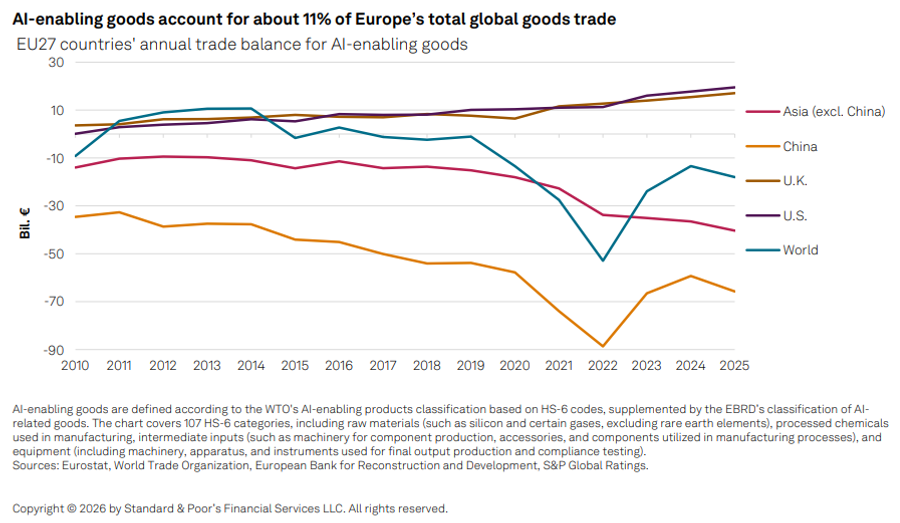
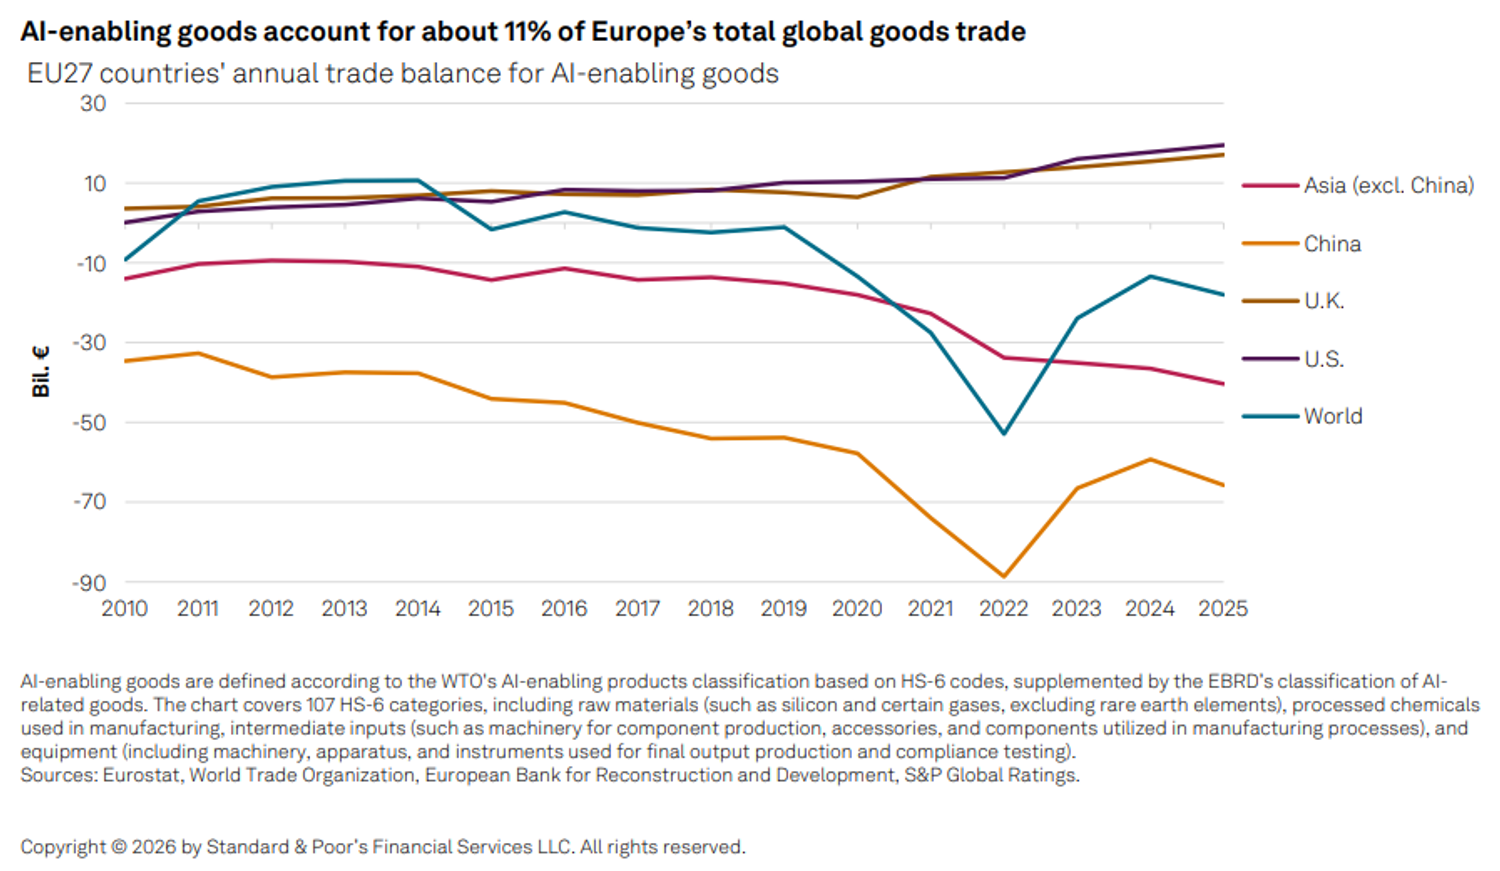
Definire con precisione cosa rientri in questo commercio è essenziale per interpretare i numeri. S&P parte dalla classificazione dell’Organizzazione mondiale del commercio, che comprende 104 categorie di prodotti a sei cifre del sistema armonizzato HS-6 legate allo sviluppo e alla produzione delle tecnologie AI, dalle materie prime fino ai macchinari specializzati. A questa base viene aggiunta la classificazione della Banca europea per la ricostruzione e lo sviluppo, che introduce altre tre categorie rilevanti per l’implementazione dell’intelligenza artificiale, tra cui dispositivi ottici utilizzabili nella computer vision e strumenti di controllo capaci di fornire input ai sistemi automatizzati dall’AI. Il paniere complessivo arriva così a 107 categorie HS-6.
Il perimetro comprende materie prime come il silicio e alcuni gas industriali, ma non le terre rare secondo la metodologia WTO, oltre a prodotti chimici trasformati fondamentali per la produzione di semiconduttori, input intermedi come componenti, accessori e macchinari utilizzati per fabbricare semiconduttori e, infine, apparecchiature specializzate necessarie a sviluppare, implementare e testare l’AI.
La stessa S&P invita però a interpretare questa classificazione con cautela. Alcune categorie, come laptop e apparecchiature che consentono lo scambio di dati ad alta velocità, hanno applicazioni molto più ampie e non sono destinate esclusivamente all’intelligenza artificiale. Includerle potrebbe quindi sovrastimare la componente specificamente attribuibile all’AI. Escluderle, all’opposto, rischierebbe di sottostimare la quantità di infrastrutture e apparecchiature che rendono concretamente possibile l’adozione dell’intelligenza artificiale. La scelta metodologica incide anche sui rapporti commerciali bilaterali: eliminando queste categorie, il deficit europeo misurato nei confronti delle economie asiatiche diminuirebbe sensibilmente.
La dipendenza dall’Asia continua a crescere
Dietro i 572 miliardi di euro di scambi emerge una seconda caratteristica: il commercio europeo di beni legati all’AI è fortemente concentrato in poche categorie di prodotti.
Nel 2025 circa un terzo delle esportazioni europee comprese nel perimetro individuato da S&P proviene da appena cinque categorie HS-6. Al primo posto si trovano i wafer steppers, i macchinari utilizzati nella fotolitografia, con esportazioni per 24 miliardi di euro, equivalenti all’8,6% del totale. Seguono i circuiti integrati elettronici con 17,3 miliardi, pari al 6,2%, e i server con 17 miliardi, anch’essi corrispondenti al 6,2%.
La concentrazione è ancora maggiore sul versante delle importazioni. Circa due quinti del totale sono riconducibili a sole cinque categorie. A dominare sono i macchinari che consentono lo scambio di dati ad alta velocità, con 33 miliardi di euro e l’11,2% delle importazioni, e i laptop, che raggiungono 30,6 miliardi e il 10,4%.
La geografia degli scambi rivela poi una chiara inclinazione verso l’Asia, soprattutto per le importazioni. S&P individua nel 2016 un momento simbolico della maturazione dell’AI, segnato dalla diffusione degli assistenti vocali, dal successo di DeepMind di Google nel gioco Go e dalla nascita di OpenAI. Da allora, le importazioni europee dall’Asia esclusa la Cina sono aumentate in maniera marcata. L’aggregato utilizzato nello studio comprende 31 Paesi asiatici, mentre la Cina viene analizzata separatamente.
Questa configurazione riflette una supply chain nella quale la produzione di memorie è concentrata in Corea del Sud, gli acceleratori per l’AI arrivano da Taiwan e altre economie, come la Malaysia, offrono ulteriore capacità di assemblaggio.
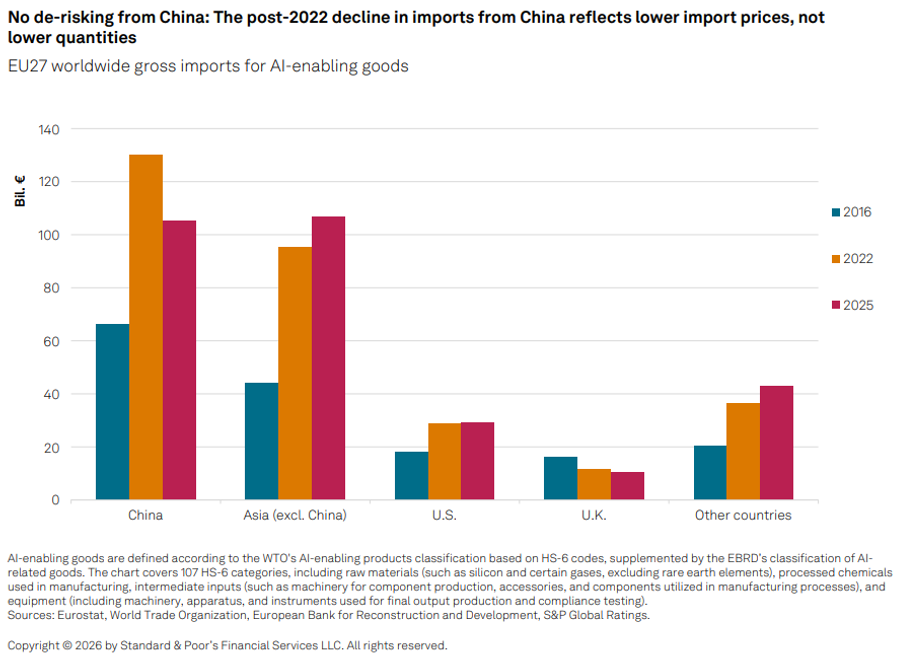
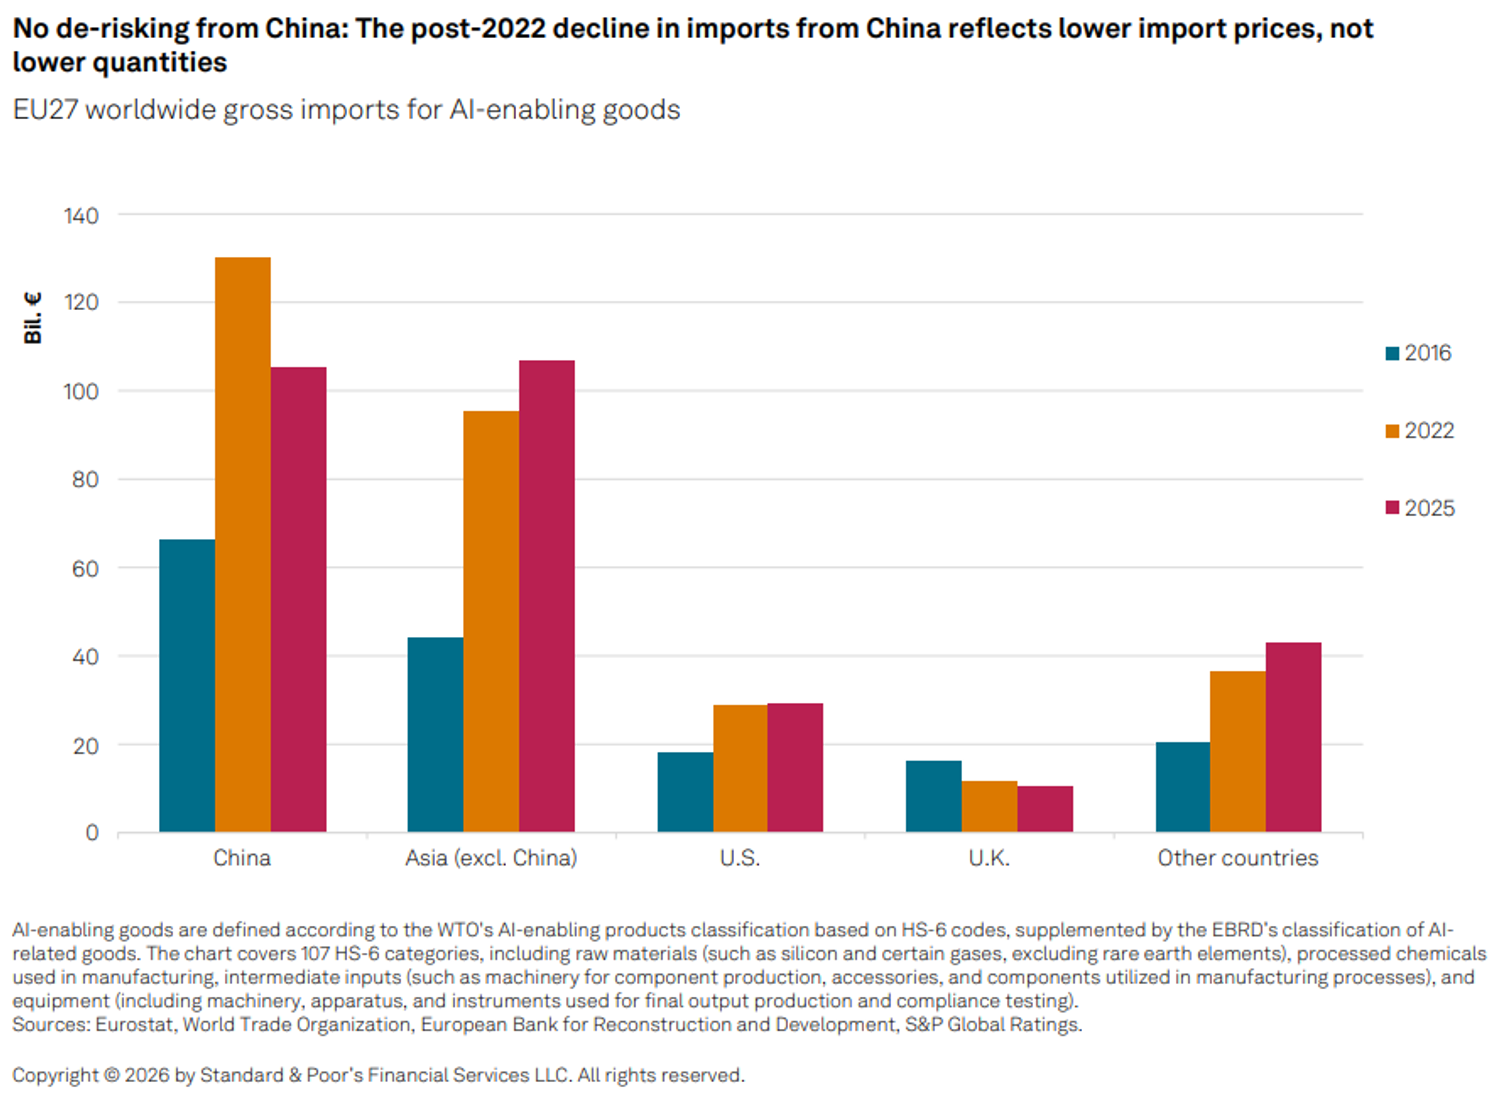
Un elemento particolarmente rilevante riguarda proprio Pechino. A prima vista, il calo delle importazioni europee dalla Cina osservato dal 2022 potrebbe essere interpretato come una progressiva riduzione della dipendenza. Per S&P, i dati non sostengono questa conclusione. La diminuzione in valore è spiegata dalla riduzione dei prezzi delle esportazioni cinesi, non da un deciso spostamento verso fornitori alternativi.
In termini quantitativi, infatti, le importazioni europee dalla Cina sono aumentate del 14% dal 2022. Inoltre, il deficit commerciale dell’Europa nei confronti dell’Asia continua ad ampliarsi. Le evidenze di un forte processo di de-risking dai fornitori cinesi restano quindi deboli.
Fotolitografia e semiconduttori sono i punti di forza europei
La dipendenza dalle importazioni asiatiche rappresenta soltanto una parte della storia. L’Europa conserva infatti vantaggi comparati importanti in alcuni passaggi critici della catena produttiva dell’intelligenza artificiale.
Le principali dipendenze dalla Cina e dalle altre economie asiatiche riguardano apparecchiature che rendono possibile l’AI, tra cui laptop, macchinari per lo scambio di dati ad alta velocità, server e circuiti integrati elettronici. Allo stesso tempo, secondo S&P, l’Europa mostra punti di forza significativi nel saldo commerciale dei wafer steppers utilizzati nella fotolitografia, nell’assemblaggio dei circuiti stampati PCB e nella produzione di componenti destinati ai macchinari per la fabbricazione dei semiconduttori.
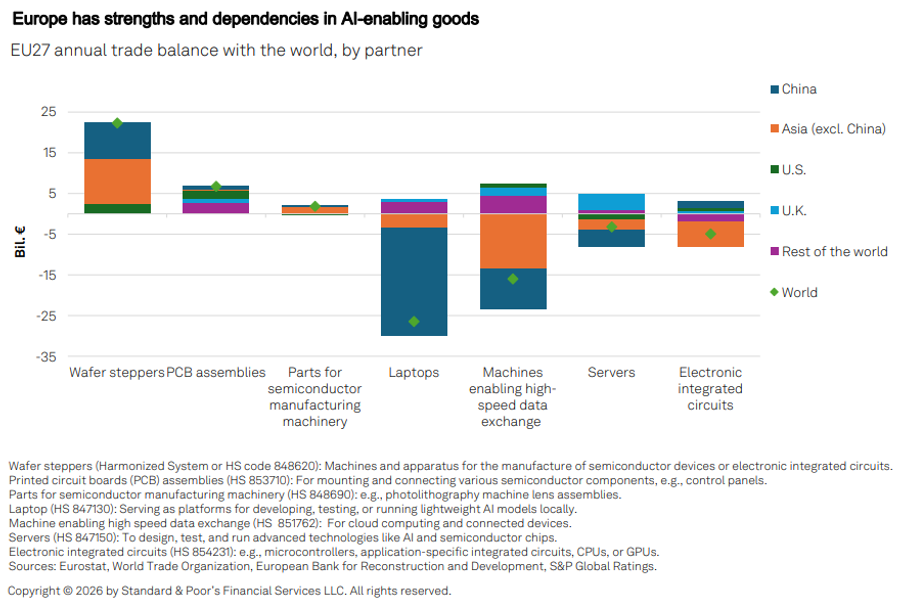
I wafer steppers sono strumenti di precisione utilizzati per imprimere i pattern sui wafer di silicio durante la fabbricazione dei chip, rendendo possibile la produzione di circuiti integrati come CPU e GPU. Gli assemblaggi PCB costituiscono invece la piattaforma sulla quale vengono montati e collegati i diversi componenti, distribuendo energia e dati all’interno dei dispositivi, per esempio tra CPU, GPU e memoria. I componenti destinati ai macchinari per semiconduttori comprendono a loro volta elementi essenziali per fotolitografia, fabbricazione dei wafer e processi di incisione, contribuendo sia alla costruzione sia al funzionamento affidabile di queste apparecchiature.
Anche le tre categorie HS-6 relative ai dispositivi ottici per la computer vision aggiunte sulla base della classificazione EBRD generano un surplus commerciale per l’Europa, sebbene il loro peso sia marginale rispetto agli altri punti di forza individuati.
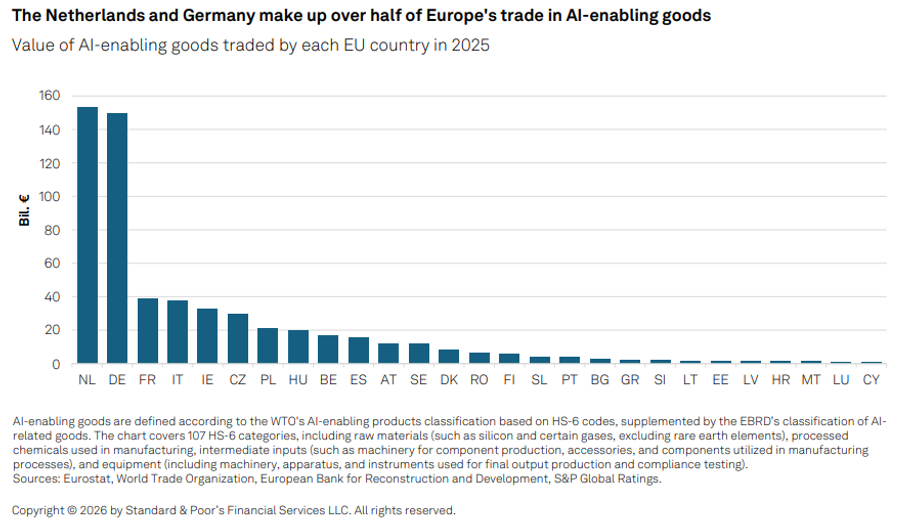
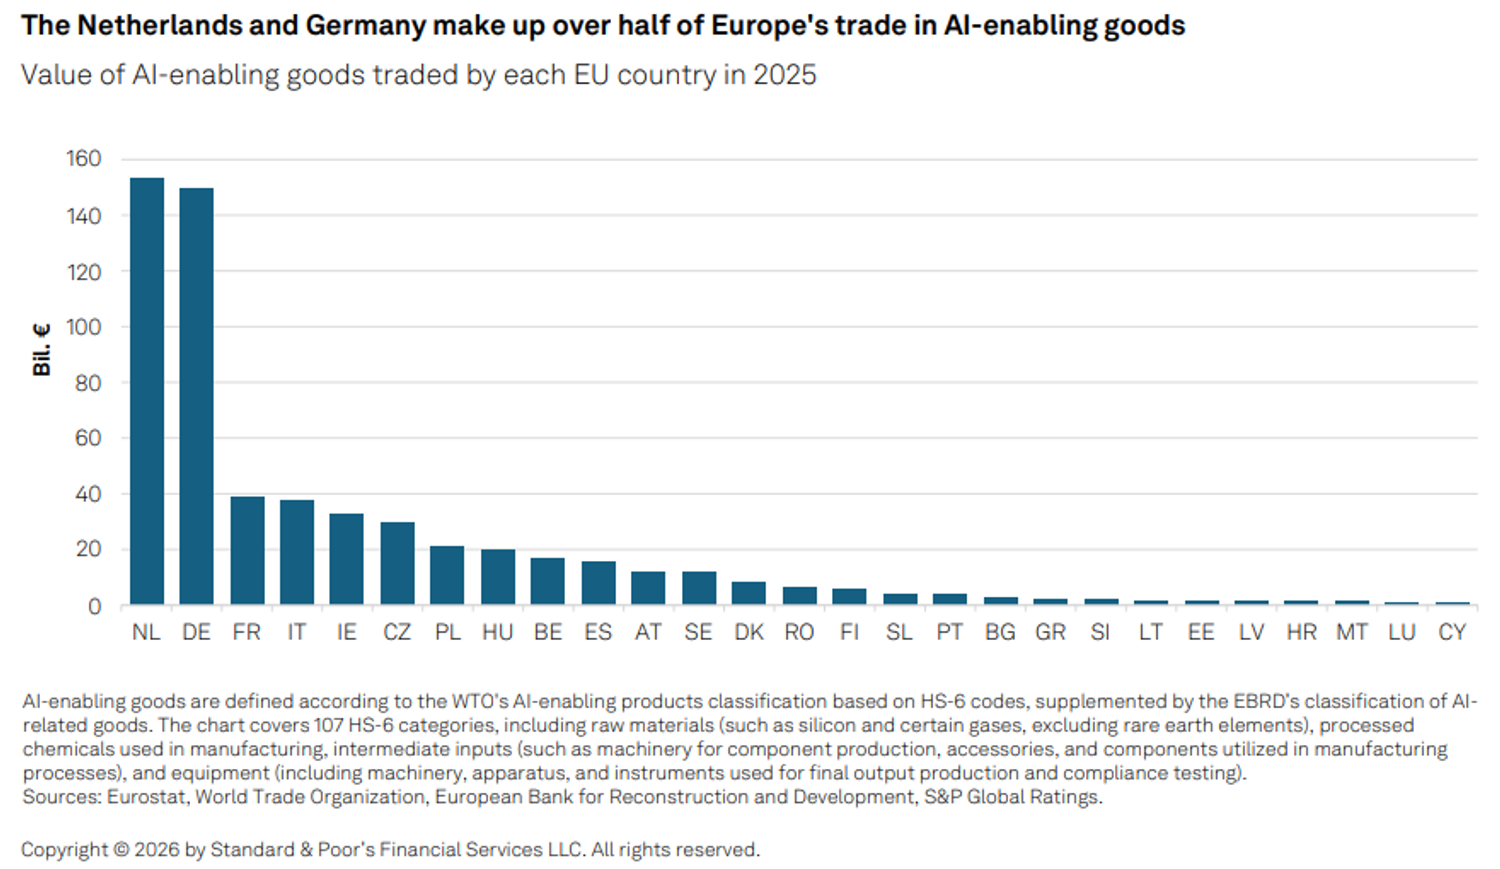
Questi vantaggi competitivi presentano però una caratteristica fondamentale: sono estremamente concentrati dal punto di vista geografico. Appena sette Paesi dell’Unione europea rappresentano circa l’80% dell’intero commercio comunitario di beni legati all’intelligenza artificiale. Paesi Bassi e Germania, da soli, concentrano il 53%.
Il peso olandese deriva in larga misura dalla posizione dominante di ASML Holding nella fotolitografia. La forza tedesca è invece concentrata nell’assemblaggio dei PCB ed è sostenuta da un ecosistema industriale regionale più ampio. Quest’ultimo non comprende soltanto i grandi gruppi industriali tedeschi: vi partecipano numerose aziende di medie dimensioni appartenenti al Mittelstand, con una catena produttiva che si estende anche in altri Paesi europei, una caratteristica tipica delle supply chain del continente.
La fotografia che emerge è quindi quella di un’Europa che non domina l’intera filiera dell’AI, ma occupa posizioni specializzate e difficilmente trascurabili in alcuni snodi industriali fondamentali.
La doppia esposizione alla Cina aumenta i rischi
La concentrazione non riguarda soltanto il luogo in cui vengono prodotti i beni. Si manifesta anche nelle destinazioni delle esportazioni europee. Secondo S&P, un numero ristretto di aziende ed ecosistemi industriali genera il surplus commerciale europeo nei beni intermedi che rendono possibile l’intelligenza artificiale. Allo stesso tempo, il commercio di questo segmento è fortemente orientato verso l’Asia.
La Cina, in particolare, assorbe circa il 40% del surplus commerciale europeo nei wafer steppers. Questo crea una relazione di dipendenza che funziona in entrambe le direzioni. A monte, l’Europa importa dalla Cina apparecchiature necessarie a sostenere lo sviluppo dell’intelligenza artificiale. A valle, esporta verso il mercato cinese strumenti critici per la fotolitografia.
La doppia esposizione assume un significato particolare in un contesto caratterizzato da crescenti tensioni commerciali e tecnologiche. Un’ulteriore escalation delle restrizioni che coinvolgono la Cina potrebbe rendere vulnerabili alcune parti del settore tecnologico europeo, proprio perché le dipendenze interessano contemporaneamente importazioni ed esportazioni.
Esiste poi un secondo rischio. La specializzazione europea è concentrata in un insieme relativamente ristretto di beni intermedi. Eventuali cambiamenti della frontiera tecnologica potrebbero quindi modificare il valore strategico delle competenze e delle produzioni nelle quali oggi il continente presenta un vantaggio comparato. Per S&P, la combinazione tra esposizione commerciale alla Cina e specializzazione circoscritta rappresenta dunque una vulnerabilità specifica dell’ecosistema tecnologico europeo.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
