Fed, Bank of America sposta i rialzi a dicembre e a marzo 2027
Dopo la pausa decisa ieri dalla Federal Reserve, la banca americana rivede il calendario della stretta: niente più mossa a ottobre, ma due rialzi a dicembre 2026 e marzo 2027, con il tasso terminale confermato al 4,25%-4,5%.
Indice dei contenuti
La nuova previsione di BofA: due rialzi, ma più diluiti
Bank of America ha aggiornato le proprie attese sulla Federal Reserve dopo la riunione di ieri, mercoledì 28 ottobre, in cui la banca centrale ha lasciato i tassi fermi al 3,75%-4%.
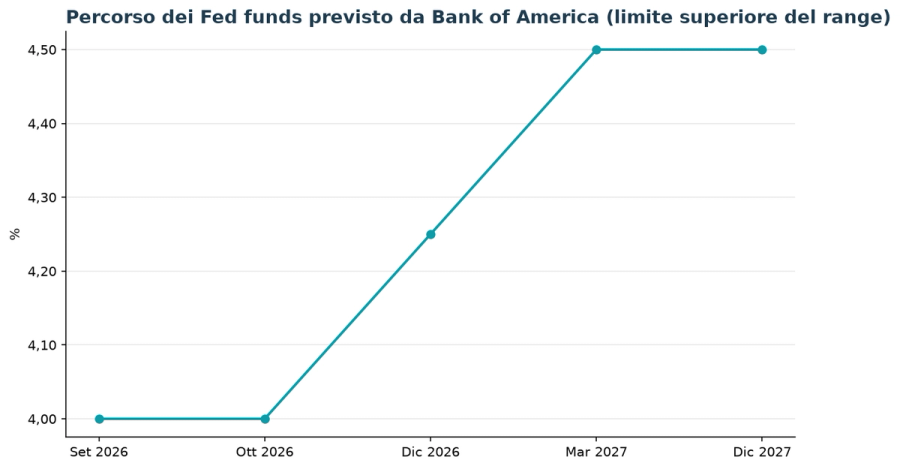
Gli economisti della banca prevedono ora due ulteriori rialzi da 25 punti base, il primo a dicembre 2026 e il secondo a marzo 2027. In precedenza BofA si aspettava le due mosse già a ottobre e a dicembre.
Il punto di arrivo non cambia: il tasso terminale resta fissato al 4,25%-4,5%, livello che secondo la banca verrà mantenuto fino alla fine del 2027.
Secondo BofA il comunicato della Fed segnala la volontà di muoversi con lentezza, probabilmente a ritmo trimestrale, perché il comitato non è sicuro di quanto la politica monetaria sia già restrittiva.
Warsh evasivo su dicembre: «rischia di perdere rilevanza»
In conferenza stampa il presidente della Fed Kevin Warsh ha indicato l'irrigidimento delle condizioni finanziarie come prova che il rialzo di settembre sta producendo l'effetto desiderato.
Non si è però pronunciato sulla riunione di dicembre, un silenzio che BofA giudica «dovish», dal momento che i mercati prezzano un rialzo. I future sui Fed funds assegnano circa l'85% di probabilità a un aumento di 25 punti base nella riunione del 9 dicembre.
«Pensiamo che rischi di perdere rilevanza a meno che non sia disposto a guidare o a sorprendere i mercati», scrive la banca. Warsh ha ribadito di non credere nella forward guidance se non in circostanze eccezionali.
La decisione di ieri è passata con 10 voti contro 2: la governatrice Lisa Cook e la presidente della Fed di Cleveland Beth Hammack avrebbero preferito un rialzo immediato di un quarto di punto.
La curva dei Treasury boccia la credibilità anti-inflazione
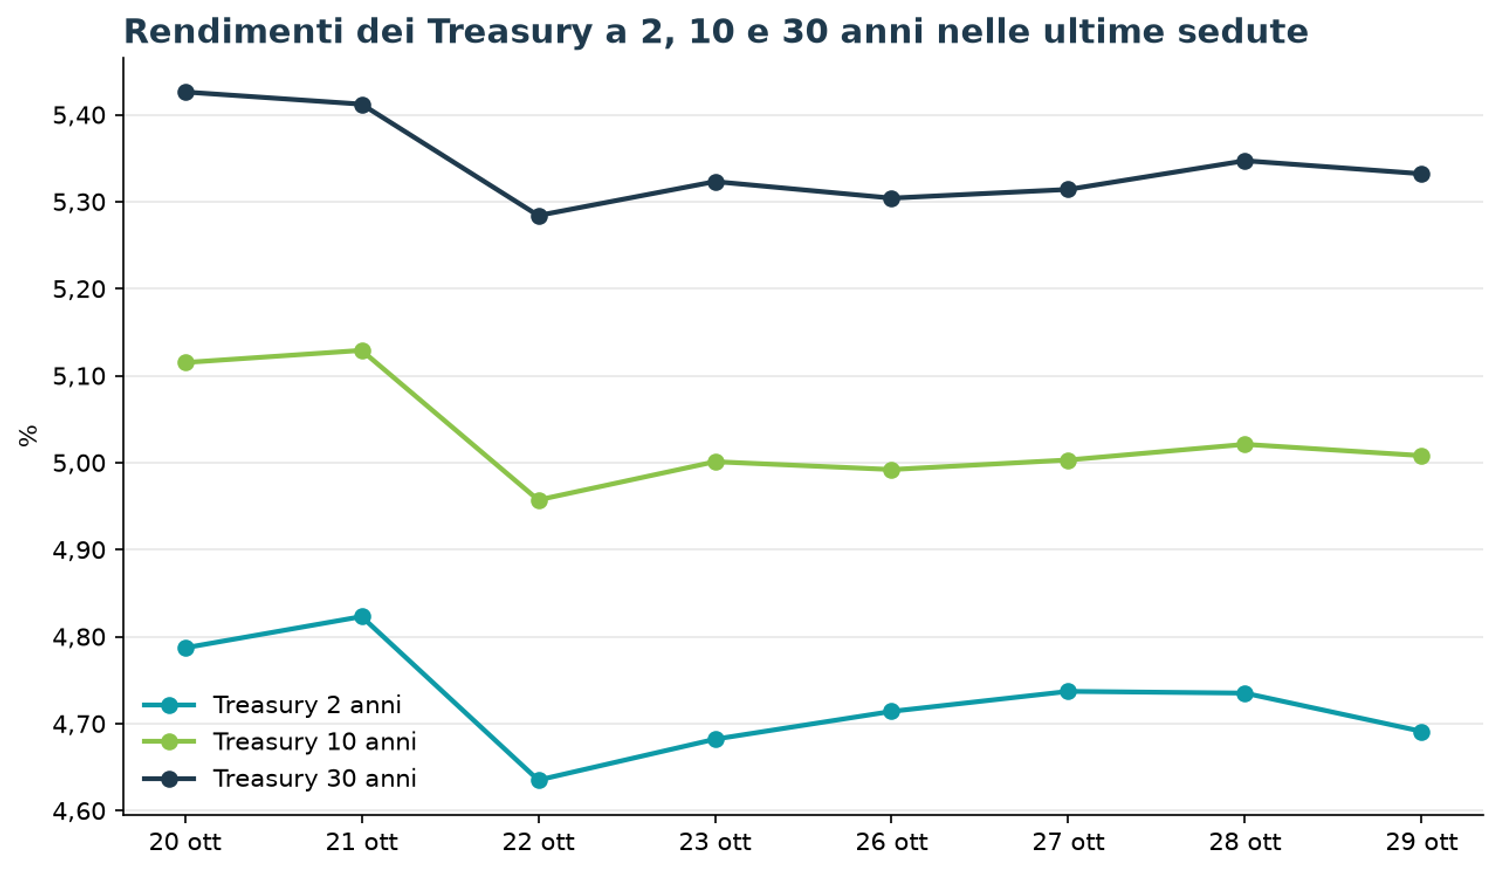
La reazione del mercato obbligazionario è stata un cosiddetto «twist steepening»: dall'inizio della conferenza stampa il rendimento del Treasury a 2 anni è sceso di 6 punti base, mentre quello a 30 anni è salito di 4 punti base.
Per BofA «il forte irripidimento del tratto 2-30 anni riflette un mercato obbligazionario che non ha visto Warsh come credibile nella lotta all'inflazione».
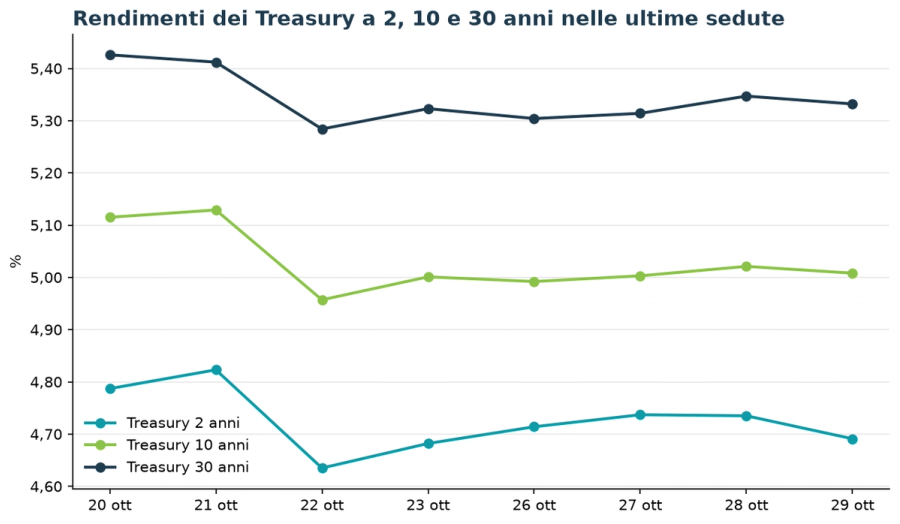
I numeri di chiusura di ieri lo confermano: il biennale ha terminato al 4,735% dopo un massimo di seduta al 4,789% toccato prima della decisione, mentre il trentennale è salito al 5,347% (massimo a 5,381%). Il decennale ha chiuso al 5,021%, con una punta al 5,054%, poco sotto il picco del 15 settembre a 5,04%, il livello più alto dal luglio 2007.
Lo spread tra 2 e 30 anni è così passato da circa 58 punti base di martedì a 61 in chiusura di mercoledì, e nelle contrattazioni di oggi, giovedì 29 ottobre, si è allargato ulteriormente a circa 64 punti base: il biennale è sceso in area 4,69%, il decennale al 5,01% e il trentennale al 5,33%.
La banca mantiene la propria visione di tassi a breve più alti e di una curva destinata ad appiattirsi nel tempo. Segnala inoltre che rendimenti elevati sulle scadenze lunghe aumentano il rischio di un taglio dell'offerta di titoli a lunga durata nel prossimo annuncio di rifinanziamento del Tesoro.
Dollaro: debolezza di breve, sostegno di lungo periodo
Il biglietto verde ha ceduto tra lo 0,2% e lo 0,3% durante la riunione, penalizzato dall'assenza di segnali chiari su dicembre.
BofA però legge la frenata in chiave positiva per la valuta: un percorso di stretta inizialmente più lento potrebbe costringere la Fed a tenere i tassi alti più a lungo, un fattore che nel tempo sosterrebbe il dollaro.
I dati usciti oggi, giovedì 29 ottobre, vanno nella direzione della banca: l'inflazione PCE di settembre è salita al 3,6% annuo dal 3,4% di agosto (+0,5% sul mese) e la componente core al 3,1% dal 3% (+0,3% mensile), mentre il PIL del terzo trimestre è cresciuto del 3,4% annualizzato contro il 3,2% atteso.
Numeri che non tolgono dal tavolo il rialzo di dicembre e che hanno riportato l'indice del dollaro sopra quota 102, annullando il ripiegamento di ieri.
Per gli investitori il messaggio è duplice. Da un lato il ciclo di rialzi non è finito, con un altro mezzo punto atteso entro la primavera; dall'altro, la cautela di Warsh e i due dissensi interni rendono la riunione del 9 dicembre, con le nuove proiezioni, il vero banco di prova della credibilità della banca centrale, a cui si arriverà passando per le elezioni di metà mandato del 3 novembre.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
