Fed verso il primo rialzo dei tassi da luglio 2023, una nuova stretta spinta da inflazione, lavoro ed economia
La Fed si prepara a una nuova stretta monetaria mentre inflazione, energia, piena occupazione e forza dell’economia americana continuano a esercitare pressione sui prezzi. Sullo sfondo restano il boom degli investimenti nell’IA, condizioni finanziarie ancora accomodanti e il nodo del tasso neutrale. Per Kevin Warsh, la decisione rappresenta anche un delicato test di credibilità.
Indice dei contenuti
Inflazione ed energia spingono la Fed verso la stretta
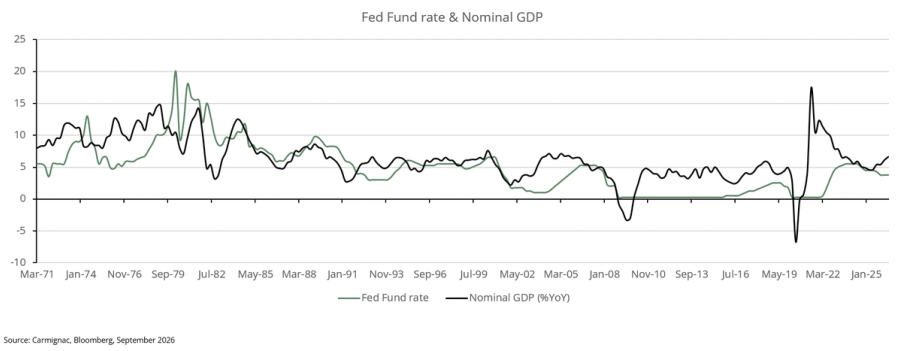
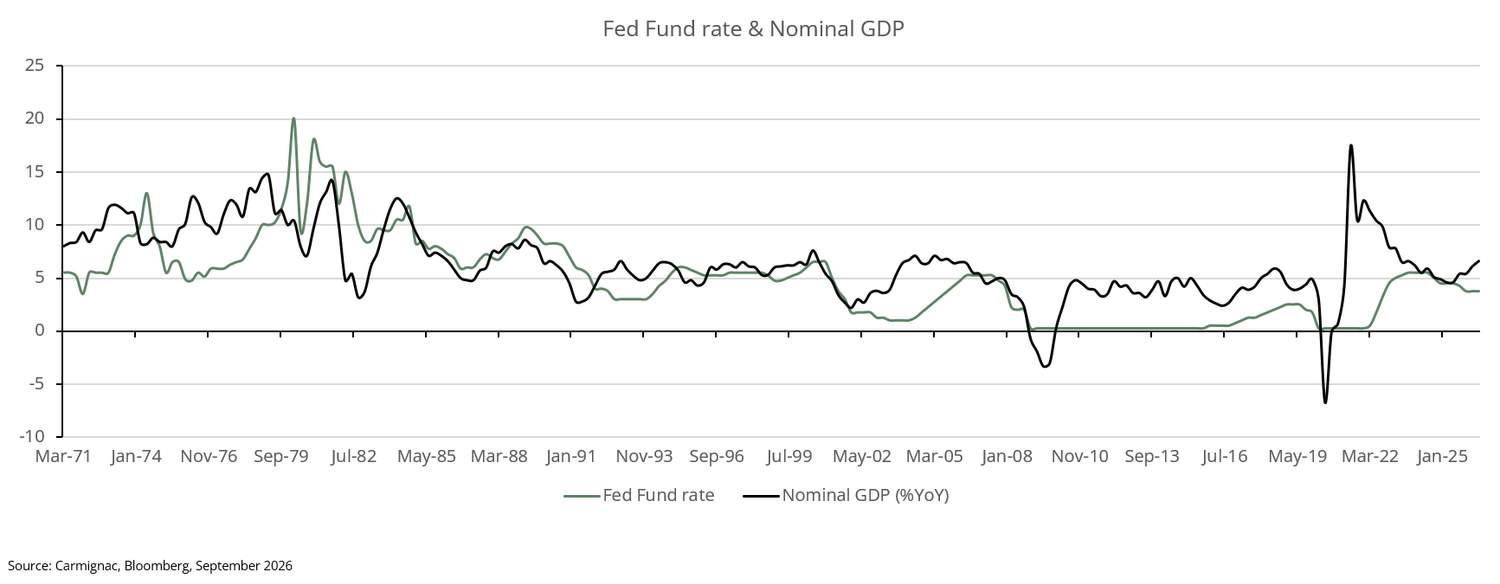
È ampiamente atteso che questa sera la Federal Reserve (Fed) aumenti i tassi di riferimento di 25 punti base, portandoli nel range target del 3,75%-4,00%.
Come si legge nel commento a cura di Kevin Thozet, membro del comitato investimenti di Carmignac, la combinazione di un’inflazione superiore al target, dell’aumento dei prezzi dell’energia e delle materie prime, della piena occupazione e di un’economia eccezionalmente solida suggerisce che la Fed debba inasprire la propria politica monetaria.
Sul fronte dell’inflazione, sia l’inflazione complessiva (headline inflation), pari allo 0,4% su base mensile (3,4% su base annua), sia l’inflazione core, pari allo 0,3% su base mensile (2,4% su base annua), rimangono ben al di sopra dell’obiettivo. Il PCE core, il principale indicatore utilizzato dalla Fed per misurare l’inflazione di fondo, corre addirittura più velocemente del CPI core, al 3,3% su base annua, ovvero 130 punti base al di sopra dell’obiettivo.
Si tratta di un problema di lunga durata, spiega Thozet, che persiste ormai da 5 anni e mezzo, e Kevin Warsh è stato molto esplicito al riguardo. Anche un altro importante esponente della Fed, Christopher Waller, ha dichiarato che la sua decisione dipenderà dagli ultimi dati sull’inflazione, che sono risultati elevati.
Materie prime e lavoro aumentano le pressioni sui prezzi
Guardando al futuro, sottolinea Thozet, l’inflazione alimentare è rimasta contenuta, al 2,6% su base annua, ma i prezzi delle materie prime agricole indicano una possibile accelerazione verso il 4% all’inizio del prossimo anno. Nel frattempo, i prezzi dell’energia continuano a raggiungere nuovi massimi e l’Iran continua a fare leva sui propri alleati nella regione per aumentare la pressione sugli Stati Uniti in vista delle elezioni di metà mandato. Alimentari e carburanti stanno alimentando il fuoco dell’inflazione.
Per quanto riguarda i beni core, osserva Thozet, una serie di shock dal lato dell’offerta (nell’energia, negli alimentari, nei trasporti e nelle spedizioni internazionali) combinata con politiche protezionistiche e con un dollaro debole, indica una possibile accelerazione dei prezzi entro la fine dell’anno.
Sul fronte dell’occupazione, il tasso di disoccupazione è al 4,1%, al di sotto di quello che viene generalmente considerato il livello di piena occupazione (4,2%, secondo la stessa Fed).
Secondo Thozet potrebbero inoltre riemergere tensioni sul mercato del lavoro e nuove pressioni salariali, considerato che negli ultimi tre mesi la crescita degli occupati è stata in media di oltre 70.000 posti di lavoro al mese, mentre negli ultimi sei mesi è stata di 100.000 al mese. Nel frattempo, il breakeven occupazionale, cioè la crescita mensile dell’occupazione necessaria per mantenere stabile il tasso di disoccupazione, è molto probabilmente pari a zero, date le attuali politiche statunitensi sull’immigrazione. In questo contesto, precisa Thozet, si prevede che la crescita delle retribuzioni orarie medie acceleri rispetto all’attuale +3,1% su base annua, mentre indicatori anticipatori come l’Atlanta wage tracker suggeriscono che la crescita dei salari potrebbe salire verso il +4%.
Il boom dell’IA e il rebus del tasso neutrale
Tutto ciò sta avvenendo nel contesto di un ciclo economico eccezionalmente forte. L’attuale boom degli investimenti in conto capitale legati all’IA e alla tecnologia sembra immune ai tradizionali fattori ciclici avversi rappresentati dall’aumento dei prezzi e dei rendimenti obbligazionari, spiega Thozet, poiché le aziende tecnologiche rimangono coinvolte in una vera e propria corsa agli armamenti. Gli effetti ricchezza sono particolarmente pronunciati, sostenuti dalla vivacità dei mercati azionari e dall’elevata partecipazione delle famiglie ai mercati finanziari.
Questo è forse illustrato al meglio dal fatto che le condizioni finanziarie negli Stati Uniti sono raramente state così accomodanti, evidenzia Thozet, anche mentre i mercati si aspettano circa 100 punti base di inasprimento nel corso del prossimo anno e i rendimenti obbligazionari continuano a raggiungere nuovi massimi.
Ciò solleva una domanda importante: dove si colloca oggi il tasso d’interesse neutrale, ossia quel livello che non stimola né frena l’attività economica? Gli esponenti della Fed tendono a collocarlo tra il 3,00% e il 3,25%, ma alcune ricerche suggeriscono che, nel ciclo attuale, potrebbe arrivare fino al 4%. Questo implicherebbe, rimarca Thozet, a sua volta, che gli attuali tassi di riferimento siano in realtà accomodanti, anziché restrittivi.
Il delicato test di credibilità per Kevin Warsh
Kevin Warsh si è messo in una posizione difficile per Thozet. Ha iniziato con un discorso d’insediamento decisamente hawkish (restrittivo), per poi assumere un tono più dovish (accomodante) a luglio, un cambiamento che ha provocato un aumento dei rendimenti obbligazionari a più lunga scadenza. Ripetere lo stesso schema, conclude Thozet, dopo aver assunto una posizione più restrittiva a Jackson Hole, danneggerebbe significativamente la sua credibilità e, di riflesso, quella di un’istituzione monetaria con oltre un secolo di storia.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
