Giappone: la BoJ alza i tassi ai massimi da 31 anni, le implicazioni per lo yen
La Bank of Japan porta il tasso ufficiale al livello più alto degli ultimi 31 anni, accelerando un percorso di normalizzazione monetaria che potrebbe modificare equilibri consolidati da decenni. Tra salari in crescita, pressioni sui prezzi e uno Yen ancora debole, il progressivo restringimento del differenziale dei tassi con Stati Uniti ed Europa apre nuovi interrogativi sul futuro degli asset giapponesi e delle strategie di carry trade.
Indice dei contenuti
La BoJ porta i tassi ai massimi da 31 anni
Questa notte il Governatore della Bank of Japan (BoJ) Kazuo Ueda ha annunciato il rialzo del tasso ufficiale giapponese allo 1,25%. È il livello più alto da 31 anni. Precedentemente il paese del sol levante aveva mantenuto costantemente il tasso a 0% (o sotto tale livello) per 8 anni, da inizio 2016 fino a marzo 2024. Come si legge nel commento di Marco Turatti, Senior Market Specialist di Capital.com, se lasciamo da parte un breve periodo compreso fra il 2006 ed il 2008, la politica monetaria di tassi prossimi allo zero è stata parte intrinseca della situazione economica giapponese dal 1999.
Questo rialzo era ampiamente previsto dagli analisti, almeno secondo diversi sondaggi fra cui quello condotto da Cnbc che ha visto il 90% degli intervistati propendere per questa tesi. Nonostante 2 dei 9 membri della BoJ abbiano votato contro, nominalmente Toichiro Asada e Ayano Sato, entrambi indicati dalla premier Sanae Takaichi pochi mesi fa, rappresenta un’accelerazione netta del percorso restrittivo iniziato nel 2024. La cadenza dei rialzi è stata ogni 6 mesi fino ad ora, questa volta la BoJ ha agito dopo soli 3 mesi dall’ultimo.
Salari e inflazione cambiano lo scenario giapponese
Non sarà una sorpresa per nessuno, spiega Turatti, ma la banca ha citato i rischi per l’inflazione derivanti da prezzi energetici e FX (d’altronde uno Yen molto debole la importa); ha anche citato il fatto che la crescita dei salari potrebbe diffondersi nell’economia sotto forma di effetti secondari sui prezzi.
In Giappone dal 2021 circa si sta assistendo ad un lento ma pare inesorabile cambio: la crescita dei salari ha iniziato ad accelerare (era stata negativa nel corso del 2020), situandosi in varie misurazioni al di sopra del 4% (l’ultima dice +4,7% su base annua).
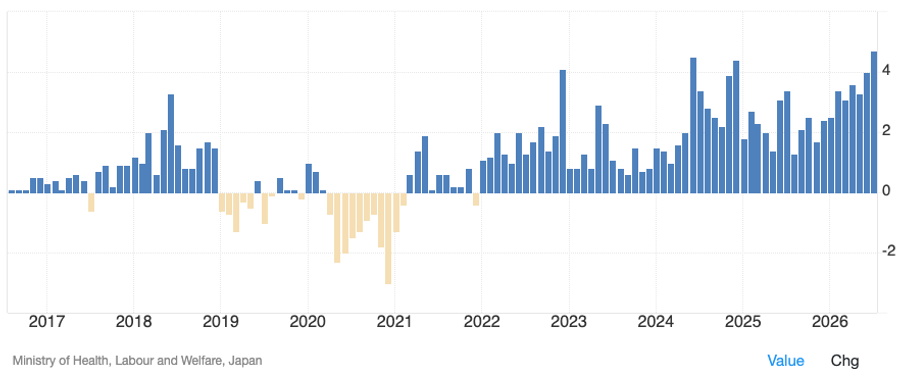
Crescita dei salari su base annua, 2017 - oggi, Ministero della Salute, Lavoro e Welfare del Giappone
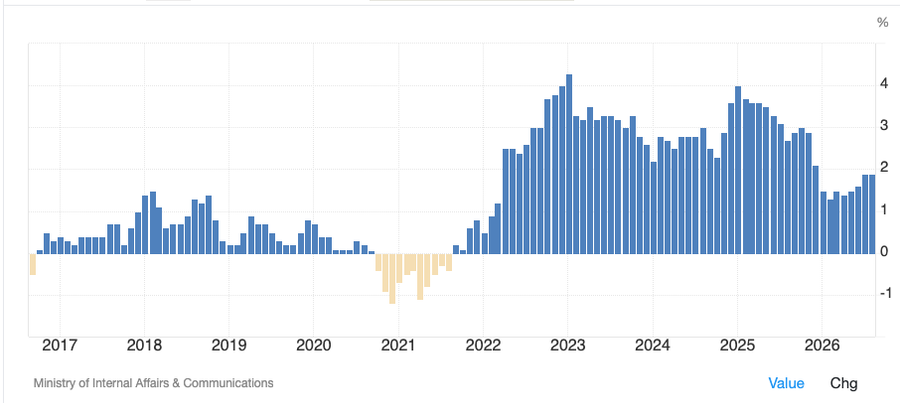
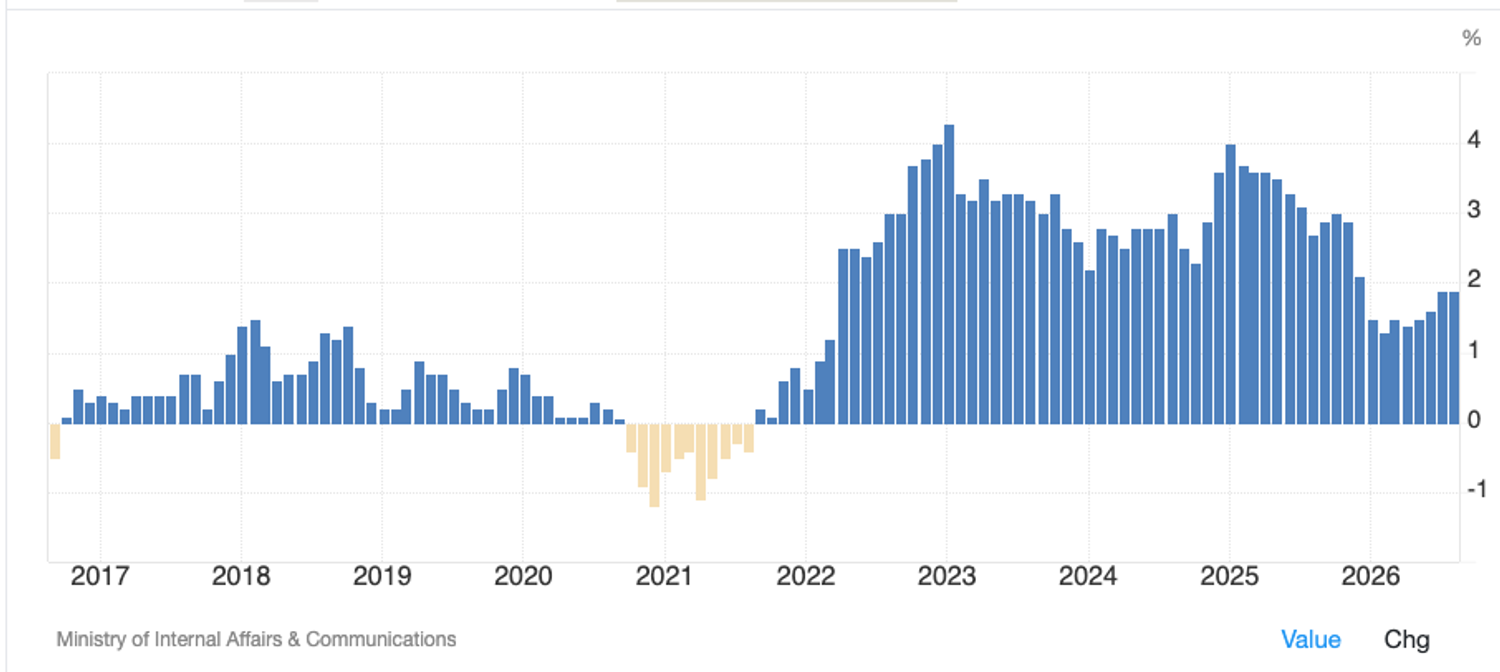
Crescita dei prezzi su base annua, 2017 - oggi, Ministero degli Affari Interni e dell Comunicazioni del Giappone
Allo stesso tempo, evidenzia Turatti, anche i prezzi hanno iniziato ad aumentare raggiungendo picchi oltre il 4%. E qui viene il bello: in Giappone sia l’inflazione headline (1,9%) che quella core (1,7%) sono attualmente al di sotto del 2%, anche in virtù degli aiuti del governo al consumatore (bollette energetiche, taglio della tassa sulla benzina, sgravi Irpef).
Lo Yen reagisce al rialzo e cambia il quadro dei tassi
Secondo Turatti questo è un punto da considerare con attenzione osservando la reazione dello Yen alla decisione di oggi: si sta svalutando contro il Dollaro Usa di oltre l’1% a quasi 158. L’altro è il dissenso dei 2 governatori più vicini alla linea del governo nipponico.
Una cosa ad ogni modo è innegabile: il Giappone sta vivendo un processo di normalizzazione monetaria. Per decenni, spiega Turatti, lo Yen è stata una delle monete preferite, insieme al Franco Svizzero, per fare carry trade: venderla per finanziarsi a tassi bassi ed investire a tassi più alti su asset in altre valute. Questo in virtù dell'evidente differenziale di tassi con altre economie sviluppate. Ma come si vede nei grafici qua sotto, sia in termini di tasso ufficiale che in termini di rendimenti sui 2y o 10y, la differenza con Europa e Stati Uniti si sta velocemente assottigliando.
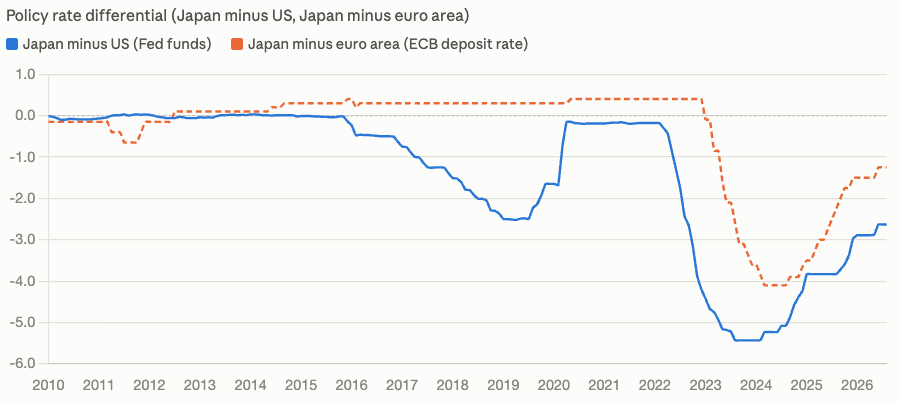
Differenziale tasso overnight Giappone, US, Zona Euro, dati elaborati da Capital.com
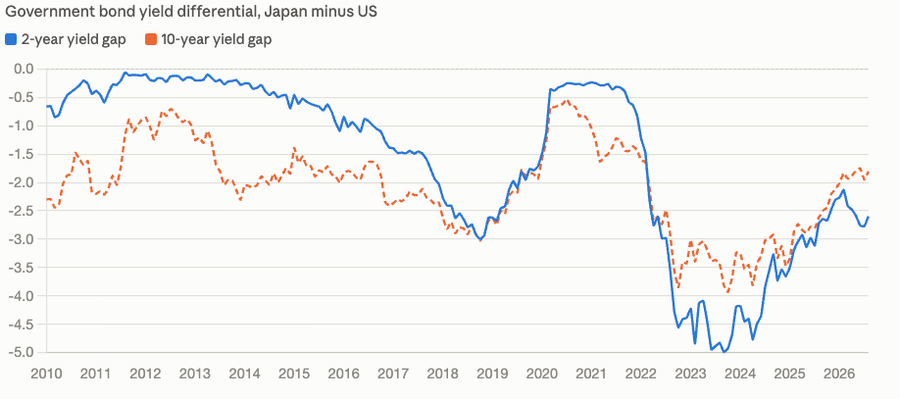
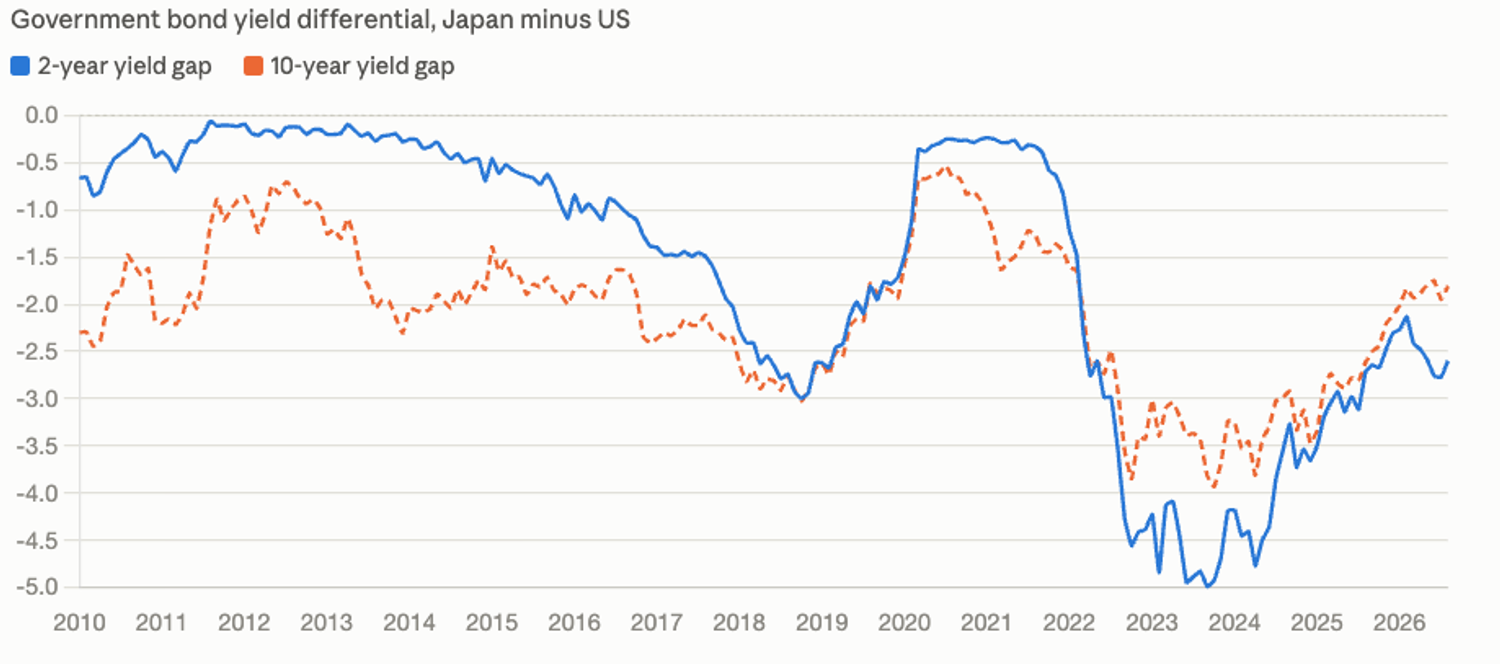
Differenziale rendimenti obbligazioni a 2 e 10 anni, JP-EU, JP-US, dati elaborati da Capital.com
La normalizzazione può cambiare il carry trade sullo Yen
Il percorso affinché investire su asset giapponesi diventi chiaramente vantaggioso è forse ancora lungo, precisa Turatti, anche in virtù della debolezza perdurante dello Yen che abbiamo visto in passato svalutare gli investimenti esteri nel tempo.
Ma l’aumento dei tassi obbligazionari ha il potenziale di favorire maggiore stabilità e forza nel tasso di cambio dello Yen ed eventualmente innescare un processo virtuoso ancora non pienamente in atto in questi mesi. Questo, conclude Turatti, potrebbe portare in futuro a non considerare più la moneta del paese del sol levante come quella ideale da vendere in strategie di carry trade.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
