Gli Stati Uniti continuano a beneficiare di diversi vantaggi strutturali

Per gran parte degli ultimi due decenni, i livelli crescenti di debito sembravano non avere quasi conseguenze, ma oggi lo scenario potrebbe essere in fase di cambiamento strutturale. A complicare lo scenario vediamo l’impennata delle emissioni societarie degli hyperscaler, anche se riteniamo che si tratti di una situazione di pressione, non di una crisi del credito
A cura di Antonio Tognoli, Responsabile Macro Analisi e Comunicazione presso Corporate Family Office SIM
Giornata di consolidamento dopo una settimana particolarmente intensa, segnata dalle decisioni di Fed e Bank of England e da indicatori ad alto impatto come le vendite al dettaglio americane. I dati in arrivo non sono destinati a stravolgere il quadro, ma possono offrire segnali utili sulla tenuta dell’attività economica proprio in un momento in cui i mercati restano attenti all’equilibrio tra crescita e offerta di debito. Negli Stati Uniti l’attenzione si concentrerà principalmente sulla produzione industriale di agosto e sul tasso di utilizzo della capacità produttiva. Le attese puntano ad un avanzamento mensile intorno allo 0,3%, in leggero miglioramento rispetto al mese precedente, con la capacity utilization stabilizzata in area 76,4%. Si tratta di numeri che, se confermati, rafforzerebbero l’idea di un’economia ancora capace di mostrare resilienza, soprattutto sul fronte manifatturiero. Un risultato in linea o superiore alle stime contribuirebbe a contenere i timori di un rallentamento più marcato e potrebbe offrire un lieve sostegno ai rendimenti, in un contesto già caratterizzato da un’offerta abbondante di titoli di Stato e corporate. Al contrario, un’eventuale delusione rischierebbe di alimentare le aspettative di un percorso monetario più accomodante da parte della Federal Reserve nei prossimi mesi. Accanto a questi dati, l’indice anticipatore del Conference Board (Leading Economic Index) di agosto, atteso in variazione contenuta intorno a +0,1%, avrà un valore più qualitativo che quantitativo. Eventuali segnali di ulteriore decelerazione potrebbero pesare sul sentiment, anche se difficilmente basterebbero da soli a modificare in modo significativo il posizionamento di mercato.
Sul fronte europeo, il conto corrente dell’Eurozona di luglio dovrebbe continuare a mostrare un surplus solido, intorno ai 30-31 miliardi di euro in termini destagionalizzati. Si tratta di un elemento strutturale di supporto per l’euro e per i flussi verso gli asset della regione, anche se l’impatto immediato sui mercati tende a essere limitato. Più interessante, invece, sarà il dato sui prezzi alla produzione tedeschi di agosto. Un loro eventuale raffreddamento rafforzerebbe la narrativa di un graduale rientro delle pressioni inflazionistiche, mentre un rimbalzo inatteso terrebbe viva la cautela della BCE.
Giornata che sembra quindi destinata a essere interpretata più in chiave di conferma che di svolta. In un contesto caratterizzato da rendimenti a lungo termine strutturalmente più elevati e da un’offerta di debito ancora elevata sia pubblica sia privata, i mercati continueranno a valutare con attenzione qualsiasi segnale sulla solidità della crescita.
Per gran parte degli ultimi due decenni, i livelli crescenti di debito sembravano non avere quasi conseguenze. I deficit federali si sono ampliati e l’indebitamento delle imprese è aumentato, eppure i rendimenti dei Treasury sono generalmente scesi e gli spread creditizi sono rimasti notevolmente contenuti.
Oggi lo scenario potrebbe essere in fase di cambiamento strutturale. Le esigenze di finanziamento federale degli Stati Uniti continuano a crescere, mentre la spesa in deficit rimane elevata. La spesa netta per interessi ha superato i 1.000 miliardi di dollari annui e ora rivaleggia con la spesa totale per la difesa. Su questo fronte non sembra esserci fine all’orizzonte. Il Congressional Budget Office prevede che il disavanzo dell’anno fiscale 2026 si amplierà fino a circa 2.100 miliardi di dollari. Gli investitori sono sempre più concentrati non solo sul livello del debito in circolazione, ma anche sul ritmo a cui viene emesso nuovo debito e alcuni si interrogano sulla sostenibilità di questa situazione nel lungo periodo.
Questo fenomeno non riguarda solo i Treasury. L’eccesso di emissioni si estende anche al debito societario. Le emissioni di obbligazioni investment-grade (IG) sono in aumento di circa il 40% rispetto all’anno scorso e sono sulla buona strada per un anno da record. Sebbene la domanda di reddito fisso resti solida, l’enorme volume di nuovo debito portato sul mercato sta iniziando a mettere alla prova la capacità degli investitori, in particolare sulla parte lunga della curva dei Treasury e in alcuni settori.
Un driver significativo dell’impennata delle emissioni societarie è rappresentato dagli hyperscaler. Le più grandi società tecnologiche stanno finanziando un’ondata senza precedenti di investimenti in capitale legati all’IA, che ha portato a quasi 280 miliardi di dollari di emissioni di debito da inizio anno. Molti di questi emittenti godono di rating creditizi elevati e hanno intensificato le emissioni di obbligazioni a scadenza più lunga. Di conseguenza, stanno sempre più competendo con i Treasury a lunga scadenza per lo stesso pool di capitale istituzionale — compagnie assicurative, fondi pensione, fondi sovrani e investitori in reddito fisso orientati alla duration — creando un effetto di crowding-out all’interno del reddito fisso di alta qualità.
Fortunatamente, si tratta di una situazione di pressione, non di una crisi del credito. La recente debolezza dei Treasury a lunga scadenza riflette un classico squilibrio tra domanda e offerta e, cosa importante, non costituisce una crisi di solvibilità per il governo degli Stati Uniti né per gli hyperscaler di alta qualità. Agli investitori viene chiesto di assorbire contemporaneamente un volume crescente di nuove emissioni nette sia da parte del Tesoro americano sia da parte del corporate America.
L’aumento dei rendimenti sulla parte lunga della curva durante il mese di agosto riflette questa dinamica. Il rendimento del Treasury a 30 anni è salito oltre il 5,3%, raggiungendo livelli non visti dal 2007. Le preoccupazioni fiscali hanno probabilmente giocato un ruolo, ma riteniamo che l’offerta abbondante, un’inflazione persistente, la ridotta domanda della Fed e la maggiore competizione per il capitale degli investitori siano stati contributi altrettanto importanti. E, cosa fondamentale, il meccanismo di aggiustamento del mercato sta già funzionando. Rendimenti dei Treasury più elevati e spread creditizi un po’ più ampi stanno attirando acquirenti e aiutando a smaltire la crescente offerta di obbligazioni. Si tratta di una normalizzazione naturale ed è il modo in cui i mercati ripristinano l’equilibrio.
Le recenti aste di Treasury continuano ad attrarre una domanda e l’appetito degli investitori per le nuove emissioni IG è rimasto solido. Queste non sono caratteristiche tipicamente associate a una perdita di fiducia nella solvibilità degli Stati Uniti o delle imprese. Per gli investitori in reddito fisso, l’implicazione più importante è che un rendimento del Treasury a 10 anni compreso tra il 4% e il 5% possa rappresentare la nuova normalità. In un contesto di crescita economica sottostante molto solida e di volumi senza precedenti di emissioni di debito sia del settore pubblico sia di quello privato, rendimenti più elevati potrebbero essere necessari per attrarre capitale sufficiente in un panorama più competitivo per il rendimento. Continuiamo a considerare attraenti sia i rendimenti nominali sia quelli reali e riteniamo che gli investitori debbano rimanere concentrati sul raggiungimento dei target strategici di duration. Sebbene la volatilità dei tassi possa persistere, i livelli di rendimento attuali offrono una potenziale opportunità di ricercare un reddito interessante che è stato largamente assente per gran parte dell’ultimo decennio.
Niente di tutto questo sminuisce le sfide fiscali di lungo periodo che gli Stati Uniti devono affrontare. I livelli di debito sono in aumento, i costi per interessi continuano a crescere e la spesa obbligatoria assorbe una quota sempre maggiore del bilancio federale. Tuttavia, la storia dimostra che i soli livelli di debito non determinano i tassi di interesse. Tra il 2007 e il 2020, il debito degli Stati Uniti è aumentato drasticamente mentre il rendimento del Treasury a 10 anni è sceso da circa il 5% a meno dell’1%.
Ciò che conta davvero è l’interazione tra tassi di interesse a breve termine, livelli di debito, crescita economica, inflazione e domanda degli investitori. Ad esempio, la crescita del PIL nominale e il rendimento a 10 anni tendono a essere correlati, al di fuori delle recessioni. Riteniamo che i recenti aumenti dei tassi riflettano in parte questo solido contesto macroeconomico. Da non dimenticare che la crescita economica sta procedendo ad un ritmo superiore ai rendimenti della parte lunga della curva, “garantendo” la sostenibilità del debito pubblico in aumento.
Una maggiore crescita del PIL nominale supporta un regime di rendimenti più elevati
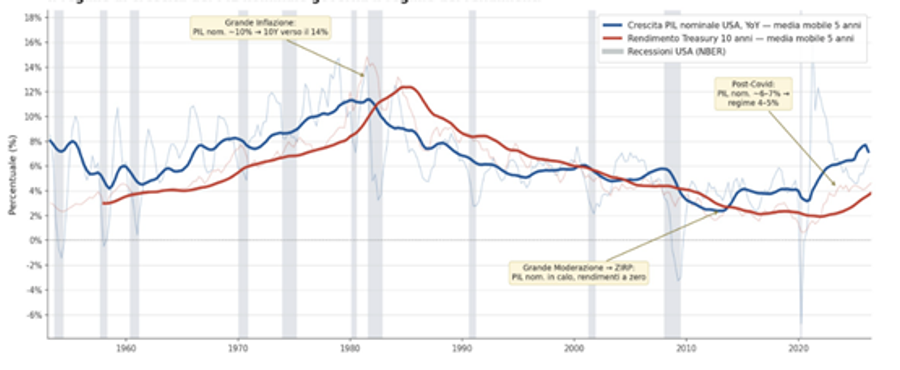
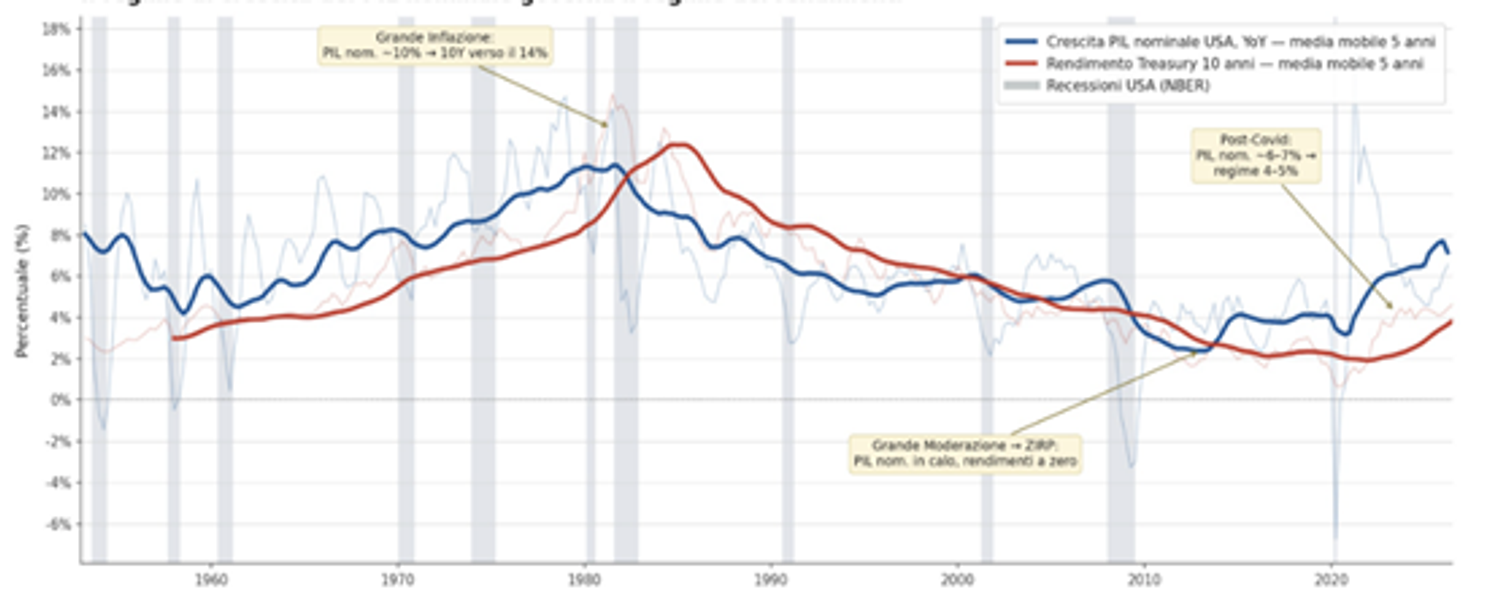
Fonti: Federal Reserve Bank of St. Louis, FRED®; U.S. Bureau of Economic Analysis; Federal Reserve Board; National Bureau of Economic Research. Media mobile a 20 trimestri
Gli Stati Uniti continuano a beneficiare di diversi vantaggi strutturali. Il dollaro rimane la valuta di riserva mondiale, i Treasury restano il fondamento del sistema finanziario globale e i mercati dei capitali americani sono ancora i più profondi e liquidi al mondo. Questi vantaggi continuano a sostenere la domanda di asset USA e a sostenere la qualità del credito sovrano, anche mentre le esigenze di finanziamento crescono.
Anche se il recente aumento dei rendimenti sulla parte lunga della curva cattura molti titoli di giornale, non c’è motivo di andare nel panico. Al contrario, la recente ri-prezzatura riflette episodi periodici di pressione sul debito piuttosto che una perdita fondamentale di fiducia nel credito degli Stati Uniti. Con una domanda di finanziamento sia da parte di Washington sia del corporate America destinata a restare elevata, i prezzi delle obbligazioni potrebbero continuare a fungere da valvola di sfogo del mercato. La conseguenza è probabilmente un mondo di rendimenti a lungo termine strutturalmente più elevati, non una crisi del debito sovrano.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
