Italia, BTP e debito: la sfida dopo la fine del Pnrr
L’Italia ha conquistato negli ultimi anni una maggiore fiducia sui mercati grazie al Pnrr, alla stabilità politica e a una gestione dei conti pubblici percepita come più prudente. La vera prova arriverà però con l’esaurimento dei fondi europei, mentre crescita debole, debito vicino al 140% del Pil ed energia tornano al centro dell’attenzione. Sullo sfondo, le tensioni sul debito francese e il nuovo ciclo elettorale europeo potrebbero modificare ancora gli equilibri tra BTP, OAT e Bund.
Indice dei contenuti
BTP e Pnrr alla base della ritrovata fiducia dei mercati
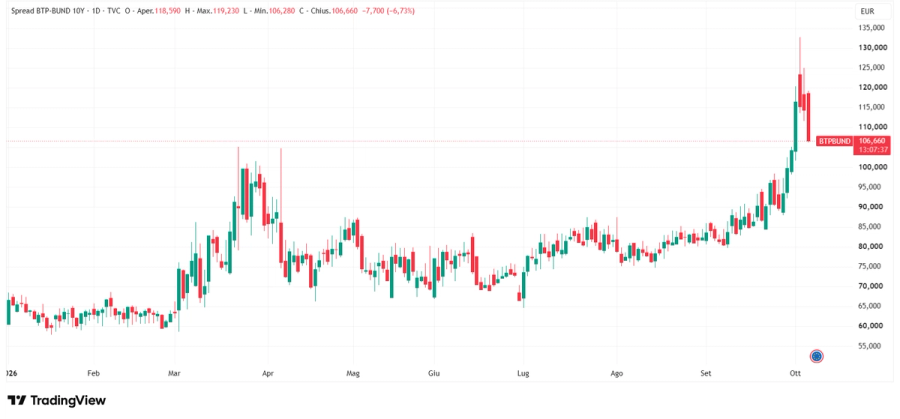
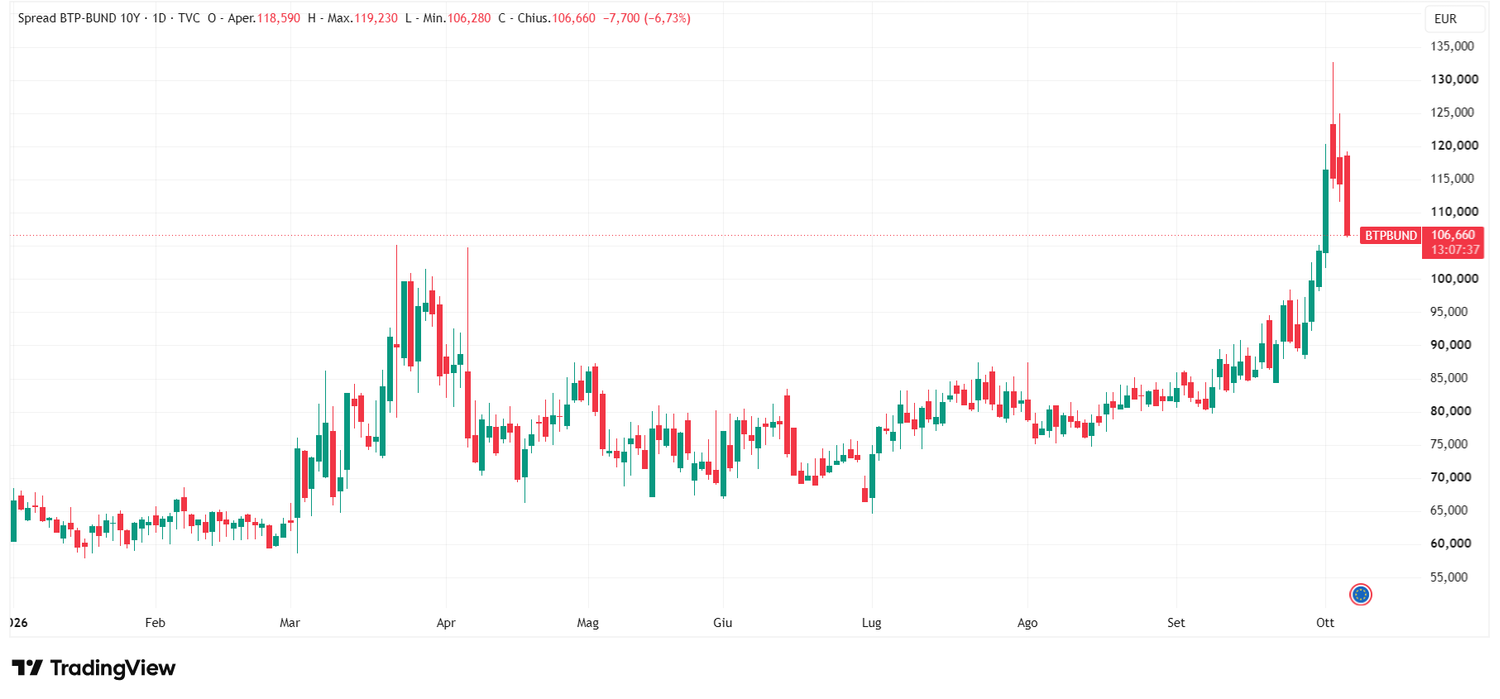
I mercati hanno ricompensato l’Italia negli ultimi anni, con il Paese che ha beneficiato del supporto derivante dal Pnrr, ma anche di alcuni fattori interni. In primis, si legge nell’analisi di Ombretta Signori, Head of Macroeconomic Research and Strategy di Ofi Invest AM, una stabilità politica maggiore di quello che gli investitori si aspettassero, una politica di bilancio percepita come più prudente e un miglioramento strutturale della compliance e della disciplina fiscali. Il risultato è emerso chiaramente nella significativa contrazione dello spread BTP-Bund, che negli ultimi giorni è tornato a crescere, ma che rimane su livelli significativamente più bassi rispetto a quelli registrati durante altri episodi di tensione sul debito sovrano e, più di recente, nell'inversione dello spread BTP-OAT sulle scadenze più lunghe.
Tra Pnrr e dinamiche interne, il primo ha avuto un duplice ruolo. Da un lato, spiega Signori, ha sostenuto la crescita attraverso gli investimenti; dall'altro, ha migliorato temporaneamente i conti pubblici. Basta pensare che, nel periodo 2022-2025, l'Italia ha ricevuto più fondi dall’Unione Europea di quanti ne abbia effettivamente spesi, generando un circa 40 miliardi di euro di sostegno fiscale.
Parallelamente, osserva Signori, gli investitori hanno gradualmente preso atto del fatto che l'Italia non è più nelle condizioni in cui versava nel biennio 2011-2012. Dopo la pandemia, il deficit è sceso più rapidamente del previsto, l'occupazione è cresciuta in modo significativo e il governo ha finora preservato la credibilità della propria traiettoria di bilancio, nonostante un contesto globale complesso.
Va però detto che parte di questo miglioramento del quadro nazionale è dovuto a fattori esterni. La minore inflazione e la ricerca di rendimento hanno reso il carry offerto dai BTP particolarmente interessante per gli investitori internazionali. Inoltre, evidenzia Signori, la riduzione degli acquisti di titoli di stato da parte dalla Banca Centrale Europea è stata in larga misura compensata dalla domanda estera, con la quota di bond sovrani italiani detenuta da non residenti che è salita da circa il 25% all'inizio del 2023 a circa il 35% all'inizio di quest'anno.
Dopo il Pnrr la sfida passa da crescita e debito pubblico
Tuttavia, precisa Signori, molti dei fattori elencati che hanno permesso all’Italia di raggiungere i risultati descritti potrebbero perdere slancio nei prossimi anni ora che il Pnrr si avvia alla sua conclusione. Le ultime erogazioni dell'Ue avverranno entro la fine del 2026, mentre una parte della spesa necessaria per completare i relativi progetti sarà sostenuta dopo la scadenza del programma. In altre parole, spiega Signori, verrà gradualmente a mancare un elemento che ha sostenuto contemporaneamente sia la crescita che le finanze pubbliche. Pertanto, Ofi Invest AM ritiene che la sfida principale per l'Italia sarà la capacità di mantenere un una traiettoria di crescita solida quando il sostegno dei fondi europei si sarà esaurito; tutto questo mentre è alle prese con le difficoltà derivanti dal secondo shock energetico in quattro anni, il quale ha ulteriormente eroso il potere d'acquisto delle famiglie. La Banca d'Italia prevede per quest'anno e per il prossimo una crescita inferiore alla media dell'area dell'euro (rispettivamente 0,5% contro 0,9% e 0,4% contro 1,4% nel 2026 e nel 2027).
C’è poi la questione del debito pubblico, puntualizza Signori, che ad oggi si attesta ancora attorno al 140% del Pil nazionale. Finora i mercati hanno tollerato questo livello grazie alla relativa stabilità delle dinamiche del debito, ma ora l’Italia deve dimostrare che la riduzione del rapporto debito/Pil può proseguire anche senza fare eccessivo affidamento su ambiziose ipotesi di privatizzazione o su misure “una tantum”. Tuttavia, ridurre un ammontare di debito così elevato – e, di conseguenza, l'onere degli interessi a esso associato – richiede tempo e lascia ben pochi margini per errori di politica economica.
L'obiettivo delle autorità italiane è portare il deficit al di sotto della ben nota sogli del 3% il prossimo anno, dopo aver mancato di poco tale soglia nell'anno in corso. Secondo Signori il raggiungimento di questo traguardo favorirebbe l'uscita dell'Italia dalla procedura di infrazione e potrebbe aprire la strada al ricorso alla clausola di salvaguardia nazionale.
Energia spread ed elezioni mettono alla prova i BTP
Nel breve periodo, secondo Signori il principale rischio è probabilmente legato all'energia, con un eventuale nuovo rialzo dei prezzi peserebbe simultaneamente su crescita, inflazione e conti pubblici. Restando sempre sul breve termine, osserva Signori, qualsiasi analisi sullo spread BTP-Bund e sul suo andamento va inquadrata nel contesto più ampio dei mercati obbligazionari europei e globali, e in particolare va confrontata con l'andamento dello spread OAT-Bund. Infatti, maggiore è la pressione sul debito sovrano francese, maggiore è il rischio che le tensioni si propaghino agli spread dei paesi periferici, inclusa l'Italia.
Sebbene i fondamentali italiani siano migliorati, sottolinea Signori, i BTP non resterebbero immuni in caso di una significativa revisione del prezzo del rischio francese. In questa fase, tuttavia, Ofi Invest AM ritiene che lo spread dei BTP dovrebbe mantenersi al di sotto di quello francese, a testimonianza della migliore performance recente dell'Italia in termini di disciplina di bilancio e stabilità politica. Detto ciò, il prossimo appuntamento chiave saranno le elezioni del 2027. Come detto più volte da Signori, la stabilità politica è stata un elemento chiave del successo italiano degli ultimi anni, ma dal prossimo anno potrebbe farsi più incerta, rendendo difficile escludere un cambiamento nel sentiment del mercato nei mesi a venire. Ciò è particolarmente rilevante se si pensa che in Francia e Germania l’incertezza è già molto alta e che anche la Spagna si appresta ad affrontare un ciclo elettorale. Di conseguenza, conclude Signori, è probabile che gli investitori prestino crescente attenzione non solo ai fondamentali di bilancio, ma anche agli sviluppi politici nell'intera Area Euro.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
