Mercati verso la fine del 2026: le cinque domande chiave su Fed, Bce, rendimenti petrolio ed elezioni
Rendimenti obbligazionari ai massimi dalla crisi finanziaria, inflazione ancora elevata e tensioni energetiche mantengono alta l’incertezza sui mercati. Fed e Bce potrebbero mantenere un orientamento restrittivo più a lungo, mentre debito pubblico, investimenti nell’AI e petrolio continuano a condizionare tassi e asset finanziari.
Indice dei contenuti
- 1. 1. PERCHÉ I RENDIMENTI DEI TITOLI DI STATO A LUNGO TERMINE SONO AUMENTATI E COSA COMPORTA QUESTO PER GLI INVESTITORI?
- 2. 2. L'ULTIMO RIALZO DEI TASSI DELLA FED SEGNALA L'INIZIO DI UN NUOVO CICLO DI STRETTA MONETARIA?
- 3. 3. COME POTREBBERO REAGIRE I MERCATI A UNA VITTORIA SCHIACCIANTE DEL PARTITO DEMOCRATICO ALLE ELEZIONI DI METÀ MANDATO NEGLI USA?
- 4. 4. COME SI EVOLVERA' LO SCENARIO SUL PETROLIO, ALLA LUCE DELLE CONTINUE TENSIONI IN IRAN?
- 5. 5. COSA COMPORTA QUESTO QUADRO ALLA BCE?
Con l'avvicinarsi della fine dell'anno, gli investitori si trovano ad affrontare un contesto di mercato caratterizzato da shock dell'offerta, dalla continua evoluzione delle politiche delle banche centrali e da un fitto calendario elettorale. In questo contesto, la strategia di investimento di Indosuez WM è guidata da una valutazione ben definita e disciplinata delle opportunità e dei rischi delle varie asset class.
Le cinque domande e risposte riportate di seguito illustrano il posizionamento attuale di Indosuez WM su tassi di interesse, dollaro statunitense e azionario, oltre alle principali convinzioni alla base delle sue prospettive per i prossimi mesi.
1. PERCHÉ I RENDIMENTI DEI TITOLI DI STATO A LUNGO TERMINE SONO AUMENTATI E COSA COMPORTA QUESTO PER GLI INVESTITORI?
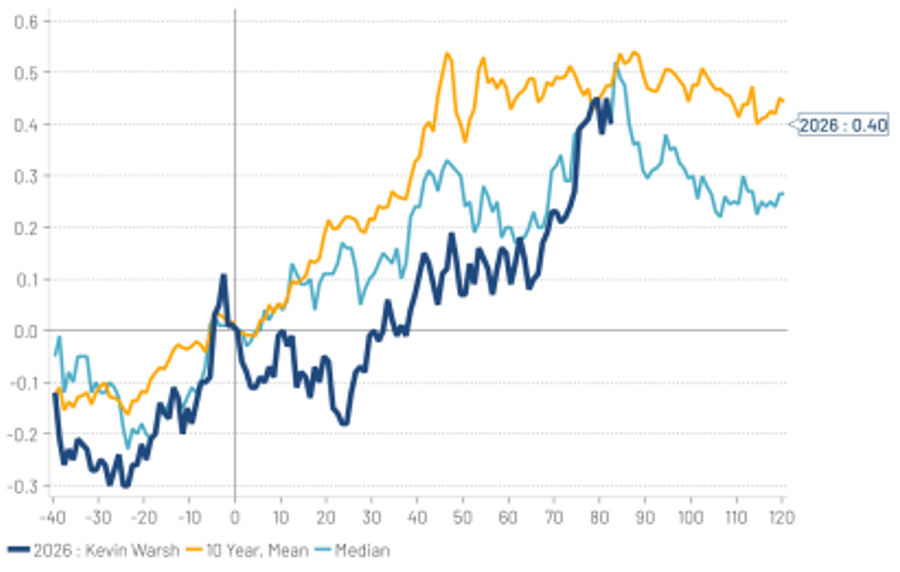
L'estate e l'inizio dell'autunno sono stati caratterizzati da un deciso rialzo dei tassi statunitensi e globali, spiega Indosuez WM, determinato da diversi fattori: la revisione al rialzo delle stime di crescita del mercato in un contesto in cui l’ inflazione rimane ancora elevata; il deterioramento dei bilanci pubblici, influenzato dalla forte domanda di finanziamento da parte degli hyperscaler sui mercati obbligazionari; l’aumento dei prezzi dell’energia in un contesto di continua incertezza in Medio Oriente, che hanno riacceso i prezzi dell'energia, e i dubbi sulla credibilità della Fed, alimentati dai messaggi contraddittori diffusi da Kevin Warsh durante l'estate (vedi grafico qui sotto).
Rendimento a 10 anni degli USA all'inizio del mandato di un nuovo presidente della Fed
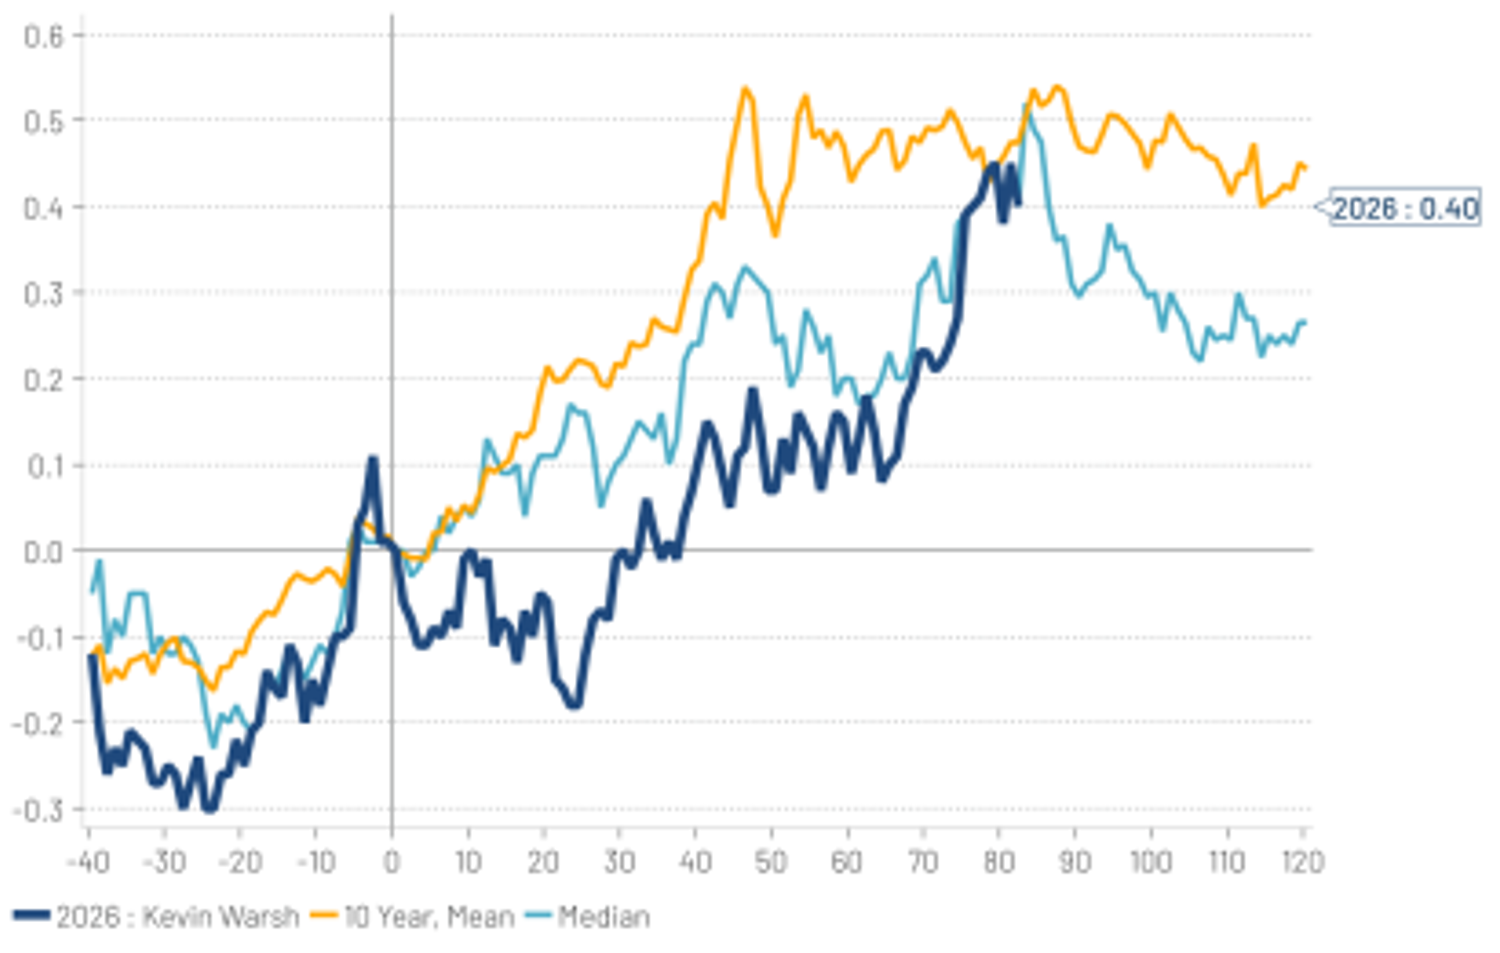
Fonte: Macrobond, Dipartimento del Tesoro degli Stati Uniti, 22.09.2026, Indosuez Wealth Management.
I rendimenti obbligazionari sono tornati ai massimi dalla Crisi Finanziaria Globale, rendendo il comparto sempre più interessante grazie a un carry elevato. Indosuez WM mantiene comunque un approccio cauto sulla duration, in linea con la posizione tenuta per tutto l'anno. La costante concorrenza nella raccolta di capitali tra governi con disavanzi persistentemente elevati e i forti fabbisogni legati agli investimenti in IA continua infatti a spingere al rialzo i rendimenti a lungo termine. A ciò si aggiungono le tensioni in Medio Oriente, che mantengono i rischi sbilanciati verso tassi ancora più alti.
2. L'ULTIMO RIALZO DEI TASSI DELLA FED SEGNALA L'INIZIO DI UN NUOVO CICLO DI STRETTA MONETARIA?
Questo mese la Fed ha aumentato i tassi di 25 punti base. Questa mossa appare orientata a rafforzare la credibilità di Kevin Warsh e a contribuire a contenere lo sganciamento dei tassi statunitensi a lungo termine, in coordinamento con il Tesoro statunitense, che nei mesi estivi è intervenuto a più riprese in tale direzione. A sostenere la decisione di settembre è stata anche la crescente insofferenza mostrata nelle ultime settimane dai membri della Fed di fronte a un'inflazione ancora elevata. Indosuez WM prevede un ulteriore incremento dei tassi entro la fine dell'anno, che porterà il tasso sui Fed Funds al 4,25% entro la fine del 2026 (rispetto al 3,75% stimato in precedenza), per poi stabilizzarsi al 4,0% con un taglio entro la fine del 2027 (rispetto al 3,5% precedentemente stimato).
Secondo Indosuez WM, si tratta di un semplice aggiustamento di politica monetaria piuttosto che dell'inizio di una vera e propria stretta, anche se i mercati hanno iniziato a scontarlo, con il tasso dei Fed Funds che dovrebbe rimanere al di sopra del 4,5% nel 2028. Indosuez WM continua a ritenere che l'inflazione attuale sia guidata da shock temporanei dal lato dell'offerta (in particolare dazi ed energia) mentre voci molto specifiche, come software e servizi finanziari, mantengono l'indice Core PCE (la misura preferita dalla Fed) su livelli elevati, attorno al 3,3%. Al contempo, gli indicatori alternativi dell'inflazione di fondo non mostrano un allargamento delle pressioni sui prezzi e l'economia non evidenzia segnali di surriscaldamento, supportata da un mercato del lavoro bilanciato e stabile. Con il progressivo attenuarsi di questi effetti temporanei, l'inflazione dovrebbe rallentare sotto il 3% nel 2027, indipendentemente da ulteriori rialzi della Fed, elemento che dovrebbe rassicurare le autorità monetarie. In questo contesto, Indosuez WM mantene una visione negativa sul dollaro, ma l'atteggiamento più restrittivo e credibile della Fed spinge Indosuez WM a rivedere leggermente il suo target EUR/USD a 1,18 (dal precedente 1,20).
3. COME POTREBBERO REAGIRE I MERCATI A UNA VITTORIA SCHIACCIANTE DEL PARTITO DEMOCRATICO ALLE ELEZIONI DI METÀ MANDATO NEGLI USA?
Le elezioni di metà mandato negli Stati Uniti si terranno il 3 novembre 2026. I mercati previsionali attribuiscono ora una probabilità del 66% a una vittoria dei Democratici con un controllo unificato, in aumento rispetto al valore inferiore al 45% registrato prima dell'estate. Nei mesi che precedono il voto, spiega Indosuez WM, i mercati evidenziano spesso una maggiore volatilità, poiché l'incertezza elettorale pesa sul sentiment degli investitori (vedi grafico sottostante). Il periodo successivo alle elezioni si rivela solitamente più favorevole per il comparto azionario, grazie al progressivo riassorbimento dell'incertezza.
Performance del S&P 500 nel secondo semestre – Anni delle elezioni di metà mandato
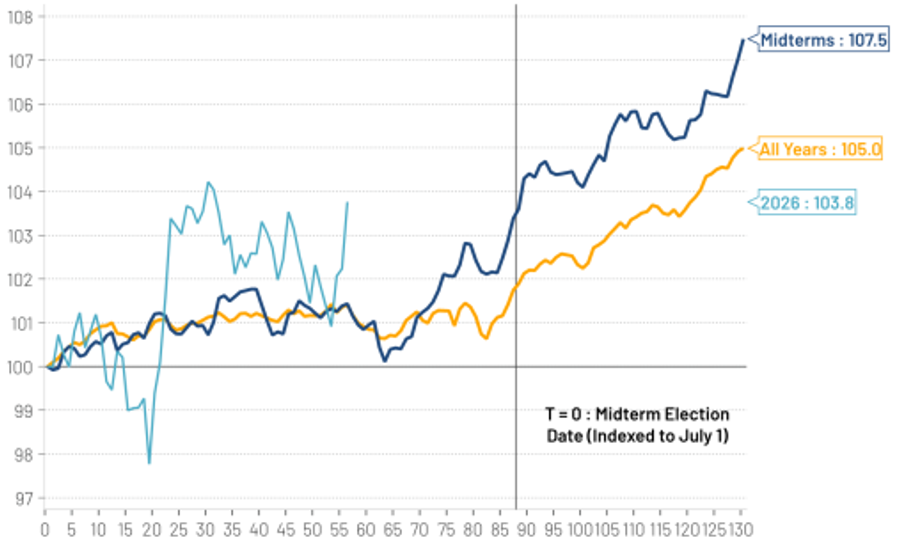
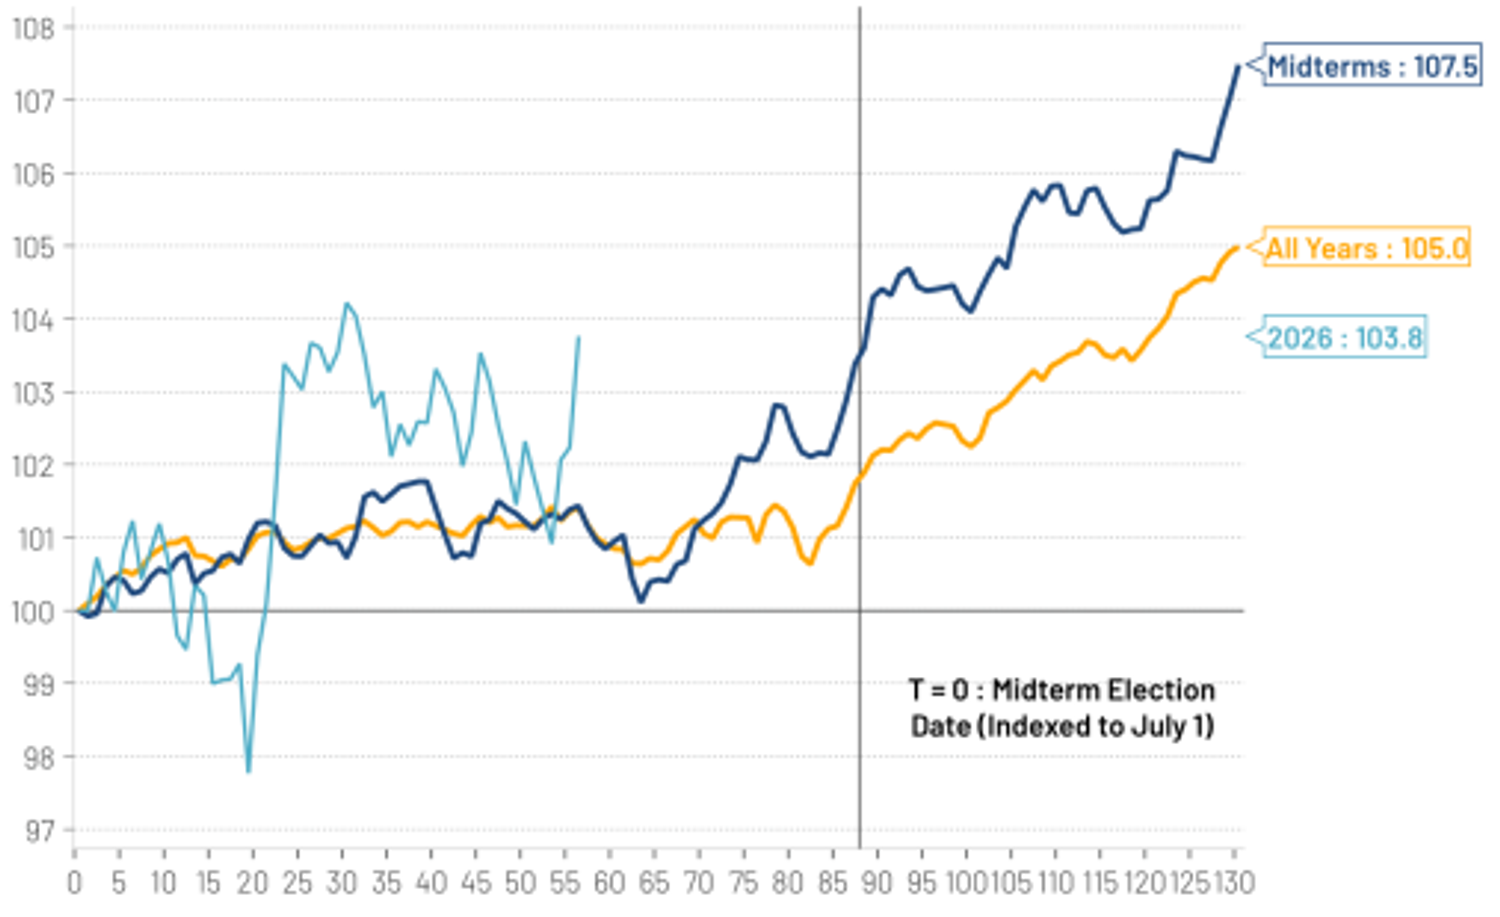
Fonte: Macrobond, S&P Global 22.09.2026, Indosuez Wealth Management.
Se i Repubblicani dovessero perdere la maggioranza alla Camera, l'amministrazione avrebbe un minor margine di manovra sulle riforme legislative. Questo, evidenzia Indosuez WM, ridurrebbe l'incertezza e conterrebbe i timori su un eccesso di spesa pubblica, ma aumenterebbe il rischio di stallo fiscale e le tensioni sul tetto del debito. Il Presidente manterrebbe comunque un'influenza rilevante sulla politica estera e commerciale, due ambiti che hanno già generato volatilità sui mercati durante il suo mandato. La medesima logica di fondo si applicherebbe nell'ipotesi di una vittoria schiacciante dei democratici, poiché il veto presidenziale continuerebbe a frenare le modifiche legislative più rilevanti. Ciononostante, osserva Indosuez WM, un simile esito eserciterebbe un'ulteriore pressione sull'agenda di deregolamentazione dell'attuale amministrazione e potrebbe essere percepito come un segnale negativo dagli investitori in vista delle successive elezioni presidenziali, soprattutto qualora prospettasse una regolamentazione più stringente (anche nel settore dell'IA) e un incremento delle tasse sulle imprese.
Nel complesso, chiarisce Indosuez WM, all'interno di un quadro storicamente favorevole per l'azionario nel post-Midterm, una vittoria democratica rappresenterebbe verosimilmente l'esito di breve termine meno propizio per i mercati. Uno scenario del genere potrebbe innescare una fase iniziale di risk-off, spingendo gli investitori verso la relativa sicurezza dei titoli di Stato e allentando la pressione sulla parte a lungo termine della curva dei rendimenti Usa, con ripercussioni negative anche sul dollaro. Rimane tuttavia invariata la visione costruttiva a medio termine di Indosuez WM sul comparto azionario. Gli utili societari si confermano il principale motore della performance e Indosuez WM si attende che la loro crescita continuerà a sostenere i mercati nei mesi a venire.
4. COME SI EVOLVERA' LO SCENARIO SUL PETROLIO, ALLA LUCE DELLE CONTINUE TENSIONI IN IRAN?
Indosuez WM prevede che i prezzi del Brent rimangano elevati fino alla fine dell'anno, con una media di circa 90 dollari al barile nel quarto trimestre, sostanzialmente in linea con il terzo. Il riassestamento della domanda cinese e i recenti sviluppi diplomatici introducono tuttavia alcuni rischi al ribasso per le stime a breve termine di Indosuez WM. Un'effettiva svolta sul fronte diplomatico potrebbe infatti spingere il Brent verso il target di Indosuez WM per il 2027, pari a 75-80 dollari al barile, in tempi relativamente brevi.
Indosuez WM non ritiene comunque probabile un calo strutturale al di sotto di tale soglia nel corso del 2027, data la necessità di ricostituire le scorte, delle continue incertezze sull'offerta e della persistente volatilità geopolitica. I rischi per questo scenario appaiono complessivamente bilanciati: da un lato, un incremento dell'offerta o una maggiore frammentazione interna all'OPEC potrebbero spingere le quote al ribasso; dall'altro, un riacutizzarsi delle tensioni geopolitiche potrebbe provocare un ulteriore shock rialzista.
5. COSA COMPORTA QUESTO QUADRO ALLA BCE?
Per l'Area Euro, il permanente rialzo dei prezzi del Brent manterrebbe sotto pressione l'inflazione complessiva che, secondo le previsioni di Indosuez WM, raggiungerebbe un picco superiore al 4% nel quarto trimestre. Si tratta di uno scenario complesso per la Bce. In linea di principio, la politica monetaria non reagisce in modo aggressivo a uno shock temporaneo dell'offerta, soprattutto se l'inflazione di fondo (al netto di alimentari ed energia) si mantiene contenuta, confermando il rallentamento già evidenziato ad agosto. Tuttavia, dopo otto mesi di prezzi del petrolio elevati, il confine tra fattori temporanei e strutturali diventa meno nitido, imponendo un attento monitoraggio delle aspettative d'inflazione e delle dinamiche salariali. Ciononostante, Indosuez WM ravvisa segnali limitati di effetti di secondo impatto su larga scala, nonostante il rafforzamento dell'attività economica e le pressioni salariali registrate in alcune aree dell'Europa meridionale, in particolare in Spagna.
Di conseguenza, Indosuez WM continua a ritenere che i mercati stiano scontando un eccesso di stretta monetaria per il 2027. Ciò detto, qualora il Brent si mantenesse vicino ai 90 dollari al barile per tutto il quarto trimestre, un ulteriore rialzo dei tassi da parte della Bce a dicembre 2026 risulterebbe plausibile. A seguito dell'esperienza del 2022, la Bce rimane fortemente sensibile all'inflazione determinata dai beni energetici e appare sempre più orientata a tutelare la credibilità del proprio mandato sulla stabilità dei prezzi. Eventuali ulteriori interventi restrittivi avrebbero comunque, con ogni probabilità, conclude Indosuez WM, carattere temporaneo e dovrebbero rientrare non appena gli effetti base legati ai prezzi dell'energia cominceranno a spingere al ribasso l'inflazione complessiva nel 2027.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
