Meta, S&P taglia l'outlook a negativo: la spesa per l'IA manda in rosso il flusso di cassa

L'agenzia di rating ha rivisto da stabile a negativo l'outlook sul gruppo di Menlo Park, pur confermando il giudizio AA-, perché gli investimenti nell'intelligenza artificiale potrebbero tenere il flusso di cassa operativo libero in negativo oltre il 2028. La mossa arriva dopo una trimestrale che ha battuto le attese sui ricavi ma ha mostrato il primo free cash flow negativo della storia della società.
Indice dei contenuti
- 1. Il giudizio di S&P: rating confermato, ma scatta l'allarme sugli investimenti
- 2. La trimestrale del 21 ottobre: ricavi sopra le attese, utile dimezzato dall'onere legale
- 3. Guidance e nuova classe di azioni per finanziare la corsa all'IA
- 4. Il titolo: -12% dai conti, sotto la media a 200 giorni
- 5. Implicazioni per gli investitori
Il giudizio di S&P: rating confermato, ma scatta l'allarme sugli investimenti
Venerdì 30 ottobre S&P Global Ratings ha portato l'outlook su Meta Platforms da stabile a negativo, mantenendo il rating AA-, uno dei più alti del settore tecnologico.
L'agenzia motiva la decisione con la «significativa incertezza» sulla spesa in conto capitale e sul flusso di cassa operativo libero (FOCF), in un contesto di piani pluriennali per l'intelligenza artificiale definiti «molto ambiziosi».
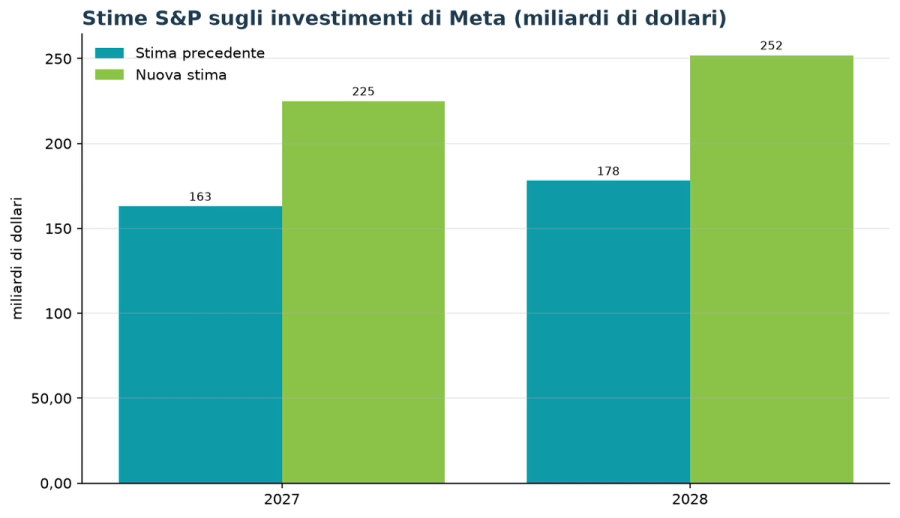
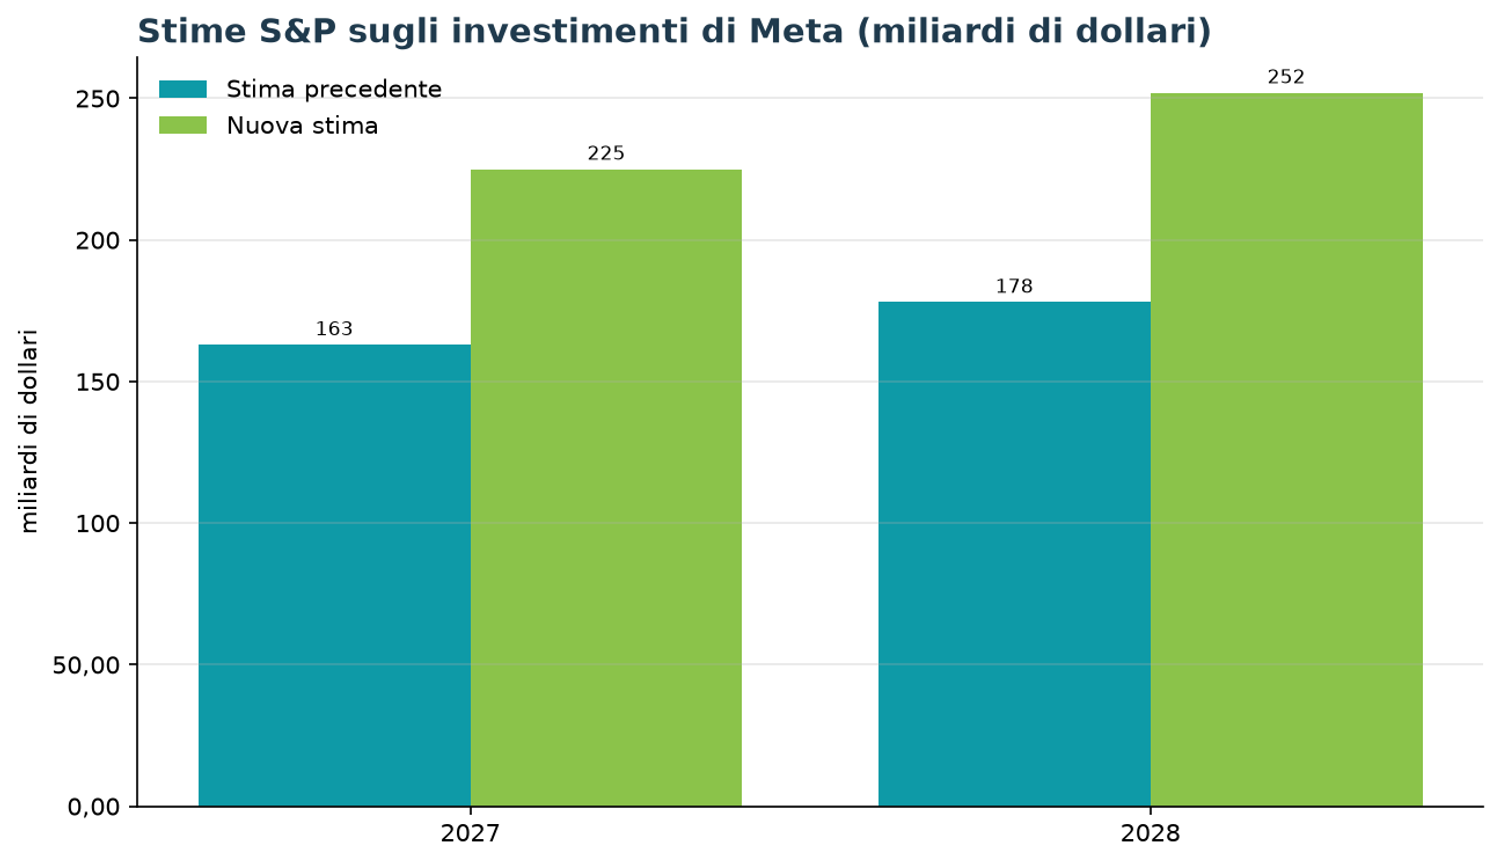
Secondo le nuove stime di S&P, gli investimenti saliranno a 140 miliardi di dollari nel 2026, a oltre 225 miliardi nel 2027 e a 252 miliardi nel 2028: per gli ultimi due anni l'agenzia prevedeva in precedenza 163 e 178 miliardi.
Di conseguenza il FOCF resterebbe negativo per 22 miliardi nel 2026, 71 miliardi nel 2027 e 39 miliardi nel 2028, l'anno in cui S&P si aspettava in precedenza il ritorno in positivo.
Naveen Sarma, responsabile del settore media e telecomunicazioni Usa di S&P, ha avvertito che se il capex continuerà a crescere più in fretta del previsto «i profili di credito continueranno a indebolirsi».
Un declassamento vero e proprio scatterebbe se la leva finanziaria rettificata superasse stabilmente 1,0x e il flusso di cassa restasse negativo oltre il 2028; l'agenzia sottolinea inoltre che la capacità del gruppo di monetizzare l'IA è «più limitata rispetto ai concorrenti», privo com'è di un'attività cloud da vendere a terzi.
La trimestrale del 21 ottobre: ricavi sopra le attese, utile dimezzato dall'onere legale
Il giudizio di S&P arriva a nove giorni dai conti del terzo trimestre, pubblicati mercoledì 21 ottobre.
I ricavi sono saliti del 26% a 64,6 miliardi di dollari, sopra i 63,3 miliardi del consenso raccolto da Visible Alpha (S&P Global Market Intelligence), trainati dalla pubblicità (63,06 miliardi, +26%) con impression in crescita del 10% e prezzo medio per annuncio in aumento del 14%.
L'utile operativo è però sceso del 37% a 12,99 miliardi, con il margine passato dal 40% al 20%, per effetto di un onere di 9,89 miliardi legato all'accordo con 52 procuratori generali statali sulle cause per la salute mentale dei minori.
L'utile per azione diluito è stato di 3,83 dollari (sarebbe stato di 7,40 dollari senza la posta straordinaria), contro una stima media di 5,46 dollari di 44 analisti, solo in parte depurata dall'onere.
Il dato che ha colpito di più il mercato è il flusso di cassa: a fronte di 32,79 miliardi di cassa operativa, gli investimenti (compresi i leasing finanziari) hanno toccato 34,91 miliardi, quasi il doppio dei 19,4 miliardi di un anno prima.
Il free cash flow è così finito in negativo per 2,12 miliardi, per la prima volta nella storia del gruppo, mentre la liquidità è di 82,45 miliardi a fronte di 80,92 miliardi di debito a lungo termine.
Guidance e nuova classe di azioni per finanziare la corsa all'IA
Per il quarto trimestre la società guidata da Mark Zuckerberg prevede ricavi tra 73 e 76 miliardi di dollari, sopra i 73,75 miliardi attesi dal consenso Visible Alpha.
La forchetta del capex 2026 è stata ristretta a 135-145 miliardi (da 130-145), mentre le spese totali dell'anno sono ora attese tra 175 e 179 miliardi; le perdite di Reality Labs dovrebbero scendere a 18-19 miliardi nel 2026 e a circa 15 miliardi nel 2027.
Per il 2027 la direttrice finanziaria Susan Li non ha fornito un obiettivo di ricavi, ma ha annunciato l'intenzione di «continuare a investire in modo aggressivo» per sostenere sia il core business sia le nuove iniziative di IA.
In parallelo il consiglio ha approvato una nuova classe di azioni C senza diritto di voto, in vigore dal 19 gennaio 2027, da distribuire come dividendo in azioni con effetto simile a uno split due per uno: servirà, tra l'altro, a raccogliere capitale e a pagare i dipendenti.
Secondo Piper Sandler, che ha confermato il giudizio Overweight, la raccolta di capitale annunciata «rimuove un fattore di incertezza» sul titolo.
Per S&P, invece, proprio il ricorso a fonti di finanziamento diverse dal debito è una delle condizioni che potrebbero riportare l'outlook a stabile, insieme a una spesa più contenuta e a una migliore monetizzazione dell'IA.
Il titolo: -12% dai conti, sotto la media a 200 giorni
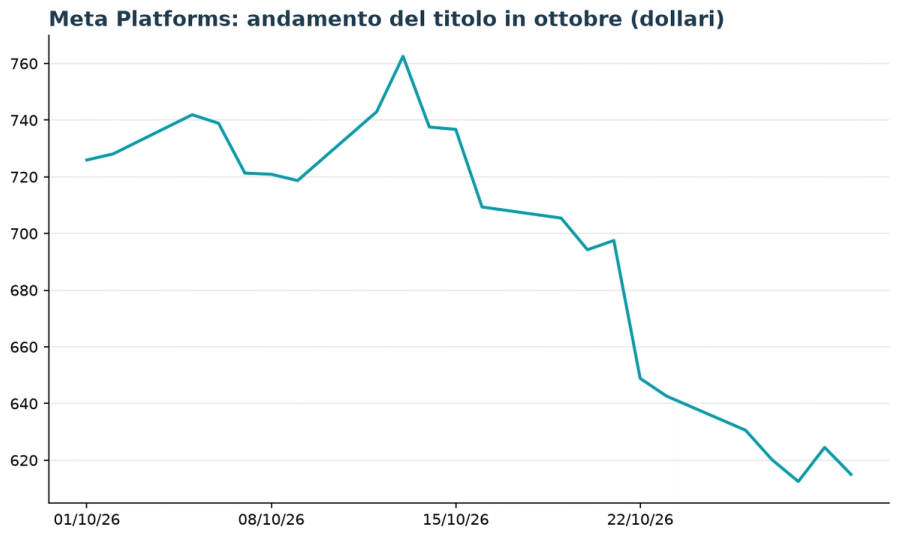
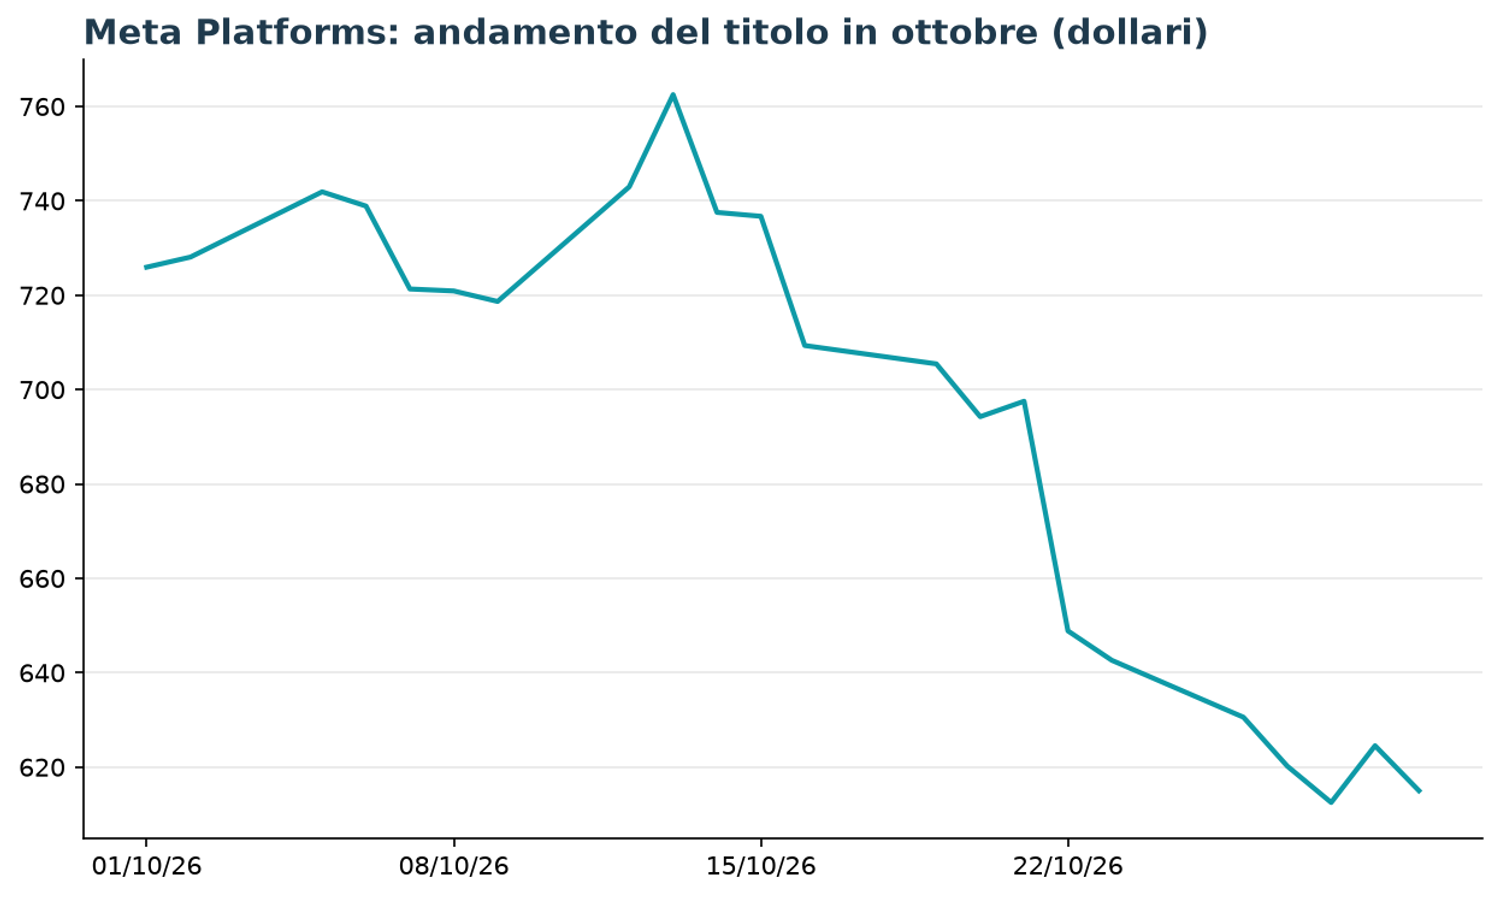
Il mercato aveva già bocciato la trimestrale: dai 697,52 dollari della chiusura del 21 ottobre, il titolo è sceso a 614,99 dollari venerdì 30 ottobre (-1,5% in seduta), con un calo dell'11,8% in sette sedute e del 21% dal massimo a 52 settimane di 779,82 dollari.
Le quotazioni sono ora sotto la media mobile a 50 giorni (669,98 dollari) e a 200 giorni (632,10 dollari), un segnale tecnico di debolezza; il minimo a 52 settimane, a 519,37 dollari, resta il supporto di riferimento.
Sul fronte dei fondamentali, il titolo tratta a 21 volte gli utili degli ultimi dodici mesi e a circa 18 volte quelli attesi, con un rapporto PEG di 0,8.
Il consenso di 62 analisti resta però ampiamente positivo: 46 Strong Buy, 9 Buy, 6 Hold e 1 Strong Sell, con un prezzo obiettivo medio di 848,38 dollari, il 38% sopra le quotazioni attuali.
Dopo i conti le principali case d'affari hanno per lo più alzato i target: Barclays a 880 dollari, Goldman Sachs a 885, Bank of America a 845, Evercore ISI a 870 e KeyBanc a 905, mentre Wells Fargo lo ha limato a 995 e Piper Sandler a 850.
Per il quarto trimestre 40 analisti si attendono in media un utile per azione di 8,33 dollari su ricavi di 75,16 miliardi (44 analisti); per l'intero 2027 la stima media di 57 analisti è di 33,93 dollari per azione, in crescita del 16,5%.
Implicazioni per gli investitori
Il caso Meta è il primo segnale formale da parte di un'agenzia di rating che la corsa agli investimenti in intelligenza artificiale delle big tech sta iniziando a pesare sul profilo creditizio.
Come rileva Seeking Alpha, la spesa in conto capitale combinata di Amazon, Alphabet, Meta e Microsoft sta spingendo sotto zero il flusso di cassa libero del settore e il gruppo di Menlo Park è il più esposto perché non può rivendere la capacità di calcolo ai clienti cloud.
Per chi detiene il titolo o certificati sul sottostante, il tema da monitorare è la guidance 2027 sul capex, attesa con i conti di fine gennaio: una cifra vicina ai 225 miliardi stimati da S&P confermerebbe la pressione sul rating e sul free cash flow.
Sul lato opposto, la crescita dei ricavi al 26% e la guidance sopra le attese per il quarto trimestre mostrano che la monetizzazione dell'IA nel core business pubblicitario funziona; il consenso degli analisti scommette ancora su un rimbalzo, ma la volatilità resta elevata, con un beta di 1,19.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
