Oggi tocca alla BCE decidere sui tassi

Oggi tocca alla BCE decidere sui tassi: gli investitori si aspettano un aumento di 25 bps. I recenti dati dell’economia statunitense restano complessivamente positivi e coerenti con una crescita che si colloca tra il moderato e il sostenuto. Una moderazione dei prezzi del petrolio e le modifiche metodologiche che riguardano i prezzi dei servizi finanziari e altre categorie considerate distorsive della vera inflazione contribuiranno inoltre a migliorare il quadro complessivo.
A cura di Antonio Tognoli, Responsabile Macro Analisi e Comunicazione presso Corporate Family Office SIM
Giornata rilevante sul fronte macro, con due focus principali che potrebbero influenzare in modo significativo tassi, valute e sentiment di mercato: la decisione di politica monetaria della BCE e i dati americani su prezzi alla produzione, mercato del lavoro e vendite di case esistenti. In Europa l’attenzione è concentrata sul meeting della BCE. I mercati prezzano un nuovo rialzo dei tassi, con il Main Refinancing Rate atteso al 2,65% dal 2,40% e il Deposit Facility Rate intorno al 2,50%. Dopo la recente accelerazione dell’inflazione headline, spinta soprattutto dall’energia e la revisione al rialzo del PIL del secondo trimestre all’+0,6% nell’Eurozona, la BCE sembra orientata a mantenere un approccio ancora restrittivo. La conferenza stampa di Christine Lagarde sarà decisiva per capire quanto la banca centrale intenda restare “data-dependent” o se intenda segnalare un percorso di ulteriori restringimenti. Un tono più aggressivo del previsto potrebbe rafforzare l’euro e spingere al rialzo i rendimenti europei, mentre un messaggio più cauto potrebbe invece limitare le reazioni negative sugli asset rischiosi.
Sul fronte americano il calendario è altrettanto denso. Al mattino arriverà il Producer Price Index di agosto, atteso in accelerazione a +0,4% mensile (da +0,3% di luglio). Dopo un dato precedente più debole, un eventuale rialzo confermerebbe che le pressioni sui prezzi alla produzione – legate a dazi, energia e componenti dell’intelligenza artificiale – restano presenti, anche se non necessariamente si traducono in modo automatico e immediato nel CPI, atteso domani. Attese inoltre le richieste settimanali di sussidi di disoccupazione, stimate stabili intorno ai 205k, un livello che continua a segnalare un mercato del lavoro ancora resiliente e senza evidenti segni di deterioramento. In seguito arriveranno le vendite di case esistenti di agosto, previste in lieve calo intorno ai 3,98-3,99 milioni: il settore residenziale resta uno dei punti più deboli dell’economia americana, ancora frenato dal livello elevato dei tassi ipotecari.
I recenti dati dell’economia statunitense restano complessivamente positivi e coerenti con una crescita che si colloca tra il moderato e il sostenuto. Infatti, con ondate alternate di venti contrari e favorevoli, la spesa reale dei consumatori e il PIL continuano a crescere a tassi prossimi alle medie di lungo periodo, nonostante i sostanziali effetti ricchezza e la forte crescita dei trasferimenti pubblici. L’occupazione e le ore lavorate sono aumentate a malapena nell’ultimo anno, lasciando alla produttività il compito di spiegare quasi tutta la crescita economica. Combinato con la moderazione della crescita salariale, questo ha contenuto i costi unitari del lavoro — un elemento positivo per le dinamiche inflazionistiche.
Nonostante letture ostinatamente superiori all’obiettivo del 2% della Fed fino a luglio, i dati dell’indice dei prezzi al consumo sono stati relativamente favorevoli e, sebbene l’ultimo report sulle spese per consumi personali (PCE) sia stato meno rassicurante, gran parte della pressione al rialzo è rimasta concentrata nella sanità, nelle categorie sensibili a dazi e energia, nonché nei servizi finanziari volatili che tendono a seguire i guadagni del mercato azionario. Quest’ultima categoria inflazionistica è destinata a essere rivista al ribasso quando verranno annunciate le nuove metodologie di indice il mese prossimo. Nel frattempo, un’ampia gamma di altri beni e servizi ha mostrato segnali di raffreddamento dell’inflazione su base annualizzata a tre mesi. In ultima analisi, i dazi, i prezzi elevati del petrolio, gli effetti ricchezza e l’inflazione dei prezzi dell’elettronica legata all’IA continuano ad esercitare pressioni al rialzo sull’inflazione e sui tassi di interesse. Sebbene i prezzi più alti della benzina abbiano in gran parte compensato il beneficio diretto per i consumatori dell’One Big Beautiful Bill Act (OBBBA), il passaggio da un impulso fiscale negativo nel 2025 a un impulso positivo quest’anno ha sostenuto la domanda aggregata, contribuendo alla stagnazione dei progressi sull’inflazione headline. I trasferimenti pubblici sono aumentati rapidamente a luglio, raggiungendo un nuovo massimo in percentuale del reddito personale, mentre i baby boomer invecchiano e vanno in pensione.
Le pressioni al rialzo sull’inflazione sono state contrastate in larga misura dal rallentamento della crescita salariale, dall’attività abitativa debole, dalla crescita del credito relativamente moderata, dalla forte produttività e dagli aumenti contenuti dei costi unitari del lavoro. A nostro avviso, se la domanda superasse materialmente la capacità produttiva, la riaccelerazione dell’inflazione sarebbe molto più pervasiva.
Altrettanto importante, il tasso tariffario effettivo dovrebbe attestarsi in media intorno al 10% quest’anno, allineandosi grosso modo alla media del 2025 in assenza di un nuovo shock di policy. Il contributo dei dazi all’inflazione è quindi destinato a continuare a attenuarsi rispetto al picco stimato di circa 0,8 punti percentuali all’inizio del 2026. Un’ulteriore moderazione dei prezzi del petrolio e le modifiche metodologiche che riguardano i prezzi dei servizi finanziari e altre categorie considerate distorsive della vera inflazione contribuiranno inoltre a migliorare il quadro. Insieme alle aspettative di inflazione di lungo termine ancorate, ciò suggerisce un’ulteriore graduale moderazione dell’inflazione, che migliorerebbe il potere d’acquisto delle famiglie e sosterrebbe la crescita economica. La spesa reale dei consumatori sembra avviata verso una crescita annualizzata di circa il 2,5%-3% nel terzo trimestre, dopo il +0,5% del primo trimestre e il +3,5% del secondo.
Positivi sono anche gli investimenti delle imprese in attrezzature e proprietà intellettuale, che hanno accelerato fortemente nella prima metà dell’anno. Gli investimenti aziendali in beni manufatti risultano particolarmente favorevoli all’ampliamento della crescita economica, dato l’elevato effetto moltiplicatore dell’attività manifatturiera su occupazione e domanda aggregata. Grazie al forte aumento degli investimenti in IA, agli incentivi fiscali dell’OBBBA e al rimbalzo della redditività, l’attività manifatturiera sta migliorando rapidamente dopo diversi anni di debolezza, contribuendo a sostenere la crescita del PIL reale intorno al 2,1% su base annua, in linea con la media degli ultimi 25 anni. Sebbene gli ordini di beni capitali “core” di luglio siano stati deludenti, quelli di giugno sono stati rivisti sostanzialmente al rialzo, alzando le stime per gli investimenti delle imprese nel terzo trimestre. Anche le indagini regionali sulla manifattura puntano a un forte momentum, dovuto soprattutto al boom degli investimenti legati all’IA.
Sebbene non esista una stima unica e accettata per gli investimenti in IA negli Stati Uniti, questi sono generalmente proiettati intorno a 600 miliardi di dollari nel 2026, 850 miliardi nel 2027, 950 miliardi nel 2028 e oltre 1.000 miliardi nel 2029. Pur raggiungendo nuovi massimi, il loro tasso di crescita — e quindi il contributo alla crescita del PIL — è destinato a moderarsi nel tempo, dal +50%/+60% del 2026 e 2027 fino al +10% entro il 2029. Altrettanto importante, l’impatto domestico è inferiore a quanto suggeriscono i totali aggregati. Secondo le stime di settore, il 70% della spesa in IA è destinato ad attrezzature, la maggior parte delle quali importate. Di conseguenza, solo circa il 50% degli investimenti USA in IA previsti è destinato ad aiutare direttamente l’economia interna — pur restando comunque sufficiente a favorire un allargamento della crescita attraverso l’espansione della costruzione di data center nazionali, della produzione di attrezzature, della generazione di energia e delle infrastrutture di supporto.
Gli spillover più ampi del settore manifatturiero verso fornitori, edilizia, trasporti e servizi rendono la ripresa del comparto un importante sostegno alla continua espansione. Con le prospettive di crescita e inflazione che restano positive, le preoccupazioni si sono spostate sulle tensioni fiscali e sull’incertezza, poiché il disavanzo del 2026 sembra destinato a superare di circa 200 miliardi di dollari le proiezioni di febbraio del Congressional Budget Office e il debito detenuto dal pubblico è previsto in aumento da circa il 101% del PIL nel 2026 al 120% entro il 2036 — una traiettoria che potrebbe mettere alla prova la fiducia degli investitori.
Poiché non esiste una soglia di debito identificabile che scateni automaticamente una crisi, e i confronti con economie più piccole o indebitate verso l’estero risultano imperfetti, la perdita di fiducia nella sostenibilità del debito è stata di breve durata. In effetti, il debito statunitense è denominato in dollari e circa il 70% è detenuto internamente. Mercati dei capitali profondi e il ruolo del dollaro come valuta di riserva globale sostengono una domanda strutturale di Treasury. Altrettanto importante, bilanci solidi del settore privato e crescita della produttività lasciano spazio ad un consolidamento fiscale graduale in un’economia in crescita solida, senza gli effetti negativi gravi sull’economia osservati nelle passate crisi del debito all’estero. Pertanto, nonostante le recenti preoccupazioni, i rendimenti dei Treasury restano all’interno del loro range triennale e complessivamente coerenti con una crescita moderata e aspettative di inflazione ancorate. Le loro recenti variazioni sembrano aver quindi seguito in larga misura i prezzi dell’energia e gli sviluppi geopolitici.
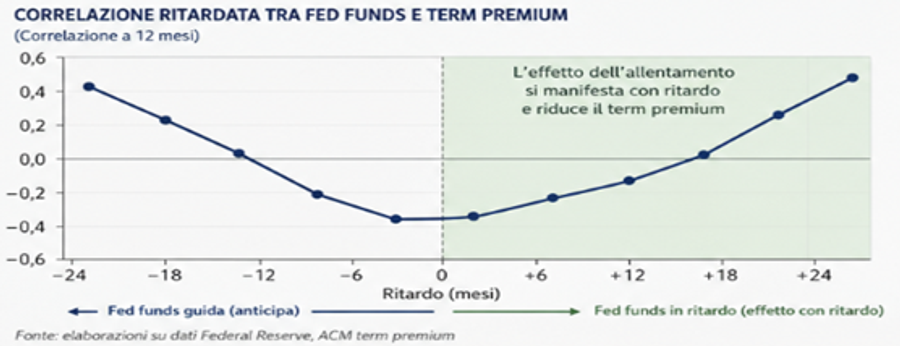
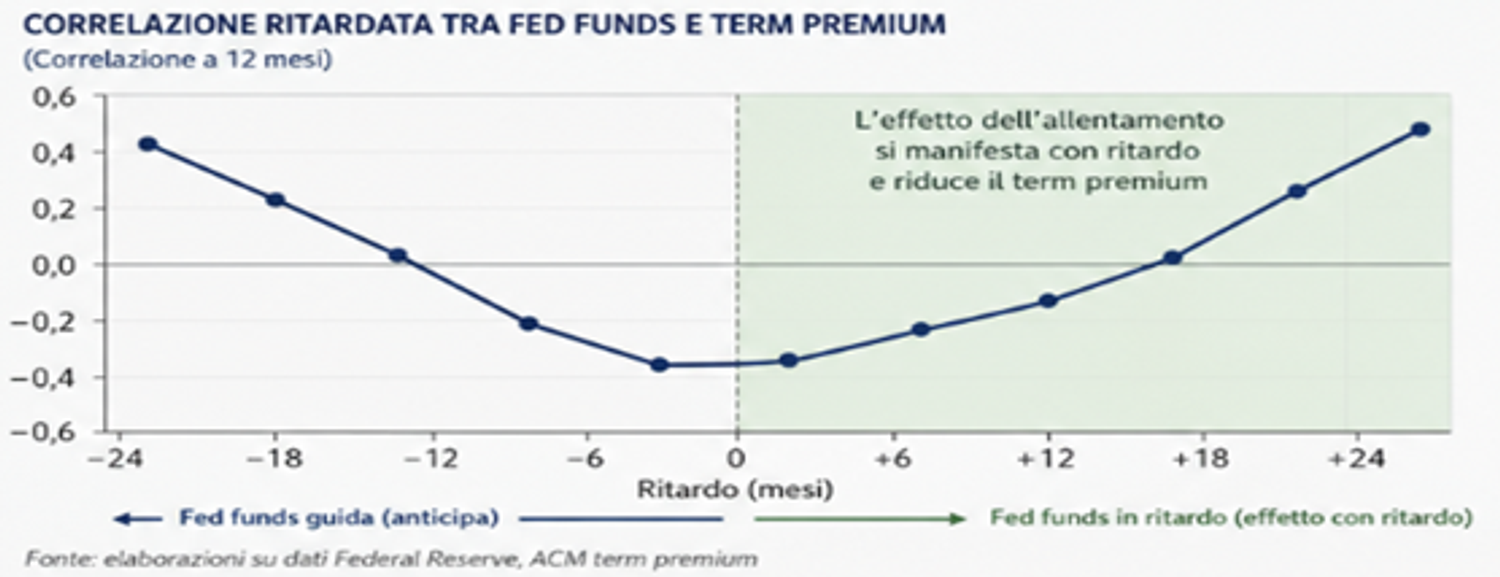
Altrettanto rilevante, il term premium è tornato ai livelli precedenti alla crisi finanziaria globale dopo i livelli eccezionalmente bassi del decennio successivo al 2008-2009. Tuttavia, il suo aumento appare semplicemente una normalizzazione in risposta ritardata al precedente inasprimento monetario. In effetti, il term premium stimato a 10 anni — ovvero la compensazione richiesta dagli investitori per detenere debito a lungo termine piuttosto che rinnovare debito a breve termine — ha storicamente seguito il federal funds rate con un ritardo sostanziale di quasi 3 anni.
Sebbene l’offerta di debito pubblico, la politica di bilancio delle banche centrali, l’inflazione e la volatilità dei tassi di interesse influenzino il term premium, la correlazione ritardata tra fed funds e term premium suggerisce che l’allentamento monetario del 2024-2025 è destinato ad agire come forza moderatrice sul term premium nel prossimo futuro. A nostro avviso, l’ambiente di crescita e tassi di interesse è quindi destinato a restare costruttivo per la prosecuzione dell’espansione e per la performance degli asset ciclici, inclusi gli investimenti in materiali e infrastrutture, mentre l’incertezza fiscale, la domanda di lavoro debole e un impulso degli investimenti in IA destinato a moderarsi nel tempo argomentano a favore della diversificazione di portafoglio.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
