Oltre alla Fed, anche la Bank of Japan potrebbe aumentare i tassi il prossimo mese

Il 90% dei trader si aspetta che la Fed alzi i tassi di 25 bps. La solida crescita degli utili ha determinato – fino ad ora - un quarto anno consecutivo di guadagni a due cifre per gli indici azionari globali nel 2026, nonostante l’aumento dei rendimenti.
A cura di Antonio Tognoli, Responsabile Macro Analisi e Comunicazione presso Corporate Family Office SIM
Settimana che si presenta particolarmente densa di spunti macroeconomici, con al centro il meeting della Fed del 15 e 16 settembre. La decisione sui tassi, attesa per mercoledì 16, sarà accompagnata dal Summary of Economic Projections e dal nuovo dot plot. Con i fed funds attualmente nel range 3,50-3,75%, i mercati stanno prezzando probabilità non trascurabili di un rialzo di 25 punti base (il 90% secondo il FedWatch Tool), spinti dalle recenti pressioni inflazionistiche – soprattutto sul fronte energetico – e da un mercato del lavoro che continua a mostrare una buona tenuta.
Negli Stati Uniti i dati in arrivo acquisiscono un peso particolare proprio in chiave Fed. Domani è atteso l’Empire State Manufacturing Index di settembre, un primo segnale sull’andamento dell’attività industriale. Mentre mercoledì 16, l’attenzione si concentrerà sulle Retail Sales di agosto e sui prezzi all’import/export. Un dato robusto sulle vendite al dettaglio rafforzerebbe la narrazione di una crescita ancora sopra-trend e renderebbe più difficile per la Fed restare in modalità wait-and-see. Giovedì 17 arriveranno invece Housing Starts e Building Permits di agosto, insieme al Philadelphia Fed Index e alle richieste settimanali di sussidi di disoccupazione. Il settore residenziale rimane un potenziale punto debole, ma un ulteriore raffreddamento potrebbe essere interpretato come segnale di un soft landing in corso. Il CPI di agosto, pubblicato lo scorso venerdì, è risultato in linea con le previsioni e pari al +3,4% YoY, lasciando parte tutte le porte per la decisione della Fed.
In Europa il calendario appare meno carico di eventi decisivi rispetto agli Stati Uniti, ma resta comunque ricco di elementi da monitorare. Domani si guarderà al saldo commerciale dell’Eurozona di luglio e, soprattutto, all’indice ZEW sulla fiducia degli investitori in Germania e nell’area euro per settembre, utile per capire se l’ottimismo legato ai piani di spesa fiscale – in particolare quelli su difesa e infrastrutture – stia consolidandosi. Mercoledì arriveranno la produzione industriale dell’Eurozona di luglio e il CPI definitivo del Regno Unito di agosto, mentre giovedì 17 sarà il turno della lettura finale dell’HICP dell’Eurozona di agosto e, in contemporanea, della decisione di politica monetaria della Bank of England. Venerdì 18, infine, usciranno il conto corrente dell’Eurozona e le vendite al dettaglio britanniche.
Il dato sul CPI USA di agosto racconta una storia un po’ ambigua sull’inflazione e per questo merita di essere letto con calma. Sul fronte headline, i prezzi al consumo sono saliti dello 0,4% rispetto a luglio (dato destagionalizzato), un’accelerazione evidente dopo il modestissimo +0,1% del mese precedente. Su base annua, però, il tasso è rimasto fermo al 3,4%, lo stesso livello di luglio. In sostanza, l’inflazione complessiva non è scesa, ma non è nemmeno esplosa ulteriormente e comunque resta ancorata ben sopra il target del 2%. Il vero elemento da guardare, come sempre, è il core CPI (cioè l’indice depurato da alimentari ed energia). Qui il dato mensile è risultato un filo più caldo delle attese: +0,3% contro un consensus che puntava allo 0,2%. Su base annua, invece, si è registrato un leggero miglioramento, con il core che scende al +2,4% dal +2,5% di luglio. È un segnale di progressivo raffreddamento della componente più “strutturale” dell’inflazione, anche se il ritmo di discesa resta lento.
A spingere l’aumento mensile, soprattutto l’energia e in particolare la benzina, che è salita del 3,9% in un solo mese e da sola ha spiegato oltre un terzo dell’intera variazione del CPI. L’indice energetico complessivo è salito del 2,1% sul mese (e del 16,3% sull’anno), interrompendo una breve fase di cali. Il quadro che ne emerge è quello di un’inflazione che continua a essere “disturbata” da shock esterni ma che, al netto di queste componenti volatili, mostra una tendenza di fondo in lento miglioramento. Per i mercati e per la Fed il messaggio è stato abbastanza chiaro. Il report ha rafforzato le scommesse su un rialzo dei tassi nella riunione di mercoledì, con le probabilità salite verso il 90%.
La solida crescita degli utili ha determinato – fino ad ora - un quarto anno consecutivo di guadagni a due cifre per gli indici azionari globali nel 2026, spingendoli a nuovi massimi storici. Non possiamo nascondere però il rischio strisciante ma crescente dell’aumento dei rendimenti dei titoli di Stato, che hanno pure raggiunto massimi pluridecennali in diversi dei principali mercati. Il Tesoro degli Stati Uniti ha avviato il programma ampliato di riacquisto di titoli del Tesoro annunciato a metà agosto in risposta all’aumento dei tassi. Ma i rendimenti a 10 anni di tutti i principali Paesi del G10 sono saliti, in molti casi di quanto o più che nel mercato statunitense.
In un contesto di crescita del PIL nominale superiore al trend, prezzi energetici elevati e inflazione alta, gli investitori sembrano rivalutare le aspettative di politica monetaria, in particolare in Europa, dove gran parte dell’aumento dei rendimenti a 10 anni nel 2026 è stato trainato dai tassi di break-even sull’inflazione. Gli investitori nel reddito fisso hanno avuto ragione aspettandosi un rialzo dei tassi di 25 bps da parte delle BCE nel meeting della scorsa settimana e ora si aspettano che anche la Fed aumenterà i tassi mercoledì, così la Bank of Japan entro il mese prossimo.
L’aumento dei tassi di interesse globali è avvenuto anche parallelamente ad un’espansione della politica fiscale nei principali Paesi. In Europa, il 2026 e il 2027 sono attesi come gli anni di picco della spesa per i piani di difesa e infrastrutture presentati lo scorso anno. Come sappiamo il cosiddetto pacchetto Readiness 2030 destina 800 miliardi di euro all’aumento della spesa per la difesa dell’Unione Europea, con l’obiettivo di avvicinarsi al target del 5% del PIL entro il 2035. Allo stesso tempo, il governo tedesco, con l’allentamento del freno al debito nazionale, ha indirizzato 500 miliardi di euro verso investimenti in energia pulita, trasporti e infrastrutture digitali. Allo stesso modo, in Giappone, la super-maggioranza governativa intende adottare un nuovo stimolo volto ad aumentare i livelli di investimento in 17 settori strategici quali semiconduttori, difesa e cantieristica, oltre a una prevista riduzione biennale dell’imposta sui consumi alimentari a partire dall’aprile 2027. Anche nel Regno Unito, la nuova leadership del governo centrale è probabile che annunci nuove misure di spesa quando verrà presentato il primo bilancio nazionale il mese prossimo.
Nella misura in cui l’aumento della spesa pubblica per investimenti possa elevare la produttività e sostenere la crescita del PIL nominale in Europa e in Giappone, l’aumento dei rendimenti non deve necessariamente minare la crescita economica o interrompere l’avanzata dei mercati azionari. Tuttavia, tassi più elevati, soprattutto in risposta all’inflazione dei prezzi energetici trainata dall’offerta, restano comunque un rischio per i rendimenti azionari dei mercati sviluppati verso la fine dell’anno.
Per molti mercati emergenti il quadro appare piuttosto diverso. A differenza di Stati Uniti, Giappone ed Europa, i tassi di inflazione sono generalmente ben al di sotto degli obiettivi delle banche centrali, al di fuori di un numero limitato di esportatori di risorse in America Latina e delle economie in forte crescita legate all’IA di Corea e Taiwan. Di conseguenza, le aspettative sui tassi ufficiali nei prossimi trimestri sono stabili o in calo per diversi mercati emergenti (tra cui Cina, Malesia, Thailandia, Polonia, Brasile e Messico), secondo le previsioni di consensus di Bloomberg.
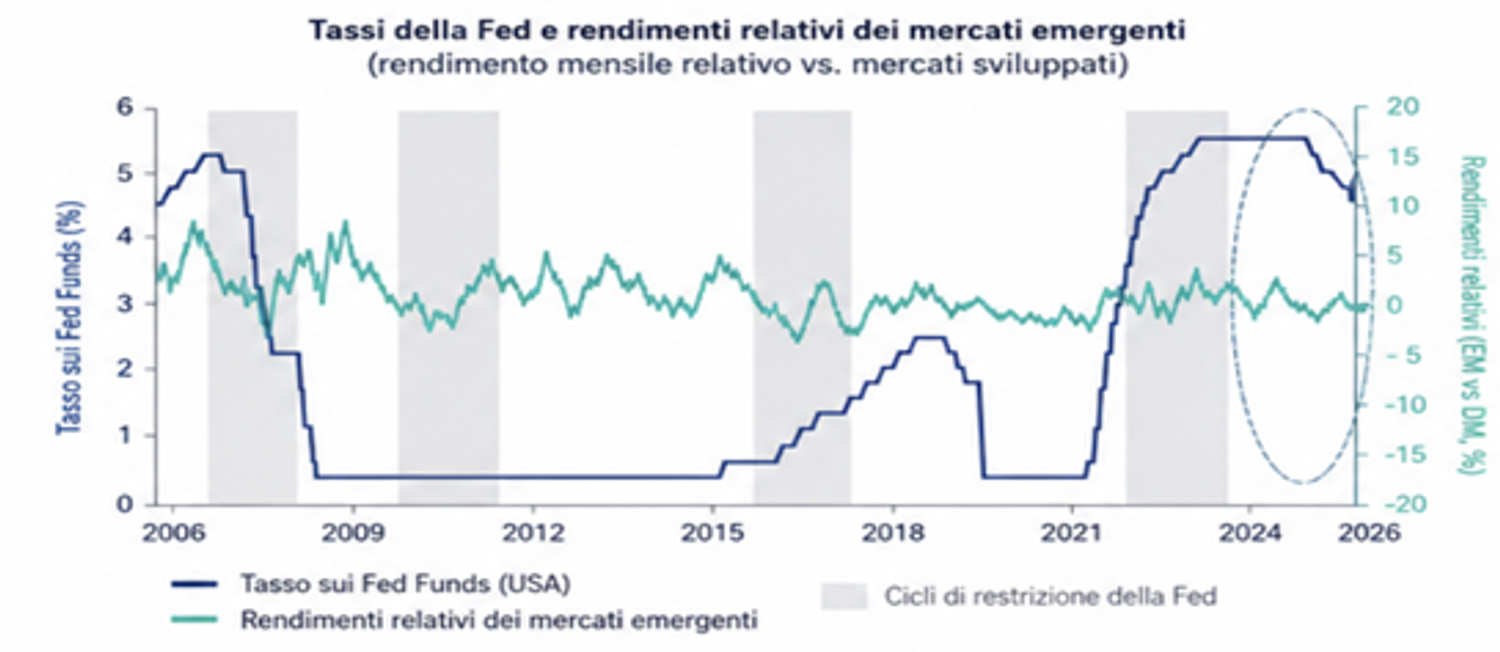
Storicamente, l’aumento dei tassi di interesse statunitensi ha rappresentato un ostacolo rilevante per i mercati emergenti. Guardando però avanti nell’attuale ciclo, continuiamo a ritenerne inferiore rispetto al passato l’impatto di eventuali rialzi dei tassi da parte della Fed. Negli ultimi anni, l’associazione tra politica monetaria restrittiva della Fed e rendimenti più deboli dei mercati emergenti sembra essersi attenuata. Le azioni di quei mercati, ad esempio, si sono mostrate resilienti di fronte agli aggressivi aumenti dei tassi USA nel 2022 e nel 2023, mantenendo sostanzialmente il passo con il resto del mondo. Ciò contrasta nettamente con i cicli precedenti, in cui una politica monetaria più restrittiva della Fed ha provocato fughe di capitali, deleveraging e calo dei valori degli asset in tutto il mondo emergente. In particolare durante i periodi di crisi degli anni ’80 e ’90 — ma anche più di recente durante il taper tantrum del 2015 — il restringimento monetario USA ha tendenzialmente attirato capitali via dai Paesi emergenti più rischiosi (soprattutto quelli con ampi deficit di conto corrente), riducendo il sostegno ai prezzi degli asset locali e ai tassi di cambio.
La connessa forza del dollaro USA ha tipicamente rappresentato un ulteriore ostacolo. Per le economie emergenti con tassi di cambio fissi, la perdita di competitività delle esportazioni ha ulteriormente indebolito le posizioni di conto corrente, costringendo le banche centrali a intaccare le proprie riserve valutarie. Dove i tassi di cambio sono fluttuanti, i debiti in valuta estera sono aumentati in termini di valuta locale, determinando default diffusi, declassamenti del debito, recessioni e ulteriori deprezzamenti del cambio. Tuttavia, a partire dagli anni successivi alla crisi finanziaria asiatica del 1997-1998 e proseguendo fino all’attuale ciclo, i fondamentali di gran parte dell’universo emergente sono migliorati. I tassi di cambio fissi sono stati abbandonati. Le riserve valutarie dei mercati emergenti sono pressoché raddoppiate in percentuale del PIL. La quota di debito emergente denominata in dollari USA è scesa in misura significativa, trainata dal settore privato tra famiglie e imprese. E per la maggior parte dei Paesi, i deficit di conto corrente si sono ridotti o sono del tutto scomparsi.
Di conseguenza, i mercati emergenti sono diventati strutturalmente molto più isolati dalla direzione dei tassi di interesse USA e ciò è stato ulteriormente rafforzato dalla rivalutazione legata all’IA dei principali mercati asiatici nel 2026. Una maggiore concentrazione in Corea e Taiwan ha portato la ponderazione emergente nella regione Asia-Pacifico in surplus all’83% a fine agosto — in aumento dall’81% di inizio anno e dal 71% di un decennio fa.
Una crescita del PIL nominale superiore al trend e la continua solidità degli utili aziendali dovrebbero sostenere i mercati azionari globali anche di fronte all’aumento dei tassi di interesse. Ma per le azioni emergenti in particolare, un’inflazione contenuta rispetto agli obiettivi delle banche centrali, aspettative di tassi ufficiali locali stabili o in calo e fondamentali economici più solidi dovrebbero limitare l’impatto dei tassi globali più elevati.
Gli analisti continuano a privilegiare le azioni dei mercati emergenti rispetto ai mercati sviluppati internazionali, dove i livelli di inflazione sono generalmente ancora sopra l’obiettivo, le banche centrali sono attese alzare i tassi di interesse e gli investitori monitoreranno la sostenibilità fiscale mentre i governi attuano piani di bilancio espansivi.
Fonte: elaborazione CFO SIM
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
