Premi mensili incondizionati dell'1,37% (16,44% annuo lordo) con il Certificate su Oracle, Okta e Cloudflare, barriera capitale al 50%
Il Certificate emesso da Mediobanca con ISIN IT0005731580 su Oracle (Bloomberg: ORCL UN Equity), Okta (Bloomberg: OKTA UW Equity) e Cloudflare (Bloomberg: NET US Equity) corrisponde premi mensili incondizionati dell'1,37% (16,44% annuo), che vengono pagati indipendentemente dall'andamento dei sottostanti per tutta la durata del prodotto.
Dopo sei mesi dall'emissione, il certificate viene rimborsato anticipatamente se il sottostante con la performance peggiore (worst of) è pari o superiore al livello iniziale. Le barriere del rimborso anticipato decrescono del 5% ogni sei mesi, dal 100% del livello iniziale alla prima data di valutazione del 6 aprile 2027 fino ad arrivare all'80% del livello iniziale alla data di valutazione del 6 settembre 2029.
La durata del certificate è di tre anni. A scadenza il certificate offre protezione del capitale fino a cali del 50% dei sottostanti dal livello iniziale. La barriera capitale è infatti posta al 50% del livello iniziale ed è osservata esclusivamente alla data finale.
Il prezzo di emissione è pari a 1.000 euro. Il 6 ottobre 2026 sarà il giorno di determinazione dei livelli iniziali dei sottostanti ("Strike"), mentre l'emissione è oggi 22 settembre. L'investitore che acquistasse successivamente il certificate sul mercato secondario a un prezzo inferiore al valore nominale potrebbe aggiungere ai premi un'ulteriore plusvalenza in caso di rimborso a 1.000 euro, mentre un acquisto sopra la pari ridurrebbe il rendimento potenziale complessivo.
Indice dei contenuti
Remunerazione derivante dai premi
Ogni mese l'investitore riceve un premio di 13,70 euro su 1.000 euro di nominale. La caratteristica distintiva di questo certificate è che tutti i premi mensili sono incondizionati: verranno pagati incondizionatamente, qualunque sia l'andamento dei sottostanti, senza che sia prevista alcuna barriera o condizione da rispettare alle date di osservazione.
Ogni anno l'investitore incassa quindi premi per il 16,44% del nominale (1.000 euro), pari a 164,40 euro. Portando il certificate fino alla scadenza naturale, i premi complessivi raggiungono il 49,32% del nominale, ovvero 493,20 euro. È un flusso di cassa certo nell'importo e nella cadenza fin dal momento dell'emissione, che si interrompe soltanto in caso di rimborso anticipato automatico, quando il certificate restituisce il capitale in anticipo.
Non va trascurato il vantaggio legato all'efficienza fiscale dei certificate. I premi di questo prodotto sono considerati "redditi diversi" e, in quanto tali, possono compensare le eventuali minusvalenze presenti nello zainetto fiscale dell'investitore. Con questo sistema è possibile recuperare il credito fiscale derivante dalle perdite registrate entro i successivi quattro anni dalla loro realizzazione.
Possibilità di rimborso anticipato dopo sei mesi
Un'altra caratteristica è l'autocall: dopo sei mesi il certificato prevede un meccanismo di rimborso anticipato automatico, con cadenza mensile e barriere decrescenti. Il meccanismo di autocall scatterà dal 6 aprile 2027. Come funziona? Il certificate verrà rimborsato a 1.000 euro, pagando anche il premio del periodo, se il sottostante con la performance peggiore (worst of) quoterà a un livello almeno pari al livello di rimborso anticipato.
In caso di autocall già alla prima data del 6 aprile 2027, l'investitore avrebbe ricevuto sei premi mensili da 13,70 euro ciascuno, portando così l'incasso complessivo a 82,20 euro. Il rendimento al momento dell'autocall sarebbe quindi dell'8,22% lordo in sei mesi (82,20 euro di premi su 1.000 euro di acquisto), pari a un ritorno annualizzato del 16,44%.
I livelli del rimborso anticipato sono decrescenti: si parte dal 100% del livello iniziale dei sottostanti alla prima data di valutazione del 6 aprile 2027. L'evento di rimborso anticipato automatico sarà rivalutato poi ogni mese fino alla scadenza. Lo step down del 5% ogni sei mesi porterà il livello dell'autocall fino all'80% del livello iniziale nella data di valutazione del 6 settembre 2029. Un autocall con un trigger decrescente è interessante perché l'investitore potrebbe vedersi il certificate rimborsato a 1.000 euro di nominale dopo aver incassato diversi premi, anche a fronte di un calo dei sottostanti fino al 20% dal livello iniziale.
I due possibili scenari alla scadenza naturale
Nel caso in cui non si verifichi l'evento per il rimborso anticipato automatico, il certificato rimborsa un importo finale che dipende dalla performance dei sottostanti nella data di valutazione finale (8 ottobre 2029). Il certificato offre una protezione condizionata del capitale, con la barriera fissata al 50% del valore iniziale dei sottostanti: il capitale investito è protetto da ribassi fino al 50% rispetto al livello iniziale del sottostante con la performance peggiore. In caso di mancato evento di autocall, alla scadenza saranno due gli scenari possibili:
- Se tutti i sottostanti quoteranno sopra, o allo stesso livello, della barriera, il certificate verrà rimborsato al valore nominale di 1.000 euro, oltre all'ultimo premio mensile. Ipotizzando l'acquisto al prezzo di emissione, il rendimento complessivo a scadenza raggiungerebbe il 49,32% lordo (16,44% annualizzato).
- Se invece alla scadenza finale anche solo uno dei tre sottostanti dovesse quotare sotto il 50% del valore iniziale, il certificate verrà rimborsato in proporzione alla performance del peggiore dei titoli all'interno del paniere. Ad esempio, se alla scadenza il sottostante con la performance peggiore registra un ribasso del 60%, il rimborso del certificate sarà pari a 400 euro.
La forza di questo certificate deriva dall'unione delle sue caratteristiche: un flusso cedolare mensile dell'1,37% incondizionato per tutta la durata, una barriera capitale al 50% osservata soltanto a scadenza e uno step down dell'autocall del 5% ogni sei mesi, su tre protagonisti dell'infrastruttura digitale come Oracle, Okta e Cloudflare. Una combinazione che consente di ottenere esposizione ai temi dell'AI, della gestione delle identità digitali e della sicurezza del traffico di rete con una remunerazione certa nell'importo e nella cadenza.
Infrastruttura cloud e controllo degli accessi nell'era degli agenti AI
L’AI sta cambiando la natura stessa del traffico su internet. Secondo Cloudflare, nel secondo trimestre del 2026 per la prima volta più della metà del traffico che attraversa la sua rete non è stato generato da persone, ma da programmi automatici: robot che raccolgono dati, sistemi che dialogano tra loro e agenti AI, cioè programmi che svolgono compiti in autonomia per conto di un'azienda o di un utente. Questo cambiamento genera due esigenze parallele. Da un lato servono enormi quantità di capacità di calcolo per addestrare e far funzionare i modelli. Dall'altro serve un modo per stabilire chi o cosa sta accedendo a un sistema, con quali permessi e a quali condizioni.
Il paniere riunisce tre società che rispondono a queste esigenze da posizioni diverse. Oracle costruisce l'infrastruttura su cui i modelli vengono addestrati e utilizzati, e può contare su 664 miliardi di dollari di ricavi futuri già contrattualizzati, in larga parte legati a contratti pluriennali per la fornitura di capacità di calcolo a sviluppatori di AI come OpenAI. Okta è specializzata nella gestione delle identità digitali, cioè nel verificare chi accede a un'applicazione e con quali permessi: come ha spiegato l'amministratore delegato Todd McKinnon, ogni agente AI ha bisogno di un'identità affidabile e di regole chiare su ciò a cui può accedere e su ciò che può fare. Cloudflare, infine, gestisce la rete attraverso cui passa una quota rilevante del traffico mondiale e fornisce alle aziende gli strumenti per riconoscere, filtrare e proteggere quel traffico.
Diversi sono anche i profili di mercato. Cloudflare arriva da un 2026 in forte rialzo e quota sui propri massimi storici. Okta è più che raddoppiata da inizio anno, ma resta lontana dai livelli del 2021. Oracle, dopo un ribasso legato ai timori su investimenti e debito, quota a valutazioni sensibilmente più contenute rispetto a un anno fa e ha appena pubblicato risultati trimestrali superiori alle attese.
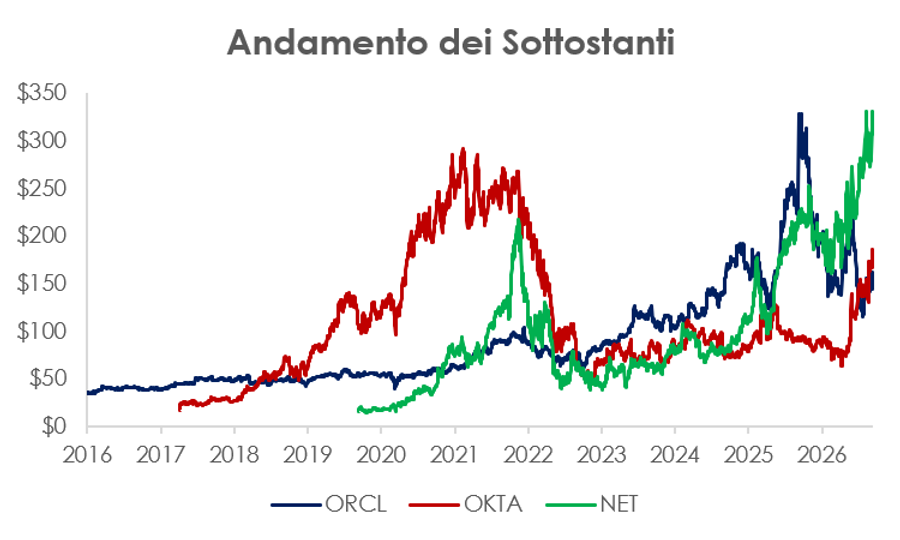
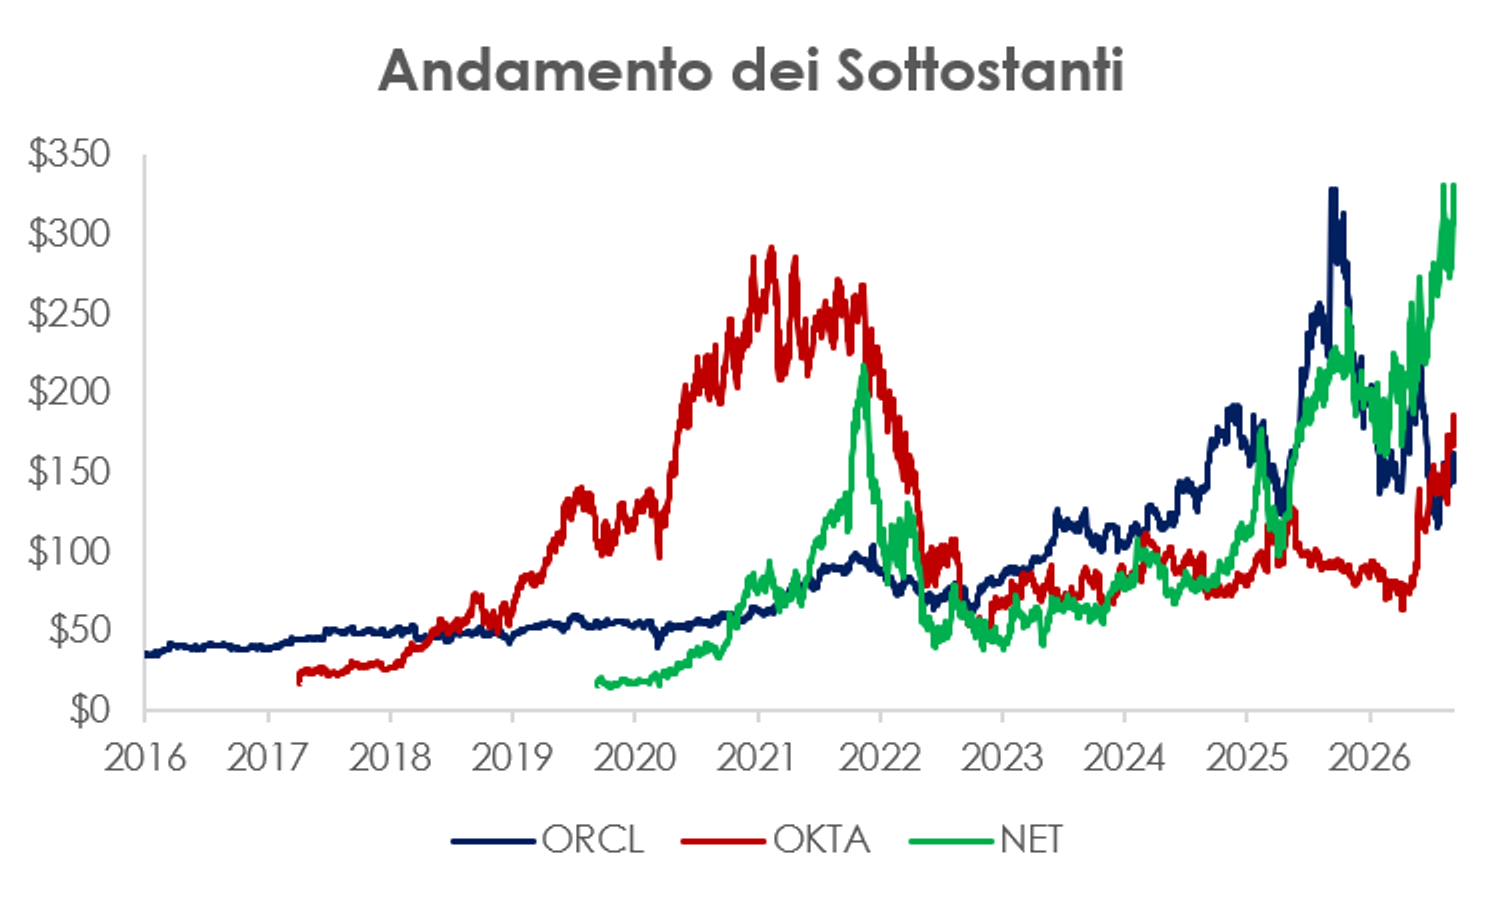
Fonte dati al 14/09/2026: Bloomberg.
L’andamento passato non è indicativo, né costituisce garanzia, del relativo andamento futuro.
Oracle Corp (Bloomberg: ORCL UN Equity)
Oracle è una delle maggiori società di software al mondo, con una capitalizzazione di oltre 400 miliardi di dollari. Fondata nel 1977, tra gli altri, da Larry Ellison, oggi presidente e Chief Technology Officer, è nota soprattutto per i suoi database, cioè i programmi che permettono di archiviare e gestire grandi quantità di dati. Li utilizzano aziende, banche e pubbliche amministrazioni in tutto il mondo. Oracle offre inoltre software gestionali per le imprese, come Fusion e NetSuite. Negli ultimi anni ha sviluppato Oracle Cloud Infrastructure, un servizio che mette a disposizione dei clienti la capacità di calcolo dei propri data center ed è oggi il principale motore di crescita del gruppo.
Tra i clienti di questo servizio figurano alcuni dei principali sviluppatori di intelligenza artificiale, come OpenAI, Meta e xAI, che lo utilizzano per addestrare e far funzionare i propri modelli. A fine agosto 2026 Oracle aveva contratti già firmati per servizi ancora da fornire pari a 664 miliardi di dollari, dopo aver acquisito oltre 30 miliardi di nuovi contratti nel solo trimestre. Secondo la società, circa la metà di questo importo dovrebbe trasformarsi in ricavi nei successivi trentasei mesi.
L'esercizio fiscale di Oracle termina a fine maggio. Il 10 settembre la società ha pubblicato i risultati del primo trimestre dell'esercizio 2027, chiuso il 31 agosto 2026, superiori alle attese degli analisti. I ricavi sono cresciuti del 30%, a 19,35 miliardi di dollari, contro i 19,14 miliardi attesi. I ricavi del cloud sono saliti del 62%, a 11,61 miliardi, e quelli della sola infrastruttura cloud del 121%, a 7,4 miliardi: è il nono trimestre consecutivo in cui la crescita di questa divisione accelera. L'utile per azione rettificato è stato di 1,92 dollari (+30%), contro gli 1,74 dollari attesi, e l'utile operativo rettificato è salito del 31%, a 8,2 miliardi. Nel trimestre Oracle ha reso disponibili 850 megawatt di nuova capacità di calcolo, con oltre 300.000 processori specializzati per l'AI, quasi il triplo del trimestre precedente. Dopo questi risultati la società ha alzato le previsioni per l'intero esercizio 2027, che ora indicano ricavi per almeno 90 miliardi di dollari e un utile per azione rettificato di 8,10 dollari, dai precedenti 8,05.
Secondo Oracle, gran parte dei nuovi contratti firmati nell'ultimo trimestre prevede che siano i clienti a pagare in anticipo i processori specializzati per l'AI, oppure ad acquistarli e fornirli direttamente. Questo, spiega la società, fa sì che i nuovi contratti non richiedano capitale aggiuntivo da parte di Oracle. Dal minimo del 24 luglio il titolo ha recuperato circa il 26%, e nella sola seduta del 3 agosto ha guadagnato il 9%, dopo l'ampliamento della collaborazione con Google Cloud. Nel trimestre la società ha inoltre annunciato agenti AI per le funzioni del personale e si è aggiudicata un contratto con il Dipartimento della Difesa statunitense del valore fino a 7 miliardi di dollari in dieci anni.
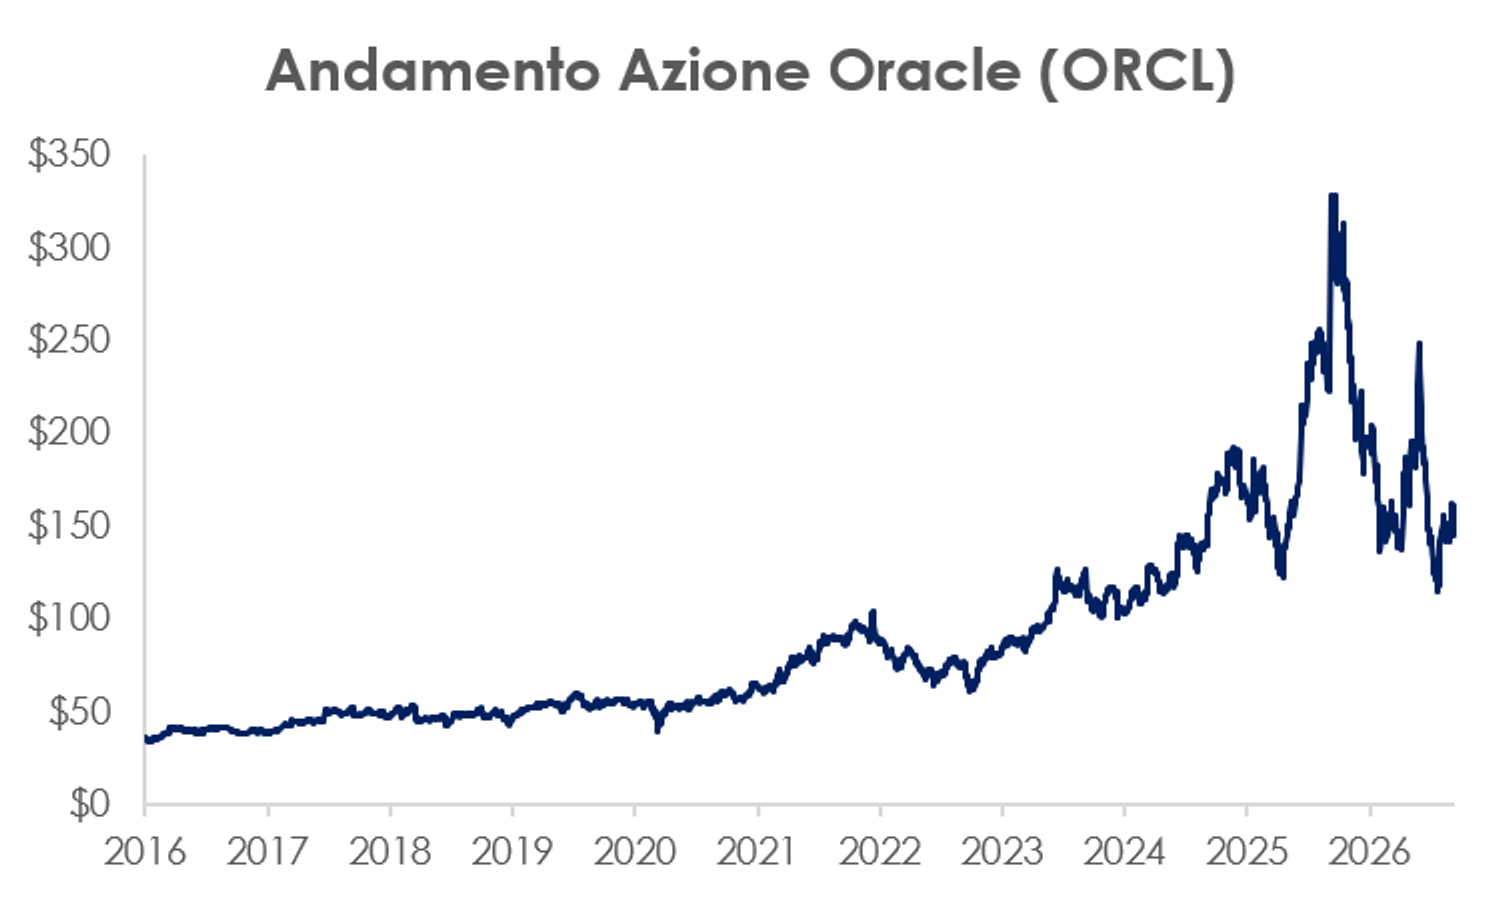
Al 14 settembre il titolo quota 144,79 dollari, in calo di circa il 26% da inizio anno e circa il 56% sotto il massimo storico di chiusura di 328,33 dollari, raggiunto il 10 settembre 2025.
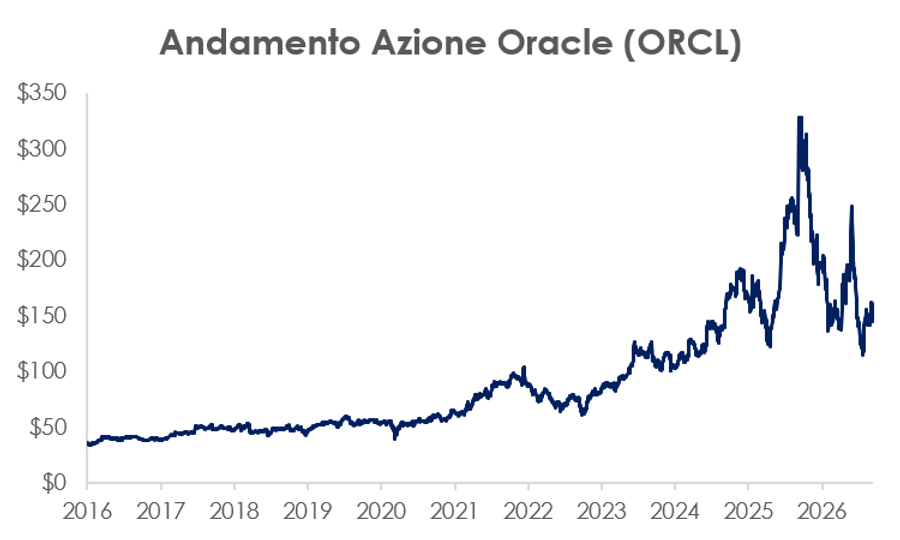
Fonte dati al 14/09/2026: Bloomberg.
L’andamento passato delle azioni non è indicativo, né costituisce garanzia, del relativo andamento futuro.
Okta Inc (Bloomberg: OKTA UW Equity)
Ogni volta che un dipendente accede alla posta aziendale o un cliente entra nell'app della propria banca, qualcuno deve verificare che sia davvero chi dice di essere e stabilire a quali dati può accedere. È il mestiere di Okta, tra i principali fornitori di soluzioni per la gestione delle identità digitali. Fondata nel 2009 a San Francisco, la società offre servizi come l'accesso unico, che permette di entrare in più applicazioni con un solo login, e l'autenticazione a più fattori, che richiede più prove di identità, ad esempio una password e un codice ricevuto sul telefono. L'offerta si rivolge sia alle aziende che devono gestire gli accessi dei propri dipendenti, sia a quelle che devono gestire gli accessi dei propri clienti a siti e app. Per questo secondo ambito Okta utilizza la piattaforma Auth0, acquisita nel 2021.
Con la diffusione dell'AI, la gestione delle identità si sta estendendo agli agenti AI, cioè i programmi che svolgono compiti in autonomia per conto di un'azienda. Nel secondo trimestre Okta ha reso disponibile a tutti i clienti Okta for AI Agents, la soluzione dedicata alla protezione degli agenti, e ha chiuso decine di contratti legati all'AI, tra cui un accordo plurimilionario nel settore sanitario. A luglio ha inoltre annunciato l'acquisizione di Permiso, per circa 200 milioni di dollari. Permiso è specializzata nell'individuare le minacce che colpiscono sia le identità delle persone sia quelle degli agenti AI. I prodotti lanciati più di recente valgono ormai il 30% dei nuovi ordini.
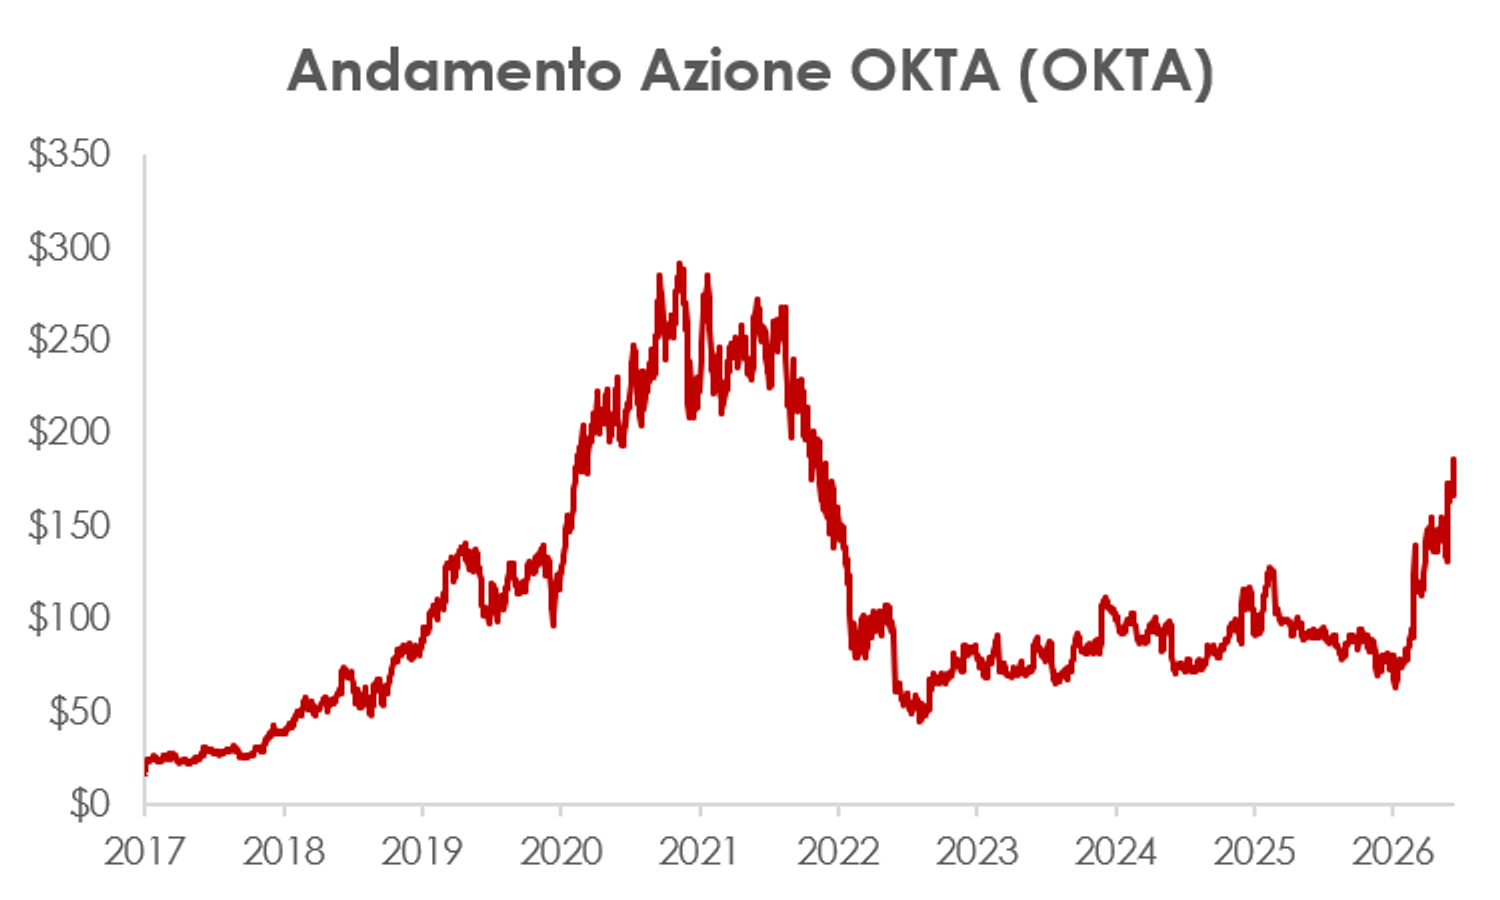
Tra fine 2025 e il 10 aprile 2026 il titolo ha perso il 27%, nel quadro delle vendite che hanno colpito il settore del software. Il 29 maggio, il giorno dopo la pubblicazione dei risultati del primo trimestre, superiori alle attese, è salito del 30%, chiudendo a 123,27 dollari.
L'esercizio fiscale di Okta termina a fine gennaio. Nel secondo trimestre dell'esercizio 2027, chiuso il 31 luglio 2026, i ricavi sono cresciuti dell'11%, a 805 milioni di dollari, contro i 795 milioni attesi dagli analisti. L'utile per azione rettificato è stato di 1,05 dollari, contro gli 0,97 dollari attesi. I contratti già firmati per servizi ancora da fornire hanno raggiunto 4,86 miliardi di dollari (+17%), sopra i 4,70 miliardi stimati. L'utile netto è quasi raddoppiato, a 116 milioni di dollari, e il free cash flow ha raggiunto 227 milioni. Nella seduta successiva alla pubblicazione dei conti, il 27 agosto, il titolo ha chiuso in rialzo del 29%.
Dopo questi risultati, la società ha alzato le previsioni per l'intero esercizio. Ora prevede ricavi tra 3,22 e 3,23 miliardi di dollari, rispetto ai 3,19-3,21 miliardi indicati in precedenza. L'utile per azione rettificato è atteso tra 3,90 e 3,94 dollari e il free cash flow tra 910 e 930 milioni di dollari, pari al 28-29% dei ricavi.
Al 14 settembre il titolo quota 186,45 dollari, in rialzo di circa il 116% da inizio anno e circa il 36% sotto il massimo storico di chiusura di 291,78 dollari, raggiunto il 12 febbraio 2021.
Fonte dati al 14/09/2026: Bloomberg.
L’andamento passato delle azioni non è indicativo, né costituisce garanzia, del relativo andamento futuro.
Cloudflare Inc (Bloomberg: NET US Equity)
Cloudflare gestisce una delle reti più estese al mondo, distribuita su oltre 300 data center, attraverso cui passa una quota rilevante del traffico internet. Fondata nel 2009 a San Francisco e quotata a New York dal 2019, è guidata dal cofondatore Matthew Prince e ha una capitalizzazione di circa 115 miliardi di dollari. Il suo ruolo è quello di intermediario tra chi visita un sito e il sito stesso: il traffico passa prima dalla rete di Cloudflare, che lo velocizza avvicinando i contenuti all'utente e allo stesso tempo filtra le richieste dannose, bloccando attacchi informatici prima che raggiungano i server del cliente. Attorno a questa posizione la società ha costruito un'offerta più ampia, che comprende la protezione degli accessi aziendali e Workers, una piattaforma su cui gli sviluppatori possono far funzionare i propri programmi direttamente sulla rete di Cloudflare, senza dover gestire server propri.
Trovandosi in mezzo al traffico, Cloudflare è nella posizione di distinguere chi lo genera. Nel secondo trimestre del 2026 la quota di traffico non umano ha superato per la prima volta il 50%, e la società ha fatto di questo cambiamento il centro della propria strategia. I clienti possono decidere se bloccare, autorizzare o misurare il passaggio dei robot che raccolgono contenuti per l'intelligenza artificiale. Dal 15 settembre 2026 le impostazioni predefinite bloccano, sulle pagine che ospitano pubblicità, i robot che mescolano la raccolta per i motori di ricerca con quella destinata all'addestramento dei modelli. In parallelo Cloudflare sta sviluppando un sistema che consente agli editori di essere pagati quando i loro contenuti vengono effettivamente utilizzati nelle risposte generate dall'AI. Il 3 settembre la società ha inoltre presentato un servizio che individua e corregge automaticamente le vulnerabilità dei software, sviluppato utilizzando i modelli Daybreak di OpenAI: il 9 settembre il titolo ha chiuso in rialzo del 10%.
Nel secondo trimestre del 2026, chiuso il 30 giugno, i ricavi sono cresciuti del 36%, a 696,1 milioni di dollari, con una crescita in accelerazione rispetto al 28% dello stesso periodo dell'anno precedente. L'utile operativo rettificato è salito del 33%, a 96,1 milioni, pari al 13,8% dei ricavi, e il free cash flow è cresciuto del 69%, a 56,4 milioni. A fine giugno la società disponeva di 4,16 miliardi di dollari tra liquidità e titoli. I contratti già firmati per servizi ancora da fornire hanno raggiunto 2,73 miliardi di dollari (+38%).
Gli indicatori commerciali sono in miglioramento su tutti i fronti. I clienti che spendono oltre 100.000 dollari l'anno sono saliti a 4.698, in crescita del 26%, e generano il 73% dei ricavi complessivi. Il tasso di espansione della spesa dei clienti già acquisiti è tornato al 120%, il che significa che in media ogni cliente spende il 20% in più rispetto a un anno prima. Gli sviluppatori che utilizzano la piattaforma hanno superato i 7,4 milioni, con circa 2 milioni aggiunti nel solo trimestre, più di quanti ne fossero stati aggiunti nell'intero 2025.
Il 7 maggio 2026 Cloudflare aveva annunciato una riorganizzazione che ha ridotto di circa il 20% il personale, con oneri stimati fino a 165 milioni di dollari, contabilizzati in larga parte nel secondo trimestre. È questa voce a spiegare la perdita operativa contabile di 205,7 milioni registrata nel periodo. L'operazione dovrebbe concludersi entro settembre.
Dopo i risultati la società ha alzato le previsioni per l'intero 2026, che ora indicano ricavi tra 2,864 e 2,870 miliardi di dollari, pari a una crescita del 32%, un utile operativo tra 443 e 445 milioni e un utile per azione rettificato tra 1,25 e 1,26 dollari. Per il terzo trimestre sono attesi ricavi tra 736 e 737 milioni, in crescita del 31%. I prossimi risultati saranno pubblicati il 29 ottobre 2026.
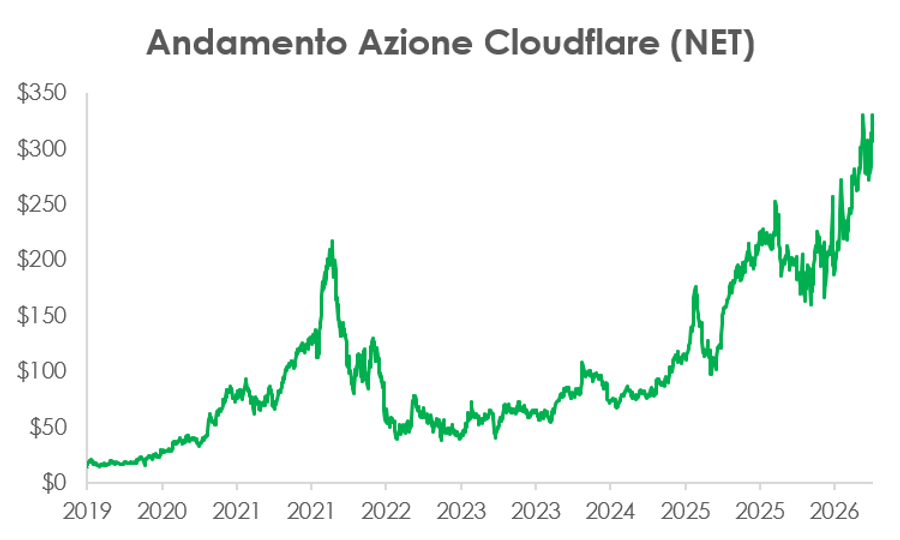
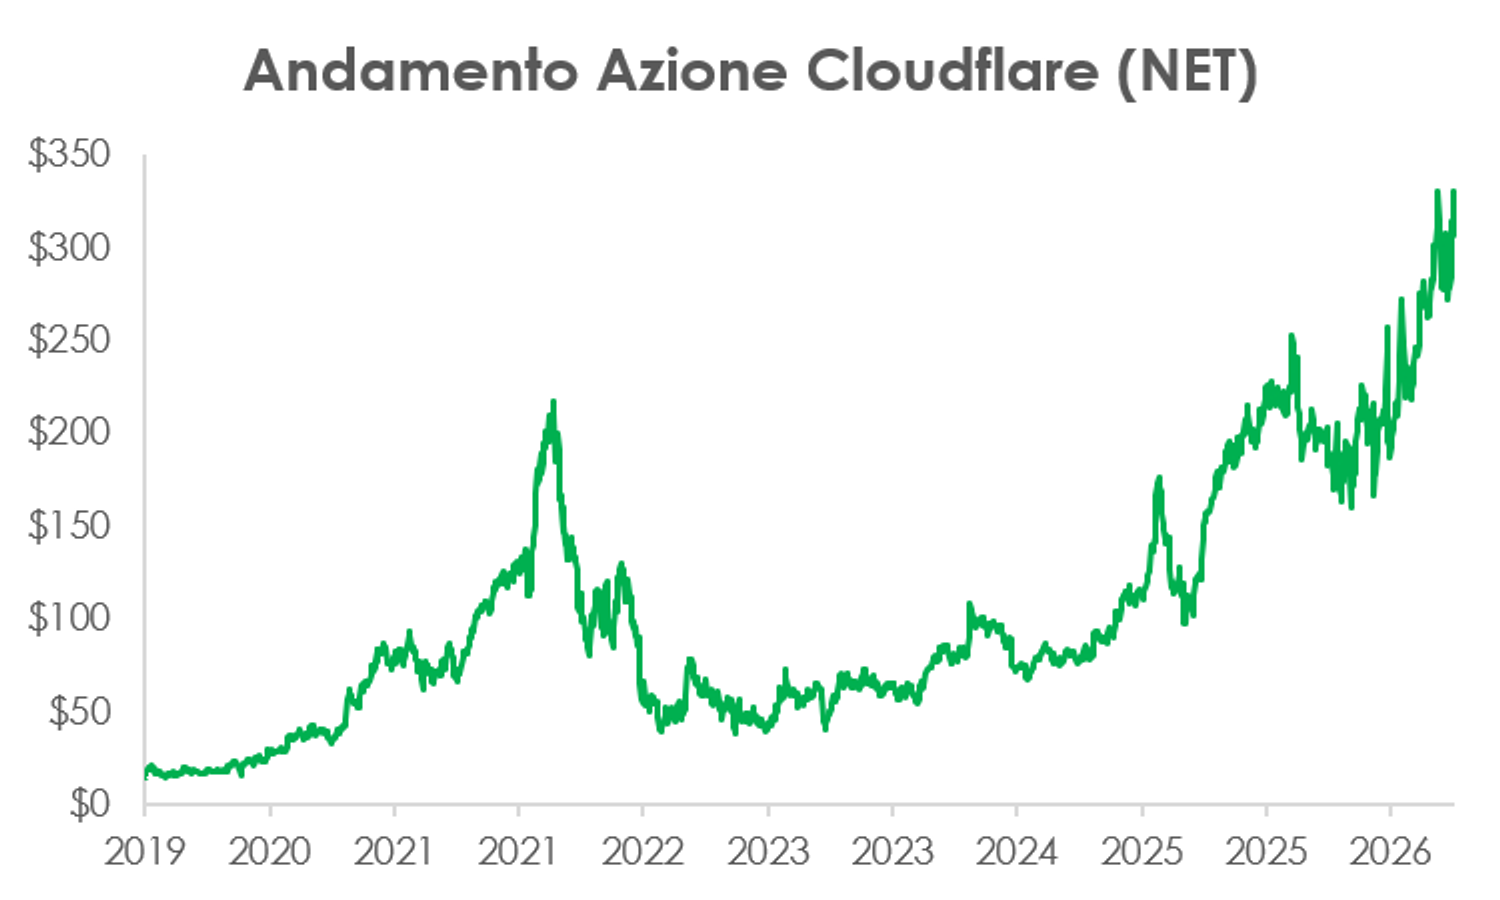
Al 14 settembre il titolo quota 330,36 dollari, in rialzo di circa il 68% da inizio anno e in linea con il massimo storico di chiusura di 330,83 dollari, raggiunto il 13 agosto 2026.
Fonte dati al 14/09/2026: Bloomberg.
L’andamento passato delle azioni non è indicativo, né costituisce garanzia, del relativo andamento futuro.
Il parere degli analisti sui sottostanti
Fonte dati al 14/09/2026: Bloomberg.
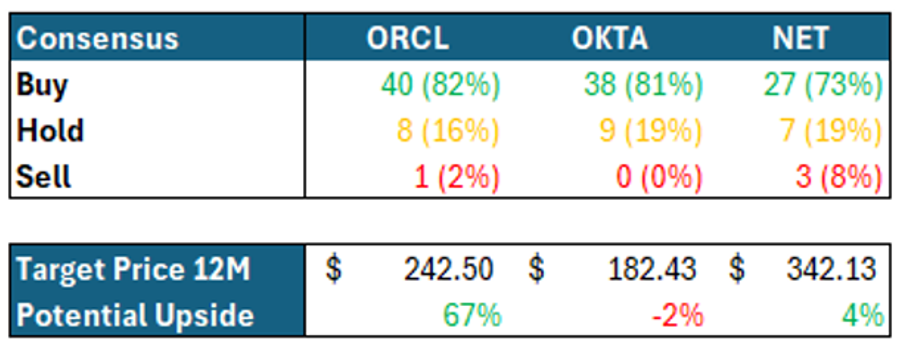
Su Oracle 40 dei 49 analisti censiti da Bloomberg (82%) raccomandano l'acquisto, 8 (16%) il mantenimento e uno solo la vendita. Okta è l'unico titolo del paniere senza alcuna raccomandazione di vendita: 38 analisti su 47 (81%) hanno un giudizio Buy e i restanti 9 (19%) Hold. Su Cloudflare i Buy sono 27 su 37 (73%), a fronte di 7 Hold (19%) e 3 Sell (8%).
I prezzi target raccontano storie diverse. Oracle, reduce dal ribasso più marcato, è il titolo su cui gli analisti vedono il maggiore potenziale: il target medio a 12 mesi di 242,50 dollari si colloca il 67% sopra le quotazioni attuali. Per gli altri due, che arrivano da un anno di forti guadagni, i prezzi obiettivo sono stati superati o quasi raggiunti dal mercato: il target di 342,13 dollari implica un potenziale del 4% per Cloudflare, mentre Okta quota già il 2% sopra il target di 182,43 dollari.
Il presente articolo ha esclusivamente finalità promozionali e non costituisce una raccomandazione personalizzata di investimento.
L’Emittente riconosce ai soggetti incaricati dell’attività promozionale una commissione che viene incorporata nel prezzo di quotazione dello strumento durante i giorni di promozione. Il prezzo di quotazione sarà su base continuativa; a seconda delle condizioni di mercato, tale prezzo potrà essere pari, superiore o inferiore al prezzo di emissione.
I dettagli relativi ai costi, agli oneri complessivi e all’impatto delle commissioni sul rendimento dell’investimento sono illustrati nel KID e nella documentazione informativa disponibile per ciascun prodotto.
Si invitano gli investitori ad assumere qualsiasi decisione su strumenti, servizi o operazioni solo dopo attenta presa visione e valutazione di tutta la documentazione relativa a tale strumento, eventualmente con l’ausilio dei propri consulenti finanziari, legali e fiscali. Il Prospetto di Base, così come ogni Supplemento al Prospetto di Base e le Condizioni Definitive sono disponibili sul sito internet pubblico di Mediobanca mediobanca.com/it/prodotti-emessi/ index.html, nonché presso la relativa sede legale in Piazzetta Enrico Cuccia 1, 20121 Milano, Italia, e l’ufficio di rappresentanza in Piazza di Spagna 15, 00187 Roma, Italia; copia di tale documentazione può essere ottenuta su richiesta presso la sede legale di Mediobanca, oltre che presso il collocatore. L’approvazione del prospetto da parte dell’Autorità competente non deve essere intesa come approvazione degli strumenti offerti, o ammessi alla negoziazione in un mercato regolamentato. State per acquistare un prodotto che non è semplice e può essere di difficile comprensione. Mediobanca ha redatto il Documento contenente le informazioni chiave dello strumento (Key Information Document – KID) ai sensi del Regolamento UE n. 1286/2014 e relativa regolamentazione di attuazione, disponibile sul relativo sito internet pubblico mediobanca.com nella sezione PRIIPS/KID. Lo strumento cui si riferisce il presente articolo è uno strumento complesso; è necessario valutarne attentamente le caratteristiche prima di assumere qualsiasi decisione d’investimento. Gli investimenti in strumenti finanziari comportano un elemento di rischio. L’investimento nello strumento a cui si riferisce il presente documento comporta il rischio di perdita totale del capitale inizialmente investito. Prima della scadenza il valore dell’investimento e l’eventuale reddito da esso derivante possono variare e l’importo inizialmente investito non è garantito. L’investitore è esposto al rischio di credito relativo a Mediobanca e al rischio di assoggettamento del prodotto allo strumento del c.d. “Bail-in”, ovvero al rischio che - alle condizioni della Direttiva 2014/59/UE, anche in assenza di una formale dichiarazione di insolvenza di Mediobanca - il valore nominale del prodotto sia svalutato e finanche azzerato o che il prodotto sia convertirlo in titolo di capitale in via permanente. Mediobanca applica e mantiene una politica di gestione dei conflitti di interesse elaborata tenendo in considerazione la natura delle attività svolte, adottata in coerenza con le previsioni della Direttiva 2014/65/EU e delle relative disposizioni di recepimento. Mediobanca con sede legale in Milano, Piazzetta Cuccia 1, iscritta all’Albo delle Banche appartiene al Gruppo Bancario “Monte dei Paschi di Siena” iscritto all’Albo dei Gruppi Bancari al n. 1030 ed è autorizzata e vigilata dalla Banca Centrale Europea (BCE), dalla Banca d’Italia e dalla Consob, ed è inoltre soggetta alla vigilanza delle autorità locali dei Paesi in cui svolge attività regolamentate attraverso le proprie filiali.
Questo articolo è stato scritto grazie alla sponsorizzazione di un emittente o di un intermediario. Le informazioni in esso contenute non devono essere considerate né interpretate come consulenza in materia di investimenti. Eventuali punti di vista e/o opinioni espressi non sono intesi e non devono essere interpretate come raccomandazioni o consigli di investimento, fiscali e/o legali. Orafinanza.it non si assume alcuna responsabilità per azioni, costi, spese, danni e perdite subiti a seguito di informazioni, punti di vista o opinioni presenti su questo sito. Prima di intraprendere decisioni di investimento, invitiamo gli utenti a leggere la documentazione regolamentare sempre disponibile per legge sul sito dell'emittente ed ottenere una consulenza professionale.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
