Premio fino al 10,75% annuo con il certificate Range Accrual sul rendimento del BTP a 10 anni
Capitale totalmente protetto e premi fino al 10,75% annuo se il rendimento del BTP decennale rimane sotto al 5,30% con meccanismo Range Accrual. Possibilità di rimborso anticipato a discrezione dell’emittente dal primo anno, scadenza naturale nel 2041. Prezzo intorno a 1.000 euro.
Queste sono le caratteristiche principali del nuovo certificate di Barclays con Isin XS3184506924, costruito sull’indice Solactive BTP 10Y, che prende come riferimento il rendimento del BTP decennale.
Il certificate prevede cedole semestrali calcolate su un tasso massimo del 10,75% annuo, il cui ammontare dipende dal numero di giorni del periodo di osservazione nei quali il rendimento del titolo di Stato italiano rimane compreso tra lo 0% e il 5,30% (attualmente al 4,5%). Più giorni il rendimento resta all’interno di questa fascia, maggiore sarà la cedola riconosciuta; se vi rimane per l’intero periodo, viene maturata integralmente la cedola prevista.
È prevista la possibilità di rimborso anticipato a discrezione di Barclays dopo un anno di vita, con la prima finestra prevista per il 2 novembre 2027 e successivamente con cadenza semestrale. Più i tassi scenderanno e più Barclays avrà un vantaggio a richiamare in anticipo il certificate perché potrebbe trovare fonti di finanziamento meno care. Il prodotto è sempre rivendibile sul mercato secondario e, in assenza di rimborso anticipato, alla scadenza naturale del 2 novembre 2041 prevede la restituzione del 100% del nominale di 1.000 euro.
Ipotizzando che il rendimento del BTP decennale rimanga sempre all’interno della fascia 0%-5,30% e che Barclays non eserciti anticipatamente la call, nell’arco dei 15 anni di vita il certificate potrebbe riconoscere un premio potenziale complessivo fino al +161,25% (senza contare il reinvestimento delle cedole percepite), un ritorno superiore rispetto a quello ottenibile con un investimento diretto in un tradizionale BTP, le cui cedole però non sono condizionate.
Indice dei contenuti
- 1. Il giusto mix tra rendimento e protezione
- 2. Ogni semestre un premio per un ritorno fino al 10,75% annuo
- 3. Possibilità di rimborso anticipato dopo il primo anno
- 4. I due possibili scenari alla scadenza naturale
- 5. Le ultime mosse della Bce e la situazione del conflitto Usa-Iran
- 6. Le ricadute sull'obbligazionario e sullo spread BTP-Bund
Il giusto mix tra rendimento e protezione
Un certificate che punta a offrire ritorni elevati quando il rendimento del BTP decennale rimane dentro una determinata fascia. Ecco come funziona il nuovo prodotto di Barclays con Isin XS3184506924 costruito prendendo come riferimento l’indice Solactive BTP 10Y. L’obiettivo è combinare protezione totale del nominale a scadenza e flussi periodici, attraverso cedole semestrali calcolate su un tasso massimo del 10,75% annuo. Pur non beneficiando dell’agevolazione fiscale tipica dei titoli di Stato (12,5%), il certificate genera redditi diversi, caratteristica che lo rende utile per chi ha minusvalenze da compensare, perché in quel caso la cedola può essere incassata anche al netto (0% e non 26% di tassazione). Il certificate si compra oggi intorno la pari a 1.000 euro.
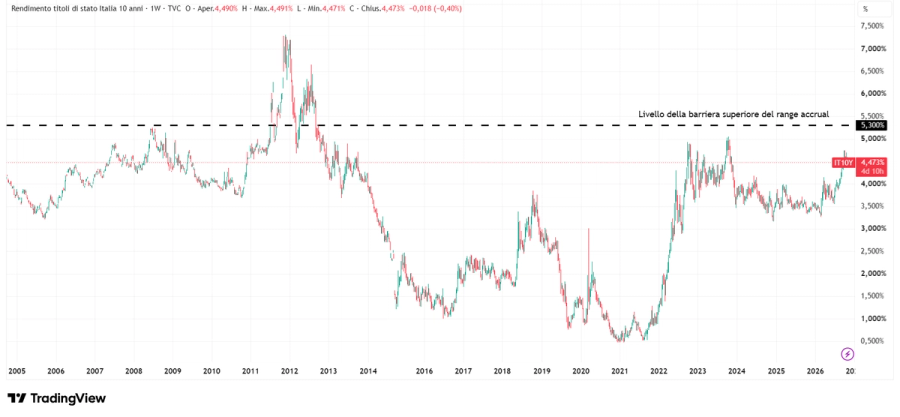
La struttura prevede che la cedola maturi per ogni giorno nel quale il rendimento del BTP decennale rimanga compreso tra lo 0% e il 5,30% (attualmente al 4,5%). A differenza di una tradizionale cedola condizionata osservata a una singola data, il meccanismo Range Accrual consente di non perdere l’intera cedola per un eventuale superamento temporaneo della soglia: vengono esclusi dal calcolo soltanto i giorni trascorsi fuori dal range, mentre tutti quelli in cui la condizione è rispettata continuano a contribuire alla maturazione del premio. Se il rendimento rimane nella fascia per l’intero periodo di osservazione, l’investitore beneficia dell’intera cedola calcolata sul tasso del 10,75% annuo.
Il limite superiore del 5,30% di rendimento è un livello di forte stress per il mercato che negli ultimi vent’anni è stato superato solo per un periodo limitato di circa un anno tra il 2011 e il 2012. Nella storia più recente e nel quadro macroeconomico attuale, l’ipotesi di un rendimento stabilmente oltre il 5,30% nel lungo periodo appare poco probabile. Un livello simile implicherebbe un incremento rilevante della spesa per interessi per lo Stato e, con un debito elevato, eserciterebbe pressione sulla tenuta dei conti pubblici, con possibili interventi correttivi di finanza pubblica o misure di sostegno da parte della Bce che tenderebbero a far calare i tassi. Anche in scenari inflattivi senza crescita, l’aumento dei prezzi porterebbe a una recessione con il conseguente effetto deflattivo.
Un altro elemento della struttura è rappresentato dalla possibilità di rimborso anticipato da parte dell’emittente (callable). Dopo un anno di vita, a partire dal 2 novembre 2027, Barclays potrà richiamare il certificate al 100% del valore nominale di 1.000 euro, con successive finestre semestrali. In uno scenario favorevole, l’investitore potrebbe quindi beneficiare delle cedole maturate nei primi anni e successivamente ricevere il rimborso totale del nominale. Senza aspettare quella data il certificate è sempre cedibile sul mercato secondario e in caso di calo di tassi potrebbe portarsi sopra i 1.000 euro di nominale. Al contrario un rialzo dei tassi spingerà il prezzo del certificate al ribasso, come un classico bond.
In assenza di richiamo anticipato, il certificate è un capitale interamente protetto e quindi alla scadenza del 2 novembre 2041 è previsto il rimborso del 100% del valore nominale, indipendentemente dal livello finale del rendimento del BTP decennale. La protezione del capitale resta naturalmente subordinata alla solvibilità di Barclays Bank Ireland PLC (Barclays), emittente senior unsecured con rating A+ per Standard & Poor’s e AA- per Fitch.
Ogni semestre un premio per un ritorno fino al 10,75% annuo
Il flusso cedolare insieme al meccanismo Range Accrual sono i punti di forza del certificate con Isin XS3184506924. Ogni semestre l’investitore può incassare una cedola calcolata in base al tasso massimo del 10,75% annuo sul nominale di 1.000 euro. L’ammontare effettivamente riconosciuto dipende dal numero di giorni nei quali il rendimento del BTP decennale rimane all’interno della fascia prevista dal prodotto. Le cedole vengono pagate a maggio e novembre di ogni anno, a partire dal 3 maggio 2027.
Durante ogni periodo di osservazione il certificate prevede infatti la maturazione della cedola per ogni giorno nel quale il sottostante rimane compreso tra lo 0% e la barriera fissata al 5,30% (attualmente al 4,5%). Il sottostante è l’indice Solactive BTP 10Y, legato al rendimento del BTP decennale, rendendo il flusso cedolare direttamente collegato ai movimenti dei titoli di Stato italiani.
Elemento centrale della struttura è proprio il meccanismo Range Accrual. Se in una determinata fase il rendimento del BTP dovesse superare temporaneamente la soglia del 5,30%, non verrebbe persa automaticamente l’intera cedola semestrale: semplicemente, i giorni trascorsi al di fuori della fascia non contribuirebbero alla sua maturazione. Tutti i giorni nei quali il rendimento torna all’interno del range continuerebbero invece a concorrere al calcolo della cedola.
La logica del certificate punta quindi a valorizzare uno scenario nel quale il rendimento del BTP decennale rimanga prevalentemente sotto il 5,30%, beneficiando allo stesso tempo di una struttura che non richiede il rispetto della condizione per l’intero semestre. Se il rendimento rimanesse sempre nella fascia 0%-5,30% e Barclays non esercitasse anticipatamente la call, nell’arco dei 15 anni il certificate potrebbe riconoscere un premio complessivo fino al +161,25% (10,75% per 15 anni). Il calcolo è conservativo nel senso che non si è contabilizzato il reinvestimento delle cedole.
Il risultato potrebbe essere ulteriormente incrementato in caso di acquisto del certificate sotto la pari, poiché al flusso cedolare si sommerebbe l'eventuale capital gain derivante dalla differenza tra il rimborso a 1.000 euro e il prezzo di acquisto.
Possibilità di rimborso anticipato dopo il primo anno
Il certificate con Isin XS3184506924 potrebbe non arrivare alla scadenza naturale grazie al meccanismo di rimborso anticipato (callable), attivabile a partire dal primo anno di vita. Dal 2 novembre 2027, e successivamente con cadenza semestrale, Barclays avrà la possibilità di richiamare anticipatamente il prodotto, rimborsando all’investitore il 100% del valore nominale. A differenza di un tradizionale autocall, il rimborso non è subordinato al raggiungimento di una determinata soglia del rendimento del BTP, ma è una facoltà esercitabile direttamente dall’emittente.
La call offre quindi la possibilità di ottenere la restituzione anticipata del nominale, insieme alle cedole maturate fino a quel momento. Se Barclays dovesse esercitare la call già alla prima finestra del 2 novembre 2027, l’investitore riceverebbe il rimborso del 100% del nominale dopo un anno di vita del prodotto, oltre alle cedole semestrali maturate nel periodo secondo il meccanismo Range Accrual. In uno scenario in cui il rendimento del BTP decennale fosse rimasto sempre nella fascia 0%-5,30%, le cedole potrebbero essere maturate integralmente, ovvero il 10,75% in un annuo.
Nel caso in cui Barclays non esercitasse la call, il certificate continuerebbe a essere negoziato sul mercato e a maturare le cedole previste, a seconda del numero di giorni nei quali il rendimento del BTP decennale rimane compreso tra lo 0% e il 5,30%. La possibilità di rimborso anticipato si ripresenterebbe alla successiva finestra semestrale, offrendo quindi all’emittente diverse occasioni per richiamare il prodotto nel corso della sua vita. Più i tassi scenderanno e più Barclays avrà un vantaggio a richiamare in anticipo il certificate perché potrebbe trovare fonti di finanziamento meno care.
I due possibili scenari alla scadenza naturale
Il certificate con Isin XS3184506924 nasce con l’obiettivo di offrire un rendimento potenzialmente elevato attraverso l’incasso delle cedole con il meccanismo Range Accrual, mantenendo al tempo stesso la protezione del capitale alla scadenza. Il certificate rimborsa infatti il 100% del valore nominale alla data finale del 2 novembre 2041, salvo il rischio di credito dell’emittente. La solidità del prodotto è legata al merito creditizio di Barclays Bank Ireland PLC (Barclays), valutata A+ da Standard & Poor’s e AA- da Fitch. Il tutto unito a uno strumento con rischio valutato 3, un livello relativamente basso in una scala da 1 a 7.
Nel caso in cui Barclays non eserciti il richiamo anticipato prima della scadenza, alla data finale del 2 novembre 2041 si possono delineare due scenari indicativi, legati soprattutto al numero di giorni nei quali il rendimento del BTP decennale è rimasto all’interno della fascia compresa tra lo 0% e il 5,30% durante la vita del certificate.
Nel primo scenario, con un rendimento del titolo di Stato a 10 anni rimasto sempre compreso tra lo 0% e il 5,30% nei periodi di osservazione, l’investitore riceverebbe il rimborso del nominale, insieme all’ultima cedola semestrale maturata. In questo caso tutte le cedole sarebbero state maturate integralmente sulla base del tasso massimo del 10,75% annuo, per un premio potenziale complessivo fino al +161,25% in 15 anni. Il risultato potrebbe essere ulteriormente incrementato in caso di acquisto del certificate sotto la pari, poiché al flusso cedolare si sommerebbe l'eventuale capital gain derivante dalla differenza tra il rimborso a 1.000 euro e il prezzo di acquisto.
Nel secondo scenario, con il rendimento del BTP decennale sopra il 5,30% per una parte dei periodi di osservazione, il certificate verrebbe comunque rimborsato al 100% del nominale alla scadenza, ma il flusso cedolare complessivo sarebbe inferiore. I giorni trascorsi fuori dalla fascia non contribuirebbero infatti alla maturazione delle relative cedole, mentre continuerebbero a essere conteggiati tutti i giorni nei quali il rendimento è rimasto tra lo 0% e il 5,30%. Al rimborso del nominale si aggiungerebbero quindi tutte le cedole effettivamente maturate e distribuite nel corso della vita del prodotto. Per conoscere il rendimento complessivo, ad oggi impossibile, dovremmo sapere per quanti giorni il BTP decennale resterà all'interno del range durante ciascun periodo di osservazione.
Le ultime mosse della Bce e la situazione del conflitto Usa-Iran
Dopo una lunga fase in cui i mercati avevano scommesso su un progressivo allentamento monetario da parte della Banca centrale europea (Bce), lo scenario è cambiato radicalmente. Le aspettative di nuovi tagli dei tassi hanno lasciato spazio ai timori di ulteriori rialzi, alimentati dal ritorno delle pressioni inflazionistiche e dal protrarsi del conflitto in Medio Oriente. L'aumento dei prezzi energetici ha infatti costretto gli investitori a rivedere le prospettive sulla politica monetaria, contribuendo a mantenere elevati i rendimenti obbligazionari europei. Il quadro resta caratterizzato da una combinazione particolarmente complessa: inflazione in accelerazione, rischi per la crescita e forte incertezza geopolitica.
La svolta restrittiva era iniziata nella riunione dell'11 giugno, quando la Bce aveva aumentato i tre tassi ufficiali di 25 punti base, interrompendo il ciclo di allentamento avviato nel 2024. Il tasso sui depositi era così salito al 2,25%, quello sulle operazioni di rifinanziamento principali al 2,40% e quello sui prestiti marginali al 2,65%. Dopo la pausa di luglio, il 10 settembre Francoforte aveva deciso un secondo rialzo di 25 punti base, portando i tre tassi rispettivamente al 2,50%, al 2,65% e al 2,90%. Le decisioni erano state motivate dal peggioramento delle prospettive di inflazione e dal rischio che lo shock energetico si trasferisse stabilmente al resto dell'economia.
L'ultima riunione, quella del 29 ottobre, ha segnato invece una pausa nella stretta monetaria. Il Consiglio direttivo ha deciso di mantenere invariati i tassi, confermando quello sui depositi al 2,50%, quello sulle operazioni di rifinanziamento principali al 2,65% e quello sui prestiti marginali al 2,90%. La decisione non rappresenta però un ritorno a una politica accomodante. Nel comunicato ufficiale, la Bce ha sottolineato che il continuo aumento dei prezzi energetici comporta rischi al rialzo per l'inflazione e al ribasso per la crescita, mentre le condizioni di finanziamento si sono già irrigidite rispetto alla precedente riunione.
La presidente Christine Lagarde ha confermato che le prossime decisioni continueranno a essere adottate riunione per riunione, sulla base dei dati disponibili, senza impegnarsi preventivamente su un determinato percorso dei tassi. La Bce osserva che, per il momento, l'inflazione di fondo è rimasta relativamente stabile e i salari non mostrano una risposta significativa allo shock energetico. Tuttavia, la maggiore durata e intensità del rincaro dell'energia aumentano il rischio di effetti indiretti e di secondo livello. Un ulteriore elemento di novità riguarda la stessa guida dell'istituto: Lagarde lascerà la presidenza il 7 febbraio 2027, anticipando la scadenza naturale del mandato e aprendo il dossier della successione.
A rafforzare la prudenza della Bce sono soprattutto gli ultimi dati sull'inflazione. Secondo Eurostat, a settembre l'inflazione annua dell'Eurozona è salita al 3,8%, dal 3,2% di agosto, allontanandosi ulteriormente dall'obiettivo del 2%. Il contributo dell'energia è stato particolarmente significativo, pari a 1,71 punti percentuali, mentre i prezzi energetici hanno registrato una crescita annua vicina al 19%. La dinamica appare tuttavia meno accentuata nelle altre componenti: l'inflazione al netto dell'energia si è attestata al 2,3% e quella di fondo al 2,5%. Una differenza importante, perché suggerisce che una parte consistente dell'accelerazione dei prezzi continua a dipendere dal mercato energetico.
Le proiezioni pubblicate dalla Bce a settembre indicavano un'inflazione media del 3% nel 2026, del 2,5% nel 2027 e del 2,1% nel 2028, con un picco atteso verso la fine dell'anno e un successivo rallentamento. L'evoluzione più recente dei prezzi energetici rende però questo scenario particolarmente incerto. La stessa Bce ha evidenziato nella riunione di ottobre che gli effetti complessivi dello shock devono ancora manifestarsi pienamente. La durata del conflitto e l'eventuale normalizzazione delle forniture di petrolio e gas saranno quindi decisive per stabilire se le pressioni inflazionistiche potranno attenuarsi oppure richiederanno ulteriori interventi monetari.
Il principale elemento di incertezza resta infatti il conflitto tra Stati Uniti e Iran e la situazione nello Stretto di Hormuz, uno dei passaggi strategici per il commercio mondiale di petrolio e gas naturale. Nelle ultime settimane si sono verificati nuovi attacchi e incidenti che hanno coinvolto il traffico marittimo. Parallelamente, sono emersi nuovi tentativi diplomatici per evitare un'ulteriore escalation. Secondo le indiscrezioni riportate dalla stampa internazionale, il vicepresidente americano JD Vance avrebbe inviato un messaggio a Mohsen Rezaei, figura di primo piano dell'apparato di sicurezza iraniano, per rilanciare il negoziato. Anche il Qatar avrebbe presentato una nuova proposta di accordo, accolta però con scetticismo da esponenti iraniani. Non è stato quindi raggiunto un accordo definitivo, mentre restano aperte le divergenze sulle condizioni per una de-escalation e sulla sicurezza della navigazione attraverso Hormuz.
Questi sviluppi continuano a condizionare direttamente il mercato petrolifero. Le quotazioni restano elevate e sensibili a qualsiasi notizia proveniente dal Medio Oriente. Un'intesa che garantisse la sicurezza delle rotte e il ripristino dei flussi energetici potrebbe ridurre rapidamente il premio geopolitico incorporato nei prezzi, mentre nuovi attacchi rischierebbero di provocare ulteriori rialzi.
Resta quindi fondamentale distinguere tra le diverse forme di inflazione. Gli shock energetici tendono a produrre aumenti dei prezzi più rapidi e volatili rispetto alle pressioni generate da salari e domanda interna. Il dato di settembre evidenzia questa differenza: a fronte di un'inflazione complessiva del 3,8%, quella al netto dell'energia è rimasta molto più contenuta. Se petrolio e gas dovessero stabilizzarsi, il loro contributo all'inflazione potrebbe progressivamente ridursi, consentendo alla Bce di valutare con maggiore prudenza la necessità di ulteriori rialzi.
Un secondo elemento riguarda gli effetti base. Poiché i prezzi energetici hanno iniziato a salire sensibilmente dalla primavera del 2026, nei prossimi trimestri il confronto annuale avverrà rispetto a livelli già elevati. A parità di quotazioni, il contributo dell'energia all'inflazione potrebbe quindi diminuire nel corso del 2027, mentre una discesa significativa del greggio potrebbe trasformarlo in un fattore disinflazionistico. Questo scenario resta tuttavia subordinato alla stabilizzazione del quadro geopolitico e non implica necessariamente un calo generalizzato dei prezzi al consumo.
Uno scenario più problematico emergerebbe invece se i maggiori costi energetici si trasferissero in modo persistente ai prezzi dei beni, ai servizi e alle dinamiche salariali. È proprio questo il rischio che la Bce intende contenere. La decisione di ottobre di mantenere i tassi invariati riflette quindi un equilibrio delicato: evitare che l'inflazione si consolidi su livelli elevati senza aggravare eccessivamente il rallentamento economico. Nei prossimi mesi, la direzione della politica monetaria dipenderà soprattutto dall'evoluzione del conflitto, dai prezzi energetici e dalla capacità dell'inflazione di fondo di rimanere sotto controllo.
Le ricadute sull'obbligazionario e sullo spread BTP-Bund
Le tensioni geopolitiche e il ritorno dell'inflazione si sono riflesse in maniera evidente anche sui mercati obbligazionari europei. Dopo i rialzi dei tassi decisi dalla Bce a giugno e settembre, i rendimenti dei titoli di Stato hanno raggiunto livelli che non si osservavano da diversi anni, risentendo sia delle prospettive di una politica monetaria più restrittiva sia delle crescenti esigenze di finanziamento pubblico. La pausa decisa da Francoforte il 29 ottobre non ha eliminato queste pressioni, soprattutto perché il rischio di ulteriori rialzi dei tassi resta presente qualora l'inflazione non mostrasse segnali convincenti di rallentamento.
Anche il mercato dei titoli di Stato italiani continua a muoversi in un contesto di rendimenti elevati. Il BTP decennale si muove intorno al 4,5%, mentre lo spread rispetto al Bund tedesco ha superato la soglia dei 100 punti base, pur rimanendo relativamente contenuto rispetto ai livelli registrati durante le precedenti fasi di maggiore tensione sul debito sovrano europeo.
Il dato più significativo è che l'aumento dei rendimenti non riguarda soltanto l'Italia, ma coinvolge l'intero mercato obbligazionario dell'Eurozona. La pressione sui titoli tedeschi, tradizionalmente considerati il principale riferimento europeo per il rischio sovrano, riflette soprattutto le aspettative sui tassi e sull'inflazione. Per questo motivo, il livello assoluto dei rendimenti e l'andamento dello spread raccontano due aspetti differenti: il primo misura il costo complessivo del finanziamento, mentre il secondo esprime il premio aggiuntivo richiesto dagli investitori per detenere debito italiano rispetto a quello tedesco.
La relativa tenuta del differenziale italiano assume particolare rilievo nel confronto con gli altri Paesi europei. Il mercato obbligazionario francese sta attraversando una fase di tensione decisamente più marcata, alimentata dalle incertezze politiche e dalle prospettive dei conti pubblici. Lo spread tra OAT francesi e Bund tedeschi ha superato i 150 punti base, ben al di sopra del differenziale italiano, evidenziando come le preoccupazioni degli investitori non siano più concentrate esclusivamente sui Paesi tradizionalmente considerati periferici.
A sostenere il debito italiano contribuisce una percezione relativamente stabile del rischio sovrano, nonostante l'aumento generalizzato dei rendimenti e le incertezze sull'economia europea. Il confronto con la Francia mostra come la valutazione del rischio dipenda sempre più dalle prospettive fiscali, dalla stabilità politica e dalla credibilità delle strategie di bilancio. La Bce mantiene inoltre a disposizione il Transmission Protection Instrument (TPI), concepito per contrastare dinamiche di mercato ingiustificate e disordinate che possano compromettere la trasmissione della politica monetaria nell'Eurozona. La sua disponibilità non equivale però a una garanzia di intervento automatico. Uno spread relativamente contenuto contribuisce a limitare il premio per il rischio richiesto sul debito pubblico italiano, ma non impedisce che il costo complessivo di finanziamento aumenti quando salgono i rendimenti dei titoli tedeschi e i tassi di riferimento.
Attenzione: Il Certificate XS3184506924 è soggetto ad un livello di rischio pari a 3 su una scala da 1 a 7.
Ricordiamo che investire in certificati espone l’investitore al rischio fallimento dell’emittente e a quello di azzeramento di un sottostante, casi che possono comportare la perdita dell’intero investimento.
Barclays Bank Plc gode di un buon rating: I potenziali rendimenti indicati sono sempre al lordo della tassazione.
Prima di ogni investimento leggere sempre tutti i documenti scaricabili dalla pagina del prodotto dell’emittente.
Questo articolo è stato scritto grazie alla sponsorizzazione di un emittente o di un intermediario. Le informazioni in esso contenute non devono essere considerate né interpretate come consulenza in materia di investimenti. Eventuali punti di vista e/o opinioni espressi non sono intesi e non devono essere interpretate come raccomandazioni o consigli di investimento, fiscali e/o legali. Orafinanza.it non si assume alcuna responsabilità per azioni, costi, spese, danni e perdite subiti a seguito di informazioni, punti di vista o opinioni presenti su questo sito. Prima di intraprendere decisioni di investimento, invitiamo gli utenti a leggere la documentazione regolamentare sempre disponibile per legge sul sito dell'emittente ed ottenere una consulenza professionale.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
