Premio fino al 16,87% annuo con il certificate sui colossi bancari europei
Premio elevato, barriera cedolare finale bassa e protezione profonda del capitale. Il certificate firmato Vontobel con Isin DE000BD6C1L3 si compra sotto la parità a 990 euro ed è scritto su un paniere formato da quattro grandi titoli bancari europei: UniCredit, Banca MPS, Société Générale e Raiffeisen Bank.
Il certificate offre un premio potenziale annuo del 16,87% (calcolato sull'attuale prezzo di acquisto di 990) grazie a un flusso di premi mensili con memoria pari a 13,36 euro. Alla prossima data di valutazione del 7 ottobre, la barriera cedolare sarà posizionata al 100% del livello iniziale dei sottostanti per scendere, dell'1% al mese, fino al 55% a scadenza (7 settembre 2029) con un gradino finale più ampio.
Il punto di forza del certificate è proprio quello di associare l’effetto memoria sulle cedole a una barriera cedolare discendente nel tempo. Il risultato sarà quello di avere come barriera finale di tutte le cedole quella più bassa e profonda pari al 55%: tutti i premi verranno staccati a scadenza se i sottostanti non avranno perso il 45% dal valore iniziale. In tre anni il flusso dei premi potenziali è pari al 49.59% (al prezzo di oggi di 990 euro) a fronte di una barriera cedolare al 55%.
Il rimborso anticipato è un altro vantaggio del certificate. Con i sottostanti almeno pari al livello iniziale, l’autocall potrebbe già verificarsi alla prima finestra disponibile del 7 aprile 2027, tra meno di sette mesi. Anche le barriere del rimborso anticipato sono decrescenti, dell'1% al mese, dal 100% del livello iniziale alla prima data di valutazione, fino al 72% finale. A scadenza (7 settembre 2029), il capitale sarà protetto da una barriera posizionata al 60% del livello iniziale dei sottostanti.
Indice dei contenuti
Prezzo sotto la pari e barriere cedolari discendenti fino al 55%
Premio elevato e possibilità di rimborso anticipato dopo sette mesi di vita, barriera a protezione del capitale al 60% e barriera cedolare finale al 55%. Sono questi i punti di forza di questo certificate con Isin DE000BD6C1L3 di Vontobel che si compra sotto la pari a 990 euro e ha come sottostanti quattro grandi istituti di credito in Europa: UniCredit, Banca MPS, Société Générale e Raiffeisen Bank.
Il prodotto è dotato di una struttura innovativa che migliora con il passare del tempo grazie al rapido calo della barriera cedolare. In questo modo aumenta la probabilità che il prodotto stacchi tutti i premi mensili con memoria di 13,36 euro, condizionati da una barriera discendente nel tempo, per un premio annuo che può raggiungere il 16,87% lordo.
Il calcolo è semplice: 480,96 (13,36 euro per 36 cedole mensili totali) più 10 euro di capital gain (differenza tra 1.000 euro di rimborso e il prezzo attuale di 990 euro), il risultato è 490,96 euro. Dividiamo questo numero per il prezzo di acquisto (usiamo quello attuale) di 990 euro e arriviamo a un premio da qui alla scadenza (7 settembre 2028) del 49,59%. Ora annualizziamo il premio per capire, all'anno, quanto rende il certificate e confrontarlo con gli altri prodotti sul mercato della stessa tipologia: dividiamo 49,59% per 2,94 anni (la durata residua del prodotto) e arriviamo a un ritorno annuo del 16,87% lordo.
Vediamo, nel dettaglio, come funziona e quali sono i pregi e difetti. Per poter offrire un premio così alto, Vontobel mette in campo una struttura molto efficiente: una barriera cedolare che parte da livelli alti, pari al livello iniziale dei sottostanti, per scendere al 55% con un gradino finale più ampio (pari a 11 punti percentuali all’ultima data di valutazione del 7 settembre 2028). Il punto di forza del certificate è proprio quello di una barriera cedolare molto bassa a scadenza associata all’effetto memoria sui premi: in questo modo l’investitore può incassare alla data di valutazione finale tutte le cedole come se la barriera fosse sempre stata al 55%, ovvero se nessuno dei sottostanti avrà perso il 45% dal valore iniziale.
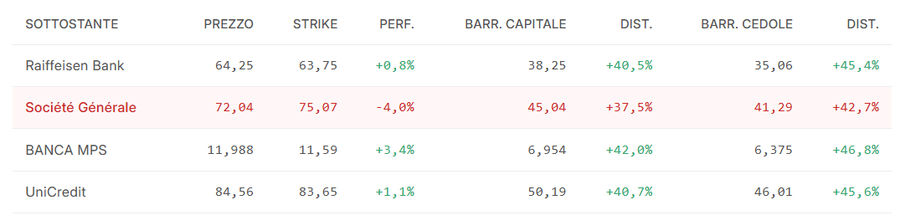
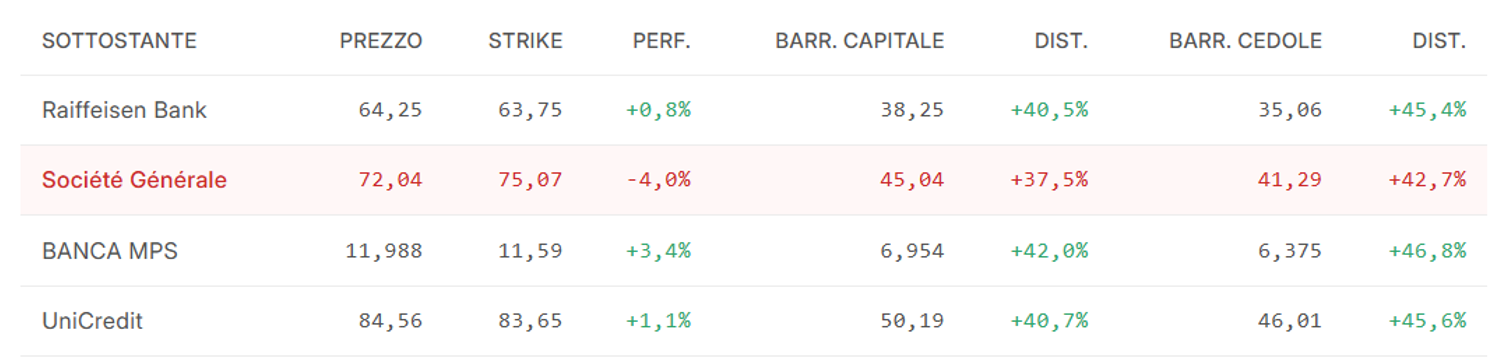
Lanciato sul mercato il 9 settembre scorso a un valore nominale di 1.000 euro, il certificate oggi si compra sotto la pari con tre sottostanti su quattro oltre il livello iniziale: Banca MPS +3,4% e UniCredit +1,1% e Raiffeisen Bank +0,8%, mentre Société Générale (worst-of) cede il -4% dal valore iniziale.
Dopo sette mesi di vita l’investitore può approfittare del rimborso anticipato con cadenza mensile: il meccanismo di autocall scatterà dal prossimo 7 aprile, quando il certificate potrà essere liquidato a 1.000 euro con la quotazione di tutti i sottostanti almeno pari al livello iniziale. A quel punto, l’investitore riceverebbe anche sette cedole da 13,36 euro (93,52 euro totali di premi) e 10 euro di capital gain (1.000-990 euro di acquisto), portando l'incasso complessivo a 1.103,52 euro (10,46% in 6,28 mesi e 20% annualizzato).
Anche le barriere del rimborso anticipato sono decrescenti, dell'1% al mese, dal 100% del livello iniziale alla prima data di valutazione, fino al 72% all'ultima data di autocall del 7 agosto 2028, aumentando così le possibilità di rimborso anticipato prima della scadenza. La possibilità di autocall si presenterà a ogni data di valutazione mensile a partire dal 7 aprile 2027 in poi. Con un autocall fino al 72% l'investitore potrebbe vedersi il certificate rimborsato a 1.000 euro di nominale dopo aver incassato tutti i premi maturati nonostante cali fino al 28% dei sottostanti dal livello iniziale.
Il capitale a scadenza (7 settembre 2029) è protetto da una barriera al 60% del livello iniziale del sottostante, all’interno del paniere, con la performance peggiore.
Ogni mese un premio con memoria di 13,36 euro
Il flusso cedolare rappresenta il principale punto di forza del certificato con Isin DE000BD6C1L3. Ogni mese l’investitore può incassare un premio con memoria dell’1,336% del nominale (1.000 euro), pari a 160,32 euro in un anno. In ogni data di osservazione mensile, la cedola verrà distribuita se nessuno dei sottostanti si troverà sotto una barriera discendente nel tempo: infatti, parte dal 100% del valore iniziale e si abbassa dell’1% ogni mese per arrivare al 55% con un gradino finale più ampio (pari a 11 punti percentuali all’ultima data di valutazione del 7 settembre 2029), rendendo più probabile il pagamento dei premi. Le cedole verranno quindi pagate anche in caso di ribassi dei sottostanti, basta che ogni mese alle date di osservazione il calo dal valore iniziale del titolo peggiore non superi il rispettivo livello barriera.
Un ruolo importante lo ricopre l’effetto memoria: un premio non pagato non è definitivamente perduto ma rimane in pancia al prodotto. Nelle successive date di osservazione, qualora si verifichino le condizioni che danno diritto al pagamento, i premi non pagati in precedenza vengono distribuiti tutti insieme compresa la cedola relativa a quel periodo di osservazione.
L'obiettivo di questo certificate è quello di aumentare le possibilità di stacco di tutti i premi, grazie a una barriera finale al 55% unita all’effetto memoria. Grazie a questa struttura innovativa, per chiudere l’investimento in bellezza e portare a casa tutti i 24 premi previsti, nessuno dei sottostanti dovrà crollare del 45% dal livello iniziale all’ultima data di osservazione, ovvero il 7 settembre 2029. A quel punto l’investitore, al prezzo di oggi di 990 euro, avrà portato a casa un flusso di cedole pari a 480,96 euro e 10 euro di capital gain, pari un premio da qui alla scadenza (tra 2,94 anni) del 49,59% (16,87% annualizzato).
Non va dimenticata l’efficienza fiscale dei certificate. I premi di questo prodotto sono considerati dal Fisco “redditi diversi” e, in quanto tali, possono compensare le eventuali minusvalenze presenti nello zainetto fiscale dell’investitore. Con questo sistema è possibile recuperare il credito fiscale derivante dalle perdite registrate entro i successivi quattro anni dalla loro realizzazione.
Tre scenari possibili alla scadenza finale
L’obiettivo del certificate con Isin DE000BD6C1L3 è quello di arrivare a scadenza, offrendo un premio elevato distribuendo tutte le cedole grazie all’effetto memoria e a una barriera cedolare discendente nel tempo. La barriera a capitale, osservata solo alla scadenza (7 settembre 2029), è profonda e fissata al 60%, proteggendo il capitale investito da discese fino a -40% dal valore iniziale dei sottostanti. In caso di mancato evento di autocall, alla scadenza naturale saranno tre gli scenari possibili:
- Se tutti e quattro i sottostanti quoteranno almeno pari al 60% del valore iniziale, il certificate verrà rimborsato al valore di emissione di 1.000 euro a cui vanno aggiunti 480,96 euro di premi. L’investitore riceverà quindi anche l’ultima cedola mensile e i premi eventualmente non pagati trattenuti in memoria. Considerato il prezzo di acquisto attuale di 990 euro, il premio complessivo a scadenza raggiungerebbe il 49,59% (16,87% annualizzato).
- Se il sottostante con la performance peggiore quoterà tra il 55% e il 60% del valore iniziale, il certificate verrà rimborsato in proporzione alla performance del peggiore dei titoli all'interno del paniere ma verrà pagata l’ultima cedola e tutti i premi mensili non staccati precedentemente. Se, ad esempio, il peggior titolo registrasse un calo del 45% rispetto al valore iniziale, l’investitore riceverebbe 550 euro a cui si aggiungono 480,96 euro di cedole. Il conto finale sarebbe un +3% contro un -45% di performance del peggiore dei sottostanti.
- Se, invece, alla scadenza finale anche solo uno dei sottostanti quoterà sotto il 55% del valore iniziale, il certificate verrà rimborsato in proporzione alla performance del peggiore dei titoli all'interno del paniere. A questo valore dobbiamo però aggiungere eventuali cedole staccate durante la vita del certificate, che andrebbero così a compensare in parte la perdita sul capitale. Per fare il calcolo esatto, ad oggi impossibile, dovremmo sapere l'ammontare dei premi distribuito.
I quattro protagonisti del paniere
UniCredit — Bancario
UniCredit è uno dei principali gruppi bancari europei, con una presenza particolarmente rilevante in Italia, Germania, Austria e nell’Europa centro-orientale. Nel primo semestre 2026 ha registrato un utile netto di 6,3 miliardi di euro, con RoTE al 23,7%, mentre nel secondo trimestre i ricavi hanno raggiunto 6,5 miliardi e l’utile netto 2,9 miliardi; il CET1 ratio si è attestato al 14,3%. Il dossier centrale resta Commerzbank: dopo l’offerta volontaria, UniCredit ha portato la propria posizione complessiva al 47,59% del capitale, corrispondente al 49,65% dei diritti di voto considerando le azioni proprie della banca tedesca, mentre proseguono gli iter regolamentari. A settembre il CdA ha inoltre deliberato l’aumento di capitale funzionale all’offerta e la Bce ha autorizzato l’applicazione del Danish Compromise, con un beneficio stimato di circa 52 punti base sul CET1. I driver principali restano quindi l’elevata redditività operativa, la generazione e distribuzione di capitale, l’evoluzione del dossier Commerzbank e le opportunità di consolidamento nel settore bancario europeo.
Banca Monte dei Paschi di Siena — Bancario
Banca MPS è uno dei principali gruppi bancari italiani e, con l’ingresso di Mediobanca nel perimetro, ha assunto un ruolo ancora più rilevante nel processo di consolidamento del settore. Nel primo semestre 2026 ha registrato un utile netto di 1,12 miliardi di euro, in crescita del 25,3% annuo, con ricavi per 4,02 miliardi, risultato operativo netto superiore a 2 miliardi, cost/income al 43% e CET1 ratio fully loaded al 16,3%. Il principale dossier resta l’integrazione di Mediobanca: a settembre la Bce ha autorizzato la fusione per incorporazione in MPS e le connesse operazioni di riorganizzazione, il cui completamento è previsto nel quarto trimestre. Il progetto prevede, tra l’altro, la riorganizzazione delle attività di corporate & investment banking e private banking e l’integrazione delle reti di consulenti finanziari. Sul fronte del risiko, le consultazioni con Banco BPM sono state interrotte a fine luglio, mentre MPS continua ad analizzare le proprie opzioni strategiche. I driver principali restano quindi l’esecuzione dell’integrazione di Mediobanca, la realizzazione delle sinergie, la generazione di capitale e le possibili evoluzioni del consolidamento bancario italiano.
Société Générale — Servizi bancari e finanziari
Société Générale è uno dei principali gruppi bancari francesi, attivo nel retail banking, nel corporate e investment banking, nel private banking e nei servizi finanziari internazionali. Nel primo semestre 2026 ha registrato ricavi per 14,2 miliardi di euro e un utile netto record di 3,5 miliardi, in crescita del 13,9%, con RoTE al 12%, cost/income ratio al 59,7% e CET1 al 13,2%. La banca ha alzato a circa l’11% il target di RoTE per il 2026 e annunciato un buyback straordinario da 1,5 miliardi e un acconto sul dividendo di 0,75 euro per azione. La principale novità è però il nuovo piano strategico al 2029, presentato il 21 settembre: Société Générale punta a una crescita media annua dei ricavi di circa il 3%, cost/income sotto il 55%, RoTE del 13-14% nel 2029 e superiore al 15% dal 2030, mantenendo il CET1 sopra il 13%. I driver principali sono quindi la riduzione strutturale dei costi, il rilancio delle attività francesi, la crescita disciplinata dei business più redditizi, l’impiego dell’AI per aumentare l’efficienza e l’esecuzione della nuova roadmap strategica.
Raiffeisen Bank International — Bancario
Raiffeisen Bank International è uno dei principali gruppi bancari dell’Europa centrale e orientale, con una rete particolarmente radicata in Austria e nei mercati CEE. Nel primo semestre 2026 il gruppo core, escludendo la Russia, ha registrato un utile consolidato di 708 milioni di euro, in crescita del 25%, con ricavi principali saliti del 7% a 3,26 miliardi, margine d’interesse a 2,19 miliardi e commissioni nette a 1,07 miliardi; il CET1 ratio si è attestato al 15,5%. Sul fronte strategico, RBI continua a ridurre l’attività in Russia e contemporaneamente accelera sul consolidamento nell’Europa centro-orientale: l’acquisizione di Garanti BBVA Romania, per 591 milioni, dovrebbe portare Raiffeisen a diventare la terza banca del Paese per attivi, mentre l’offerta su Addiko Bank ha superato la soglia minima di adesione e resta soggetta alle autorizzazioni necessarie. A settembre RBI ha inoltre respinto le accuse contenute in un report di uno short seller riguardante, tra l’altro, i rapporti della controllata russa con alcuni clienti. I driver principali restano quindi la crescita nei mercati CEE, l'esecuzione delle acquisizioni di Garanti BBVA Romania e Addiko, la redditività del core business e soprattutto la progressiva riduzione dell’esposizione alla Russia e dei relativi rischi geopolitici, regolamentari e sanzionatori.
Attenzione: Il Certificate DE000BD6C1L3 è soggetto ad un livello di rischio pari a 6 su una scala da 1 a 7.
Ricordiamo che investire in certificati espone l’investitore al rischio fallimento dell’emittente e a quello di azzeramento di un sottostante, casi che possono comportare la perdita dell’intero investimento.
Vontobel gode di un buon rating: I potenziali rendimenti indicati sono sempre al lordo della tassazione.
Prima di ogni investimento leggere sempre tutti i documenti scaricabili dalla pagina del prodotto dell’emittente.
Questo articolo è stato scritto grazie alla sponsorizzazione di un emittente o di un intermediario. Le informazioni in esso contenute non devono essere considerate né interpretate come consulenza in materia di investimenti. Eventuali punti di vista e/o opinioni espressi non sono intesi e non devono essere interpretate come raccomandazioni o consigli di investimento, fiscali e/o legali. Orafinanza.it non si assume alcuna responsabilità per azioni, costi, spese, danni e perdite subiti a seguito di informazioni, punti di vista o opinioni presenti su questo sito. Prima di intraprendere decisioni di investimento, invitiamo gli utenti a leggere la documentazione regolamentare sempre disponibile per legge sul sito dell'emittente ed ottenere una consulenza professionale.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
