Premio fino al 19,25% annuo per il certificate sulle rinnovabili con barriera capitale al 20%
Una barriera sul capitale profondissima, fissata al 20% del livello iniziale, e un premio condizionato che arriva al 19,25% annuo, grazie a cedole mensili con memoria di 15 euro (1,50% del nominale). La barriera dei premi è fissa al 50% per tutta la durata del prodotto e, come se non bastasse, la barriera capitale è pari al 20% (low barrier): alla scadenza, tra due anni e mezzo, il capitale è dunque protetto da crolli fino a -80% dal livello iniziale del peggiore dei sottostanti.
Questi sono i vantaggi offerti dal certificate di Citigroup con Isin XS3127844754, che si compra sotto la pari a 980 euro (su 1.000 euro di nominale) ed è costruito su un paniere di quattro protagonisti della transizione energetica: First Solar, Nordex, SolarEdge e Sunrun.
Possibilità di rimborso anticipato a partire dal sesto mese di vita. Se tutti i sottostanti quoteranno almeno al livello iniziale, l'autocall potrebbe già verificarsi alla prima finestra utile del 22 aprile 2027. Acquistando oggi a 980 euro, l'investitore riceverebbe sei cedole (90 euro in totale) più 20 euro di capital gain (1.000-980 euro di acquisto) e il rimborso a 1.000 euro, per un premio dell’11,22% in poco meno di sei mesi, pari a circa il 23% annualizzato. Nelle date successive la soglia autocall decresce dell'1% ogni mese fino al 77% finale.
Acquistando il certificate oggi a 980 euro, sommando tutti i premi del prodotto, il capital gain e il rimborso alla pari, il potenziale premio sarebbe del 48% a scadenza (23 aprile 2029): un ritorno difficile da trovare sul mercato italiano per un prodotto con una protezione così elevata.
Indice dei contenuti
Prezzo sotto la pari e barriera capitale al 20%
Rendimento elevato, possibilità di rimborso anticipato dopo sei mesi di vita, barriera a protezione del capitale profondissima al 20%, barriera cedolare al 50% e acquisto sotto la pari. Sono questi i punti di forza del certificate con Isin XS3127844754 di Citigroup, che oggi si compra a 980 euro e ha come sottostanti quattro protagonisti delle energie rinnovabili: First Solar, Nordex, SolarEdge e Sunrun.
Vediamo nel dettaglio come funziona e quali sono pregi e difetti. Per offrire un rendimento così alto Citigroup ha scelto un paniere molto volatile e lo ha abbinato a due barriere molto lontane. La barriera cedolare, fissa al 50% del livello iniziale, è associata all'effetto memoria sui premi: in questo modo l'investitore può incassare a scadenza tutte le cedole, pari a 450 euro totali, se nessuno dei sottostanti avrà perso il 50% dal valore iniziale.
A questo si aggiunge un punto di forza davvero raro: la barriera capitale è profondissima, posta al 20% del livello iniziale dei sottostanti (low barrier). In pratica il capitale è protetto a scadenza, tra due anni e mezzo, anche se il peggiore dei sottostanti perde l'80% dal livello iniziale.
Dopo sei mesi di vita l'investitore potrebbe approfittare del rimborso anticipato con cadenza mensile: il meccanismo di autocall scatterà dal 22 aprile 2027, quando il certificate potrà essere liquidato a 1.000 euro se tutti i sottostanti quoteranno almeno al 100% del livello iniziale. A quel punto l'investitore, acquistando oggi il certificate a 980 euro, avrà ricevuto sei cedole da 15 euro e 20 euro di capital gain, portando così l'incasso complessivo a 1.110 euro. Il premio al momento dell'autocall sarebbe dell’11,22% (110 euro tra premi e capital gain su 980 euro di acquisto), per un ritorno annualizzato pari al 23%, considerando il breve orizzonte temporale inferiore a sei mesi (5,85 mesi).
Anche le barriere del rimborso anticipato sono decrescenti, dell'1% al mese, dal 100% del livello iniziale alla prima data di valutazione fino al 77% alla penultima data di valutazione del 23 marzo 2029, aumentando così le possibilità di rimborso anticipato prima della scadenza. Con un autocall fino al 77% l'investitore potrebbe vedersi rimborsare il certificate a 1.000 euro, dopo aver incassato tutti i premi maturati, anche con performance negative dei sottostanti fino al -23% dal livello iniziale.
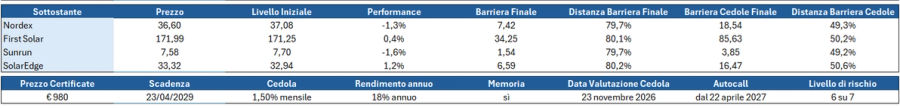
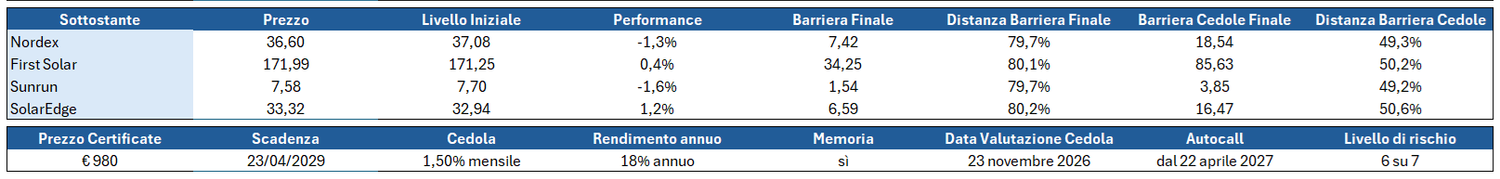
Il certificate è stato emesso lo scorso 22 ottobre sul mercato secondario. Attualmente, due dei quattro sottostanti si trovano oltre il valore iniziale: First Solar +0,4%, Nordex -1,3%, SolarEdge +1,2% e Sunrun -1,6% (worst of). La prima data di valutazione mensile è fissata per il prossimo 23 novembre. Di seguito la tabella che mostra i principali livelli di riferimento del certificate:
Ogni mese un premio con memoria di 15 euro
Il flusso cedolare è uno dei principali punti di forza del certificate con Isin XS3127844754. Ogni mese l'investitore può incassare un premio con memoria dell'1,50% del nominale (1.000 euro), cioè 15 euro, pari a 180 euro in un anno. In ogni data di osservazione mensile la cedola viene pagata se nessuno dei sottostanti si trova sotto la barriera premi, fissata al 50% del valore iniziale per tutta la vita del prodotto.
Un ruolo importante lo ricopre l'effetto memoria: un premio non pagato non è perso definitivamente, ma rimane in pancia al prodotto. Nelle successive date di osservazione, se si verificano le condizioni di pagamento, i premi non pagati in precedenza vengono distribuiti tutti insieme, compresa la cedola relativa a quel periodo.
L'obiettivo del certificate è aumentare le possibilità di stacco di tutti i premi grazie alla combinazione tra barriera al 50% ed effetto memoria. Per portare a casa tutti i 30 premi previsti, nessuno dei sottostanti dovrà trovarsi sotto la metà del livello iniziale all'ultima data di osservazione, il 23 aprile 2029. A quel punto l'investitore avrà incassato cedole per 450 euro e 20 euro di capital gain al prezzo di oggi di 980 euro. Il premio da qui alla scadenza sarebbe del 48%, pari al 19,25% annuo.
Non va dimenticata l'efficienza fiscale dei certificate. I premi di questo prodotto sono considerati dal Fisco "redditi diversi" e, in quanto tali, possono compensare le eventuali minusvalenze presenti nello zainetto fiscale dell'investitore. Con questo sistema è possibile recuperare il credito fiscale derivante dalle perdite registrate entro i quattro anni successivi alla loro realizzazione.
Tre scenari possibili alla scadenza finale
L'obiettivo del certificate con Isin XS3127844754 è arrivare a scadenza offrendo un rendimento elevato, distribuendo tutte le cedole grazie all'effetto memoria. La barriera capitale, osservata solo alla scadenza (23 aprile 2029), è profondissima e fissata al 20% (low barrier): protegge il capitale investito da discese fino a -80% dal valore iniziale dei sottostanti. Se non scatta il rimborso anticipato, alla scadenza naturale gli scenari possibili sono tre:
- Se tutti e quattro i sottostanti quoteranno almeno al 50% del valore iniziale, il certificate verrà rimborsato a 1.000 euro, a cui si aggiungono l'ultima cedola mensile e i premi eventualmente non pagati e trattenuti in memoria, per un totale di 450 euro di premi. Al prezzo di acquisto attuale di 980 euro, il premio complessivo a scadenza tra cedole e capital gain raggiungerebbe il 48% (19,25% annuo).
- Se il sottostante con la performance peggiore quoterà tra il 20% e il 50% del valore iniziale, il certificate verrà comunque rimborsato a 1.000 euro, ma non verranno pagate l'ultima cedola mensile e i premi non staccati in precedenza.
- Se invece alla scadenza anche solo uno dei sottostanti quoterà sotto il 20% del valore iniziale, il certificate verrà rimborsato in proporzione alla performance del peggiore dei titoli del paniere. A questo valore vanno aggiunte le cedole staccate durante la vita del certificate, che compenserebbero in parte la perdita sul capitale. Il calcolo esatto oggi non è possibile, perché dipende dall'ammontare dei premi distribuiti.
I quattro protagonisti del paniere
First Solar – Moduli fotovoltaici a film sottile
First Solar è il principale produttore statunitense di moduli fotovoltaici, con una tecnologia a film sottile al tellururo di cadmio e una forte base produttiva negli Stati Uniti. Nel secondo trimestre 2026 ha registrato ricavi per 1,06 miliardi di dollari, in calo del 4% su base annua per effetto della risoluzione di alcuni contratti, ma con un utile netto salito a 422,6 milioni (da 341,9) e un utile per azione di 3,92 dollari, in crescita del 23%. Il portafoglio ordini contrattualizzato ammonta a 45,1 GW, con consegne fino al 2030. La società ha confermato la guidance 2026: volumi venduti tra 17 e 18,2 GW, ricavi tra 4,9 e 5,2 miliardi di dollari ed EBITDA rettificato tra 2,6 e 2,8 miliardi. I driver principali restano la domanda di energia per data center e intelligenza artificiale, le politiche industriali e commerciali americane a sostegno della produzione locale e la tutela della propria tecnologia brevettata.
Nordex – Turbine eoliche onshore
Nordex è uno dei principali produttori europei di turbine eoliche onshore. Il gruppo ha diffuso risultati preliminari del terzo trimestre 2026 molto solidi: vendite per circa 2,19 miliardi di euro (da 1,71 miliardi), EBITDA quasi raddoppiato a circa 278 milioni, con margine salito al 12,7% dall'8%, e free cash flow di 379 milioni. La liquidità ha raggiunto 2,33 miliardi di euro. Sulla scia di questi numeri Nordex ha alzato la guidance sul margine EBITDA 2026 a 11,5%-12,5% (dal precedente 8%-11%), confermando vendite tra 8,2 e 9 miliardi di euro. I risultati completi sono attesi per il 5 novembre. I driver principali sono la ripresa degli ordini in Europa, il miglioramento dei margini e la capacità di generare cassa.
SolarEdge – Inverter e gestione dell'energia
SolarEdge è specializzata in inverter, ottimizzatori di potenza, batterie e software per la gestione dell'energia negli impianti fotovoltaici residenziali, commerciali e industriali. Nel secondo trimestre 2026 ha registrato ricavi per 346,2 milioni di dollari, in crescita del 19,6% su base annua, con margine lordo salito al 27,5% dall'11,1% e il primo utile operativo non-GAAP (10,2 milioni) dal 2023: una tappa importante nel percorso di risanamento, secondo il management. Per il terzo trimestre la società prevede ricavi tra 310 e 340 milioni di dollari, una guidance accolta con delusione dal mercato. I driver principali sono la domanda europea e del segmento commerciale e industriale negli Stati Uniti, a fronte della debolezza del residenziale americano, e lo sviluppo di nuove soluzioni per le infrastrutture dell'intelligenza artificiale.
Sunrun – Solare e accumulo residenziale
Sunrun è il principale operatore statunitense del solare residenziale con accumulo, offerto soprattutto in abbonamento. Nel secondo trimestre 2026 ha registrato ricavi per 870 milioni di dollari, in crescita del 53%, e un utile netto di 115,2 milioni. Gli abbonati hanno superato quota 1,03 milioni (+10%) e il 74% dei nuovi impianti include una batteria. La società ha però ridotto le stime 2026: la generazione di cassa è ora attesa tra 200 e 375 milioni di dollari (da 250-450), mentre il valore dei nuovi abbonati è in calo. I driver principali sono il costo del capitale, l'evoluzione degli incentivi fiscali statunitensi, la crescita dei servizi di accumulo e rete e la capacità di generare cassa in modo stabile.
Le raccomandazioni degli analisti sui sottostanti
La view degli analisti sui quattro titoli del paniere del certificate con Isin XS3127844754 è nel complesso positiva su First Solar e Nordex, più prudente su SolarEdge e Sunrun.
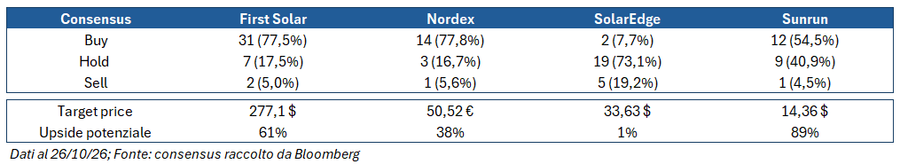
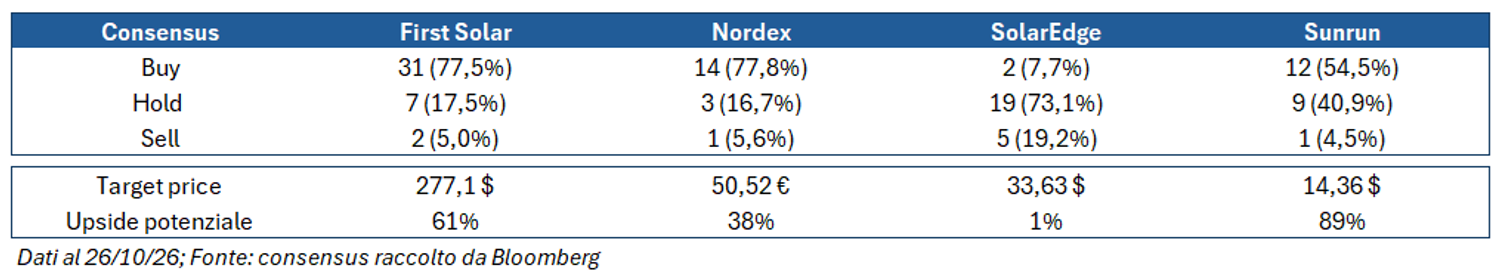
First Solar è monitorata da 40 analisti: 31 consigliano di comprare (buy), 7 di mantenere le azioni in portafoglio (hold) e 2 di vendere (sell). Il target price medio è di 277,10 dollari, che implica un potenziale upside del 61% rispetto alla quotazione attuale di Wall Street.
Situazione positiva anche per Nordex: degli 18 analisti censiti, 14 consigliano buy, 3 hold e 1 sell. Il prezzo obiettivo medio è di 50,52 euro, che implica un upside potenziale del 38% rispetto alla quotazione attuale a Francoforte.
Su SolarEdge il sentiment è più neutrale. Tra i 26 analisti che seguono il titolo 2 consigliano buy, 19 hold e 5 sell. Il prezzo obiettivo medio è di 33,63 dollari, che implica un upside potenziale dell’1% rispetto alla quotazione attuale di Wall Street.
Infine, su Sunrun dei 22 analisti che monitorano il titolo, 12 consigliano buy, 9 hold e 1 sell. Il target price medio è di 14,36 dollari, che implica un potenziale upside dell’89% rispetto alla quotazione attuale a Wall Street.
Attenzione: Il Certificate XS3127844754 è soggetto ad un livello di rischio pari a 6 su una scala da 1 a 7.
Ricordiamo che investire in certificati espone l’investitore al rischio fallimento dell’emittente e a quello di azzeramento di un sottostante, casi che possono comportare la perdita dell’intero investimento.
Citigroup Inc gode di un buon rating: I potenziali rendimenti indicati sono sempre al lordo della tassazione.
Prima di ogni investimento leggere sempre tutti i documenti scaricabili dalla pagina del prodotto dell’emittente.
Questo articolo è stato scritto grazie alla sponsorizzazione di un emittente o di un intermediario. Le informazioni in esso contenute non devono essere considerate né interpretate come consulenza in materia di investimenti. Eventuali punti di vista e/o opinioni espressi non sono intesi e non devono essere interpretate come raccomandazioni o consigli di investimento, fiscali e/o legali. Orafinanza.it non si assume alcuna responsabilità per azioni, costi, spese, danni e perdite subiti a seguito di informazioni, punti di vista o opinioni presenti su questo sito. Prima di intraprendere decisioni di investimento, invitiamo gli utenti a leggere la documentazione regolamentare sempre disponibile per legge sul sito dell'emittente ed ottenere una consulenza professionale.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
