Premio condizionato fino ad un massimo del 10,02% annuo lordo con il Certificate sull'oro, premi incondizionati per i primi sei mesi e barriere al 60%
Il Certificate di Mediobanca con ISIN IT0005730756 su SPDR Gold Shares (GLD US) e VanEck Junior Gold Miners ETF (GDXJ US) corrisponde i primi sei premi mensili incondizionati dello 0,835% indipendentemente dall'andamento dei sottostanti. Dal 26 aprile 2027 si passa poi a premi condizionati dello 0,835% (10,02% annuo) se nessuno dei sottostanti sarà sceso, alle date di valutazione, sotto il 60% del rispettivo livello iniziale. I premi godono dell’effetto memoria, che consente di recuperare eventuali premi mensili non distribuiti in precedenza.
Dopo sei mesi dall’emissione, il certificate viene rimborsato anticipatamente se il sottostante con la performance peggiore (worst of) è pari o superiore al livello iniziale. Le barriere del rimborso anticipato decrescono dell'1% al mese, dal 100% del livello iniziale alla prima data di valutazione del 24 marzo 2027 fino ad arrivare all’83% del livello iniziale alla data di valutazione del 24 agosto 2028.
La durata del certificate è di due anni. A scadenza il certificate offre protezione del capitale fino a cali del 40% dei sottostanti dal livello iniziale. La barriera capitale è infatti posta al 60% del livello iniziale ed è osservata esclusivamente alla data finale.
Il prezzo di emissione è pari a 1.000 euro. Il 24 settembre (alla chiusura dei mercati) sarà il giorno di determinazione dei livelli iniziali dei sottostanti ("Strike"), mentre l'emissione è oggi 9 settembre. L'investitore che acquistasse successivamente il certificate sul mercato secondario a un prezzo inferiore al valore nominale potrebbe aggiungere ai premi un'ulteriore plusvalenza in caso di rimborso a 1.000 euro, mentre un acquisto sopra la pari ridurrebbe il premio potenziale complessivo.
I sottostanti del certificate sono denominati in dollari statunitensi e non adottano una copertura valutaria verso l'euro, mentre il certificate è emesso in euro e gli eventuali premi sono corrisposti nella stessa valuta. Ai fini del calcolo delle performance, gli ETF sottostanti sono osservati nelle rispettive quotazioni in dollari statunitensi. Le oscillazioni del cambio EUR/USD non incidono tuttavia sul premio del certificate, dato che questo dipende dal livello a cui si trovano i sottostanti alle date di valutazione. Pertanto, l'investitore non assume alcun rischio valutario aggiuntivo.
Indice dei contenuti
Remunerazione derivante dai premi
Ogni mese l'investitore può beneficiare di premi condizionati con effetto memoria di 8,35euro su 1.000 euro di nominale. Una caratteristica distintiva di questo certificate è che i primi sei premi mensili sono garantiti: verranno pagati incondizionatamente, qualunque sia l'andamento dei sottostanti, per un totale di 50,10 euro certi nel primo semestre (su 1.000 euro di nominale). Dal settimo premio in poi, il pagamento sarà effettuato a patto che nessun sottostante scenda sotto al livello posto al 60% del rispettivo valore iniziale (meccanismo worst of).
Ogni anno l'investitore può quindi incassare premi con memoria fino al 10,02% del nominale (1.000 euro), pari a 100,20 euro. In ogni data di osservazione mensile successiva alla sesta, il premio verrà distribuito se nessuno dei sottostanti si troverà sotto al livello posto al 60% del valore iniziale. I premi verranno quindi pagati anche in caso di ribassi dei sottostanti, a condizione che ogni mese, alle date di osservazione, il calo del titolo peggiore all'interno del paniere non sia superiore al 40%.
Una caratteristica importante è quella dell'effetto memoria: un premio non pagato non è definitivamente perduto ma può essere recuperato alle date di osservazione successive qualora si verifichino le condizioni che danno diritto al pagamento: nel momento in cui la condizione per il pagamento del premio è verificata, vengono corrisposti il premio relativo alla data di valutazione corrente e i premi eventualmente non pagati in precedenza.
Non va trascurato il vantaggio legato all'efficienza fiscale dei certificate. I premi di questo prodotto sono considerati “redditi diversi” e, in quanto tali, possono compensare le eventuali minusvalenze presenti nello zainetto fiscale dell'investitore. Con questo sistema è possibile recuperare il credito fiscale derivante dalle perdite registrate entro i successivi quattro anni dalla loro realizzazione.
Possibilità di rimborso anticipato dopo sei mesi
Un'altra caratteristica è l'autocall: dopo sei mesi il certificato prevede un meccanismo di rimborso anticipato automatico, con cadenza mensile e barriere decrescenti. Il meccanismo di autocall scatterà dal 24 marzo 2027. Come funziona? Il certificate verrà rimborsato a 1.000 euro, pagando anche il premio del periodo ed eventuali premi precedentemente non distribuiti grazie all’effetto memoria, se il sottostante con la performance peggiore (worst of) quoterà a un livello almeno pari al livello di rimborso anticipato.
In caso di autocall già alla prima data del 12 febbraio 2027, l'investitore avrebbe ricevuto sei premi mensili da 8,35 euro ciascuno, portando così l'incasso complessivo a 46,80 euro. Il premio al momento dell'autocall sarebbe quindi del 5,01% lordo in sei mesi (50,01 euro di premi su 1.000 euro di acquisto), pari a un ritorno annualizzato del 10,02%.
I livelli del rimborso anticipato sono decrescenti: si parte dal 100% del livello iniziale dei sottostanti alla prima data di valutazione del 24 marzo 2027. L’evento di rimborso anticipato automatico sarà rivalutato poi ogni mese fino alla scadenza. Lo step down dell’1% mensile porterà il livello dell’autocall fino all’83% del livello iniziale nella data di valutazione del 24 agosto 2028. Un’autocall con un trigger decrescente è interessante perché l’investitore potrebbe vedersi il certificate rimborsato a 1.000 euro di nominale dopo aver incassato diversi premi, anche a fronte di un calo dei sottostanti fino al 17% dal livello iniziale.
I due possibili scenari alla scadenza naturale
Nel caso in cui non si verifichi l’evento per il rimborso anticipato automatico, il certificato rimborsa un importo finale che dipende dalla performance dei sottostanti nella data di valutazione finale (25 settembre 2028). Il certificato offre una protezione condizionata del capitale, con la barriera fissata al 60% del valore iniziale dei sottostanti: il capitale investito è protetto da ribassi fino al 40% rispetto al livello iniziale del sottostante con la performance peggiore. In caso di mancato evento di autocall, alla scadenza saranno due gli scenari possibili:
- Se entrambi i sottostanti quoteranno sopra, o allo stesso livello, della barriera, il certificate verrà rimborsato al valore nominale di 1.000 euro oltre al premio. L'investitore riceverà quindi anche l'ultimo premio mensile e i premi eventualmente non pagati grazie all’effetto memoria. Ipotizzando l'acquisto al prezzo di emissione, il premio complessivo a scadenza raggiungerebbe il 20,04% lordo (10,02% annualizzato).
- Se, invece, alla scadenza finale anche solo uno dei due sottostanti dovesse quotare sotto il 60% del valore iniziale, il certificate verrà rimborsato in proporzione alla performance del peggiore dei titoli all'interno del paniere. Ad esempio, con il sottostante peggiore a -45% dal livello iniziale, il rimborso sarebbe di 550 euro.
La forza di questo certificate deriva dall'unione delle sue caratteristiche: premi garantiti qualunque sia la performance dei sottostanti nei primi sei mesi del certificate, flusso cedolare mensile con effetto memoria che permette di recuperare eventuali premi non staccati in precedenza, barriere al 60% e uno step down dell'autocall dell'1% al mese, su due sottostanti legati allo stesso tema: l'oro.
Oro e junior miners, due modi di investire nel settore aurifero
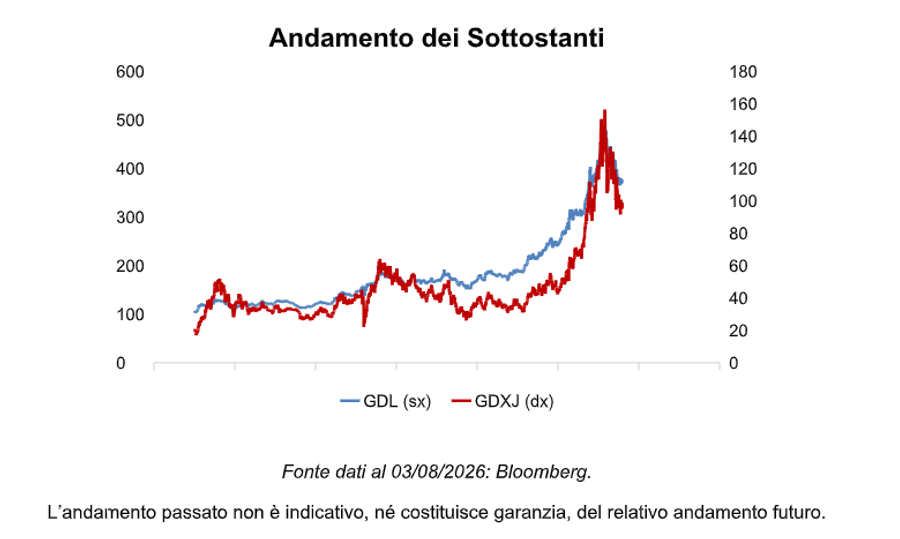
I due sottostanti del certificate sono fondi quotati che consentono di ottenere esposizione al settore aurifero: SPDR Gold Shares (ticker GLD US) per l'oro e VanEck Junior Gold Miners ETF (ticker GDXJ US) per le società minerarie aurifere di piccola e media capitalizzazione. Infatti, GLD è un Trust costituito negli Stati Uniti che ha l’obiettivo di replicare l'andamento del prezzo del lingotto d'oro meno le spese del fondo. Il patrimonio del fondo è investito direttamente in lingotti custoditi in caveau e non in contratti derivati, consentendo di seguire l'andamento del metallo senza le distorsioni tipiche dei futures, come i costi di rollover (derivanti dal fatto che il gestore del fondo deve vendere il contratto future in scadenza e comprare quello successivo). GDXJ è invece un ETF che ha l’obiettivo di replicare l’andamento dell’indice MVIS Global Junior Gold Miners Index, investendo nelle società junior più liquide dell'industria estrattiva mondiale di oro e argento che generano o prevedono di generare almeno il 50% dei propri ricavi da questo settore. I due sottostanti permettono così di investire nello stesso tema da prospettive differenti: il prezzo dell'oro fisico e le società impegnate nella sua estrazione.
SPDR Gold Shares (GLD)
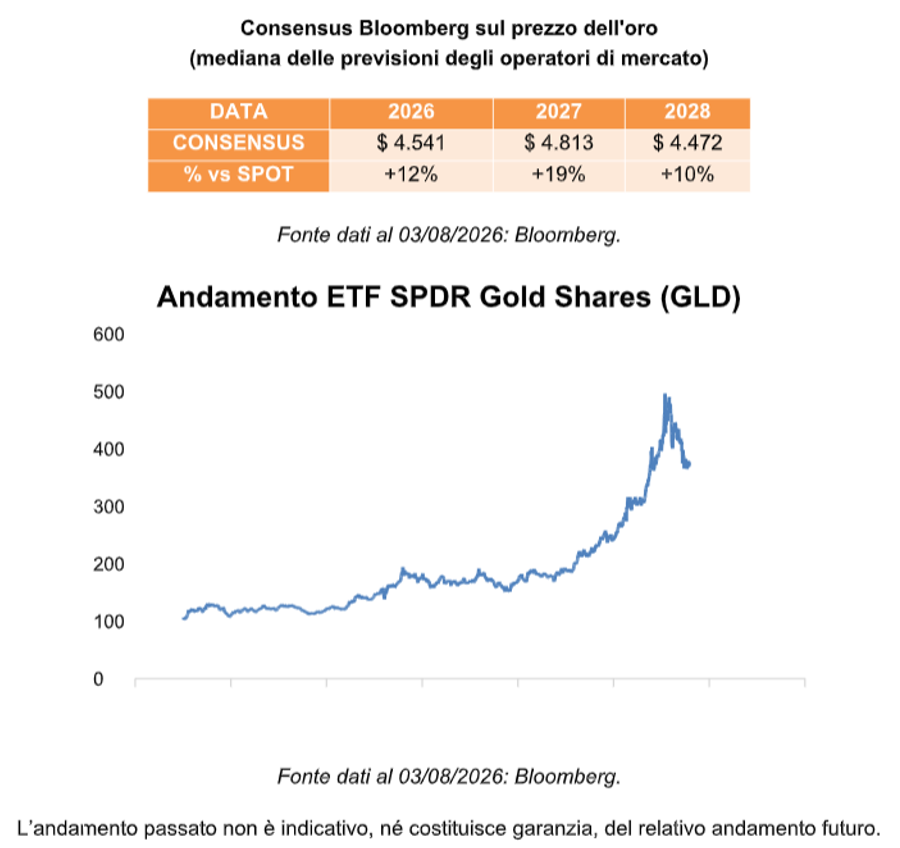
SPDR Gold Shares è il più grande fondo sull'oro fisico al mondo. Lanciato nel novembre 2004 sul NYSE Arca da State Street Global Advisors, è stato il primo fondo statunitense a offrire esposizione all'oro fisico: ogni quota rappresenta una frazione dei lingotti depositati nei caveau della banca custodian.
La domanda del metallo continua a beneficiare di alcuni importanti fattori di supporto strutturali. Secondo il World Gold Council, nel primo semestre 2026 gli ETF sull'oro hanno registrato flussi complessivamente positivi, con l'Asia protagonista del miglior semestre della propria storia in termini di raccolta e l'Europa anch'essa in territorio positivo. Sul fronte delle banche centrali, la domanda rimane sostenuta dal progressivo processo di dedollarizzazione, ovvero di diversificazione delle riserve valutarie lontano dal dollaro, accelerato dopo il congelamento delle riserve russe nel 2022. In questo contesto, la banca centrale cinese ha continuato ad aumentare le proprie riserve auree, confermando il ruolo dell'oro come asset strategico di lungo periodo. A ciò si aggiunge la funzione di bene rifugio che il metallo continua a svolgere in un contesto caratterizzato da elevata incertezza geopolitica e macroeconomica.
Il recente ritracciamento dei prezzi è invece riconducibile principalmente al cambiamento delle aspettative sulla politica monetaria statunitense. Il forte apprezzamento registrato nel 2025 era stato alimentato dalle attese di tagli dei tassi da parte della Federal Reserve, dagli acquisti delle banche centrali e dalle tensioni geopolitiche. Successivamente, il rialzo dei prezzi dell'energia legato al conflitto con l'Iran ha riacceso i timori d'inflazione e spinto la Fed verso una linea più restrittiva, con il mercato che si aspetta tassi in salita o stabili almeno fino alla metà del 2027. Tassi elevati tendono infatti a penalizzare l'oro, poiché il metallo non paga cedole né interessi e diventa relativamente meno attraente rispetto agli strumenti obbligazionari.
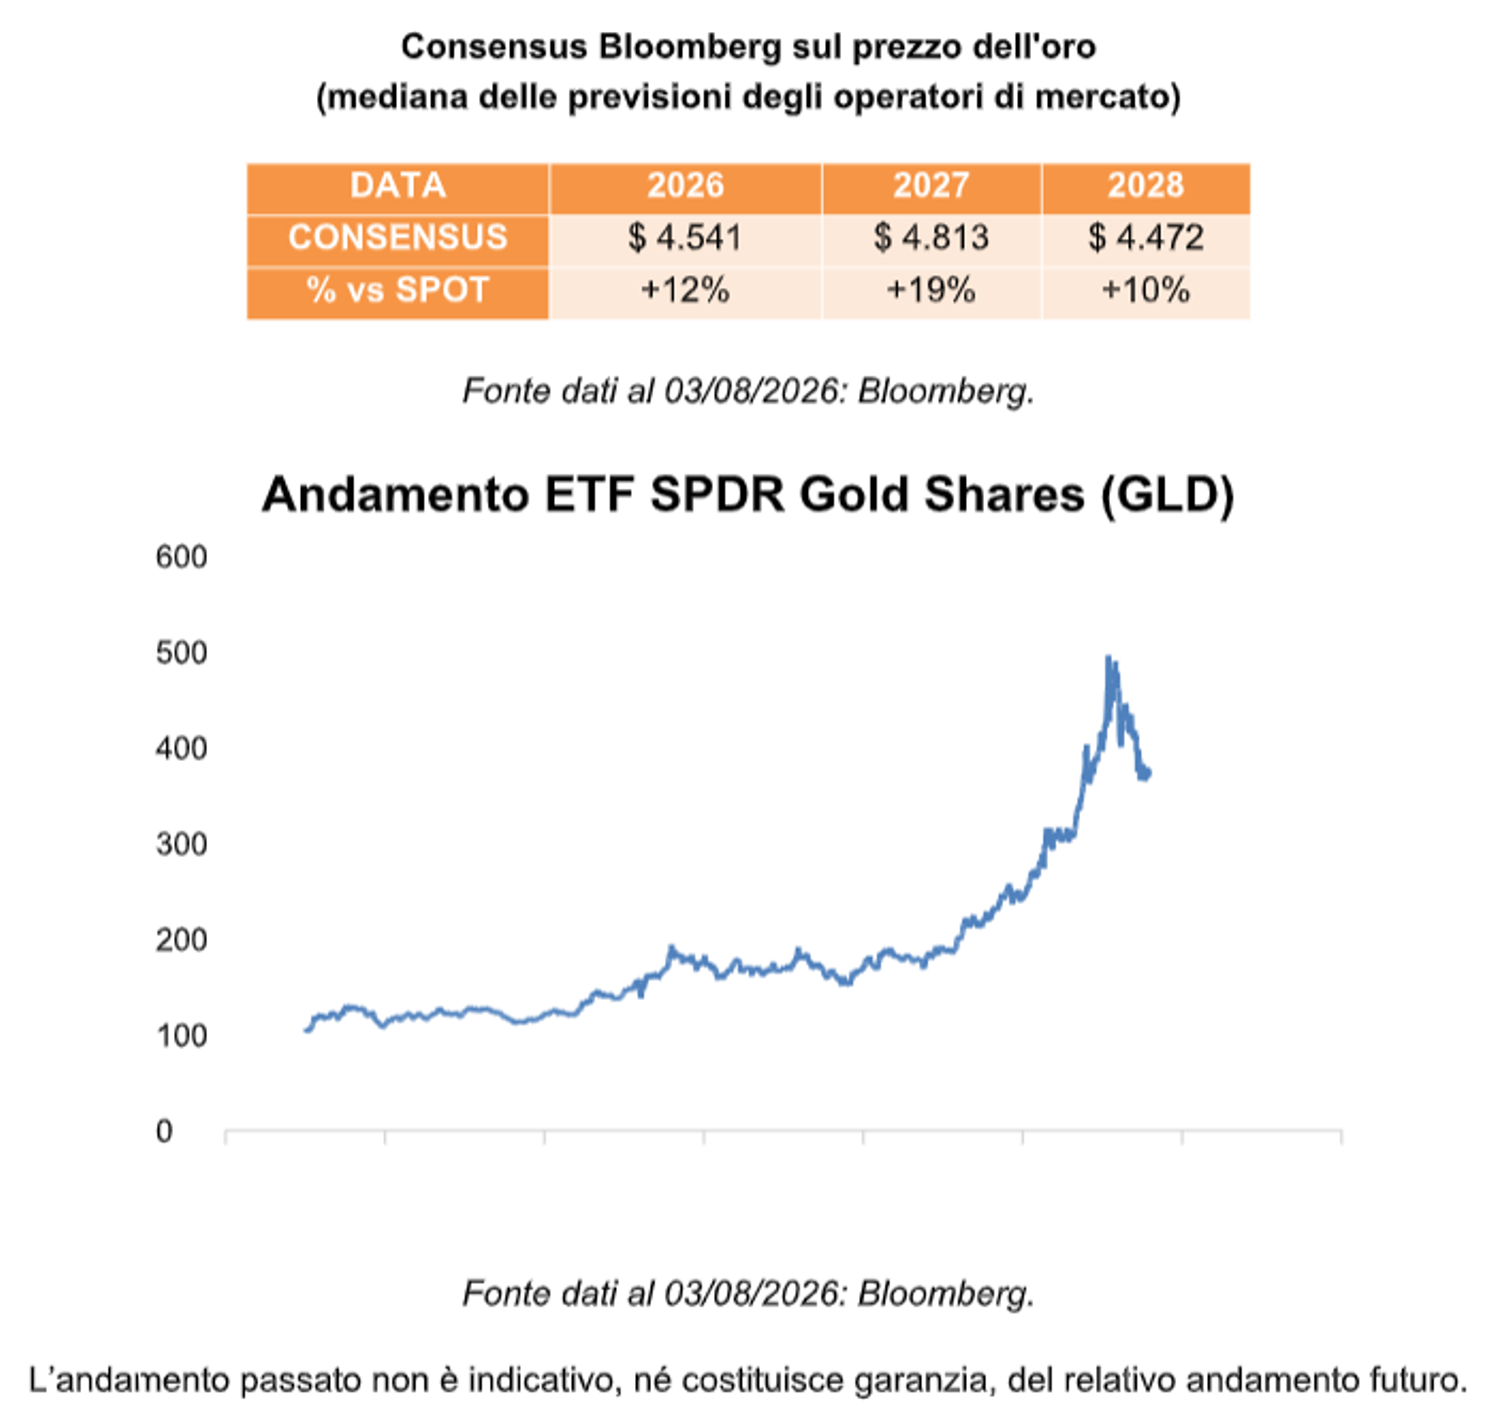
Le prospettive di medio termine rimangono comunque favorevoli. Il consensus degli analisti continua infatti a collocare il prezzo dell'oro al di sopra delle quotazioni attuali per tutta la durata del certificate, segnale che il mercato vede ancora margini di apprezzamento per un metallo sostenuto da una domanda robusta e da driver strutturali tuttora in atto.
Al 3 agosto 2026 l'oro quota a 4.054 dollari l'oncia, in rialzo di circa il 20% rispetto a un anno fa e del 107% negli ultimi tre anni, pur rimanendo in calo di circa il 28% rispetto al massimo storico di 5.598 dollari toccato a gennaio 2026.
VanEck Junior Gold Miners ETF (GDXJ)
VanEck Junior Gold Miners ETF, quotato sul NYSE Arca dal 2009 e gestito da VanEck, è il principale ETF dedicato alle società minerarie aurifere di piccola e media capitalizzazione. Il fondo replica fisicamente il MVIS Global Junior Gold Miners Index, che include società attive principalmente nell'estrazione di oro e argento o titolari di progetti minerari con un forte potenziale di sviluppo.
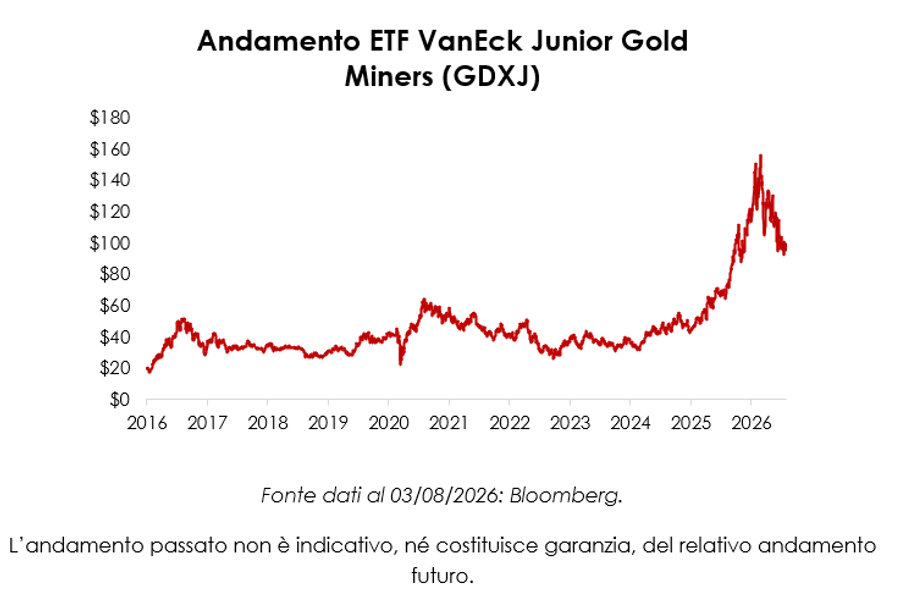
A differenza di GLD, che investe direttamente in lingotti custoditi in caveau, GDXJ offre quindi un'esposizione indiretta all'oro attraverso il mercato azionario. Le quotazioni delle società aurifere sono naturalmente influenzate dal prezzo dell'oro, ma tendono ad amplificarne i movimenti. Quando il metallo sale, infatti, i ricavi delle miniere aumentano mentre gran parte dei costi operativi rimane relativamente stabile, generando un effetto leva sugli utili. Al contrario, nel caso di ribassi dell’oro, anche i margini di profitto delle società possono diminuire rapidamente.
Il fondo si concentra sulle cosiddette junior miners, aziende di dimensioni più contenute e spesso impegnate nell'espansione della produzione o nello sviluppo di nuovi giacimenti. Queste aziende presentano generalmente un profilo più dinamico rispetto ai grandi produttori auriferi. Molte di esse si trovano infatti in una fase di crescita della produzione o di sviluppo di nuovi giacimenti, con una quota maggiore del valore legata alle prospettive future del business. Questo fa sì che, nelle fasi favorevoli per il settore aurifero, le junior miners possano beneficiare di una crescita potenzialmente maggiore rispetto alle principali società del comparto.
Le junior miners presentano però anche alcuni fattori di rischio specifici. Le società di minore dimensione tendono infatti a disporre di risorse finanziarie più contenute, una minore diversificazione delle attività e una forza competitiva generalmente inferiore rispetto ai grandi gruppi del settore. Inoltre, molte di esse sono maggiormente esposte alle condizioni di mercato e ai rischi legati allo sviluppo dei progetti minerari. Anche i titoli risultano generalmente meno liquidi, e la maggior volatilità può amplificare i movimenti del comparto non solo nelle fasi rialziste ma anche in quelle ribassiste.
Nel contesto attuale, il comparto beneficia degli stessi fattori che sostengono l'oro, dagli acquisti delle banche centrali alla domanda di beni rifugio in un contesto geopolitico ancora incerto. A questi si aggiunge la possibilità per molte società di incrementare la produzione attraverso lo sviluppo di nuovi progetti, un elemento che rappresenta un importante potenziale motore di crescita degli utili. D'altra parte, le società minerarie rimangono esposte ad alcuni fattori di rischio specifici, tra cui il costo dell'energia, l'inflazione salariale, i rischi operativi e i tempi necessari per portare a regime nuovi giacimenti.
Il presente articolo ha esclusivamente finalità promozionali e non costituisce una raccomandazione personalizzata di investimento.
L’Emittente riconosce ai soggetti incaricati dell’attività promozionale una commissione che viene incorporata nel prezzo di quotazione dello strumento durante i giorni di promozione. Il prezzo di quotazione sarà su base continuativa; a seconda delle condizioni di mercato, tale prezzo potrà essere pari, superiore o inferiore al prezzo di emissione.
I dettagli relativi ai costi, agli oneri complessivi e all’impatto delle commissioni sul rendimento dell’investimento sono illustrati nel KID e nella documentazione informativa disponibile per ciascun prodotto.
Si invitano gli investitori ad assumere qualsiasi decisione su strumenti, servizi o operazioni solo dopo attenta presa visione e valutazione di tutta la documentazione relativa a tale strumento, eventualmente con l’ausilio dei propri consulenti finanziari, legali e fiscali. Il Prospetto di Base, così come ogni Supplemento al Prospetto di Base e le Condizioni Definitive sono disponibili sul sito internet pubblico di Mediobanca mediobanca.com/it/prodotti-emessi/ index.html, nonché presso la relativa sede legale in Piazzetta Enrico Cuccia 1, 20121 Milano, Italia, e l’ufficio di rappresentanza in Piazza di Spagna 15, 00187 Roma, Italia; copia di tale documentazione può essere ottenuta su richiesta presso la sede legale di Mediobanca, oltre che presso il collocatore. L’approvazione del prospetto da parte dell’Autorità competente non deve essere intesa come approvazione degli strumenti offerti, o ammessi alla negoziazione in un mercato regolamentato. State per acquistare un prodotto che non è semplice e può essere di difficile comprensione. Mediobanca ha redatto il Documento contenente le informazioni chiave dello strumento (Key Information Document – KID) ai sensi del Regolamento UE n. 1286/2014 e relativa regolamentazione di attuazione, disponibile sul relativo sito internet pubblico mediobanca.com nella sezione PRIIPS/KID. Lo strumento cui si riferisce il presente articolo è uno strumento complesso; è necessario valutarne attentamente le caratteristiche prima di assumere qualsiasi decisione d’investimento. Gli investimenti in strumenti finanziari comportano un elemento di rischio. L’investimento nello strumento a cui si riferisce il presente documento comporta il rischio di perdita totale del capitale inizialmente investito. Prima della scadenza il valore dell’investimento e l’eventuale reddito da esso derivante possono variare e l’importo inizialmente investito non è garantito. L’investitore è esposto al rischio di credito relativo a Mediobanca e al rischio di assoggettamento del prodotto allo strumento del c.d. “Bail-in”, ovvero al rischio che - alle condizioni della Direttiva 2014/59/UE, anche in assenza di una formale dichiarazione di insolvenza di Mediobanca - il valore nominale del prodotto sia svalutato e finanche azzerato o che il prodotto sia convertirlo in titolo di capitale in via permanente. Mediobanca applica e mantiene una politica di gestione dei conflitti di interesse elaborata tenendo in considerazione la natura delle attività svolte, adottata in coerenza con le previsioni della Direttiva 2014/65/EU e delle relative disposizioni di recepimento. Mediobanca con sede legale in Milano, Piazzetta Cuccia 1, iscritta all’Albo delle Banche appartiene al Gruppo Bancario “Monte dei Paschi di Siena” iscritto all’Albo dei Gruppi Bancari al n. 1030 ed è autorizzata e vigilata dalla Banca Centrale Europea (BCE), dalla Banca d’Italia e dalla Consob, ed è inoltre soggetta alla vigilanza delle autorità locali dei Paesi in cui svolge attività regolamentate attraverso le proprie filiali.
Questo articolo è stato scritto grazie alla sponsorizzazione di un emittente o di un intermediario. Le informazioni in esso contenute non devono essere considerate né interpretate come consulenza in materia di investimenti. Eventuali punti di vista e/o opinioni espressi non sono intesi e non devono essere interpretate come raccomandazioni o consigli di investimento, fiscali e/o legali. Orafinanza.it non si assume alcuna responsabilità per azioni, costi, spese, danni e perdite subiti a seguito di informazioni, punti di vista o opinioni presenti su questo sito. Prima di intraprendere decisioni di investimento, invitiamo gli utenti a leggere la documentazione regolamentare sempre disponibile per legge sul sito dell'emittente ed ottenere una consulenza professionale.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
