Rendimento del 7,50% annuo con la CLC sul debito senior di SpaceX in dollari
La CLC con Isin XS3507660226 di Mediobanca sul rischio di credito senior di SpaceX in dollari offre un rendimento del 7,50% annuo. La durata massima è 10,26 anni, ma l’emittente ha la facoltà di richiamare in anticipo il prodotto a partire dal 20 dicembre 2028 e poi con cadenza annuale. Il certificate è quotato sul mercato EuroTLX di Borsa Italiana con un taglio minimo di 1.000 dollari.
Indice dei contenuti
CLC, le differenze rispetto ai classici certificate
I Credit Linked Certificate (CLC) sono strumenti finanziari che offrono agli investitori un’esposizione all’affidabilità creditizia di una società. Questi prodotti prevedono il pagamento di cedola legate alla capacità della società di adempiere alle proprie obbligazioni. È proprio questa la differenza sostanziale rispetto ai normali investment certificate: le CLC non hanno come sottostante azioni, ma il debito di una società, o meglio la qualità del debito della società stessa. Si tratta di un prodotto che inevitabilmente avvicina il segmento dei certificate al mondo obbligazionario spostando il focus dal rischio azionario a quello di credito, ma con tutti i vantaggi tipici dei certificate sul piano fiscale. Nel caso in cui la società non sia più in grado di adempiere alle proprie obbligazioni (ossia nel caso di un evento di credito) la CLC scade anticipatamente, l’investitore non riceve più le cedole e riceve un rimborso inferiore rispetto al valore nominale, con conseguente perdita parziale o totale del capitale investito.
La CLC con Isin XS3507660226 targata Mediobanca sul debito senior di Space Exploration Technologies (SpaceX) in dollari è uno strumento indicato per gli investitori in cerca di un flusso cedolare elevato con aspettative positive sulla tenuta debitoria della società aerospaziale di Elon Musk.
Questo prodotto ha una durata massima di 10,26 anni, in ognuno dei quali riconosce un rendimento fisso del 7,50% annuo. La CLC offre una remunerazione periodica annuale, con pagamento ogni 20 dicembre, mentre alla scadenza finale è previsto il rimborso del capitale investito. Il certificato può inoltre essere rimborsato anticipatamente da Mediobanca a partire dal 20 dicembre 2028, con restituzione del nominale e dell’eventuale cedola maturata fino a quel momento.
A differenza dei normali investment certificate, nelle CLC non ci sono condizioni, come le barriere cedolari, che rischiano di far saltare il pagamento delle cedole. Nel nostro caso il rendimento e anche il rimborso finale non sono influenzati dalle oscillazioni del titolo azionario SpaceX quotato alla Borsa di Wall Street, bensì dalla capacità di SpaceX di far fronte alle proprie obbligazioni: la cedola viene pagata se durante la durata del prodotto non si verifica nessun “evento di credito” che interessi SpaceX.
L’”evento di credito” consiste a titolo esemplificativo nel fallimento, mancato pagamento di cedole oppure ristrutturazione del debito della società. In caso di evento di credito, il pagamento del rendimento verrebbe immediatamente bloccato e la protezione del capitale viene a mancare. A scadenza l’investitore percepirà solo una percentuale del prezzo di emissione del CLC, definita dal tasso di recupero, stabilito dall’ISDA (International Swaps & Derivatives Association).
Cerchiamo di spiegare il tutto andando con ordine. L’evento di credito che a tutti viene immediatamente in mente è il fallimento, ma non è il solo. Prima di arrivare al fallimento ci sono stadi intermedi che segnalano la difficoltà di un debitore a rimborsare i propri debiti e sono tutti indicati con precisione dalla ISDA. Un’apposita commissione dell’ISDA, la CDDC (Credit Derivatives Determinations Committee) dichiara il verificarsi di un “evento di credito”. Vediamo quali sono i casi in cui viene dichiarato l’“evento di credito”.
Si parte dal mancato pagamento, evento che si verifica quando la società in questione (tecnicamente indicata come “l’entità di riferimento”) non è in grado di effettuare pagamenti ai creditori entro la scadenza prestabilita, vuoi che si tratti di pagare delle cedole per interessi su obbligazioni, vuoi che si tratti di rimborsare dei bond giunti a scadenza. Anche la ristrutturazione del debito è considerata un “evento di credito”, quando il debito viene ristrutturato a condizioni penalizzanti per i creditori. Infine, come abbiamo detto, c’è il fallimento, ma l’“evento di credito” viene dichiarato anche in caso di procedura concorsuale, liquidazione o insolvenza.
Le principali agenzie di rating attribuiscono a SpaceX una valutazione investment grade: Moody's ha un giudizio Baa1 sul rating di lungo termine con outlook stabile, S&P BBB (stabile) e Fitch BBB+ (stabile).
La CLC, oltre ad esporre l’investitore al rischio di credito, è soggetta anche al rischio emittente, nel caso specifico Mediobanca. Ricordiamo che si tratta una delle principali realtà finanziarie del Paese e che vanta questi rating sul lungo termine: Moody's ha un giudizio Baa3 con outlook positivo, S&P BBB (positivo) e Fitch BBB- (stabile).
La presenza di un outlook stabile indica che gli analisti non prevedono variazioni del voto nel medio termine (prossimi 12-24 mesi), segnalando un quadro macroeconomico e societario privo di shock imminenti in grado di alterare l'attuale merito creditizio. I rating creditizi sono assegnati sulla base di una scala gerarchica che va da A a D:
- Investment Grade A (Da AAA a BBB-): include i giudizi di massima sicurezza (AAA), stabilità elevata (AA), buona solidità (A) e l'area di affidabilità media (BBB). Ad esempio, appartengono a questa categoria emittenti al vertice mondiale come Microsoft e Johnson & Johnson (AAA), titoli di Stato sovrani considerati "bene rifugio" come la Germania (AAA), grandi economie come gli Stati Uniti (AA+) e paesi con una solidità creditizia intermedia come l'Italia (BBB+).
- High yield (Da BB+ a B-): si tratta di titoli speculativi con una discreta capacità finanziaria nel breve termine, ma fortemente vulnerabili ai mutamenti economici. In questa fascia si collocano ad esempio economie emergenti caratterizzate da maggiore volatilità come il Brasile e la Turchia.
- Da CCC a C: Indica un rischio di credito estremamente elevato. Le società o i titoli in questa fascia si trovano in condizioni di forte vulnerabilità e la continuità dei pagamenti dipende quasi interamente da circostanze macroeconomiche favorevoli. È il segmento in cui scivolano le imprese sull'orlo della bancarotta o i Paesi colpiti da gravissime crisi geopolitiche o finanziarie.
- D (Default): È il livello minimo che certifica lo stato di insolvenza, in cui l'emittente ha già mancato il pagamento delle cedole o dei rimborsi dovuti. I casi scuola più celebri in questa categoria sono i default sovrani storici dell'Argentina.
I rating di credito di società e Stati sovrani riportati sono citati a mero titolo esemplificativo e hanno lo scopo di far comprendere la gerarchia dei rating assegnati dalle agenzie di credito. Tali valutazioni sono soggette a variazioni periodiche da parte delle agenzie, pertanto non devono essere utilizzati come base per assumere decisioni di investimento relative al certificato in oggetto.
Cedola fissa del 7,50% annuo
La CLC con Isin XS3507660226 è stata lanciata sul mercato italiano il 18 settembre 2026 e ha come scadenza il 20 dicembre 2036. Il valore di emissione è di 1.000 dollari, quindi chi intende comprarlo deve fare mente locale sul fatto che si assume anche un rischio o un’opportunità sul cambio euro/dollaro.
Lo strumento è richiamabile (callable) ogni anno a partire dalla prima finestra utile del 20 dicembre 2028, dunque almeno tre cedole sono pagate. In caso di rimborso anticipato alla prima data da parte dell’emittente (Mediobanca), l’investitore riceverà il 100% del capitale nominale (1.000 dollari), più la cedola del 7,50% maturata nell’ultimo periodo, mentre quelle degli anni precedenti saranno già state pagate (19,11 dollari il 20 dicembre 2026 e 75 dollari il 20 dicembre 2027). In caso di rimborso il 20 dicembre 2028, l’investitore avrà maturato cedole per 169,11 dollari complessivi, considerando anche la prima remunerazione frazionata del 2026. Se invece non viene esercitato il rimborso anticipato e il prodotto arriva alla scadenza finale del 20 dicembre 2036, l’investitore avrà maturato 769,11 dollari di rendimento complessivo, oltre al rimborso dei 1.000 dollari di nominale, per incassi complessivi 1.769,11 dollari (10 x 75 euro + 19,11 euro pagati a dicembre 2026).
Questi scenari assumono che non si sia verificato un evento di credito; in questo caso la CLC smetterà immediatamente di produrre rendimento e pagherà un importo pari al valore nominale moltiplicato per il tasso di recupero stabilito dall’ISDA, con potenziale perdita parziale o totale del capitale investito.
I vantaggi rispetto ad azioni e bond
Rispetto ad azioni e bond le CLC offrono alcuni vantaggi tipici:
- permettono di investire nel mercato del credito e diversificare il proprio portafoglio rispetto alle asset class più comuni, come azioni e obbligazioni;
- consentono l’accesso a rendimenti potenziali più alti rispetto ad un investimento obbligazionario tradizionale, essendo vincolati all’assenza di eventi di credito.
Inoltre, al pari degli altri certificate:
- offrono la possibilità di sfruttare l’efficienza fiscale dei certificate perché i loro rendimenti, rientrando nella categoria dei “redditi diversi”, danno la possibilità di compensare le plusvalenze conseguite con minusvalenze pregresse;
- possono essere acquistate e/o vendute sul mercato, grazie all‘ammissione alle negoziazioni su Borsa Italiana e alla presenza di Mediobanca in qualità di liquidity provider.
Grado di seniority e Credit Default Swap
Rispetto a una classica obbligazione, la CLC con Isin XS3507660226 presenta due livelli di esposizione uno sul bond e l’altro sull’emittente, questo permette un aumento della cedola a fronte di due emittenti, SpaceX e Mediobanca, entrambi con rating solidi. Il sottostante è un bond di tipo senior.
Il grado di seniority può essere senior o subordinato e rappresenta il grado di priorità di un qualsiasi titolo di debito rispetto ad altri titoli di debito con viene rimborsato in caso di liquidazione, fallimento o ristrutturazione. Nel nostro caso, se si verifica un “evento di credito” il debito senior ha priorità di rimborso rispetto al debito subordinato. Ne consegue che le CLC su debito subordinato un rischio di perdita dell’importo nominale maggiore rispetto a una CLC su debito senior. Questa dinamica è spiegata dal differente tasso di recupero atteso, strutturalmente inferiore per le obbligazioni subordinate, che sono i primi titoli (dopo le azioni) ad essere intaccati in caso di dissesto di una società.
Una valida misura per monitorare il rischio di credito sono i Credit Default Swap (CDS), contratti derivati over-the-counter che offrono a una controparte protezione contro un evento creditizio, come l’insolvenza o il fallimento di un emittente, a fronte del pagamento di un premio periodico. Di fatto i CDS rappresentano il costo per l’assicurazione dal default della società: più è basso il premio e meno rischiosa viene considerata.
Tornando al CLC in esame, abbiamo preso come riferimento il CDS senior di SpaceX con scadenza 10 anni che viene scambiato a 219 punti base. È interessante notare la dinamica della curva (grafico qui sotto), in calo dai picchi raggiunti alla fine di luglio di quest’anno (SpaceX si è quotata in Borsa il 12 giugno 2026).
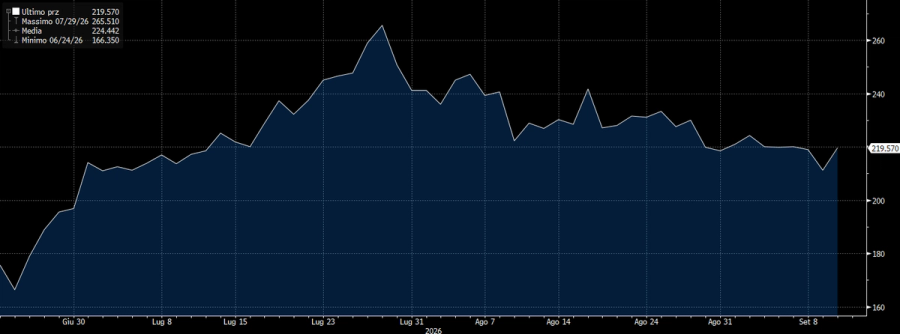
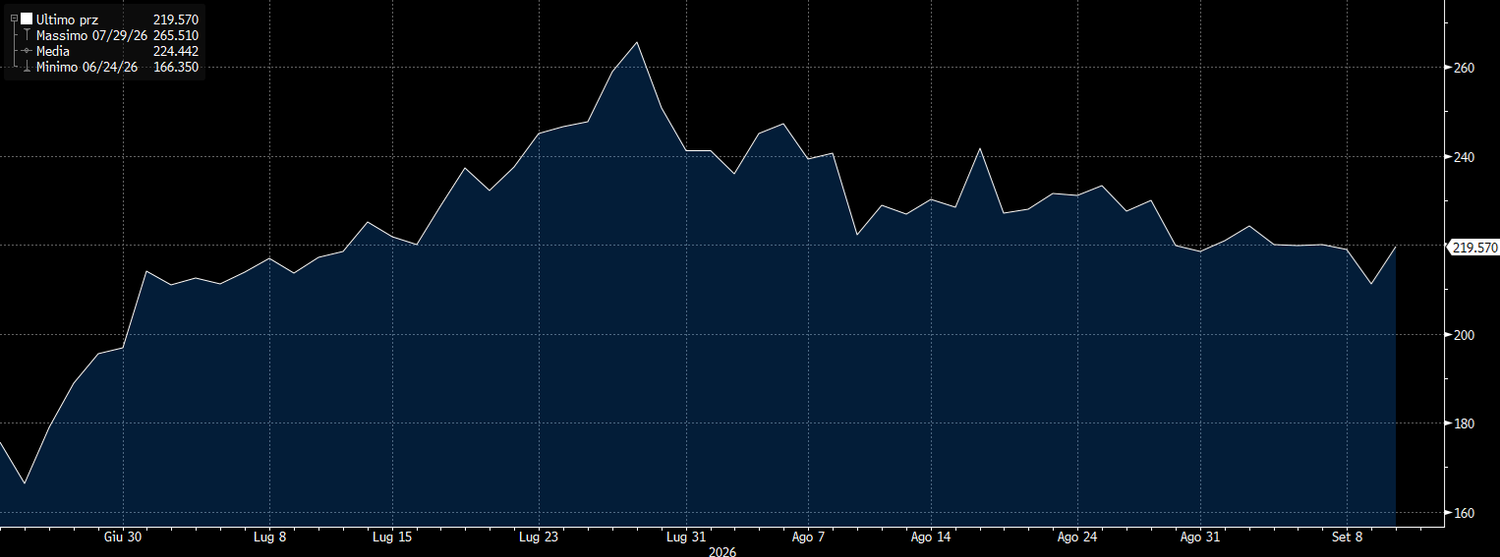
Fonte dati al 16/09/2026: Bloomberg.
SpaceX: aerospazio, connettività e AI
SpaceX è uno dei principali operatori mondiali nel settore aerospaziale e dei servizi satellitari, con attività che spaziano dai lanci con Falcon 9 e Starship alla connettività satellitare di Starlink, fino all’intelligenza artificiale dopo l’integrazione di xAI. Nel secondo trimestre 2026 il gruppo ha registrato ricavi per 7,81 miliardi di dollari, in crescita del 92% su base annua, sostenuti soprattutto da Starlink e dal nuovo business AI, riducendo al tempo stesso la perdita netta a 541 milioni.
Tra i principali catalyst figurano la continua espansione della base clienti di Starlink, lo sviluppo di Starship, che si prepara al quattordicesimo test di volo, e la crescente esposizione all’AI e ai data center. Sul fronte strategico, SpaceX punta inoltre a sviluppare capacità di calcolo AI direttamente in orbita, mentre continua a rafforzare il business governativo e della difesa attraverso Starshield e i contratti con le autorità statunitensi.
Il presente articolo ha esclusivamente finalità promozionali e non costituisce una raccomandazione personalizzata di investimento.
L’Emittente riconosce ai soggetti incaricati dell’attività promozionale una commissione che viene incorporata nel prezzo di quotazione dello strumento durante i giorni di promozione. Il prezzo di quotazione sarà su base continuativa; a seconda delle condizioni di mercato, tale prezzo potrà essere pari, superiore o inferiore al prezzo di emissione.
I dettagli relativi ai costi, agli oneri complessivi e all’impatto delle commissioni sul rendimento dell’investimento sono illustrati nel KID e nella documentazione informativa disponibile per ciascun prodotto.
Si invitano gli investitori ad assumere qualsiasi decisione su strumenti, servizi o operazioni solo dopo attenta presa visione e valutazione di tutta la documentazione relativa a tale strumento, eventualmente con l’ausilio dei propri consulenti finanziari, legali e fiscali. Il Prospetto di Base, così come ogni Supplemento al Prospetto di Base e le Condizioni Definitive sono disponibili sul sito internet pubblico di Mediobanca mediobanca.com/it/prodotti-emessi/ index.html, nonché presso la relativa sede legale in Piazzetta Enrico Cuccia 1, 20121 Milano, Italia, e l’ufficio di rappresentanza in Piazza di Spagna 15, 00187 Roma, Italia; copia di tale documentazione può essere ottenuta su richiesta presso la sede legale di Mediobanca, oltre che presso il collocatore. L’approvazione del prospetto da parte dell’Autorità competente non deve essere intesa come approvazione degli strumenti offerti, o ammessi alla negoziazione in un mercato regolamentato. State per acquistare un prodotto che non è semplice e può essere di difficile comprensione. Mediobanca ha redatto il Documento contenente le informazioni chiave dello strumento (Key Information Document – KID) ai sensi del Regolamento UE n. 1286/2014 e relativa regolamentazione di attuazione, disponibile sul relativo sito internet pubblico mediobanca.com nella sezione PRIIPS/KID. Lo strumento cui si riferisce il presente articolo è uno strumento complesso; è necessario valutarne attentamente le caratteristiche prima di assumere qualsiasi decisione d’investimento. Gli investimenti in strumenti finanziari comportano un elemento di rischio. L’investimento nello strumento a cui si riferisce il presente documento comporta il rischio di perdita totale del capitale inizialmente investito. Prima della scadenza il valore dell’investimento e l’eventuale reddito da esso derivante possono variare e l’importo inizialmente investito non è garantito. L’investitore è esposto al rischio di credito relativo a Mediobanca e al rischio di assoggettamento del prodotto allo strumento del c.d. “Bail-in”, ovvero al rischio che - alle condizioni della Direttiva 2014/59/UE, anche in assenza di una formale dichiarazione di insolvenza di Mediobanca - il valore nominale del prodotto sia svalutato e finanche azzerato o che il prodotto sia convertirlo in titolo di capitale in via permanente. Mediobanca applica e mantiene una politica di gestione dei conflitti di interesse elaborata tenendo in considerazione la natura delle attività svolte, adottata in coerenza con le previsioni della Direttiva 2014/65/EU e delle relative disposizioni di recepimento. Mediobanca con sede legale in Milano, Piazzetta Cuccia 1, iscritta all’Albo delle Banche appartiene al Gruppo Bancario “Monte dei Paschi di Siena” iscritto all’Albo dei Gruppi Bancari al n. 1030 ed è autorizzata e vigilata dalla Banca Centrale Europea (BCE), dalla Banca d’Italia e dalla Consob, ed è inoltre soggetta alla vigilanza delle autorità locali dei Paesi in cui svolge attività regolamentate attraverso le proprie filiali.
Questo articolo è stato scritto grazie alla sponsorizzazione di un emittente o di un intermediario. Le informazioni in esso contenute non devono essere considerate né interpretate come consulenza in materia di investimenti. Eventuali punti di vista e/o opinioni espressi non sono intesi e non devono essere interpretate come raccomandazioni o consigli di investimento, fiscali e/o legali. Orafinanza.it non si assume alcuna responsabilità per azioni, costi, spese, danni e perdite subiti a seguito di informazioni, punti di vista o opinioni presenti su questo sito. Prima di intraprendere decisioni di investimento, invitiamo gli utenti a leggere la documentazione regolamentare sempre disponibile per legge sul sito dell'emittente ed ottenere una consulenza professionale.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
