Wall Street: quattro anni di rally con S&P 500 a +118%, quanto può durare?
Mille sedute di Borsa, 124 record storici e un rialzo del 118%: il Bull Market di Wall Street compie quattro anni, superando guerre, crisi bancarie, inflazione e otto correzioni significative. Ma dietro la corsa dello S&P 500 si nascondono una crescente concentrazione sui giganti tecnologici, il peso decisivo degli utili e il rischio di sbagliare il momento di ingresso o uscita dal mercato. La vera domanda non è quanto sia vecchio il rally, ma se intelligenza artificiale e profitti aziendali riusciranno ancora a sostenere aspettative sempre più elevate.
Indice dei contenuti
Mille sedute di te e di me, e di Wall Street
Mille giorni di te e di me. È la prima cosa che è venuta in mente a Gabriel Debach, market analyst di etoro, contando le sedute di questo Bull Market a Wall Street che dura da quattro anni. Certo, Claudio Baglioni cantava la fine di una storia d'amore durata mille giorni, e il paragone non è esattamente dei più beneauguranti.
Ma in Borsa, se ci pensiamo, abbiamo uno strano modo di festeggiare i compleanni. Ogni volta che un Bull Market spegne una candelina, qualcuno comincia a chiedersi quanto gli resti da vivere. C'è qualcosa di ironico. Nessuno si presenterebbe alla festa di compleanno di un amico chiedendogli quanto tempo pensa di avere ancora davanti. Con Wall Street, invece, sembra quasi una tradizione.
E di strada, questo Bull Market, ne ha fatta. Dal minimo del 12 ottobre 2022 sono trascorse 1.002 sedute di contrattazione, alla chiusura di venerdì, e 1.458 giorni di calendario. Quattro anni, ricorda Debach, nei quali Wall Street ha attraversato crisi bancarie, guerre e tensioni geopolitiche, ma ha anche scoperto ChatGPT (e tutti i suoi competitor), assistito all'ascesa di Nvidia e dei Magnifici Sette e scommesso centinaia di miliardi di dollari sulla rivoluzione dell'intelligenza artificiale.
Anni segnati dalle aspettative di un atterraggio morbido dell'economia americana, dalla sua sorprendente capacità di resistere alle previsioni di recessione, dalla tenuta dei consumi e del mercato del lavoro, dal rientro dell'inflazione dopo i massimi del 2022 e dalla sua successiva accelerazione. E poi dalla promessa di una rivoluzione tecnologica capace di rilanciare produttività e utili aziendali. Narrative rialziste che si sono alternate, talvolta sovrapposte, alimentando nuovi record anche quando il contesto sembrava suggerire prudenza.
Eppure, osserva Debach, le ragioni per vendere non sono mai mancate. Il fallimento di Silicon Valley Bank, il salvataggio di Credit Suisse, una curva dei rendimenti invertita per oltre due anni e previsioni di recessione continuamente rinviate. La guerra in Ucraina, il 7 ottobre, l'escalation in Medio Oriente, i conflitti con l'Iran e le tensioni nel Mar Rosso. Il ritorno di Donald Trump alla Casa Bianca, i dazi, i downgrade del debito americano prima di Fitch e poi di Moody's, il Treasury decennale sopra il 5%, la crisi del carry trade giapponese e le tensioni sull'indipendenza della Federal Reserve. Poi gli allarmi arrivati dagli stessi mercati. L'Hindenburg Omen dell'ottobre 2025, i segnali di death cross, le preoccupazioni sulla concentrazione dei rialzi, DeepSeek e la SaaSpocalypse. Crisi reali, previsioni mancate, segnali tecnici e paure speculative. Eventi profondamente diversi, accomunati dalla capacità di offrire, di volta in volta, una ragione per dubitare della tenuta del Bull Market.
Se, quindi, il 12 ottobre 2022 qualcuno avesse raccontato agli investitori tutto quello che sarebbe successo nei quattro anni successivi, quanti avrebbero scommesso su un raddoppio di Wall Street?
Mille sedute, 124 record e otto correzioni
Eppure, sottolinea Debach, lo S&P 500 è passato dai 3.577,04 punti del 12 ottobre 2022 ai 7.811,54 della chiusura di venerdì 9 ottobre 2026. Un rialzo del 118,38%, accompagnato da 124 nuovi massimi storici, 28 soltanto nel 2026.
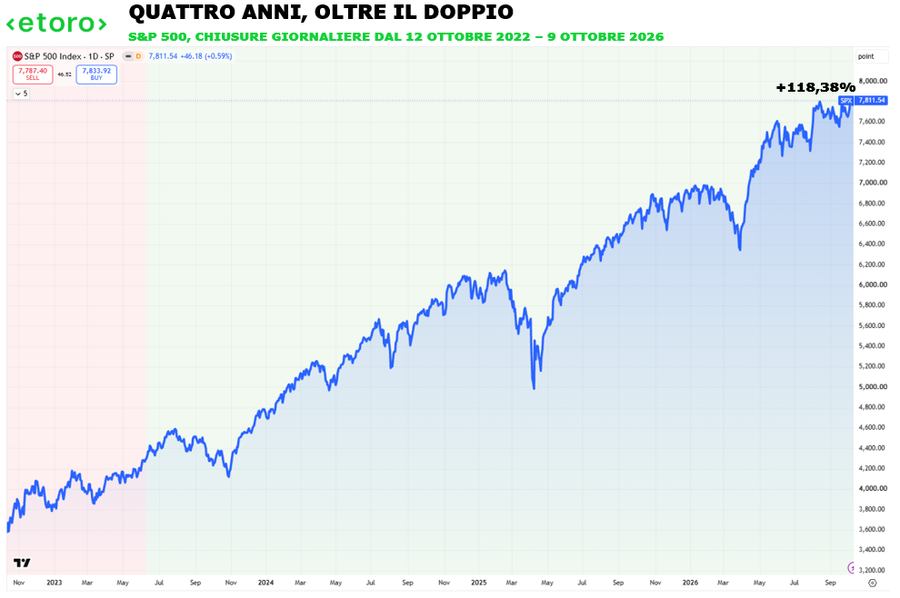
Guardando soltanto questi numeri, verrebbe quasi da immaginare quattro anni di rialzi relativamente tranquilli, interrotti da qualche inevitabile momento di incertezza. Ma basta osservare ciò che è successo tra un record e l'altro per scoprire un percorso molto diverso. Delle 1.001 variazioni giornaliere, si legge nel report di eToro, 549 sono state positive e 452 negative. Wall Street ha perso terreno quasi una seduta su due, riuscendo comunque a più che raddoppiare il proprio valore.
E non si è trattato soltanto di qualche giornata negativa disseminata lungo il percorso. Il mercato ha attraversato otto episodi distinti di ribasso pari almeno al 5% rispetto ai precedenti massimi di chiusura del ciclo rialzista. Due correzioni hanno raggiunto almeno il 10%, una si è spinta oltre il 15%. Nessuna, però, ha toccato il 20%, la soglia convenzionale che avrebbe interrotto formalmente il Bull Market secondo il criterio basato sui prezzi di chiusura.
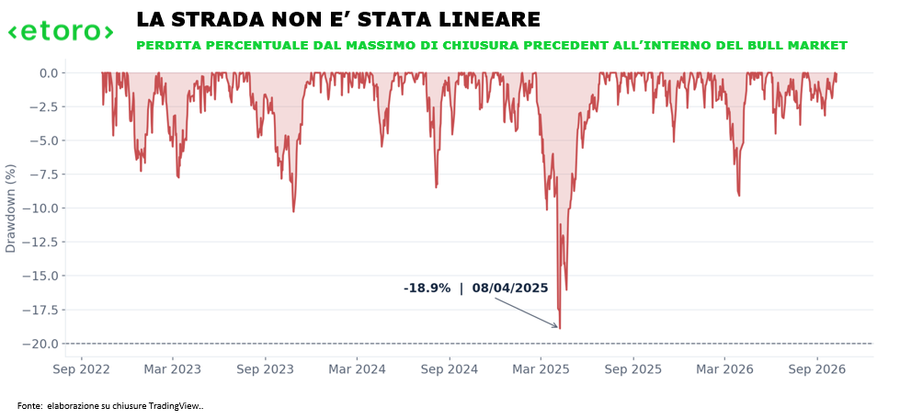
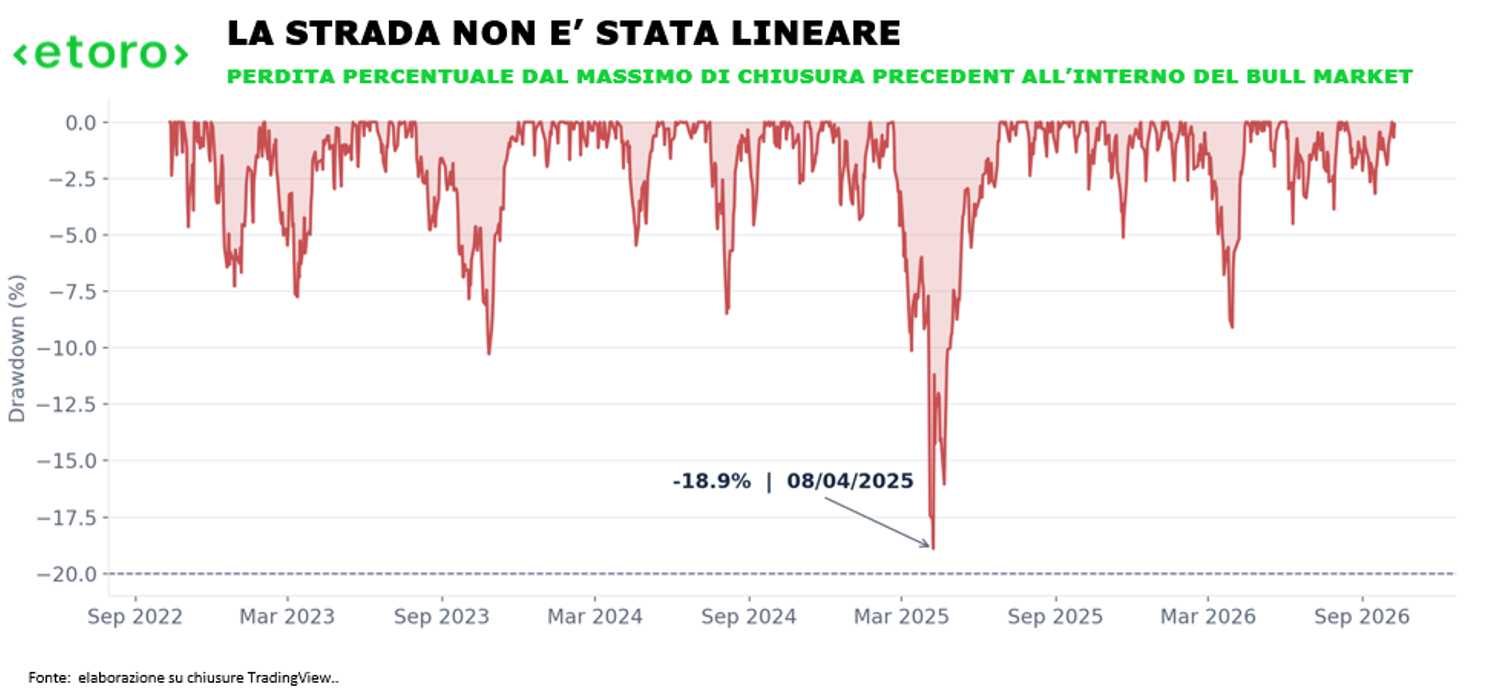
Ci è andato molto vicino nell'aprile 2025. Tra il massimo del 19 febbraio e il minimo dell'8 aprile, nel pieno delle tensioni sui dazi, l'S&P 500 ha perso il 18,9%, per poi recuperare il precedente massimo già il 27 giugno. Poco più di un punto percentuale di ribasso aggiuntivo sarebbe bastato a dividere statisticamente questi quattro anni in due Bull Market distinti. Per chi aveva attraversato quella correzione, naturalmente, la differenza tra perdere il 18,9% e il 20% sarebbe stata molto meno significativa.
È forse questo il dato che per Debach racconta meglio il quadriennio; un indice che ha più che raddoppiato il proprio valore, nonostante quasi la metà delle sedute negative e ripetute correzioni anche profonde. Il rendimento finale descrive dove siamo arrivati. Dice molto meno di quanto sia stato difficile, per un investitore, attraversare il percorso.
Quanto è costato avere paura al momento sbagliato?
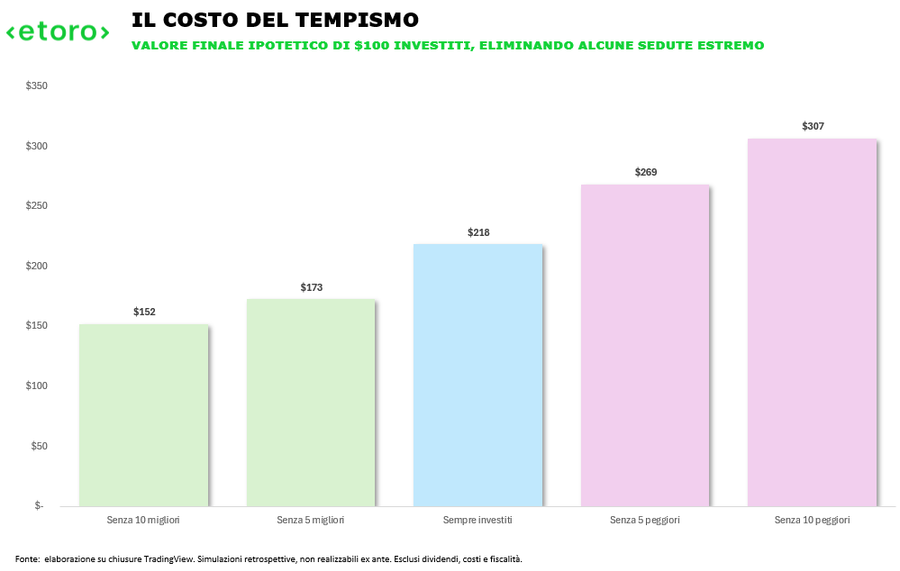
Un investimento ipotetico di 100 dollari alla chiusura del 12 ottobre 2022 sarebbe arrivato a 218,4 dollari venerdì scorso, precisa Debach, considerando esclusivamente la variazione dei prezzi dell'S&P 500, senza dividendi, costi e fiscalità. Ma il risultato cambia sensibilmente se, anziché restare investiti per tutto il periodo, immaginiamo di essere rimasti fuori dal mercato proprio in alcune delle giornate decisive.
Eliminando le cinque sedute migliori, il capitale finale sarebbe sceso a 172,5 dollari. Senza le dieci migliori, a 152 dollari.
L'esercizio contrario è ancora più interessante. Evitando le cinque sedute peggiori, gli stessi 100 dollari sarebbero diventati 268,5 dollari. Senza le dieci peggiori, 306,5 dollari.
Appena dieci giornate su 1.001 variazioni quotidiane, sottolinea Debach, meno dell'1% del campione, avrebbero modificato profondamente il risultato di quattro anni. Una differenza enorme, che sulla carta sembra suggerire quanto sarebbe stato vantaggioso evitare i momenti peggiori. Il problema è che quegli stessi momenti sono spesso quelli nei quali diventa più difficile riconoscere le opportunità successive.
Naturalmente sono simulazioni retrospettive. Nessuno può conoscere in anticipo le sedute da evitare e quelle nelle quali è indispensabile essere investiti. Ma il confronto, spiega Debach, mostra quanto sia difficile trasformare una previsione corretta sul rischio in una decisione finanziaria altrettanto corretta.
Le giornate più violente tendono spesso ad arrivare quando l'incertezza è maggiore. E l'aprile 2025 ne offre un esempio: fra una perdita giornaliera del 5,97% e un rialzo del 9,51% passarono appena tre sedute di contrattazione. La paura poteva essere giustificata. Stabilire quando tradurla in una vendita, e soprattutto quando tornare a investire, era tutta un'altra questione.
Il problema del tempismo, però, non riguarda soltanto poche giornate estreme. Può durare mesi, precisa Debach, mentre si aspetta che un mercato torni sufficientemente rassicurante da meritare nuovamente fiducia. Ed è proprio guardando alle aspettative degli investitori, anziché soltanto alle oscillazioni dei prezzi, che emerge un'altra particolarità di questi quattro anni.
L'American Association of Individual Investors, citata da eToro, chiede ogni settimana agli investitori individuali americani se si aspettino una Borsa più alta, più bassa o sostanzialmente invariata nei sei mesi successivi. Nelle 210 rilevazioni effettuate durante questo Bull Market, dal minimo dell'ottobre 2022, i ribassisti hanno superato i rialzisti per 103 settimane, quasi una su due. In 70 occasioni almeno il 40% degli intervistati si è dichiarato pessimista e in 18 la percentuale ha raggiunto o superato il 50%.
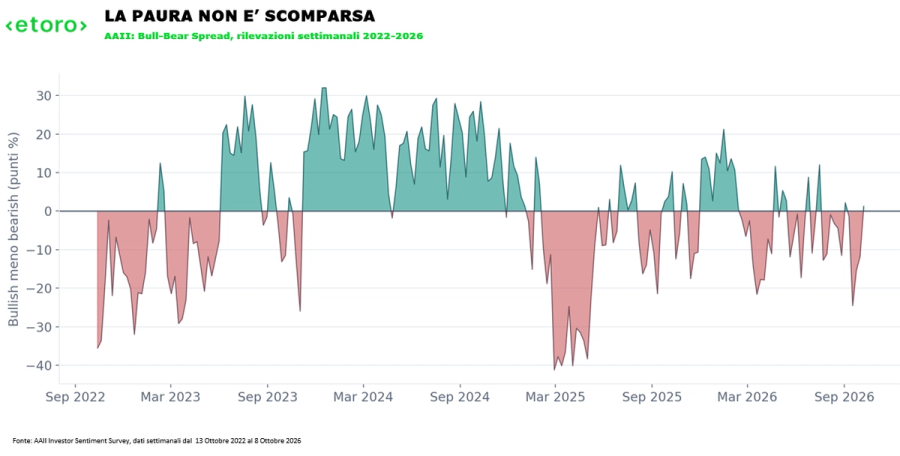
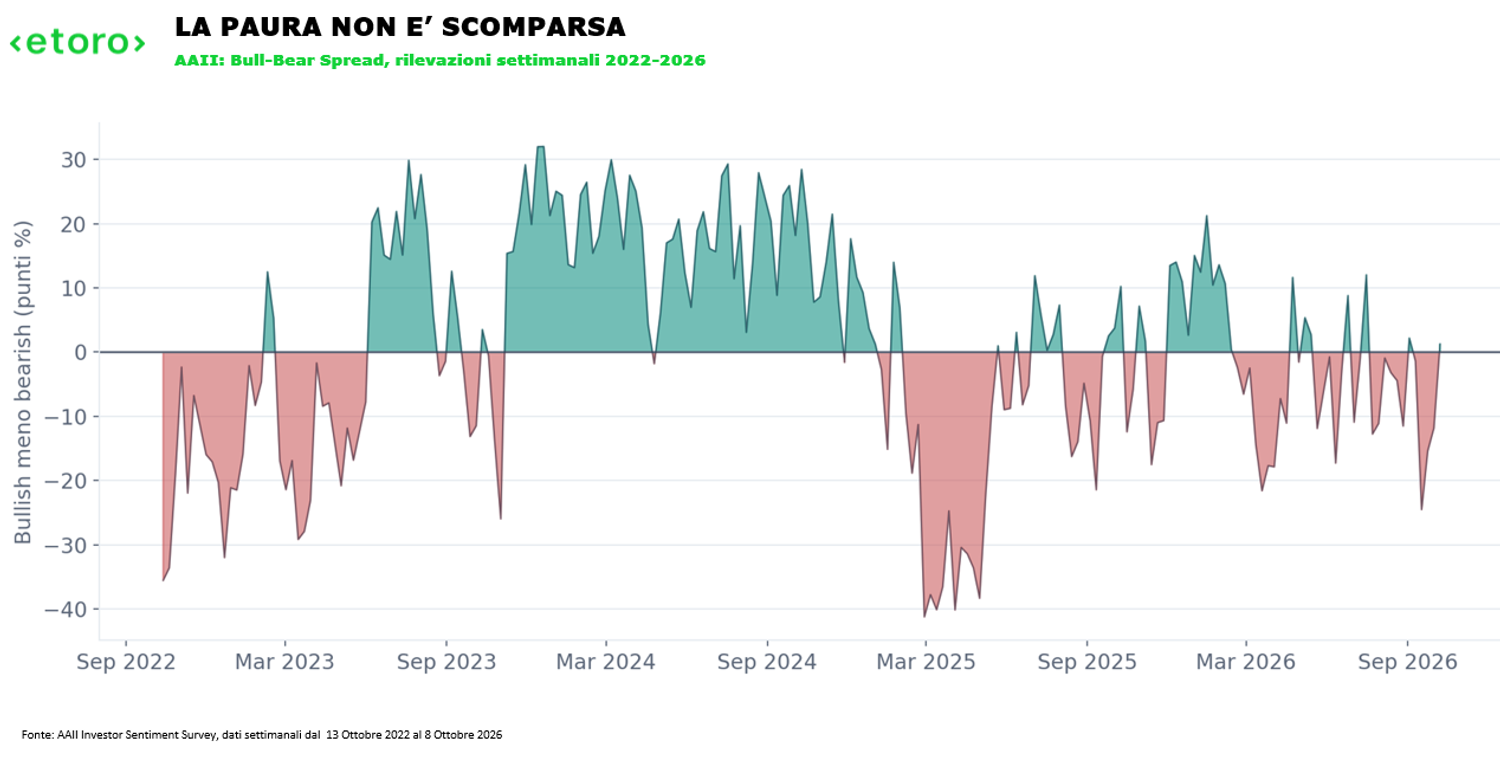
Il dato diventa ancora più interessante osservando come questa paura si sia distribuita nel tempo. Nel 2024, osserva Debach, anno della riconquista dei massimi storici, soltanto due settimane su 52 hanno registrato una prevalenza di ribassisti. Nel 2025 sono state 34 e nelle prime 41 rilevazioni del 2026 altre 27. Il mercato aveva conquistato la fiducia degli investitori per poi ricominciare a salire tra dubbi e preoccupazioni.
Il momento di maggiore pessimismo è arrivato nell'aprile 2025, quando la guerra commerciale portò l'S&P 500 a sfiorare un ribasso del 20%. La quota di ribassisti AAII raggiunse il 61,9%, massimo del quadriennio. Nel maggio successivo, l'associazione segnalò una sequenza record di dieci rilevazioni consecutive nelle quali oltre la metà degli intervistati si dichiarava ribassista. Eppure, rimarca Debach, a fine giugno Wall Street aveva già recuperato i precedenti massimi.
Naturalmente il sentiment non ci dice quanti investitori abbiano effettivamente venduto, né rappresenta una misura diretta dei capitali rimasti fuori dal mercato. E un pessimismo elevato non costituisce, da solo, un segnale di acquisto per Debach. Ma aiuta a comprendere la distanza che può aprirsi tra le aspettative degli investitori e il successivo andamento delle quotazioni.
La paura può accompagnare una correzione, sopravvivere al suo recupero e riemergere anche quando gli indici si trovano vicino ai massimi. E non sempre il ritorno ai record coincide con il ritorno della fiducia. Anzi, secondo Debach uno degli aspetti più interessanti di questo Bull Market è proprio quanto sia accaduto dopo che Wall Street è riuscita a cancellare le perdite del precedente ciclo ribassista.
Quando il massimo diventa un punto di partenza
Il 19 gennaio 2024 l'S&P 500 riconquistò il precedente massimo storico, chiudendo a 4.839,82 punti. Erano trascorse 318 sedute dal minimo dell'ottobre 2022. Oltre quindici mesi necessari per recuperare ciò che il Bear Market precedente aveva cancellato.
Per chi aveva atteso così a lungo il ritorno sui massimi, evidenzia Debach, quel giorno poteva sembrare il traguardo di un percorso iniziato più di un anno prima. Ma guardando quello che è successo successivamente, il significato di quel record cambia completamente. Da quel momento, l'indice ha guadagnato un ulteriore 61,4%. Tradotto in punti indice, per Debach significa che oltre il 70% dell'intero rialzo iniziato nell'ottobre 2022 è arrivato dopo la riconquista del precedente massimo storico.
Il mercato, spiega Debach, aveva già cambiato direzione molto prima di recuperare completamente le perdite del precedente Bear Market. E quando finalmente tornò sui massimi, una parte importante del percorso era stata compiuta. Ma non necessariamente la più redditizia.
Non è una peculiarità di questo ciclo per Debach. La storia di Wall Street offre esempi molto differenti di ciò che può accadere dopo la riconquista di un massimo storico. Nel Bull Market del 1974–1980 servirono 1.462 sedute per recuperare il precedente record e ne rimasero appena 93 prima della conclusione. Nel ciclo 1982–1987, invece, il recupero richiese soltanto 59 sedute, seguite da altre 1.245, durante le quali si formò quasi l'83% dell'incremento complessivo in punti.
Ancora più evidente il ciclo 1987–2000. Dopo aver impiegato 414 sedute per riconquistare il vecchio massimo, Wall Street proseguì per altre 2.693, realizzando oltre il 91% del proprio incremento complessivo proprio dopo quel traguardo.
Non si tratta soltanto di esempi particolarmente favorevoli. Dal 1970, si legge nella nota di eToro, quattro dei sette Bull Market conclusi che hanno riconquistato i precedenti massimi storici hanno realizzato oltre metà del loro incremento complessivo in punti dopo quel momento.
Il risultato cambia a seconda del ciclo e il campione, precisa Debach, è troppo limitato per ricavarne una regola previsionale. Ma è sufficiente a ridimensionare l'idea che un massimo storico rappresenti automaticamente un punto d'arrivo.
Nel ciclo attuale, puntualizza Debach, il mercato ha già trascorso 683 intervalli di seduta dopo la riconquista del vecchio record, durante i quali è arrivata la maggior parte dell'incremento complessivo in punti. La questione, a questo punto, non è soltanto quanto a lungo un rialzo possa proseguire dopo aver raggiunto nuovi massimi, ma quali forze economiche siano in grado di sostenerlo.
Gli utili contro il muro delle preoccupazioni
Ed è qui che i numeri del quadriennio offrono una risposta importante per Debach. Perché dietro la successione di nuovi record non c'è stata soltanto la disponibilità degli investitori ad assumersi più rischi. Sono cambiate anche le prospettive economiche e, soprattutto, la capacità delle società americane di generare profitti.
All'inizio del Bull Market, racconta Debach, lo scenario appariva tutt'altro che favorevole. La curva dei rendimenti Treasury 10-2 anni rimase invertita per gran parte del 2022–2024, raggiungendo nell'estate 2023 un differenziale negativo vicino a 100 punti base. Le crisi bancarie alimentarono i timori sulla stabilità del sistema finanziario, mentre la Federal Reserve continuava a mantenere restrittive le condizioni monetarie.
La recessione americana tanto attesa non si è materializzata nel periodo osservato. I consumi hanno resistito, il mercato del lavoro ha continuato a sostenere l'economia e gli investimenti tecnologici hanno accelerato. Con il passare dei trimestri, osserva Debach, il mercato ha dovuto aggiornare non soltanto le aspettative sulla crescita economica, ma anche quelle sugli utili aziendali.
Secondo le elaborazioni di Edward Jones, citate da eToro, circa il 70% del rialzo dello S&P 500 dal minimo del 2022 è riconducibile alla crescita degli utili societari, mentre il restante 30% deriva dall'espansione delle valutazioni.
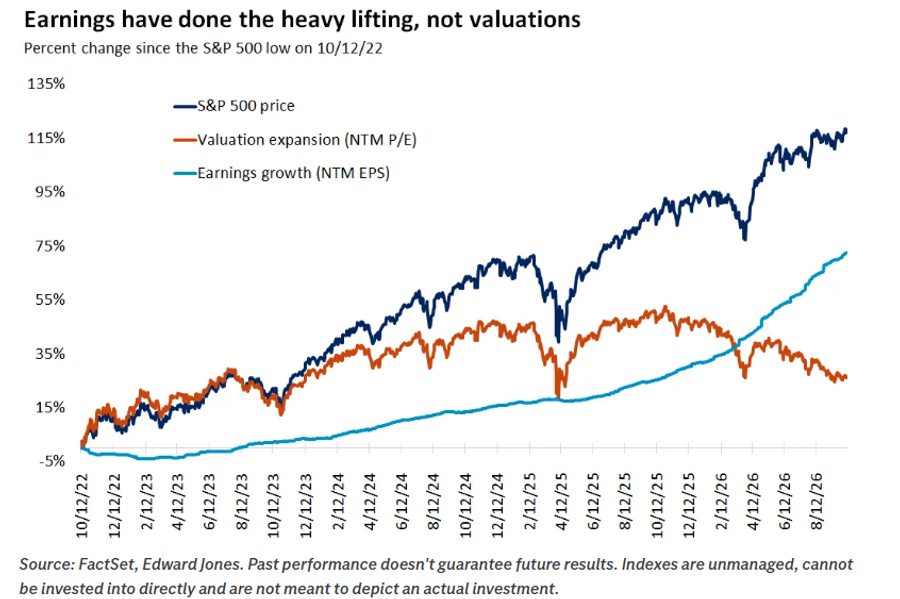
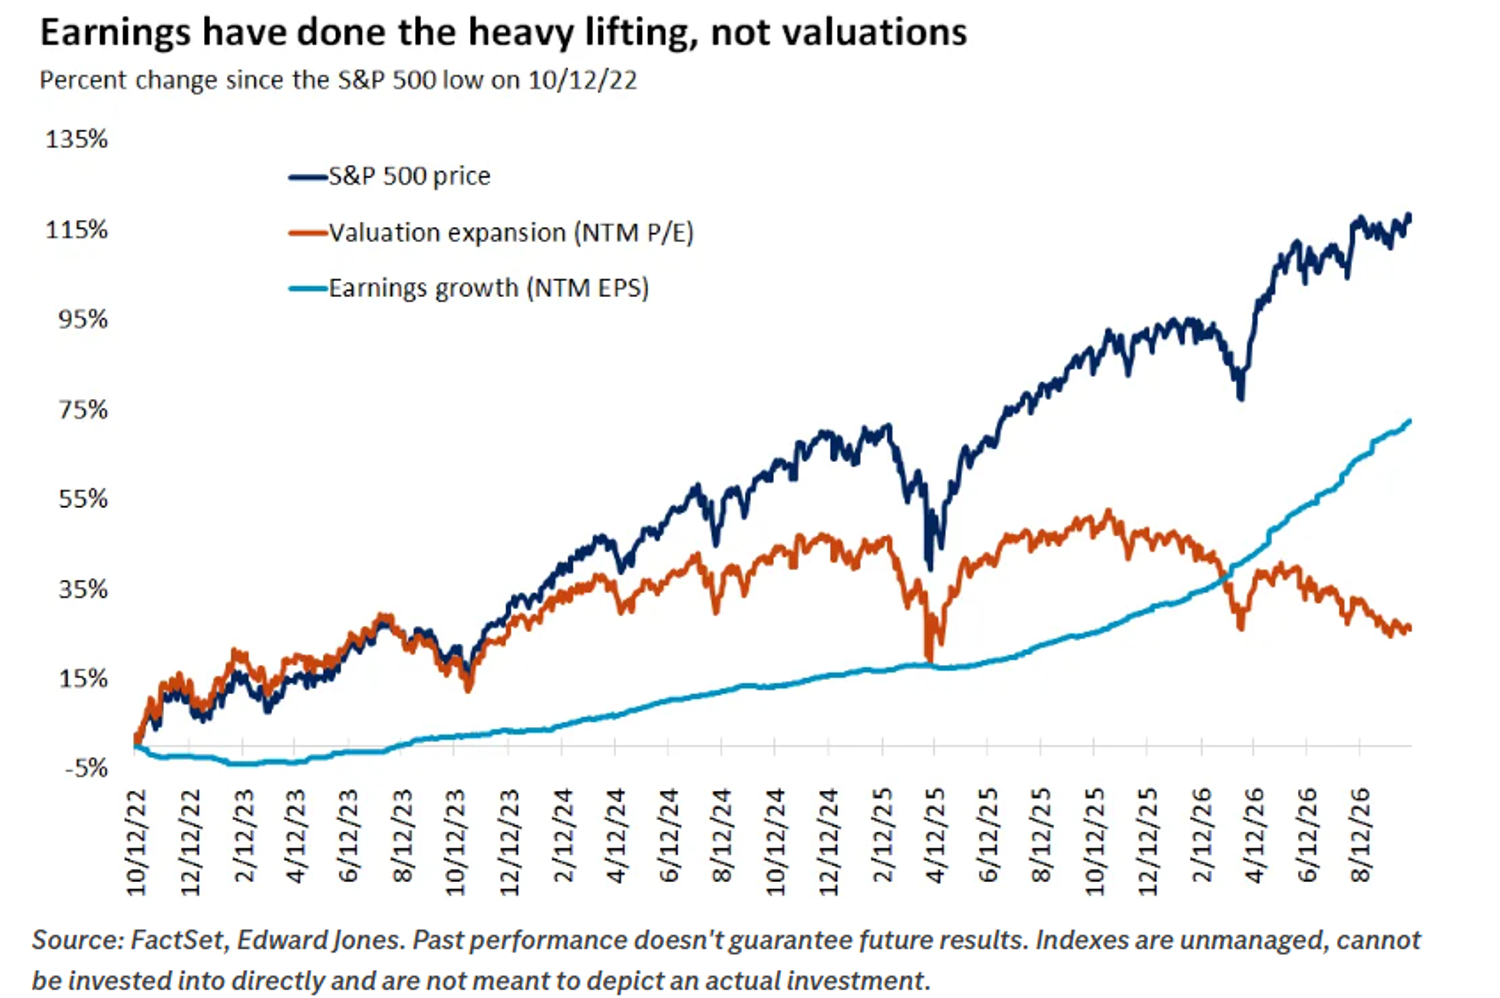
Un dettaglio fondamentale in un mercato che ha dovuto convivere con Treasury decennali sopra il 5%. Gli investitori hanno progressivamente pagato prezzi più elevati, precisa Debach, ma nel frattempo molte società hanno continuato ad aumentare i profitti. Il Bull Market, insomma, non si è limitato ad anticipare un futuro migliore. Ha trovato, almeno in parte, conferma nei risultati delle aziende.
L'intelligenza artificiale ha rappresentato uno dei motori più importanti di questa trasformazione, sottolinea Debach, alimentando investimenti dai semiconduttori ai data center, dalle reti elettriche alla memoria. Ma più gli investimenti sono aumentati, più sono cresciute anche le domande sulla loro sostenibilità. DeepSeek ha messo in discussione il fabbisogno futuro di infrastrutture e capacità computazionale, mentre la SaaSpocalypse ha acceso interrogativi sulla sostenibilità dei modelli di ricavo del software tradizionale. La stessa tecnologia che ha contribuito ad alimentare il rialzo è diventata così anche una nuova fonte di incertezza.
E soprattutto, evidenzia Debach, non ha premiato tutti allo stesso modo. Nel quadriennio il Nasdaq 100 ha guadagnato il 186,34%, contro il 118,38% dello S&P 500. L'Invesco S&P 500 Equal Weight ETF si è fermato al 66,41%, praticamente in linea con il 66,31% del Russell 2000. Quasi 52 punti percentuali separano l'indice principale dalla sua versione equiponderata rappresentata dall'ETF, pur considerando le differenti caratteristiche delle serie utilizzate. Una distanza che, secondo Debach, mostra quanto il peso delle maggiori capitalizzazioni abbia condizionato il risultato complessivo.
La dispersione emerge ancora più chiaramente all'interno della stessa tecnologia. L'ETF sui semiconduttori SMH ha guadagnato il 605%, contro circa il 130% di quello sul software IGV. Due comparti coinvolti dalla stessa rivoluzione tecnologica, osserva Debach, ma con prospettive economiche e rendimenti profondamente differenti. Il mercato ha premiato soprattutto alcune delle infrastrutture necessarie a rendere possibile l'AI, senza necessariamente attribuire lo stesso valore a tutte le imprese che potrebbero beneficiarne.
E non basta appartenere a un settore considerato strategico per partecipare al rialzo. Nello stesso periodo, rimarca Debach, l'ETF dedicato all'energia solare TAN ha perso circa il 34%, mentre quello sulle energie rinnovabili PBW ha ceduto il 29%. Il fabbisogno crescente di elettricità, alimentato anche dall'espansione dei data center, non si è tradotto automaticamente in rendimenti positivi per tutte le aziende esposte alla transizione energetica.
Del resto, anche allargando lo sguardo oltre gli Stati Uniti, il Bull Market ha seguito percorsi diversi. Dal minimo dell'ottobre 2022 Taiwan ha guadagnato circa il 277%, la Corea del Sud il 201%, il Giappone il 162% e il FTSE MIB il 143%. La filiera asiatica dei semiconduttori e la rivalutazione delle banche europee hanno offerto motori di crescita differenti da quelli che hanno dominato la narrativa di Wall Street. Si tratta di variazioni degli indici nelle rispettive valute, senza neutralizzare gli effetti dei cambi, ma il confronto rimane significativo per Debach.
Il rendimento dell'indice americano racconta dunque un Bull Market straordinario, ma l'esperienza dei singoli investitori è dipesa anche da dove hanno scelto di allocare il capitale. E negli Stati Uniti, precisa Debach, la distanza tra i risultati delle società più grandi e quelli del resto del listino ha finito per modificare profondamente la struttura stessa del mercato.
Le prime dieci società rappresentano ormai circa il 40% della capitalizzazione dello S&P 500 e Nvidia, da sola, pesa intorno all'8%. Una concentrazione che, secondo Debach, non è soltanto la conseguenza del successo delle grandi aziende tecnologiche, ma anche una misura di quanto gli indici siano diventati sensibili alle aspettative sui loro risultati futuri.
C'è qualcosa di incredibile in un mercato che ha resistito a crisi bancarie, guerre e tensioni monetarie, ma il cui andamento è diventato sempre più dipendente dai risultati e dalle aspettative di un numero relativamente ristretto di aziende. La prossima grande delusione non deve necessariamente arrivare da uno shock macroeconomico. Secondo Debach potrebbe bastare una revisione delle aspettative sugli utili di alcuni dei protagonisti del rialzo.
Il quarto compleanno non è una scadenza
È anche per questo che chiedersi se quattro anni siano troppi per un Bull Market rischia di essere la domanda meno interessante per Debach. L'età di un ciclo può offrire un riferimento storico, ma dice molto meno sulla sua sostenibilità rispetto alle valutazioni, alle prospettive degli utili e alle condizioni economiche.
Gli undici cicli rialzisti che hanno preceduto quello attuale dal 1957, si legge nel report di eToro, hanno avuto una durata media di circa cinque anni e un rendimento medio del 150%. Sei hanno superato il quarto anniversario. Le medie cambiano adottando classificazioni differenti, soprattutto quando si includono tutti i recuperi del 20% senza richiedere il ritorno ai massimi storici precedenti. Ma il messaggio di fondo non cambia per Debach: quattro anni non rappresentano una scadenza oltre la quale un rialzo debba necessariamente interrompersi.
Il confronto più interessante è quello tra le condizioni nelle quali questo Bull Market è iniziato e quelle nelle quali arriva oggi al suo anniversario. Nell'ottobre 2022 Wall Street arrivava da una perdita del 25,43%, con un'inflazione superiore all'8% e una recessione considerata da molti quasi inevitabile. Una parte importante del pessimismo era già incorporata nelle valutazioni.
Quattro anni dopo, osserva Debach, gli investitori si confrontano con prezzi più elevati, un costo del capitale impegnativo e aspettative di crescita degli utili che devono continuare a trovare conferma nei risultati societari. La rivoluzione dell'AI offre ancora opportunità, ma richiede di distinguere gli investimenti annunciati dai ritorni economici effettivamente generati. Basta una revisione delle aspettative sulla monetizzazione dell'intelligenza artificiale per riaprire interrogativi più ampi sulle valutazioni.
Dopo 1.002 sedute, 124 nuovi massimi storici, otto correzioni di almeno il 5% e un rialzo del 118%, puntualizza Debach, il Bull Market arriva al quarto compleanno con molte delle paure iniziali superate, ma con aspettative assai più esigenti.
Claudio Baglioni raccontava una storia che, dopo mille giorni, era arrivata al suo addio. Per Wall Street il finale rimane ancora da scrivere.
Quattro anni fa bastava che il futuro fosse meno difficile di quanto si temesse. Dopo un rialzo del 118%, conclude Debach, potrebbe essere necessario che si riveli migliore di quanto gli investitori abbiano già immaginato.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
