AMD, ricavi record e guidance da 17 miliardi di dollari: il titolo vola nell'afterhours

Il produttore di chip di Santa Clara ha chiuso il terzo trimestre sopra le attese degli analisti grazie al raddoppio del business data center e ha alzato l'asticella per il quarto trimestre e per il 2027, quando i ricavi dovrebbero crescere di oltre l'80%. Il mercato ha premiato i conti dopo un ottobre pesante per tutto il comparto dei semiconduttori.
Indice dei contenuti
- 1. Un trimestre record per AMD che batte le attese su tutta la linea
- 2. Il data center raddoppia e vale ormai due terzi del fatturato
- 3. Guidance da 17 miliardi e ricavi 2027 in crescita di oltre l'80%
- 4. Il titolo in Borsa: balzo nel dopo-borsa dopo un ottobre da dimenticare
- 5. Il consenso degli analisti e le implicazioni per gli investitori
Un trimestre record per AMD che batte le attese su tutta la linea
Il trimestre di Advance Micro Devices (AMD) mostra una domanda di chip per l'intelligenza artificiale che non accenna a rallentare, con una crescita che ha superato anche la parte alta delle indicazioni fornite dalla società in agosto.
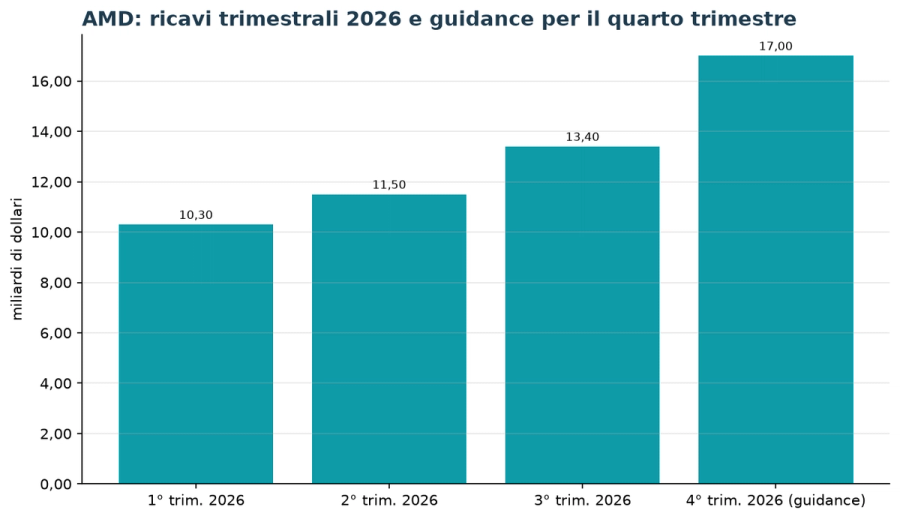
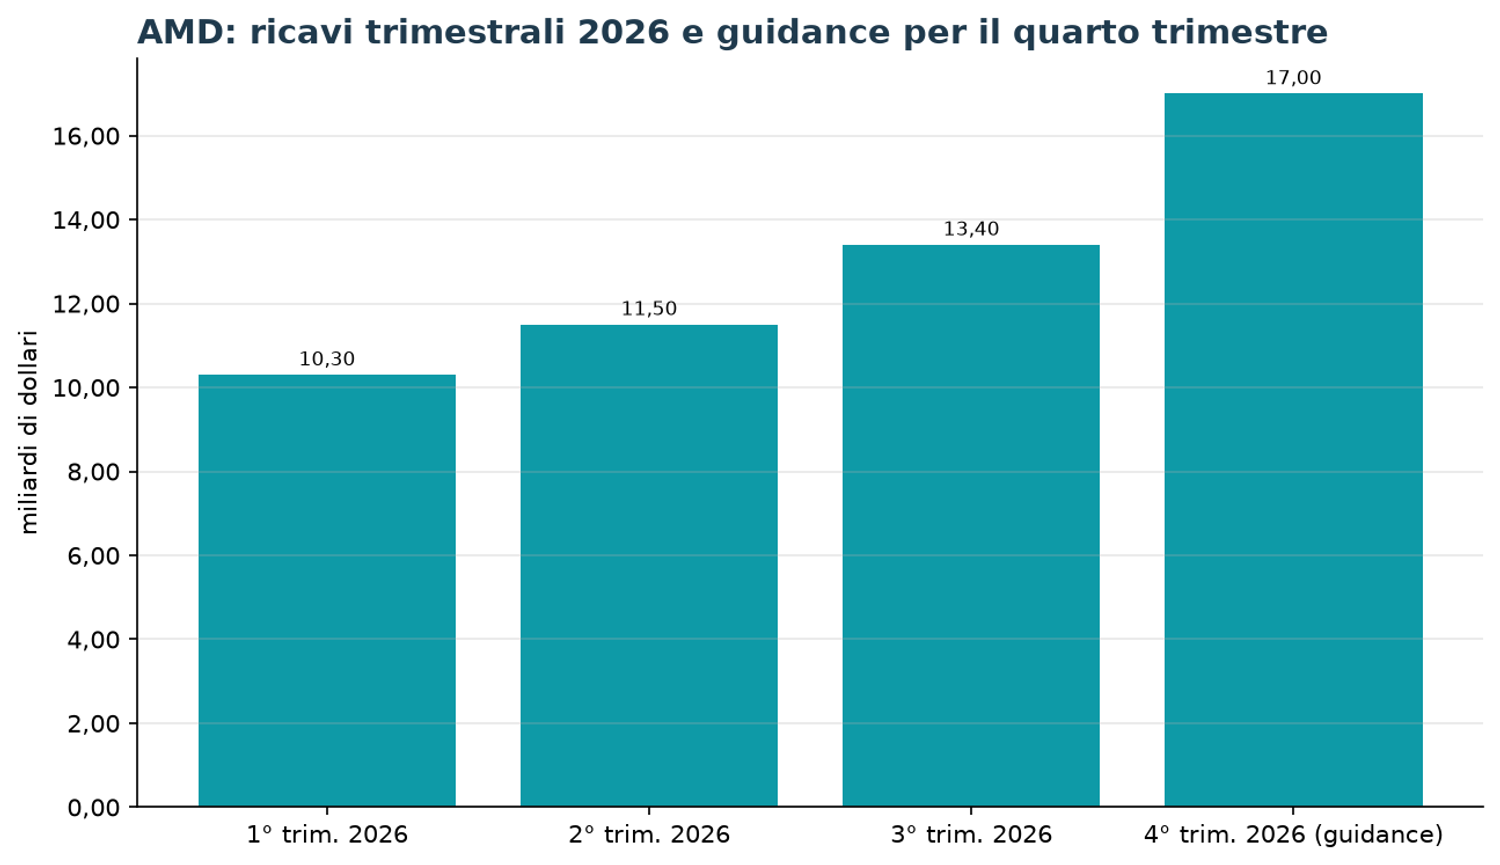
Nel terzo trimestre 2026 i ricavi sono saliti del 45% su base annua al record di 13,38 miliardi di dollari, contro i 13,06-13,13 miliardi attesi dal consenso raccolto da Zacks e da Investing.com e una guidance aziendale di 13 miliardi più o meno 300 milioni.
L'utile per azione rettificato è cresciuto del 74% a 2,09 dollari, sopra gli 1,94 dollari del consenso. Su base contabile l'utile netto è stato di 2,4 miliardi di dollari (1,46 dollari per azione), mentre quello rettificato ha raggiunto i 3,5 miliardi.
Il margine lordo rettificato è salito al 56%, due punti in più rispetto a un anno fa, e il risultato operativo rettificato è balzato del 75% a 3,9 miliardi di dollari, con un margine del 29% contro il 24% del terzo trimestre 2025.
Il data center raddoppia e vale ormai due terzi del fatturato
È la divisione data center a fare la differenza: i ricavi sono quasi raddoppiati (+97%) a un record di 8,55 miliardi di dollari, sopra gli 8,27 miliardi stimati in media da sette analisti censiti da Zacks, grazie a vendite record degli acceleratori Instinct e delle CPU per server EPYC.
La divisione client e gaming ha fatturato 3,72 miliardi, in linea con le attese (3,69 miliardi): il segmento client è cresciuto del 7,2% a 2,95 miliardi, un po' sotto le stime, mentre il gaming è sceso del 40,5% a 773 milioni, ma ha comunque battuto i 634 milioni attesi.
L'embedded ha chiuso a 1,11 miliardi (+29,4%), sopra gli 1,07 miliardi previsti.
«Abbiamo consegnato un trimestre record con ricavi oltre la parte alta della nostra guidance, con le vendite del segmento data center quasi raddoppiate», ha commentato l'amministratrice delegata Lisa Su, secondo cui «la domanda per i prodotti Instinct ed EPYC ha continuato a rafforzarsi» e la crescita «accelererà ulteriormente nel quarto trimestre» con l'aumento della produzione dei sistemi Helios e delle CPU «Venice».
A fine trimestre la liquidità era di 15,8 miliardi di dollari, a fronte di un debito totale di 7,1 miliardi.
Guidance da 17 miliardi e ricavi 2027 in crescita di oltre l'80%
Il messaggio più forte per il mercato arriva dalle prospettive. Per il quarto trimestre AMD prevede ricavi a circa 17 miliardi di dollari, con un margine di tolleranza del 3%: il punto medio implica una crescita di circa il 66% su base annua e del 27% rispetto al trimestre appena chiuso, nettamente sopra i 16,23 miliardi attesi dal consenso raccolto da Investing.com.
Il margine lordo rettificato è atteso intorno al 55% e le spese operative rettificate a circa 3,75 miliardi di dollari.
Nella conference call Lisa Su ha poi alzato l'asticella per il prossimo anno: sulla base della visibilità attuale, il gruppo si aspetta ricavi in crescita di oltre l'80% nel 2027, più del doppio del 35% indicato come obiettivo di lungo periodo all'investor day dello scorso anno.
I ricavi dai server dovrebbero raddoppiare, quelli dall'intelligenza artificiale nei data center crescere ancora più in fretta, e la divisione data center dovrebbe arrivare a pesare oltre l'80% del fatturato complessivo.
A sostenere la pipeline ci sono gli accordi siglati nel corso dell'anno, a partire da quello da 6 gigawatt con Meta Platforms, del valore di 60 miliardi di dollari, e dall'intesa da 12 miliardi con Vultr per i primi sistemi Helios realizzati con HPE.
Il titolo in Borsa: balzo nel dopo-borsa dopo un ottobre da dimenticare
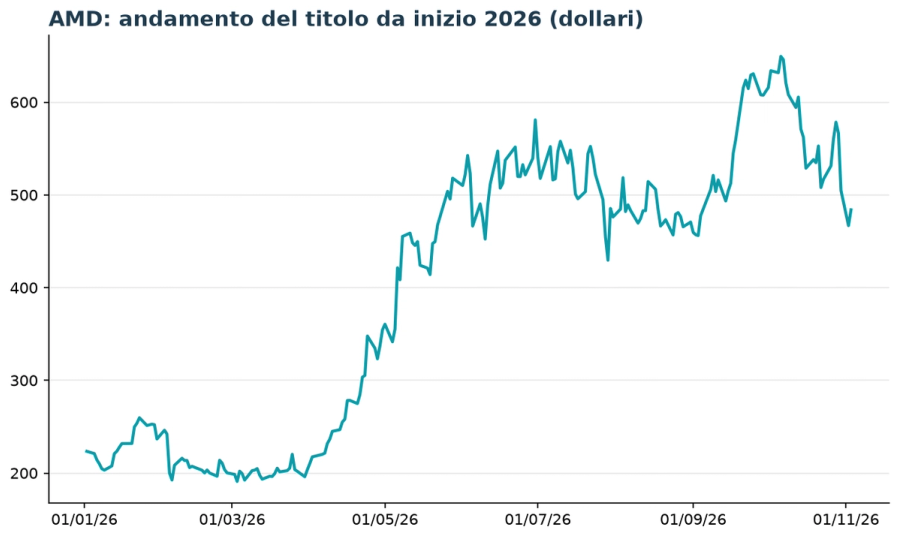
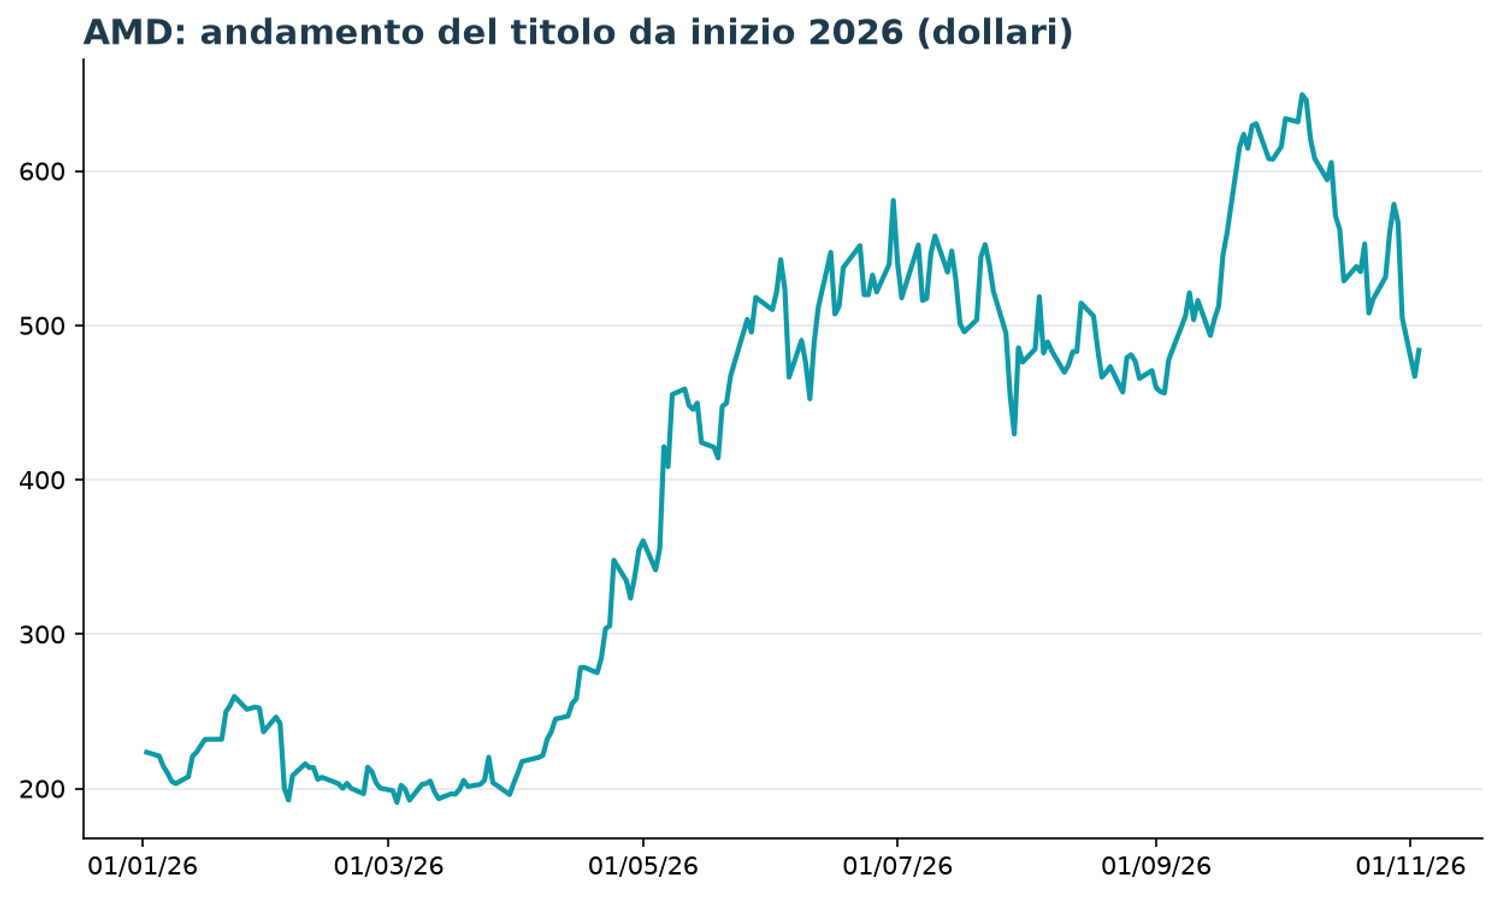
Le azioni AMD hanno chiuso la seduta di ieri martedì 3 novembre al Nasdaq a 483,90 dollari, in rialzo del 3,65%, e nel dopo-borsa sono salite di oltre il 7% fino a circa 520 dollari dopo la pubblicazione dei conti.
Il rimbalzo arriva dopo un ottobre pesante: il titolo ha perso il 17,5% nel mese, trascinato dalle vendite su tutto il comparto dell'intelligenza artificiale, con l'indice dei semiconduttori di Philadelphia in calo del 15,4% e il tonfo del 28% di Intel in una sola seduta dopo i suoi risultati.
Dal massimo di 658,52 dollari toccato a ottobre la quotazione è ancora in ribasso del 26%, ma da inizio anno il guadagno resta superiore al 120%, contro il +10,8% di Nvidia e il +10,6% dell'S&P 500.
Sul piano tecnico il titolo scambia sotto la media mobile a 50 giorni (548,29 dollari) ma ben sopra quella a 200 giorni (410,49 dollari), a conferma di un trend di fondo ancora rialzista nonostante la correzione. Il beta di 2,54 segnala un titolo molto più volatile del mercato.
Il consenso degli analisti e le implicazioni per gli investitori
Il giudizio degli analisti resta ampiamente positivo: su 55 analisti che coprono il titolo, 39 indicano strong buy, 5 buy e 11 hold, senza alcun sell, con un prezzo obiettivo medio di 646,74 dollari, circa il 34% sopra la chiusura di ieri.
Tra le ultime note, Susquehanna ha alzato il 21 ottobre il target a 620 dollari da 550 con giudizio positive, mentre Jefferies ha confermato il buy nei giorni scorsi, indicando che AMD avrebbe dato priorità alle spedizioni di GPU.
Sul fronte delle valutazioni, a 483,90 dollari il titolo tratta a circa 119 volte gli utili degli ultimi dodici mesi, ma il multiplo scende a circa 32 volte gli utili attesi, con una capitalizzazione di circa 762 miliardi di dollari. Gli analisti si aspettano un utile per azione di 7,62 dollari per il 2026 e di 16,01 dollari per il 2027.
Per gli investitori, il trimestre riporta al centro la tenuta della domanda di chip IA dopo le settimane di dubbi sulla sostenibilità degli investimenti dei grandi gruppi tecnologici: la guidance per il quarto trimestre e l'obiettivo di crescita per il 2027 sono il segnale che la spesa in infrastrutture non si sta fermando.
Restano però da monitorare il margine lordo, atteso in lieve calo al 55% nel quarto trimestre per il mix di prodotti data center, e la capacità di AMD di tenere il passo con una produzione che deve crescere a ritmi senza precedenti.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
