Amplifon, GN Hearing riaccelera: crescita organica del 5% nel terzo trimestre

La divisione apparecchi acustici che il gruppo milanese sta per acquisire dalla danese GN Store Nord è tornata a crescere oltre le attese nel terzo trimestre, un segnale rassicurante in vista del closing atteso entro fine anno. Equita conferma il giudizio buy e il titolo rimbalza a Piazza Affari dopo il tonfo seguito ai conti del 29 ottobre.
Indice dei contenuti
GN Hearing torna a crescere e batte le attese
La divisione che Amplifon sta per portare in casa ha ritrovato slancio dopo un trimestre debole, e lo ha fatto meglio di quanto il mercato si aspettasse.
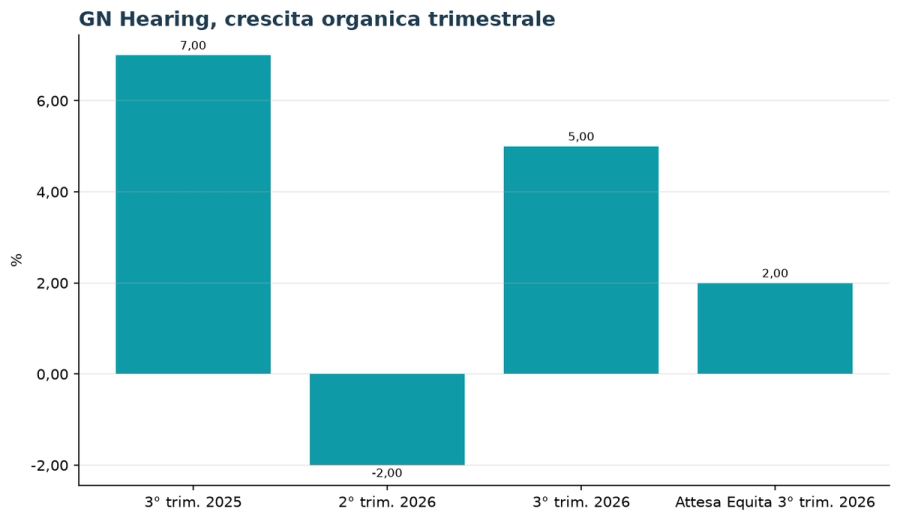
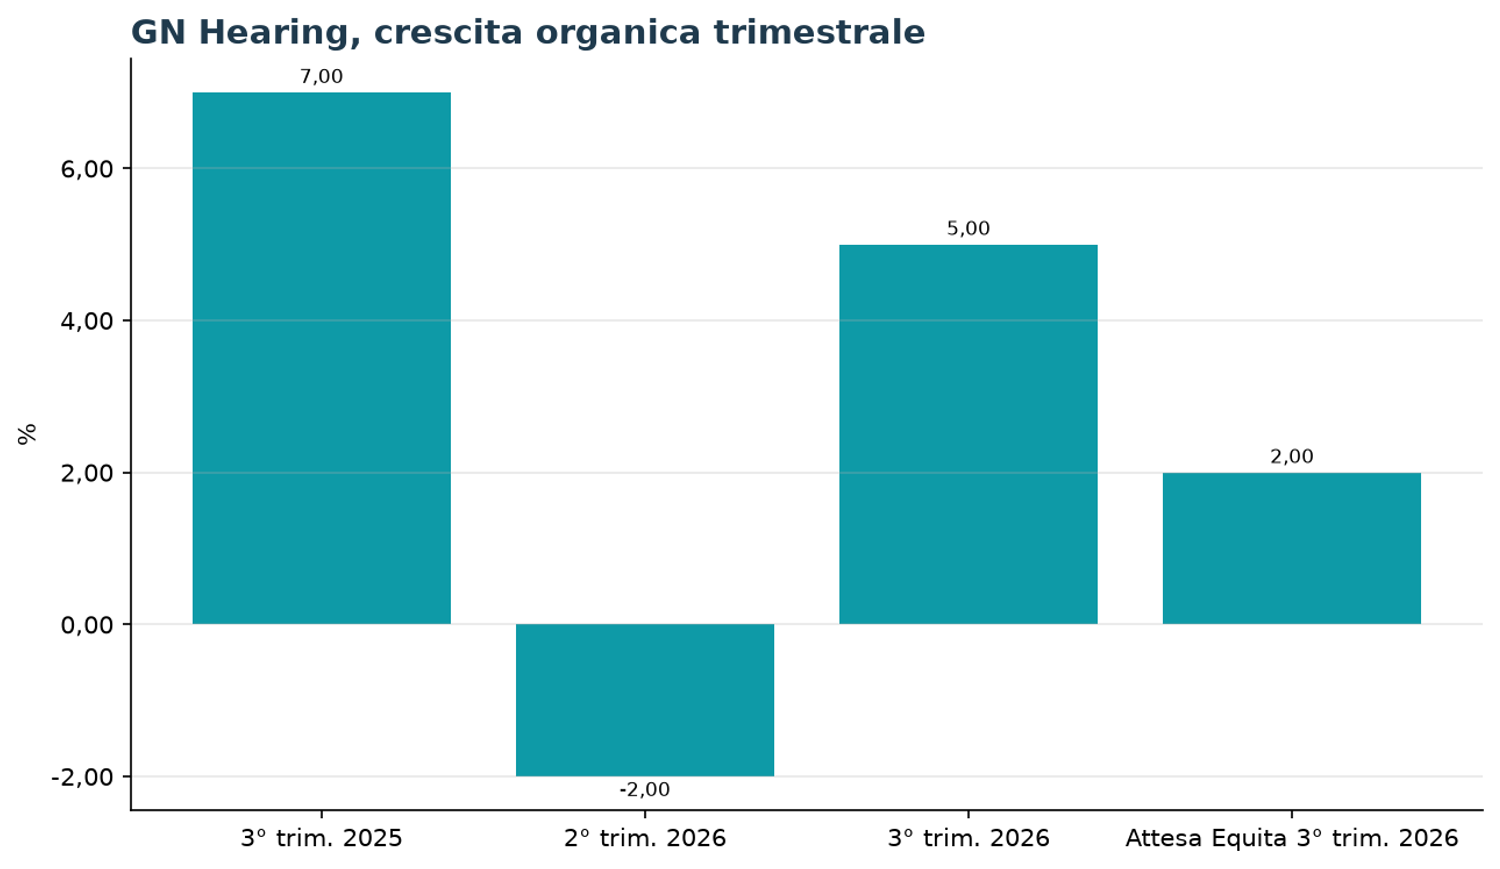
Oggi giovedì 5 novembre la danese GN Store Nord ha pubblicato i conti del terzo trimestre: la divisione GN Hearing, ormai classificata come attività in dismissione in vista della cessione ad Amplifon, ha registrato una crescita organica del 5%.
Il dato segna una netta riaccelerazione rispetto al -2% del secondo trimestre ed è arrivato nonostante una base di confronto impegnativa, visto che nel terzo trimestre 2025 la divisione era cresciuta del 7%.
Secondo la società danese la crescita è stata diffusa tra aree geografiche e canali, sostenuta dalla nuova piattaforma di prodotto ReSound Sensia. A Copenaghen il titolo GN Store Nord è balzato di circa il 16% in mattinata, mentre la call con gli analisti è fissata per le 11.
Equita: dato rassicurante, buy con target a 14 euro
Per Equita il risultato di GN Hearing è «rassicurante e coerente» con le stime della casa d'affari per l'intero 2026 sull'asset, in attesa del closing e dell'avvio del processo di integrazione.
Gli analisti ricordano che il consenso e la loro stessa attesa puntavano a una crescita intorno al 2%, e che l'amministratore delegato di GN Store Nord aveva anticipato nell'ultima call solo un ritorno a una crescita «leggermente positiva» nel terzo trimestre, con ulteriore miglioramento nel quarto.
Il giudizio su Amplifon resta buy con un target price di 14 euro, che implica un potenziale di rialzo di circa il 14% rispetto alla quotazione di questa mattina.
Il consenso degli analisti che seguono il titolo indica un prezzo obiettivo medio di 14,15 euro, con un rapporto prezzo/utili atteso per il prossimo esercizio di circa 13,4 volte.
I conti di Amplifon e il tonfo del 30 ottobre
Il segnale arriva a una settimana da una trimestrale che il mercato aveva punito con durezza nonostante margini in espansione e obiettivi confermati.
Giovedì 29 ottobre Amplifon ha chiuso il terzo trimestre con ricavi per 575 milioni di euro (+0,2% a cambi costanti) e una crescita organica del 3,6%, frenata però dall'impatto del -3,9% del programma Fit4Growth, che prevede la chiusura delle cliniche meno redditizie e la cessione di attività diluitive come Regno Unito e India.
L'Ebitda adjusted è salito del 7% a 114,8 milioni (margine al 20%, +90 punti base), l'Ebit adjusted del 21,9% a 52,2 milioni e l'utile netto adjusted del 38,7% a 26,6 milioni. Nei nove mesi il flusso di cassa libero adjusted è più che raddoppiato a 79,1 milioni, con la leva finanziaria scesa a 1,85 volte.
L'amministratore delegato Enrico Vita ha confermato la guidance 2026: crescita organica superiore al 3% e miglioramento del margine Ebitda adjusted di circa 100 punti base.
Nonostante ciò, venerdì 30 ottobre il titolo ha perso il 14,5% a 11,17 euro con oltre 12,5 milioni di pezzi scambiati: a pesare la crescita dei ricavi quasi piatta e l'aumento di capitale riservato a GN approvato dall'assemblea il giorno prima.
L'operazione da 2,3 miliardi verso il closing
L'acquisizione di GN Hearing, annunciata il 16 marzo, vale 17 miliardi di corone danesi, circa 2,3 miliardi di euro: GN riceverà 1,69 miliardi di euro in contanti e 56 milioni di azioni Amplifon di nuova emissione a 11,267 euro ciascuna.
A operazione completata GN Store Nord salirà al 17,09% del capitale di Amplifon, con un lock-up di quindici mesi, e potrà designare un consigliere, indicato in Scott Davis. La holding Ampliter scenderà al 32,07% del capitale mantenendo il 63,69% dei diritti di voto.
La parte in contanti è coperta dall'aumento di capitale da 45,3 milioni di azioni collocato a maggio a 10 euro e da un prestito senior da 1,35 miliardi di euro.
Amplifon stima sinergie nette sull'Ebitda tra 60 e 80 milioni di euro entro fine 2029, soprattutto dall'internalizzazione dei volumi di apparecchi acustici, a fronte di costi di integrazione una tantum di circa 80 milioni. Il closing resta atteso entro la fine del 2026, dopo le autorizzazioni antitrust e lo scorporo della divisione dal gruppo danese.
Il titolo rimbalza a Piazza Affari
Alle 10:25 di oggi il titolo Amplifon sale del 4,3% a 12,26 euro, dopo la chiusura di ieri a 11,755 euro, con un massimo di seduta a 12,355 euro.
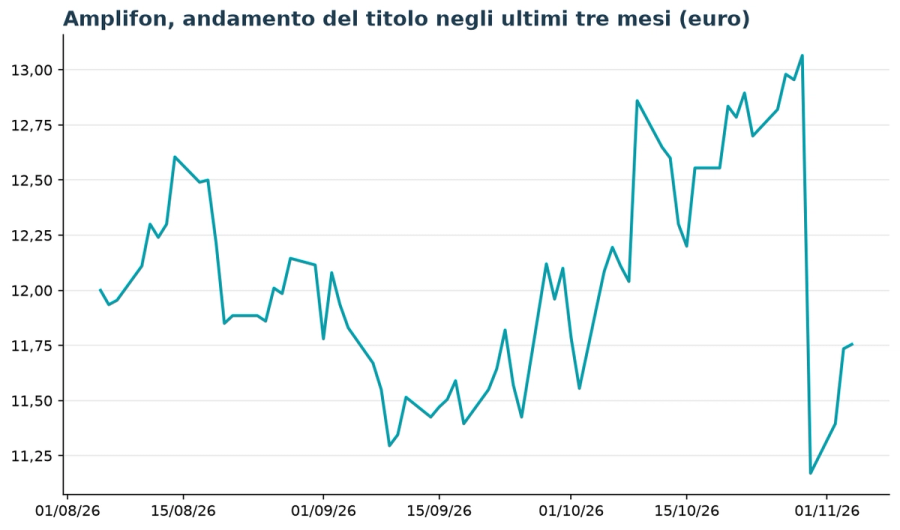
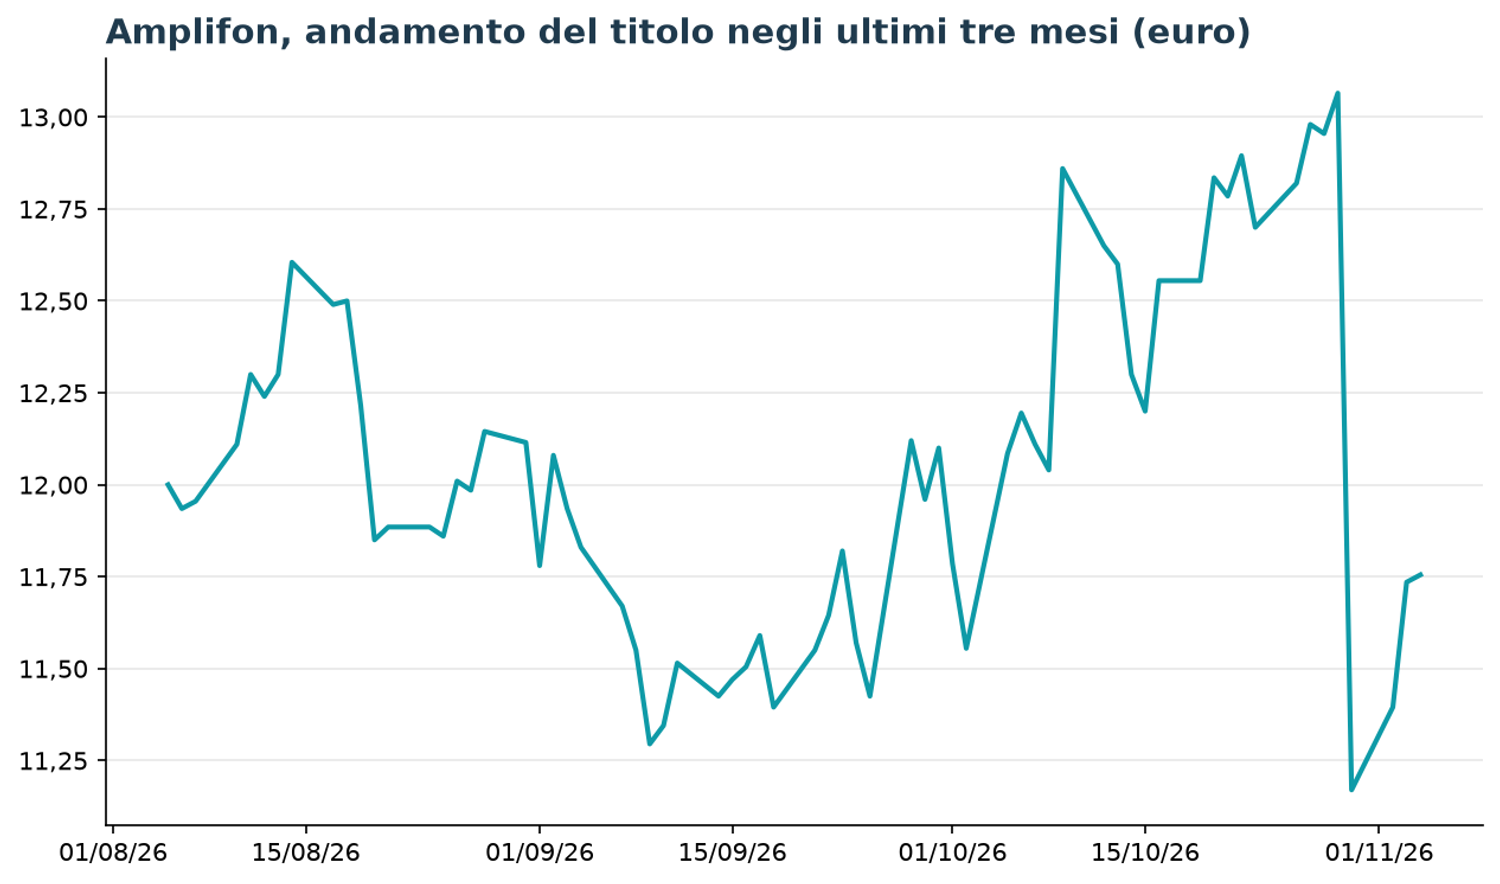
Il rimbalzo porta le quotazioni sopra la media mobile a 50 sedute (12,03 euro) e ben al di sopra della media a 200 sedute, a 11,22 euro, che aveva fatto da sostegno nel tonfo di fine ottobre. Il titolo resta comunque sotto i 13,065 euro della chiusura del 29 ottobre e lontano dal massimo a 52 settimane di 14,20 euro, mentre il minimo del periodo è a 7,63 euro.
La capitalizzazione è di circa 3,1 miliardi di euro. Per gli investitori il dato di GN Hearing riduce uno dei principali timori sull'operazione, cioè che Amplifon stesse comprando un asset in frenata: la tenuta commerciale della divisione sostiene il caso d'investimento basato sulle sinergie, anche se il mercato resta sensibile alla diluizione da oltre 100 milioni di nuove azioni e ai tempi del closing.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
