Apple, Evercore ISI scommette su Siri AI dopo la trimestrale record

Dopo un trimestre da record e una guidance natalizia sopra le attese, la casa d'affari statunitense vede nel nuovo assistente con intelligenza artificiale il prossimo motore di ricavi del gruppo di Cupertino. Restano però i dubbi del mercato su margini e crescita dei servizi.
Indice dei contenuti
Evercore ISI rilancia: Siri AI è la nuova leva di Apple
Il giudizio su Apple si sposta dai conti appena archiviati alla scommessa sull'intelligenza artificiale: per gli analisti di Evercore ISI è Siri AI il fattore che può sostenere il titolo nei prossimi mesi.
La casa d'affari ha fissato il target price a 380 dollari, mantenendo il giudizio outperform, nella nota diffusa oggi lunedì 9 novembre.
L'obiettivo implica un potenziale rialzo di circa l'11% rispetto alla chiusura di venerdì a 342,37 dollari.
Il livello di 380 dollari non è del tutto nuovo: Evercore ISI lo aveva già indicato a settembre, dopo il sondaggio sulla domanda di iPhone 18, e lo aveva ribadito mercoledì 4 novembre dopo il deposito del bilancio annuale.
La novità sta nella motivazione, che ora mette al centro la monetizzazione dell'assistente con intelligenza artificiale.
Siri AI: utenti, abbonamenti e pagamenti nelle stime della casa d'affari
Evercore ISI riconosce che la versione beta di Siri AI, in fase di estensione ad alcune aree geografiche, offre ancora funzionalità limitate rispetto a concorrenti come Muse di Meta, Gemini Spark e Instinct.
Il vantaggio di Apple, secondo la casa d'affari, è la base installata. Questi i numeri della nota:
- circa 550-560 milioni di utenti con un dispositivo compatibile, su 1,4 miliardi di iPhone attivi, contro 100.000-10 milioni per Instinct e Muse
- circa il 60% degli utenti statunitensi possiede già un iPhone compatibile, in base a precedenti sondaggi
- scenario abbonamenti: circa 21 miliardi di dollari di ricavi annui con 125 milioni di account paganti a 14 dollari al mese
- scenario transazioni: circa 45 miliardi con 125 milioni di utenti attivi, 600 dollari di spesa mensile e una commissione ipotetica del 5%
Per Evercore ISI il punto di forza è l'accesso nativo ad app e pagamenti: Siri AI può usare le azioni delle app, il contesto personale e Apple Pay per completare acquisti con meno attriti degli agenti web che dipendono da pagamenti di terzi.
Trimestrale Apple: ricavi e utili sopra le attese
La nota arriva una settimana dopo un quarto trimestre fiscale da record, chiuso il 26 settembre e superiore alle previsioni su ricavi e utili.
Rispetto al consenso raccolto da LSEG, i conti pubblicati lunedì 2 novembre mostrano:
- ricavi di 114,48 miliardi, in crescita del 12% e sopra i 113,39 miliardi attesi;
- utile per azione diluito di 2,10 dollari, +14% su anno, contro 1,99 dollari stimati (il dato include 5 centesimi di beneficio dai rimborsi dei dazi);
- margine lordo al 47,9%, sopra il 47,5% atteso, ma con circa un punto percentuale legato agli stessi rimborsi;
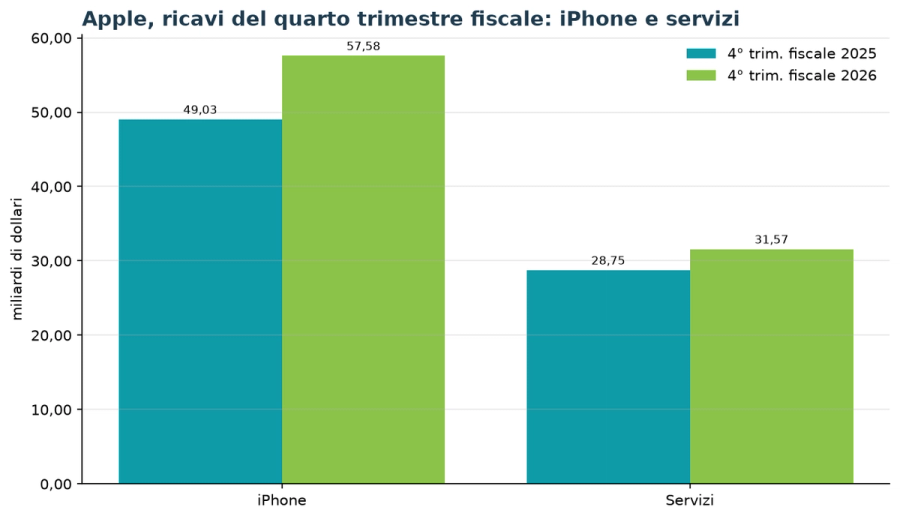
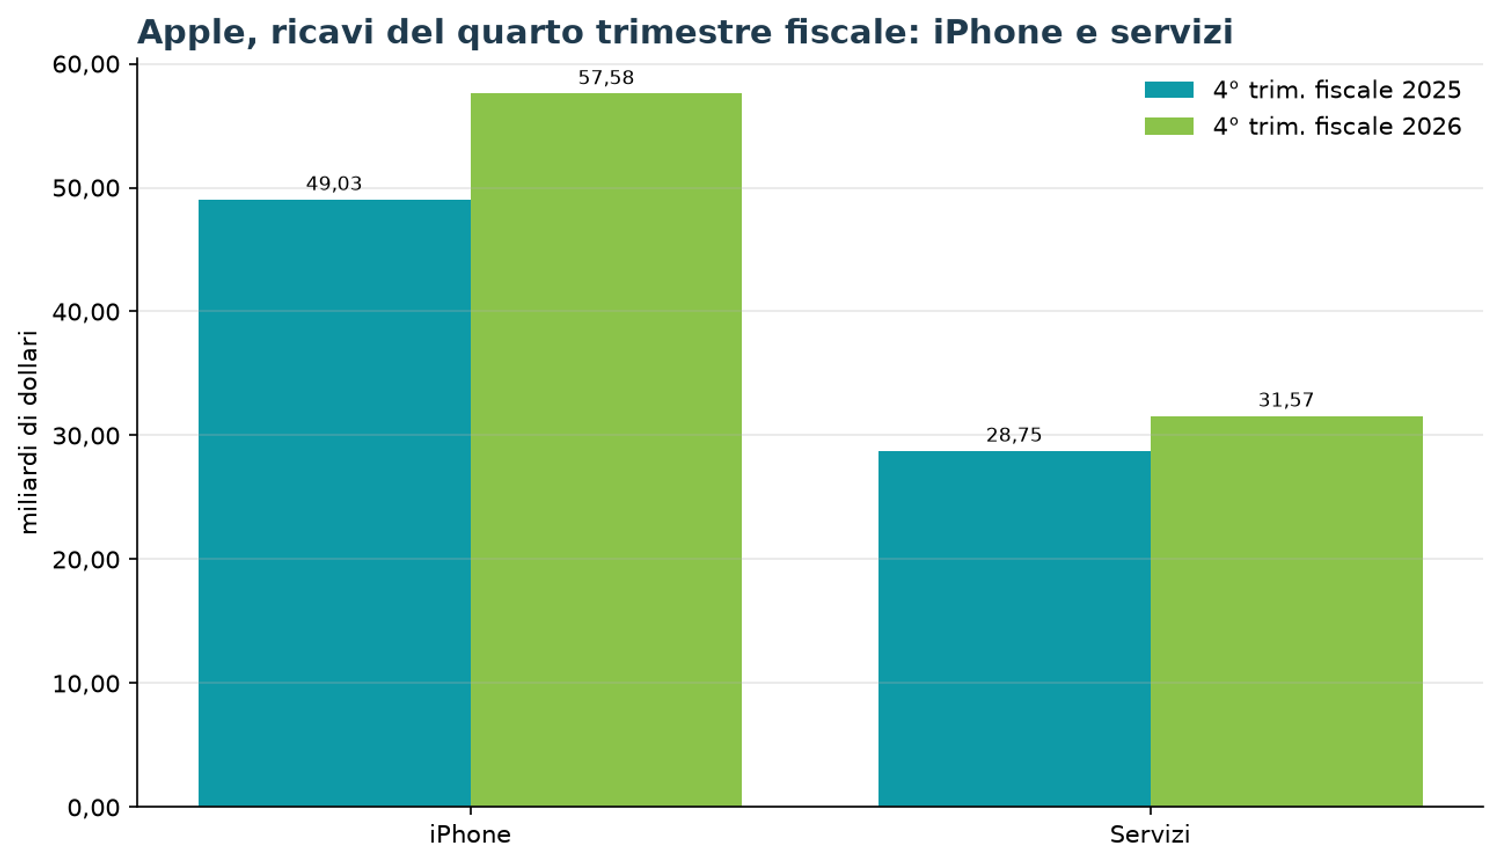
- ricavi iPhone a 57,58 miliardi, +17,5%, record per il trimestre di settembre;
- ricavi dai servizi a 31,57 miliardi, massimo storico ma con una crescita del 9,8%.
L'esercizio 2026 si è chiuso con ricavi record per 479 miliardi e un utile per azione di 8,98 dollari.
Il direttore finanziario Kevan Parekh ha indicato un flusso di cassa operativo di 28 miliardi nel trimestre, interamente restituiti agli azionisti.
Guidance di Natale e giudizi degli analisti divisi
Per il trimestre che si concluderà a dicembre Apple prevede ricavi in crescita tra il 7% e il 10%, sopra il 6,1% atteso dagli analisti sentiti da LSEG, e il gruppo guidato da John Ternus punta al miglior trimestre della sua storia.
Il mercato ha però guardato con meno favore alle indicazioni sui margini e alla crescita dei servizi, prevista tra l'8% e il 9%, oltre ai vincoli di fornitura sulle memorie che peseranno su Mac e iPad.
Per lo stesso trimestre il consenso di 20 analisti indica un utile per azione di 2,91 dollari, mentre 16 analisti stimano ricavi per 153,06 miliardi.
Sul titolo le case d'affari restano divise:
- Bernstein ha alzato il target a 380 dollari con giudizio outperform, pur limando le stime di utile per gli esercizi 2027 e 2028
- JP Morgan ha ridotto l'obiettivo a 355 dollari, citando la crescita dei servizi e la pressione sui margini
- UBS ha portato il target a 340 dollari con giudizio neutral
- DA Davidson ha alzato il target a 295 dollari, mentre Aletheia Capital conferma il sell
Nel complesso, dei 43 analisti che seguono il titolo 24 consigliano di comprare, 13 di tenere e 6 di vendere, con un prezzo obiettivo medio di 339,04 dollari, già sotto le quotazioni attuali.
Il titolo Apple in Borsa: analisi tecnica e valutazioni
Le azioni Apple hanno chiuso la seduta di venerdì 6 novembre a 342,37 dollari, in calo dello 0,52%, con 44,7 milioni di pezzi scambiati; la nota di Evercore ISI è arrivata prima dell'apertura di oggi.
La reazione ai conti è stata altalenante: martedì 3 novembre il titolo ha perso l'1,9% a 331,90 dollari, poi mercoledì 4 è risalito del 5,3% a 349,51 dollari.
Giovedì 5 novembre ha toccato il massimo delle 52 settimane a 355,38 dollari, prima di ripiegare con la correzione del Nasdaq.
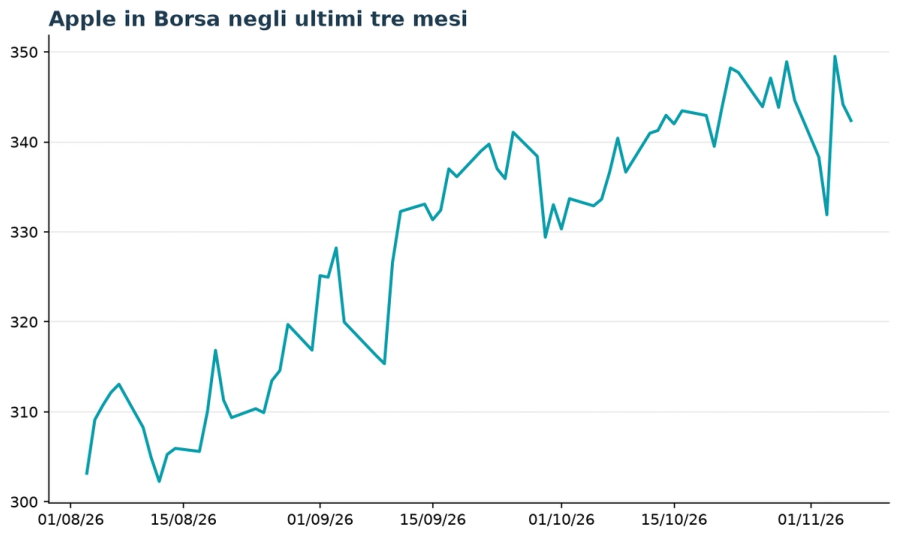
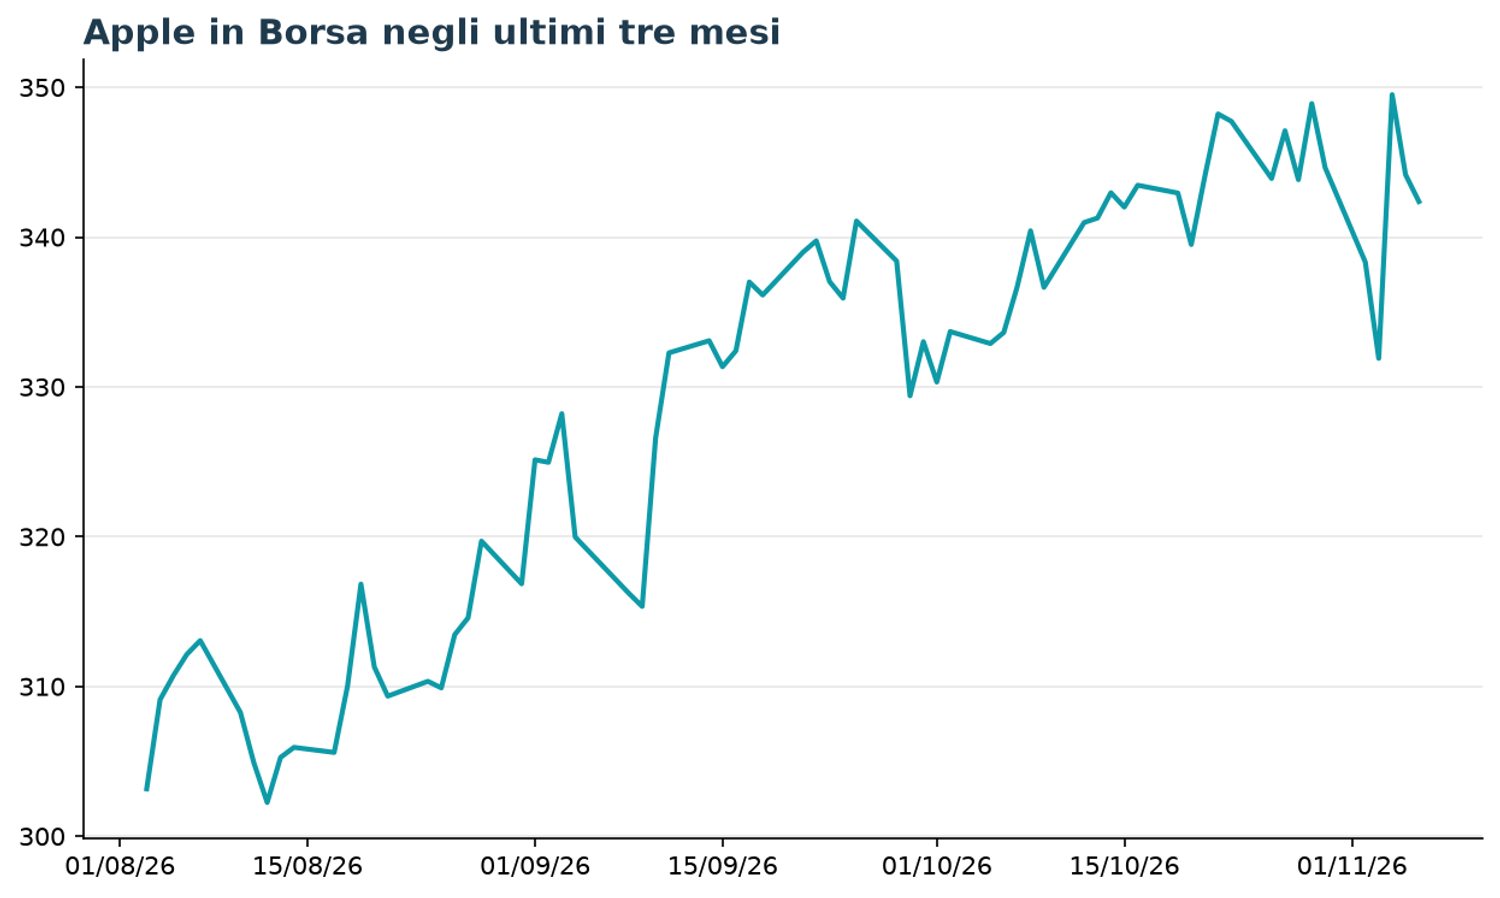
Sul piano tecnico il prezzo resta sopra la media mobile a 50 giorni (336,01 dollari) e ben sopra quella a 200 giorni (298,81 dollari): l'area dei 336 dollari è il primo supporto, i 355 dollari la resistenza da superare.
Con un rialzo superiore al 27% da inizio anno, Apple è la migliore delle Magnifiche 7 nel 2026.
Le valutazioni sono però impegnative: il titolo tratta a 38,1 volte gli utili degli ultimi dodici mesi e a 35,7 volte quelli attesi, per una capitalizzazione di circa 4.975 miliardi di dollari.
Per gli investitori il messaggio è chiaro: il rialzo ulteriore dipende dalla capacità di trasformare Siri AI in ricavi, perché gli attuali multipli lasciano poco margine a delusioni su margini e servizi.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
