Apple, trimestre record da 114,5 miliardi ma il caro-memorie pesa sui margini: il titolo scende

Il colosso di Cupertino ha chiuso il trimestre di settembre con ricavi record e utili sopra le attese, ma la guidance sul margine lordo, compresso dal rincaro dei chip di memoria, ha deluso Wall Street. Nelle contrattazioni serali le azioni hanno ceduto circa il 4%.
Indice dei contenuti
- 1. Ricavi e utili oltre le attese nel primo trimestre dell'era Ternus
- 2. La guidance delude: memorie «senza precedenti» e costi di Siri AI
- 3. Il nodo dell'intelligenza artificiale e il debutto di Ternus
- 4. Il titolo in Borsa: multipli elevati e supporto sulla media a 50 giorni
- 5. Analisti divisi: target medio sotto i prezzi correnti
Ricavi e utili oltre le attese nel primo trimestre dell'era Ternus
Apple ha pubblicato ieri lunedì 2 novembre, a mercati chiusi, i conti del quarto trimestre fiscale (luglio-settembre), il primo sotto la guida del nuovo amministratore delegato John Ternus.
I ricavi sono saliti del 12% a 114,5 miliardi di dollari, record per un trimestre di settembre, contro i 113,4 miliardi attesi dal consenso raccolto da FactSet. L'utile netto è stato di 30,7 miliardi, pari a 2,10 dollari per azione (+14%), contro gli 1,99 dollari stimati; il dato include 5 centesimi di rimborsi doganali.
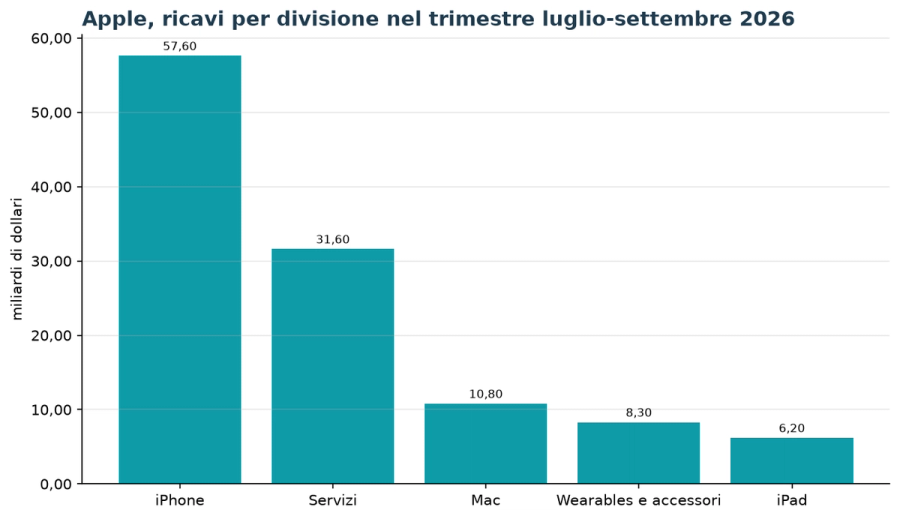
Nel dettaglio delle divisioni:
- iPhone: 57,6 miliardi (+17%), record per il trimestre di settembre nonostante i vincoli di fornitura
- Servizi: 31,6 miliardi (+10%), massimo storico
- Mac: 10,8 miliardi (+24%), trainato da MacBook Neo e MacBook Pro
- iPad: 6,2 miliardi (-10%)
- Wearables, casa e accessori: 8,3 miliardi (-8%)
La Grande Cina è cresciuta del 21%, ma con un miliardo di dollari in meno rispetto alle stime raccolte da Bloomberg.
L'intero esercizio fiscale 2026 si è chiuso con ricavi record di 478,8 miliardi (+15%) e un utile per azione di 8,98 dollari (+20%).
La guidance delude: memorie «senza precedenti» e costi di Siri AI
A raffreddare gli entusiasmi è stato l'outlook sul trimestre natalizio. Apple prevede ricavi in crescita del 7%-10% su base annua e servizi in aumento dell'8%-9%, in rallentamento rispetto al 10% appena registrato.
Soprattutto, il margine lordo è atteso tra il 45% e il 46%, contro il 47,9% del trimestre di settembre (che includeva circa un punto di beneficio dai rimborsi tariffari) e il 46,9% del consenso degli analisti riportato da Investing.com.
«Quello che vediamo oggi sui prezzi delle memorie è senza precedenti», ha detto Ternus agli analisti, aggiungendo che i rincari proseguiranno anche oltre il trimestre di dicembre. Il direttore finanziario Kevan Parekh ha spiegato che, al netto dei rimborsi doganali, il calo sequenziale implicito è di circa 140 punti base, per la gran parte dovuto alle memorie.
Il gruppo ha già alzato i listini di Mac e iPad a giugno e dell'iPhone a settembre, e le scorte di magazzino sono balzate a 14,54 miliardi (+31,1% sul trimestre precedente, +154,3% su base annua) per fare incetta di componenti.
Pesano anche i costi dell'inferenza in cloud della nuova Siri AI, che verranno contabilizzati nel costo del venduto dei servizi, e la carenza di chip di memoria che continuerà a limitare le forniture di Mac e iPad. L'iPhone Duo, il primo pieghevole della casa lanciato a ottobre, resta a offerta limitata: le nuove consegne sono previste solo a fine gennaio.
Il nodo dell'intelligenza artificiale e il debutto di Ternus
Ternus, 51 anni, ha esordito con toni fiduciosi ma, secondo la ricostruzione di Fortune, si è attenuto a messaggi di marketing e ha delegato molte risposte a Parekh e al direttore operativo Sabih Khan, che d'ora in poi parteciperanno stabilmente alle conference call.
Alla domanda sugli agenti AI personalizzati che potrebbero sostituire il dispositivo come punto di contatto con l'utente, il CEO ha risposto che l'iPhone resta «l'hub personale intelligente» grazie ai dati che custodisce in modo privato, e che Siri gestisce oltre 2,5 miliardi di richieste al giorno.
Non tutti sono convinti. Gene Munster, managing partner di Deepwater Asset Management e azionista Apple, ha scritto su X che «è chiaro che non vogliono parlare di agenti personalizzati: sono il rischio più grande per l'ecosistema Apple».
Wamsi Mohan di Bank of America si chiede invece come portare Siri AI «al livello successivo», e segnala che il lancio scaglionato degli iPhone (i modelli base e Air arriveranno solo in primavera) potrebbe pesare sui prossimi trimestri.
Tra i punti di forza restano la base installata, salita a oltre 2,5 miliardi di dispositivi attivi, e gli abbonamenti a pagamento, superiori a 1,5 miliardi.
La società ha chiuso il trimestre con 137 miliardi di liquidità e titoli, a fronte di 80 miliardi di debito, e ha restituito 28 miliardi agli azionisti, di cui 24 miliardi in riacquisti. Il dividendo di 0,27 dollari sarà pagato il 16 novembre.
Il titolo in Borsa: multipli elevati e supporto sulla media a 50 giorni
Le azioni Apple avevano già chiuso la seduta regolare di ieri in calo dell'1,8% a 338,32 dollari, in un mercato appesantito dal nuovo ribasso del comparto tecnologico, e nelle contrattazioni serali hanno perso circa un ulteriore 4% dopo la diffusione dei conti.
Il titolo arriva da un rally che lo aveva portato al massimo storico di 351,73 dollari il 23 ottobre, con il gruppo tornato a essere la società più capitalizzata al mondo, a quota 4.937 miliardi di dollari, favorito dal ruolo di «rifugio» rispetto ai big tech più esposti agli investimenti in AI.
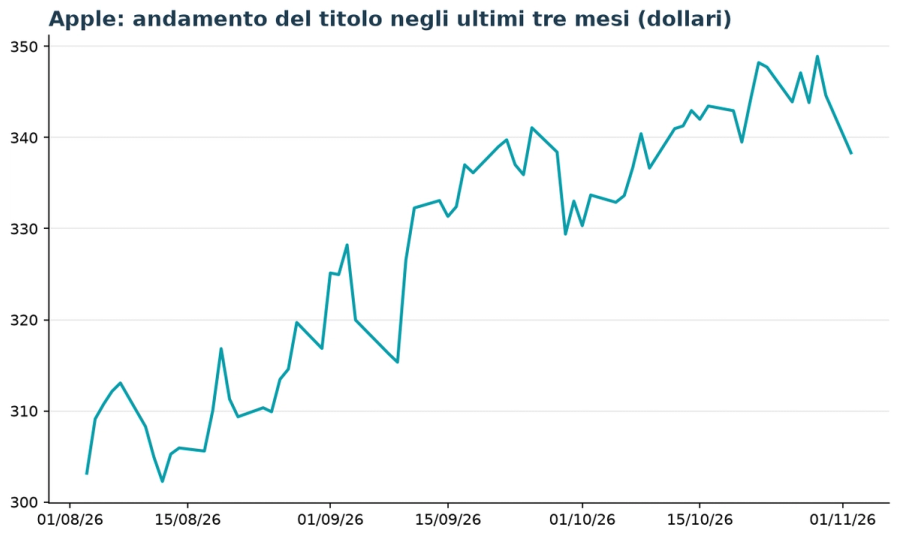
Sul piano tecnico, la chiusura di 338,32 dollari resta sopra la media mobile a 50 giorni (333,04 dollari), primo supporto da monitorare, mentre la media a 200 giorni è molto più in basso, a 296,56 dollari. Il minimo a 52 settimane è a 242,76 dollari. Le posizioni corte sono cresciute a 131,6 milioni di azioni dai 120,8 milioni del mese precedente, pari però ad appena lo 0,9% del capitale.
Sul fronte dei fondamentali, il titolo tratta a 39,5 volte gli utili degli ultimi dodici mesi e a 35,8 volte quelli attesi, con un rapporto prezzo/vendite di 10,6 e un PEG di 2,76: multipli che, come aveva avvertito Oppenheimer alla vigilia dei conti, lasciano poco spazio a delusioni. Il rendimento del dividendo è dello 0,3%.
Analisti divisi: target medio sotto i prezzi correnti
Il consenso di 43 analisti che seguono il titolo conta 18 strong buy, 6 buy, 13 hold, 3 sell e 3 strong sell, con un obiettivo di prezzo medio di 332,39 dollari, inferiore alle quotazioni attuali: un segnale che buona parte del mercato giudica il rialzo degli ultimi mesi già esaurito.
Nelle settimane precedenti ai conti Loop Capital aveva tagliato il giudizio a hold da buy (20 ottobre), KeyBanc aveva confermato underweight e UBS neutral, mentre Morgan Stanley (overweight), HSBC (buy), Evercore ISI e Bernstein (outperform) restavano sul fronte dei rialzisti, pur segnalando un quadro di breve termine «leggermente impegnativo».
L'analista Jacob Bourne di Emarketer sottolinea invece la resilienza del modello: l'approccio «tiepido» di Apple alla spesa in infrastrutture AI preserva la generazione di cassa, mentre le partnership (come quella con Alphabet) permettono di rafforzare le capacità senza i rischi finanziari dei concorrenti.
Per gli investitori il bivio è chiaro: da un lato un ciclo di prodotto forte (iPhone 18 Pro, Duo, nuovi Mac) e una base installata record; dall'altro margini in compressione, servizi in frenata e una strategia AI ancora da dimostrare. Il prossimo banco di prova sarà il trimestre natalizio, con i risultati attesi a fine gennaio.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
