Azimut verso i conti del 5 novembre: Barclays alza il target price

La banca d'affari britannica ritocca il prezzo obiettivo sul gruppo del risparmio gestito in vista della trimestrale di giovedì, senza cambiare il giudizio neutrale. Gli analisti attendono ricavi in crescita ma un utile in calo, frenato dalle commissioni di performance e dai deflussi in Turchia.
Indice dei contenuti
La nota di Barclays: target a 36,1 euro, giudizio invariato
Barclays ha alzato il prezzo obiettivo su Azimut a 36,1 euro dai 35,1 euro fissati a luglio, confermando il giudizio equal weight. La nota, pubblicata oggi lunedì 2 novembre, passa in rassegna i big italiani del risparmio gestito in vista delle trimestrali.
Gli analisti della banca britannica ribadiscono una visione costruttiva sul comparto: l'incertezza macro e geopolitica può pesare temporaneamente sul sentiment e sul valore delle masse, ma viene letta come un'opportunità di acquisto.
Barclays ha alzato le stime sul margine di interesse per tutti i titoli coperti, lasciando quasi invariate quelle sulle commissioni di gestione. Il titolo preferito resta però Fineco, mentre Azimut è l'unico del gruppo a non avere un giudizio overweight.
Il nuovo target implica un potenziale di rialzo di circa il 4% rispetto alla chiusura di venerdì 30 ottobre a 34,70 euro: un margine ridotto, coerente con la raccomandazione neutrale.
Le attese sul terzo trimestre: ricavi su, utile giù
I conti del terzo trimestre arrivano dopodomani, giovedì 5 novembre. Secondo la preview di Equita, il gruppo dovrebbe riportare ricavi per 381 milioni di euro, in crescita del 4% su base annua, ma un utile netto di 112 milioni, in calo del 24% rispetto allo stesso periodo del 2025.
La flessione dipende dalle componenti meno ricorrenti: Equita stima un contributo negativo di 5 milioni dalle commissioni di performance. Il consenso raccolto tra due analisti sui ricavi trimestrali si colloca a 379,8 milioni, in una forchetta tra 378,5 e 381 milioni.
I dati commerciali sono già noti: tra luglio e settembre la raccolta netta è stata di 2,72 miliardi di euro, di cui 1,33 miliardi di risparmio gestito e 1,39 miliardi di prodotti amministrati. A pesare sono stati i deflussi per circa 695 milioni in Turchia, legati alle tensioni su quel mercato.
Il confronto è con un primo semestre forte: utile netto di 241,6 milioni, utile ricorrente di 249 milioni (+6%) e ricavi di 781,1 milioni (+21%). A luglio il gruppo ha alzato la guidance di raccolta 2026 a oltre 35 miliardi dai 10 iniziali, condizionata al closing dell'acquisizione di Yapi Kredi Portföy, confermando l'obiettivo di 550 milioni di utile netto.
Il titolo in Borsa: sotto le medie mobili dopo il picco di settembre
Stamattina le azioni Azumut calanvano dello 0,40% a 34,56 euro, dopo aver chiuso venerdì a 34,70 euro. Da inizio anno il bilancio è negativo per circa il 3% (chiusura 2025 a 35,74 euro).
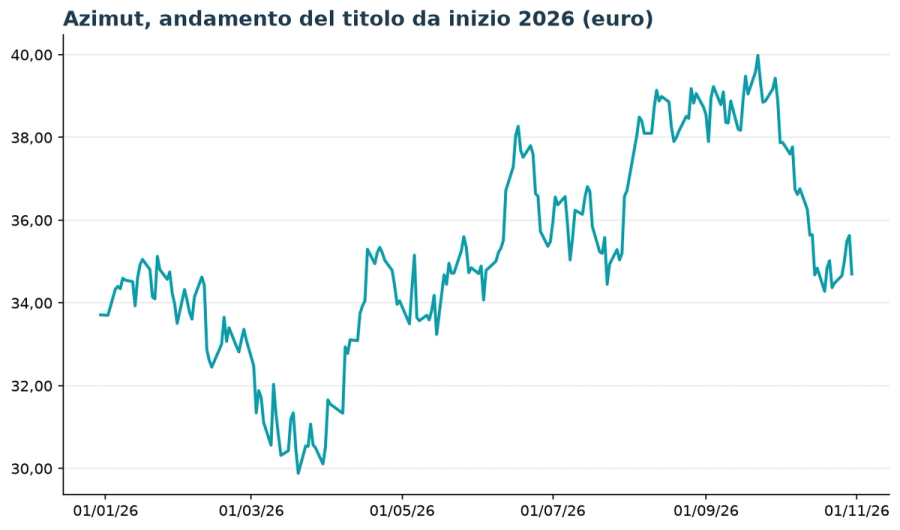
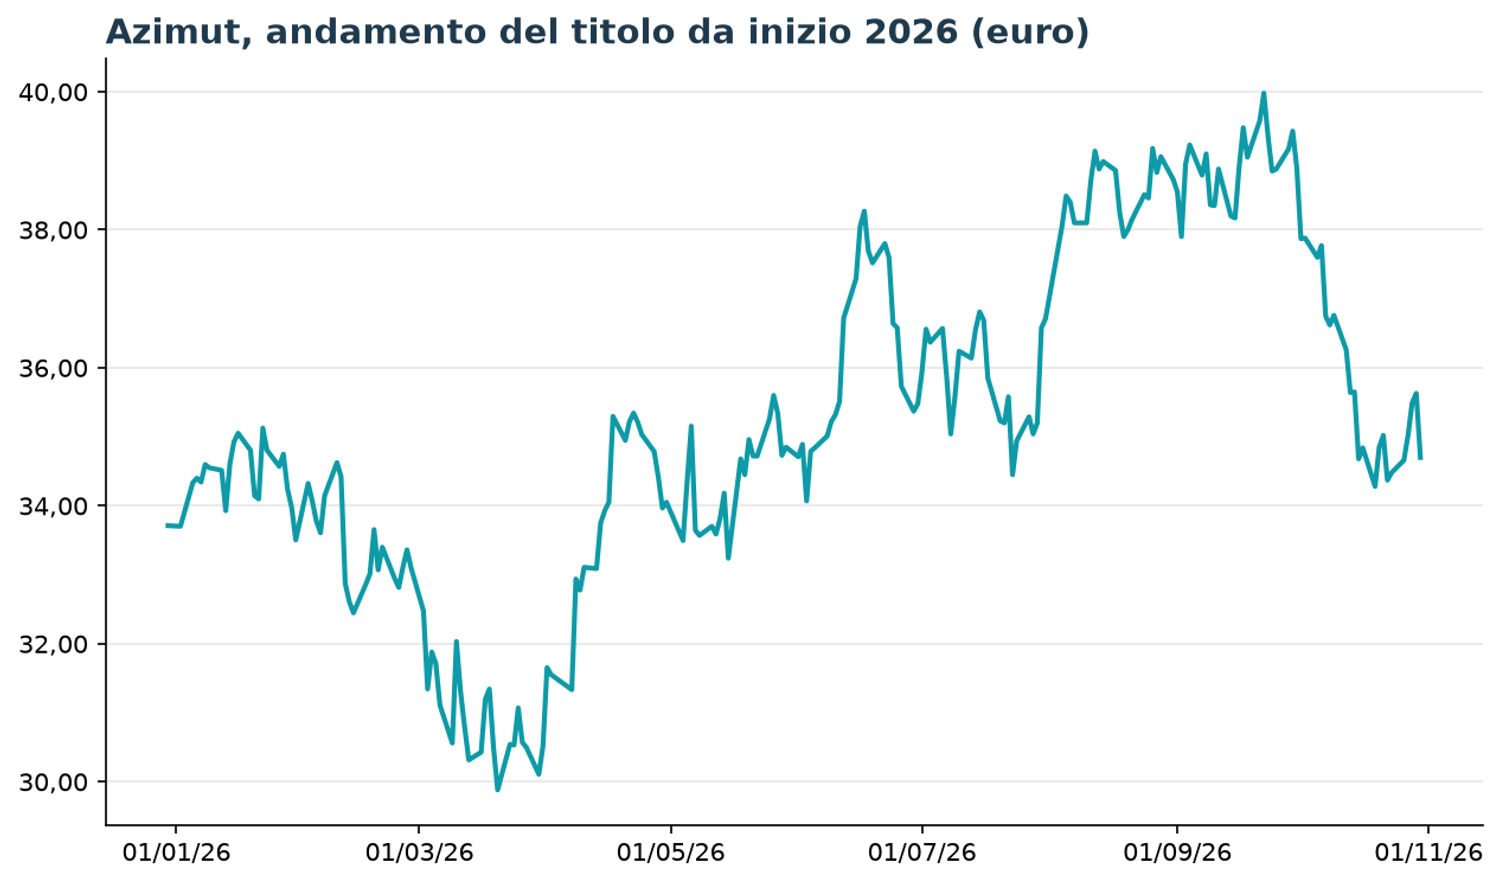
Il quadro tecnico si è indebolito: dal massimo a 52 settimane di 40,39 euro toccato il 22 settembre, il titolo ha perso oltre il 13%. Le quotazioni sono sotto la media mobile a 50 giorni (37,51 euro) e a 200 giorni (36,06 euro), che ora fungono da resistenze.
Il minimo degli ultimi dodici mesi è a 28,48 euro. Il beta di 0,98 indica una volatilità in linea con il mercato.
Valutazione e consenso: multipli bassi, analisti divisi
Con una capitalizzazione di circa 4,74 miliardi di euro, il titolo tratta a un rapporto prezzo/utili di 9,3 volte sugli ultimi dodici mesi e di 6,9 volte sugli utili attesi. Il dividendo di 2 euro per azione vale un rendimento del 5,6%, con un ritorno sul capitale del 29,4%.
Già a luglio Barclays osservava che Azimut ha la valutazione più contenuta del comparto, con un prezzo/utili 2026 di appena 4,4 volte secondo le sue stime, a fronte di una revisione marginalmente negativa (-2%) sull'utile 2026.
Il consenso di cinque analisti indica un utile per azione di 3,14 euro nel 2026 e di 3,55 euro nel 2027, mentre il prezzo obiettivo medio si attesta a 41,8 euro, circa il 20% sopra i prezzi attuali. Le posizioni restano però distanti:
- Barclays: equal weight, target 36,1 euro
- Equita: giudizio neutrale, target ridotto a 39 euro
- Intermonte: giudizio positivo, target 50 euro
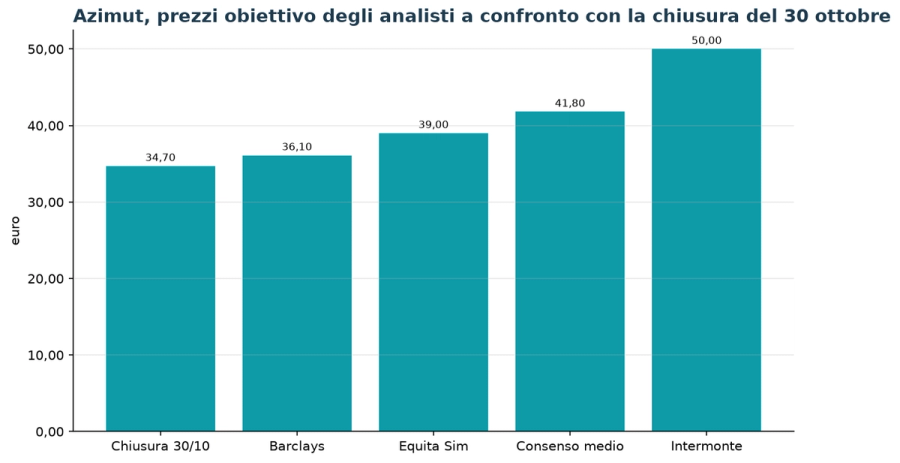
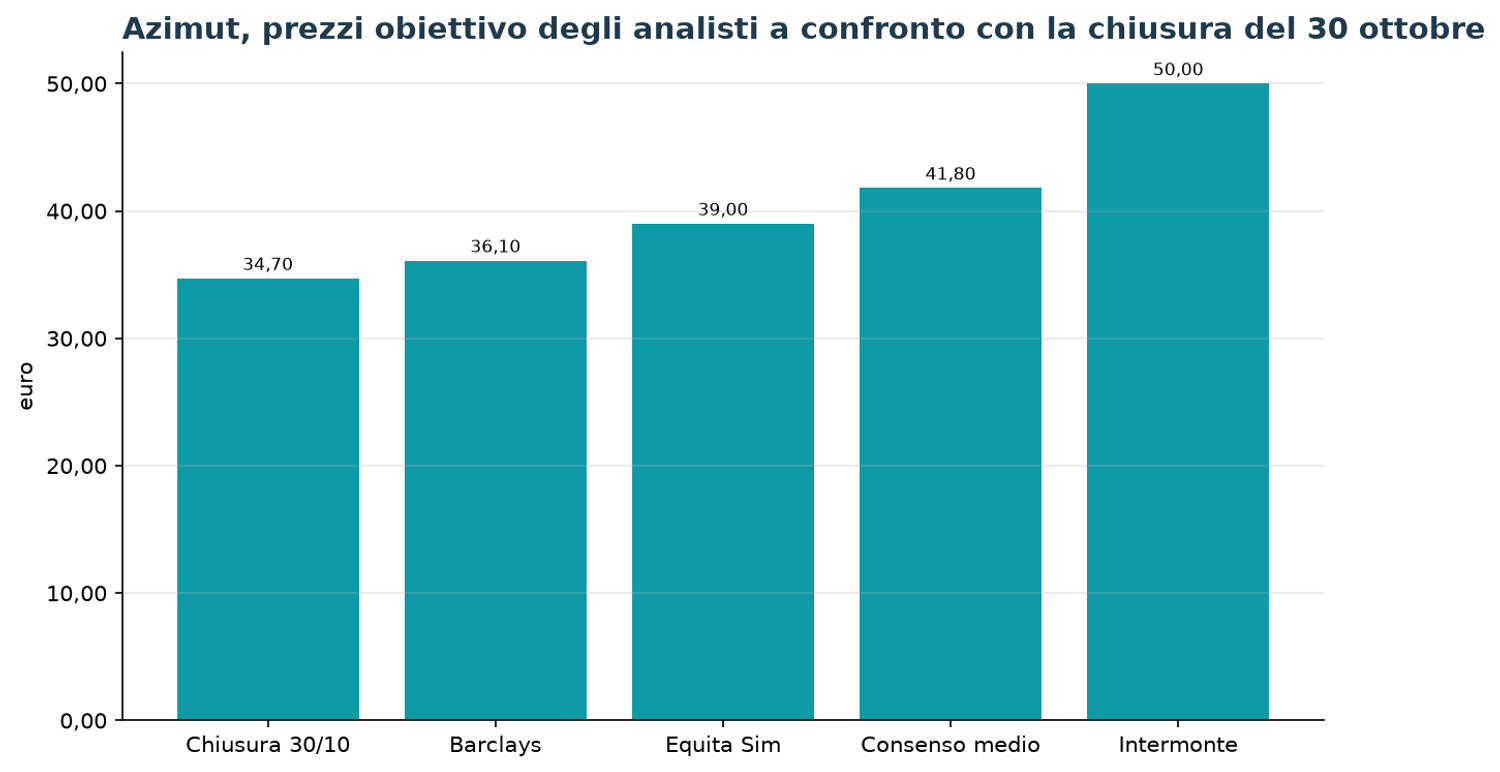
La divergenza riflette aspettative diverse sulla capacità del gruppo di recuperare redditività dopo le difficoltà sui mercati internazionali.
Cosa guardare giovedì
Per gli investitori i punti chiave della trimestrale saranno tre: la tenuta delle commissioni ricorrenti, l'andamento della raccolta nel quarto trimestre e un aggiornamento sull'integrazione turca, da cui dipende la guidance di oltre 35 miliardi.
Un utile in calo del 24% è già nelle stime: una sorpresa positiva sulle commissioni ordinarie potrebbe riportare il titolo sopra la media a 200 giorni, mentre una delusione sulla Turchia rischia di confermare il giudizio prudente di Barclays e la distanza dal consenso più ottimista.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
