Generali, semestre leggermente migliore delle attese
Il management della Compagnia del Leone parla di crescita eccellente nei primi sei mesi dell’anno, con tutti i segmenti di business in aumento mentre l’attuazione del piano procede in maniera positiva.
Indice dei contenuti
Il semestre di Assicurazioni Generali
“Eccellente crescita del risultato operativo e dell’utile netto normalizzato grazie a tutti i segmenti di business”. Con queste parole, il management di Assicurazioni Generali parla dei risultati del primo semestre 2026 diffusi ieri a mercato chiuso, sottolineando la “solida crescita dei principali indicatori”.
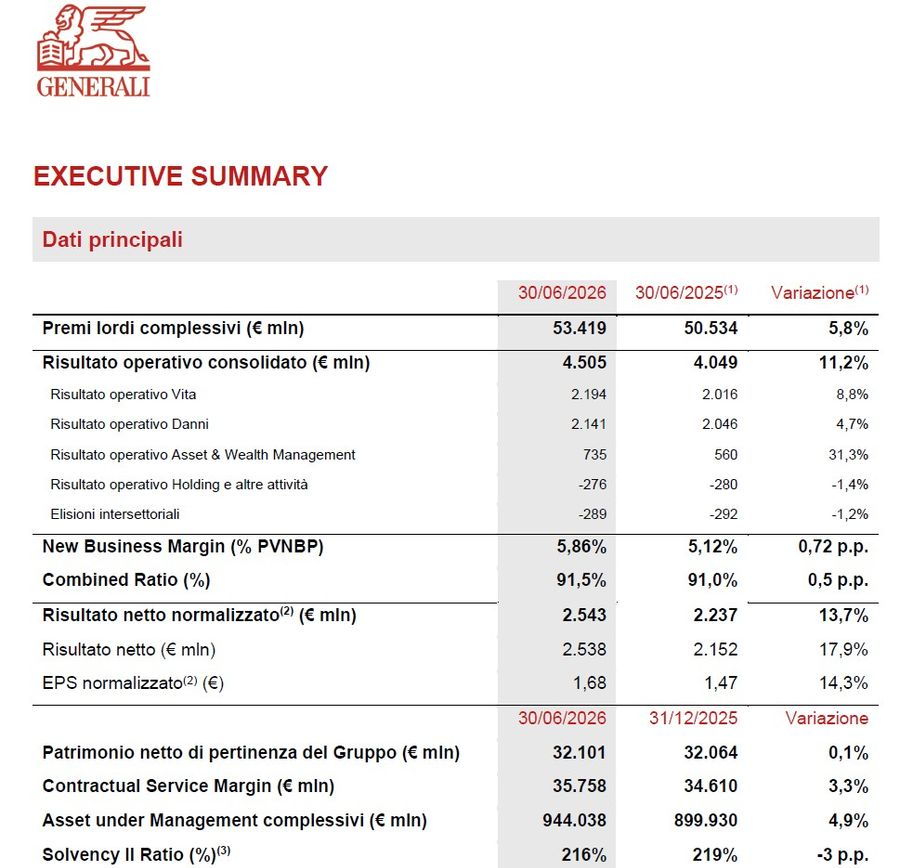
I premi complessivi salgono a 53,4 miliardi di euro, in aumento del 5,8%, sostenuti sia dal segmento Danni, che registra una crescita del 6,3%, sia dal Vita, in progresso del 5,5%. Particolarmente positivo l’andamento della raccolta netta Vita, che raggiunge 8,3 miliardi, mentre il New Business Value cresce in modo significativo a 1,9 miliardi, con un incremento del 21,1%.
Nel comparto Danni, il Combined Ratio si attesta al 91,5%, in aumento di 0,5 punti percentuali, mentre il Combined Ratio non attualizzato sale al 93,8%, segnando un incremento di 0,7 punti. L’andamento degli indicatori è stato condizionato in particolare dalla maggiore incidenza degli eventi catastrofali naturali (Nat-Cat), che hanno avuto un impatto negativo per 1,9 punti percentuali.
Particolarmente forte la performance sul fronte della redditività, con il risultato operativo che sale a 4,5 miliardi, in crescita dell’11,2%, grazie al contributo positivo di tutti i segmenti di attività. Bene anche l’Asset & Wealth Management, il cui risultato operativo aumenta del 31,3%, sostenuto dall’andamento positivo di entrambe le divisioni. Il risultato netto normalizzato raggiunge così 2,5 miliardi, con una crescita del 13,7%, mentre l’utile per azione normalizzato sale a 1,68 euro, segnando un progresso del 14,3%.
Sul fronte patrimoniale, gli asset under management (AUM) complessivi del Gruppo aumentano a 944 miliardi, in crescita del 4,9% rispetto alla fine del 2025.
Si conferma inoltre la solidità finanziaria di Generali, con un Solvency Ratio pari al 216%, rispetto al 219% di fine 2025. Il dato, sottolinea il gruppo, beneficia della forte generazione di capitale e include già l’impatto del programma di buyback da 500 milioni di euro.
La strategia
“Gli eccellenti risultati del Gruppo dimostrano l’ottimo progresso del nostro piano ‘Lifetime Partner 27: Driving Excellence’, grazie alla performance molto solida di tutti i segmenti”, spiega nella nota Philippe Donnet.
“Nel business assicurativo, Vita e Danni proseguono nella solida traiettoria di sviluppo del risultato operativo e della redditività tecnica, nonostante un maggiore impatto delle catastrofi naturali. La nostra piattaforma di Asset Management continua ad ampliare il portafoglio di clienti terzi, mentre Banca Generali conferma ancora una volta il successo del proprio modello di business. Questa performance riflette l’impegno di tutti i nostri colleghi e della nostra rete distributiva”, aggiunge il manager.
Per quanto riguarda il futuro, Donnet spiega che la società continuerà “a perseguire l’eccellenza nelle relazioni con i clienti, nelle competenze core e nel modello operativo del Gruppo, facendo leva sull’AI e sull’uso dei dati e con un forte focus sulla sostenibilità. Proseguiremo in questo percorso positivo che ha alla base costanza, disciplina e una visione di lungo termine, restando fortemente focalizzati sul raggiungimento degli ambiziosi obiettivi del nostro piano e sulla creazione di valore per tutti i nostri stakeholder”.
A Piazza Affari, intanto, accoglienza fredda per i conti: le azioni Generali cedono lo 0,30% dopo un’ora di scambi, scendendo così a 44,70 euro.
L’analisi degli esperti
I risultati sono "forti", commentano gli analisti di Banca Akros, che evidenziano poi come "la performance sia accelerata nel secondo trimestre". Le stime di Eps 2026-2028 vengono aumentate di una bassa singola cifra percentuale e il broker ha alzato da 42 a 45 euro il target price sulle azioni Generali, confermando la raccomandazione neutral.
Jefferies conferma la raccomandazione buy, sottolineando come i conti abbiano mostrato un risultato operativo del 3% migliore del consenso e un utile netto adjusted del 5% superiore alle attese del mercato, sottolineano gli analisti.
Infine, Alphavalue conferma la raccomandazione add con prezzo obiettivo posto a 48,1 euro. Il gruppo, commentano gli analisti, ha messo a segno "un altro set di risultati forti", con una performance "forte" in tutte le divisioni.
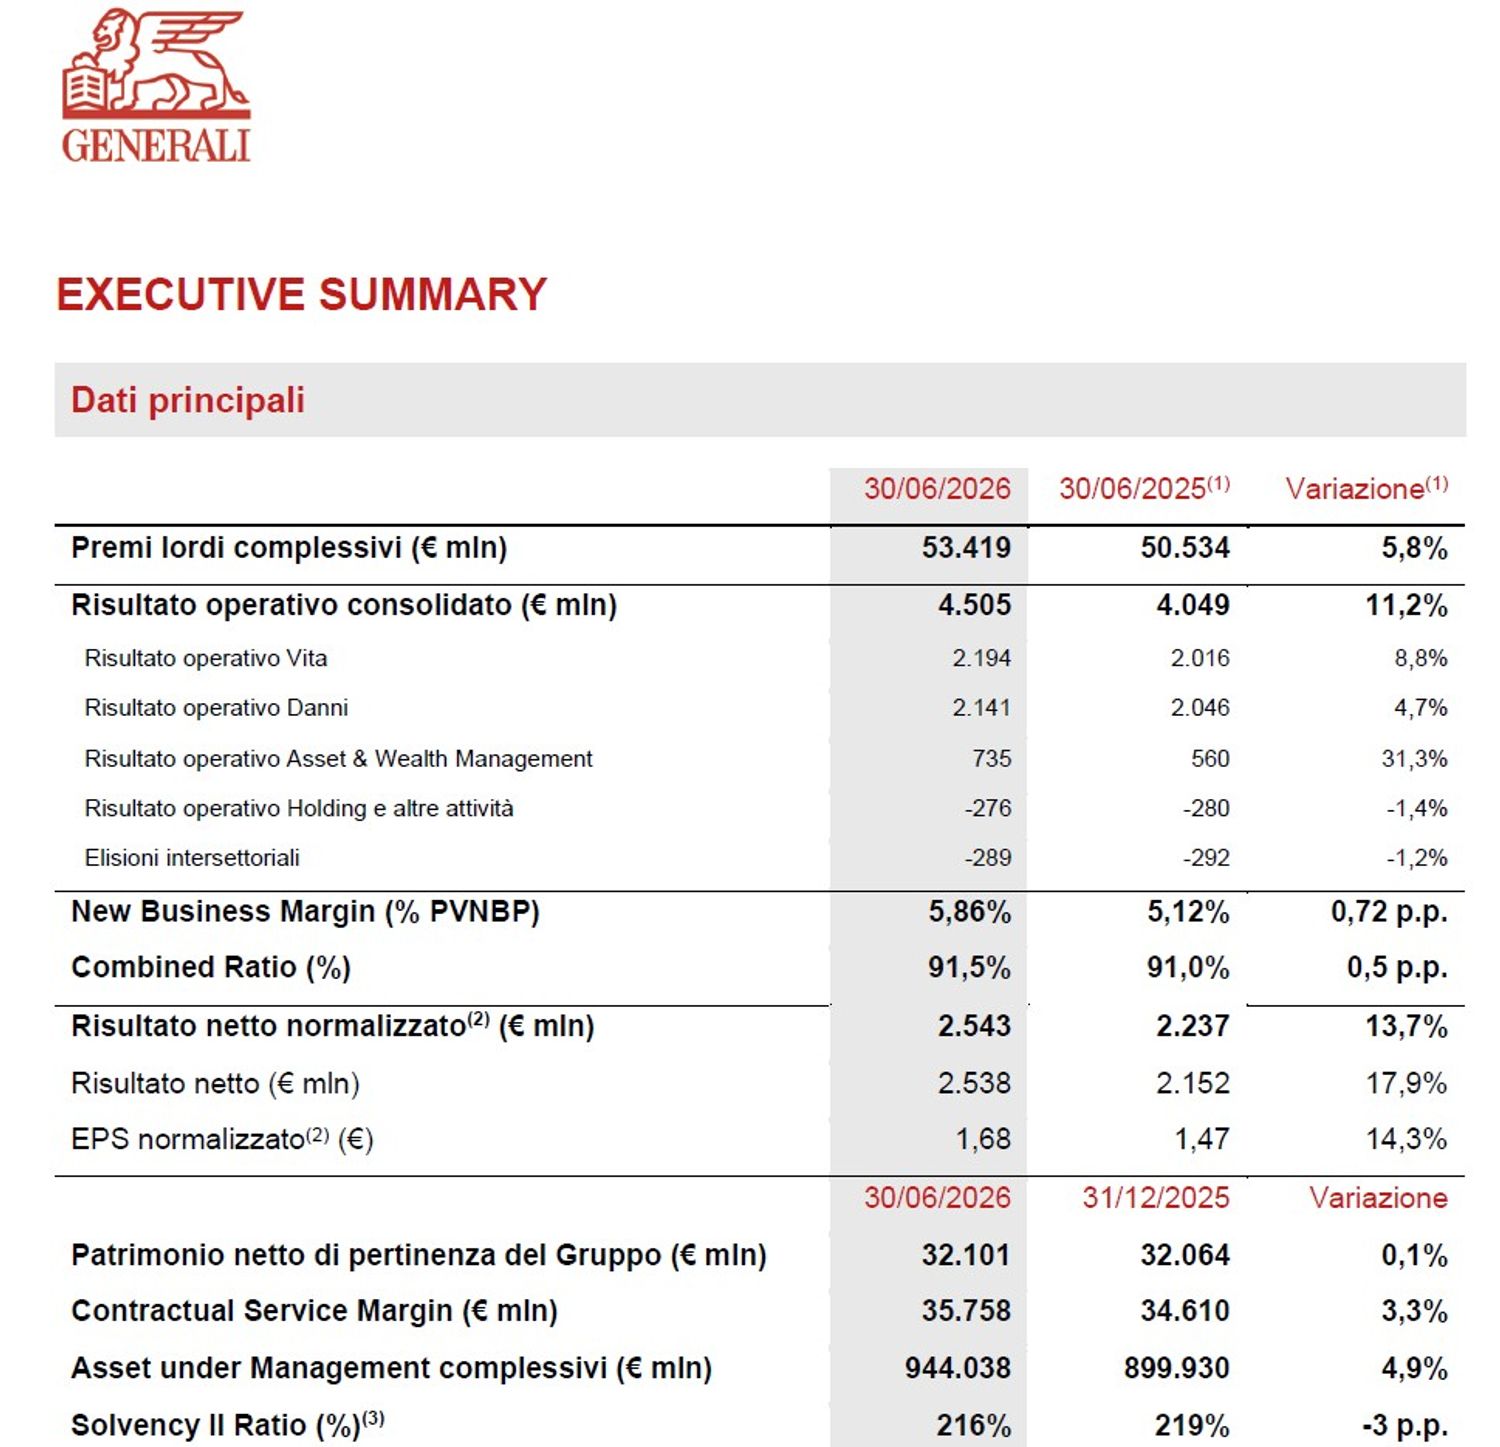
Tabella - I dati principali del primo semestre 2026
Fonte: sito web ufficiale di Generali
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!