Banco Bpm in calo dopo la trimestrale nonostante un utile sopra le attese
Il titolo della banca guidata da Giuseppe Castagna apre in ribasso nonostante un terzo trimestre superiore al consenso e la guidance sul dividendo 2026 alzata a oltre 1 euro per azione. La remunerazione complessiva dei soci sale a circa 7 miliardi entro il 2027, mentre resta aperta la porta a una fusione con Crédit Agricole Italia.
Indice dei contenuti
- 1. Azioni Banco Bpm in rosso in apertura
- 2. Trimestrale Banco Bpm: utile netto sopra il consenso
- 3. Dividendo Banco Bpm 2026 oltre 1 euro e 7 miliardi ai soci
- 4. Target price Banco Bpm: Jefferies resta hold, Morningstar DBRS promuove i conti
- 5. Banco Bpm e Crédit Agricole Italia: porta aperta alla fusione
- 6. Azioni Banco Bpm: analisi tecnica e valutazione
Azioni Banco Bpm in rosso in apertura
Il mercato vende sulla notizia: nonostante conti migliori delle attese e una cedola più ricca, le azioni Banco Bpm partono in ribasso nella seduta di oggi venerdì 6 novembre, in un contesto negativo per l'intero listino.
Alle 9:01 il titolo quota 13,435 euro, in calo del 3,2% rispetto alla chiusura di ieri a 13,885 euro, dopo un'apertura a 13,49 euro e un minimo di 13,405 euro, mentre il Ftse Mib cede circa l'1%.
La reazione riflette in parte le prese di profitto dopo il recupero di circa il 7% dai minimi del 22 ottobre e la cautela degli analisti, come Jefferies, sulle prospettive stand-alone della banca.
Trimestrale Banco Bpm: utile netto sopra il consenso
Un trimestre di crescita ordinata, senza sorprese negative, con margine di interesse in ripresa e costi sotto controllo: è il quadro che emerge dai conti presentati ieri giovedì 5 novembre da Banco Bpm.
Nel periodo luglio-settembre l'utile netto si è attestato a 452,5 milioni di euro (+0,5% su base annua), contro i 432 milioni attesi dal consenso raccolto da Bloomberg. L'utile ante imposte è salito a 729,4 milioni, contro i 691,3 milioni previsti.
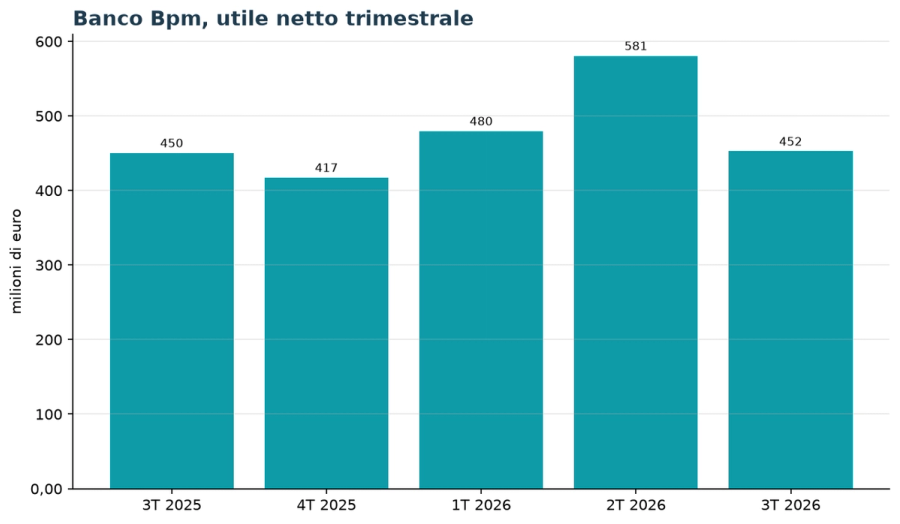
A trainare i conti è stato il margine di interesse, a 792,6 milioni (+4,6% a/a), affiancato da commissioni nette per 649,6 milioni (+1,3%). Gli oneri operativi si sono fermati a 675,6 milioni, sotto le stime, mentre le rettifiche su crediti sono scese a 67,2 milioni a fronte degli 83,8 milioni attesi.
Sui nove mesi l'utile netto adjusted tocca il record di 1.532 milioni (+2,6% a/a; 1.513 milioni il dato contabile), con proventi operativi a 4.666 milioni (+2,1%) e un cost/income in discesa al 44% dal 46% del 2025. Il costo del rischio è sceso a 29 punti base e l'NPE ratio lordo all'1,9% dal 2,5% di un anno prima.
Dividendo Banco Bpm 2026 oltre 1 euro e 7 miliardi ai soci
La novità più rilevante per gli azionisti è la guidance sul dividendo 2026, portata a oltre 1 euro per azione. Il consiglio ha approvato un acconto di 0,50 euro per azione, pari a circa 750 milioni complessivi (+8,7% rispetto agli 0,46 euro dello scorso anno), con stacco il 23 novembre.
La remunerazione cumulata 2024-2027 sale a circa 7 miliardi, contro gli oltre 6 miliardi del piano precedente: circa 4 miliardi arriveranno nel biennio 2026-2027, pari a circa il 20% della capitalizzazione, compreso il primo programma di buyback il cui importo sarà definito dopo il via libera della Bce.
Confermato l'obiettivo di un utile netto 2026 superiore a 1,95 miliardi, mentre il CET1 ratio si attesta al 13,79% (14,3% includendo l'utile non distribuito del periodo). L'amministratore delegato Giuseppe Castagna ha parlato di «un livello storico di redditività e remunerazione degli azionisti».
Target price Banco Bpm: Jefferies resta hold, Morningstar DBRS promuove i conti
Il giudizio degli analisti è positivo sui numeri ma cauto sulle prospettive del titolo. Jefferies conferma la raccomandazione hold con prezzo obiettivo a 15,3 euro, sottolineando che l'utile netto del trimestre è risultato del 3% sopra il consenso.
La casa d'affari aveva tagliato il target price da 16,6 a 15,3 euro il 19 ottobre, stimando un utile di 440 milioni, e aveva ridotto del 3% le stime di utile per azione 2026-2028 giudicando «limitati» i catalizzatori di crescita in uno scenario stand-alone, al di là delle operazioni di M&A.
Anche l'agenzia Morningstar DBRS, con l'analisi firmata da Nicola de Caro, giudica «solidi» i risultati: l'utile ante imposte è cresciuto del 7% su base annua grazie a margine di interesse più alto, costi in calo del 2% e accantonamenti ridotti di circa un quarto, mentre le nuove erogazioni di prestiti sono state superiori di circa un terzo rispetto al terzo trimestre 2025.
Il consenso degli analisti, raccolto dai dati di mercato, indica un prezzo obiettivo medio di 15,62 euro, con un potenziale di rialzo di circa il 16% rispetto alle quotazioni di apertura di oggi.
Banco Bpm e Crédit Agricole Italia: porta aperta alla fusione
Sul fronte del risiko bancario, Castagna ha ribadito la disponibilità a valutare una fusione con Crédit Agricole Italia, controllata del primo azionista francese (29,3% del capitale), senza però fare la prima mossa.
«Non abbiamo ricevuto alcuna proposta, ma se arrivasse la esamineremmo nell'interesse degli azionisti», ha detto il manager agli analisti, ricordando che «c'è l'Agricole, ma c'è anche un altro 70% di mercato che deve essere pienamente soddisfatto».
La banca ha inoltre confermato che i risultati 2027, attesi superiori alle previsioni, consentiranno di assorbire la maggiore pressione fiscale annunciata dal governo. Il nuovo piano strategico sarà presentato entro la prima metà del 2027.
Azioni Banco Bpm: analisi tecnica e valutazione
Il ribasso di oggi riporta il titolo Banco Bpm sui livelli di inizio settimana, dopo che ieri aveva toccato un massimo intraday di 14,2 euro prima di chiudere a 13,885 euro (-0,25%) con 4,6 milioni di pezzi scambiati.
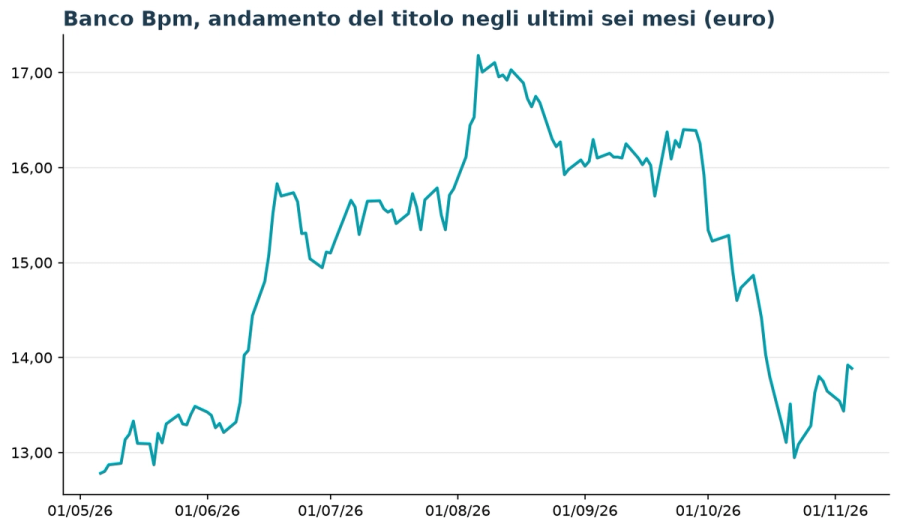
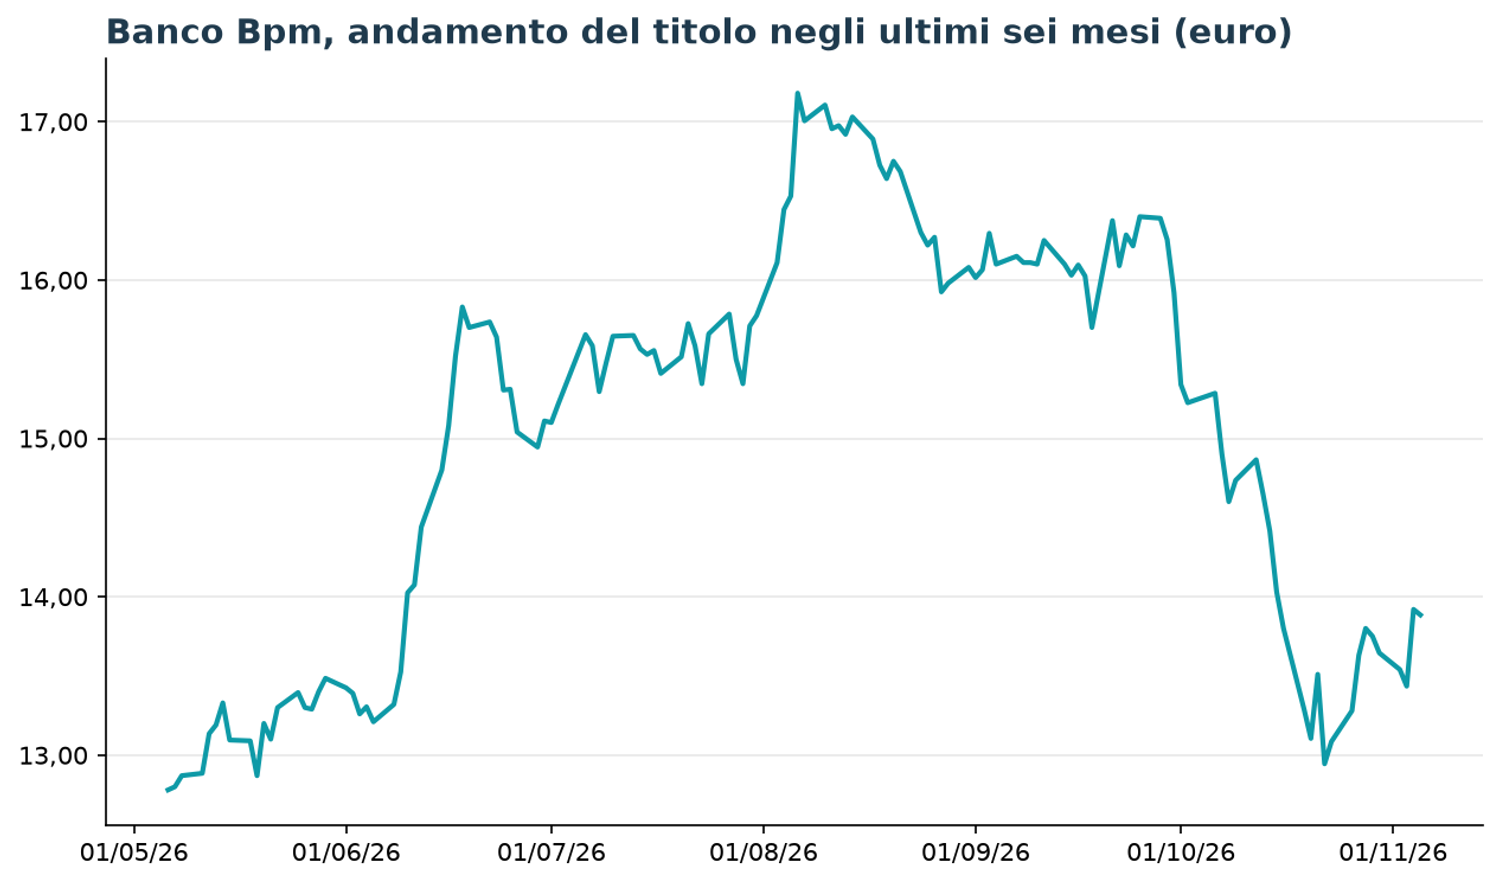
Sul piano tecnico, l'azione resta sotto la media mobile a 200 giorni (14,08 euro) e a quella a 50 giorni (15,10 euro), e distante oltre il 20% dal massimo a 52 settimane di 17,45 euro: il minimo di 13,405 euro toccato stamattina e i 12,945 euro del 22 ottobre sono i primi supporti da monitorare, mentre il ritorno sopra quota 14 euro sarebbe il primo segnale di inversione della fase correttiva iniziata in autunno.
Sul fronte fondamentale, ai prezzi di oggi l'azione tratta a circa 10,6 volte gli utili degli ultimi dodici mesi e a circa 7 volte quelli attesi, con un rapporto prezzo/patrimonio netto di 1,3 e un rendimento da dividendo vicino al 7,7%.
Per gli investitori, il mix di cedola in rialzo, buyback in arrivo e opzione M&A sostiene il titolo, ma la valutazione superiore a quella dei concorrenti, come sottolinea Jefferies, limita il potenziale di rialzo in uno scenario stand-alone.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
