Stm affonda: delude la guidance 2026
La società ha comunicato previsioni per il prossimo trimestre inferiori alle attese degli analisti, anche se si è mostrata ottimista per quanto riguarda i ricavi provenienti dai data center.
Indice dei contenuti
Delude la guidance
Guidance sul terzo trimestre “un po’ meno brillante come ricavi”. Questa la sintesi degli analisti di Equita sulle previsioni di STMicroelectronics diffuse oggi insieme ai risultati del secondo trimestre, oggi protagonista a Piazza Affari visto il tonfo subìto in apertura.
Le azioni Stm, infatti, cedono il 15% nei primi minuti di scambi, scendendo fino ad un minimo di 48,50 euro, livello che non toccava dallo scorso maggio.
"La guidance è sotto il consenso sui ricavi del terzo trimestre (in linea con le nostre stime)", spiegano gli analisti di Barclays, che sul titolo hanno una raccomandazione equal weight e un prezzo obiettivo a 65 euro.
Nel dettaglio, l’azienda si attende per il prossimo trimestre ricavi pari a 3,70 miliardi di dollari, con una variazione del ±3,5%, inferiori alla stima media degli analisti di 3,72 miliardi, secondo i dati LSEG.
La guidance sui ricavi nel terzo trimestre è stata "marginalmente sotto il consenso", commentano gli analisti di Morgan Stanley, che notano come le indicazioni sul gross margin siano invece migliori del consenso e sul titolo confermano la raccomandazione overweight e il prezzo obiettivo a 78 euro.
Aumentate le attese per i data center
In ogni modo, sottolineano da Equita, la visibilità è "in aumento per messaggi positivi sul quarto trimestre e sui ricavi AI/data center 2027", con gli esperti che mantengono la raccomandazione buy e un prezzo obiettivo di 76 euro sul titolo.
Per data center, infatti, la società ha rivisto al rialzo le proprie previsioni di ricavi, affermando di prevedere ora che il settore generi oltre 1 miliardo di dollari nel 2026 e ben oltre i 2 miliardi nel 2027, ipotizzando che le attuali tendenze della domanda e gli impegni con i clienti proseguano.
"Grazie a una domanda dei data center per l'IA che continua ad essere sostenuta, spostiamo verso l'alto la nostra ambizione relativamente ai ricavi per data center", spiega il presidente Ceo, Jean-Marc Chery, aggiungendo che queste attese confermano “la solida posizione di Stm all'interno dell'evoluzione dei data center per l'IA".
Gli esperti di Jefferies sottolineano che la maggiore visibilità, i segnali di scarsità dell’offerta per diversi prodotti e le scorte inferiori agli obiettivi indicano un contesto in rafforzamento.
I numeri del trimestre
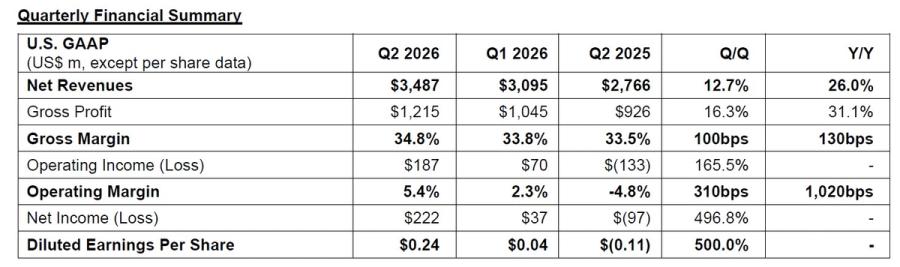
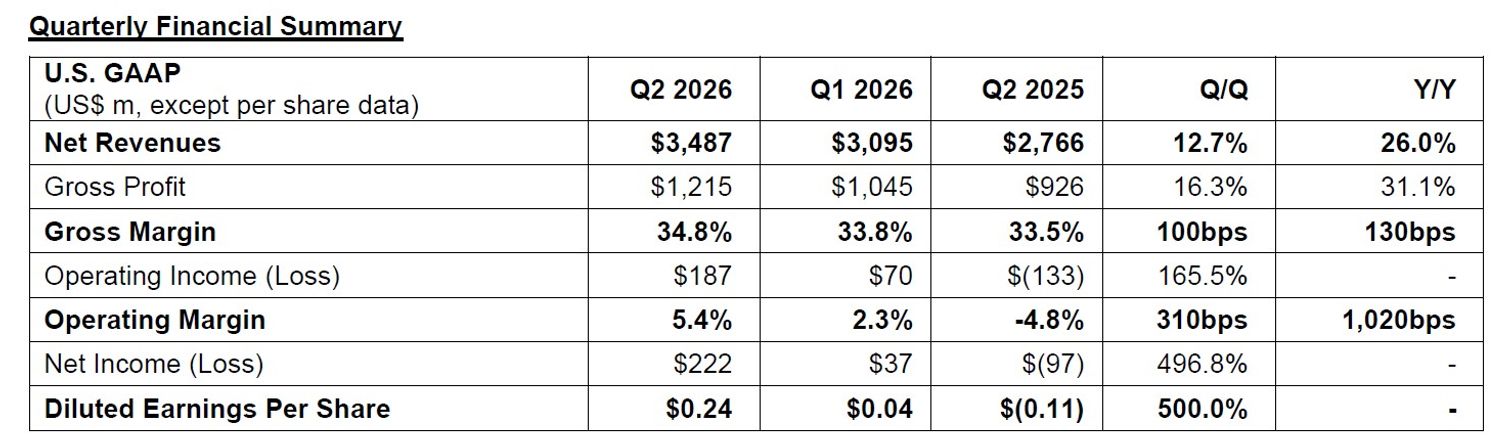
Il secondo trimestre della società ha visto i ricavi arrivare a 3,49 miliardi, superando la stima media degli analisti di 3,39 miliardi (dati LSEG), ma a deludere è stata l’Ebitda del periodo: 679 milioni, quando gli esperti si attendevano 797,7 milioni.
Secondo la società, l’impatto negativo sugli utili è derivato da svalutazioni, costi di ristrutturazione e altri costi legati alla dismissione di attività, oltre agli effetti contabili derivanti dall’acquisizione di un’attività di sensori di NXP.
Chery ha spiegato che "i ricavi netti del secondo trimestre sono stati superiori al valore intermedio delle nostre previsioni sulle attività, trainati dai maggiori ricavi in CECP (Communication Equipment and Computer Peripherals) e Automotive. Il margine lordo è stato in linea con il valore intermedio delle nostre previsioni sulle attività".
Su base annua, "in termini non U.S. GAAP, il margine lordo è stato del 35,2%, il margine operativo è stato del 7,7% e l'utile netto è ammontato a 291 milioni di dollari" ha precisato il manager.
"Nel corso del trimestre la domanda è ulteriormente aumentata”, ha fatto notare l'ad, “con prenotazioni di ordini sostenute in tutti i mercati finali. Abbiamo osservato una maggiore visibilità e segnali di offerta limitata in diverse categorie di prodotto. I magazzini della distribuzione sono ora al di sotto del nostro obiettivo standard".
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!