Banco BPM, cosa dicono gli analisti sulla fusione con Crédit Agricole alla vigilia del cda

Le case d'affari promuovono la logica industriale dell'integrazione proposta da Parigi, ma prima del consiglio di domani chiedono chiarezza su concambio, ripartizione delle sinergie e governance. Intanto, dopo la trimestrale, il consenso ha limato le stime di utile per azione sul 2027.
Indice dei contenuti
- 1. Banco BPM e Crédit Agricole: cosa dicono gli analisti sull'offerta
- 2. Target price Banco BPM: le ultime raccomandazioni delle case d'affari
- 3. Trimestrale Banco BPM: le stime degli analisti sugli utili
- 4. Fusione Banco BPM-Crédit Agricole: i nodi del cda di domani
- 5. Azioni Banco BPM oggi: quotazione e analisi tecnica
Banco BPM e Crédit Agricole: cosa dicono gli analisti sull'offerta
Per Banco BPM la proposta di fusione con Crédit Agricole Italia convince sulla carta, ma il vero valore per i soci dipenderà da un rapporto di cambio ancora tutto da scrivere.
Il premio del 20% non è calcolato sui prezzi di Borsa, ma sui multipli prezzo/utili attesi per il 2027 delle due banche.
Secondo Intermonte, Piazza Meda tratta a circa 9,75 volte gli utili 2027, mentre il premio implicherebbe per Crédit Agricole Italia una valutazione di circa 8 volte: un confronto che appare favorevole agli azionisti del Banco.
Kepler Cheuvreux, che dopo l'annuncio ha alzato il giudizio da reduce a hold, stima un valore implicito di circa 9,5 miliardi per la controllata italiana, contro gli 11 miliardi ipotizzati in precedenza.
Morgan Stanley, nel report del 9 novembre, giudica i termini più favorevoli ai soci di Banco BPM che a quelli francesi, perché Parigi conferirebbe anche le partecipazioni di controllo nelle assicurazioni vita e danni.
Più prudente Jefferies, che stima un incremento dell'utile per azione intorno al 17%, inferiore al 24% indicato da Crédit Agricole, e un CET1 vicino al 12,3% dopo l'operazione.
Target price Banco BPM: le ultime raccomandazioni delle case d'affari
Dopo i conti del terzo trimestre e la proposta francese, i giudizi restano in prevalenza prudenti, con prezzi obiettivo raccolti in una forbice stretta.
- Equita: hold, target price a 16,8 euro; giudica la proposta interessante per i soci grazie al mix di premio, dividendo straordinario e crescita degli utili
- Barclays: overweight, target price tagliato del 2% a 15,8 euro il 6 novembre
- Jefferies: hold, target price a 15,3 euro
- Intermonte: neutral, target price abbassato a 15,1 euro dopo la trimestrale
- Kepler Cheuvreux: hold, target price confermato a 15 euro
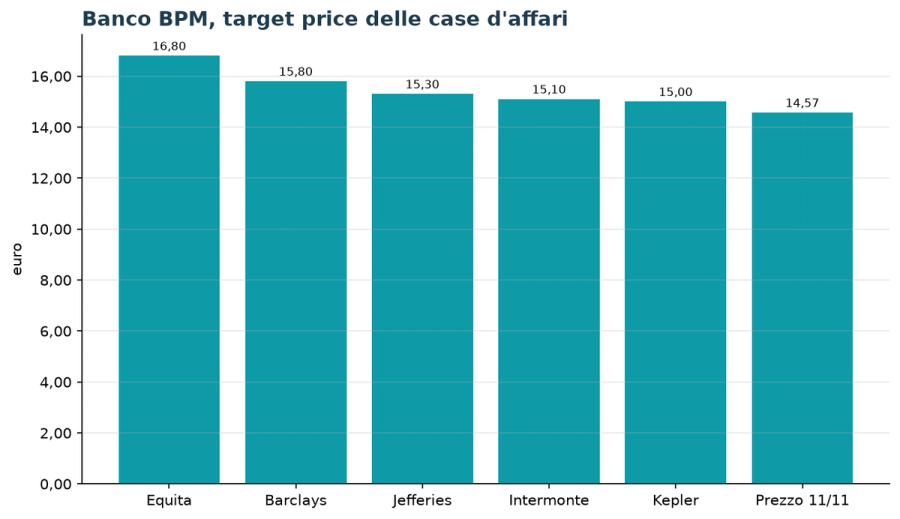
Il prezzo obiettivo più alto, quello di Equita, indica un potenziale di rialzo di circa il 15% rispetto alle quotazioni di stamattina.
I target non incorporano ancora un concambio definito: per questo le case d'affari attendono i numeri del consiglio prima di rivedere le valutazioni.
Trimestrale Banco BPM: le stime degli analisti sugli utili
Il terzo trimestre ha battuto le attese sull'ultima riga, ma la qualità dei ricavi ha spinto gli analisti a ritoccare al ribasso le previsioni.
Nei conti del terzo trimestre l'utile netto si è attestato a 452,5 milioni di euro, contro i 432 milioni attesi dal consenso raccolto da Bloomberg.
La banca ha confermato l'obiettivo di utile 2026 oltre 1,95 miliardi e alzato la guidance sul dividendo per azione a più di 1 euro.
Intermonte ha però ridotto le stime di utile netto del 2,4% nel 2026, del 4,6% nel 2027 e del 3,3% nel 2028, soprattutto per la maggiore pressione fiscale.
Barclays ha rivisto al ribasso l'utile per azione 2027-2028 dopo le indicazioni del management sul margine di interesse.
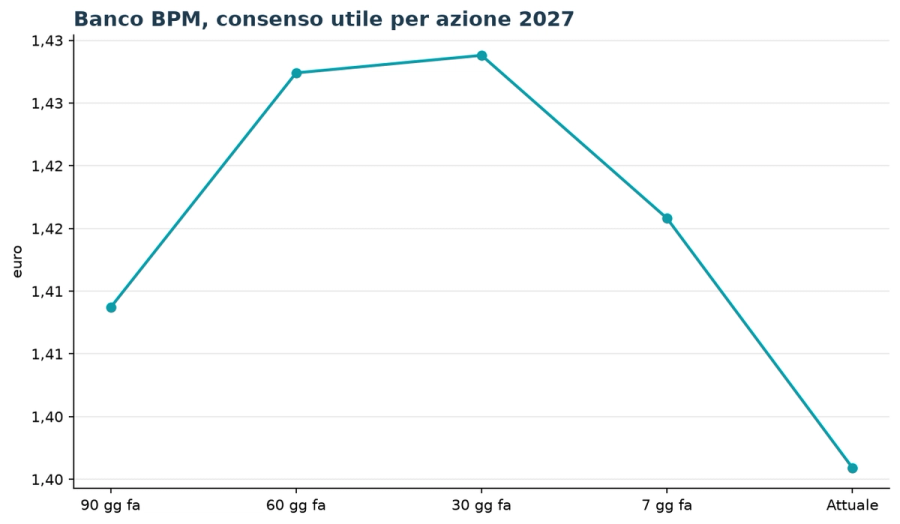
Il consenso di 13 analisti indica oggi un utile per azione di 1,29 euro per il 2026 e di 1,40 euro per il 2027, contro 1,43 euro di trenta giorni fa.
Nell'ultimo mese le revisioni al ribasso sulle stime 2026 sono state dieci, a fronte di una sola al rialzo.
Fusione Banco BPM-Crédit Agricole: i nodi del cda di domani
Il consiglio di Piazza Meda è convocato per domani giovedì 12 novembre per una prima informativa sulla proposta.
L'amministratore delegato Giuseppe Castagna dovrà sciogliere tre questioni: prezzo, sinergie e controllo.
Crédit Agricole stima sinergie annue ante imposte per 800 milioni di euro, ritenute coerenti con altre fusioni bancarie da Morgan Stanley.
Per Intermonte l'aumento dell'utile per azione può superare il 20% a regime, ma con la chiusura attesa nella seconda metà del 2027 i benefici arriverebbero solo dal 2028.
Sul fronte della governance, i francesi salirebbero dal 29,6% a circa il 45% della nuova banca senza opa obbligatoria.
La strada è quella del whitewash, che richiede il via libera dell'assemblea straordinaria.
Intermonte ritiene che dividendo straordinario da 1 miliardo e crescita degli utili possano convincere i fondi, ma indica nel golden power il principale elemento di incertezza.
Equita chiede di chiarire il ruolo di Anima nella nuova entità, mentre Intermonte stima rimedi antitrust limitati a 30-65 sportelli.
S&P Global Ratings promuove la logica industriale della fusione, ma non vede benefici automatici sul rating di Banco BPM senza un miglioramento del giudizio sull'Italia.
Azioni Banco BPM oggi: quotazione e analisi tecnica
Dopo il balzo di inizio settimana, il titolo rifiata in attesa del consiglio.
Alle 10:52 di oggi le azioni Banco BPM scambiano a 14,57 euro, in calo dell'1,3% rispetto ai 14,765 euro della chiusura di ieri, dopo un massimo di seduta a 15,04 euro.
Lunedì 9 novembre, all'annuncio della proposta, il titolo era balzato del 10,67% a 14,88 euro.
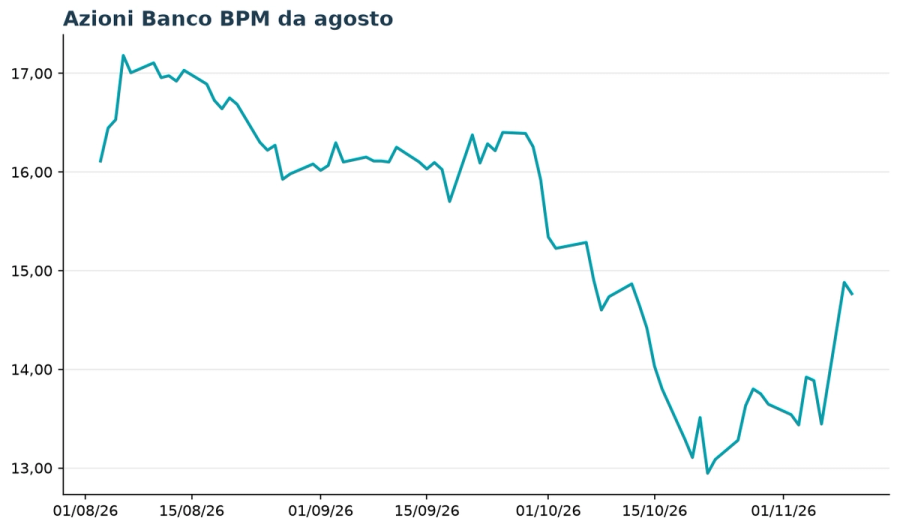
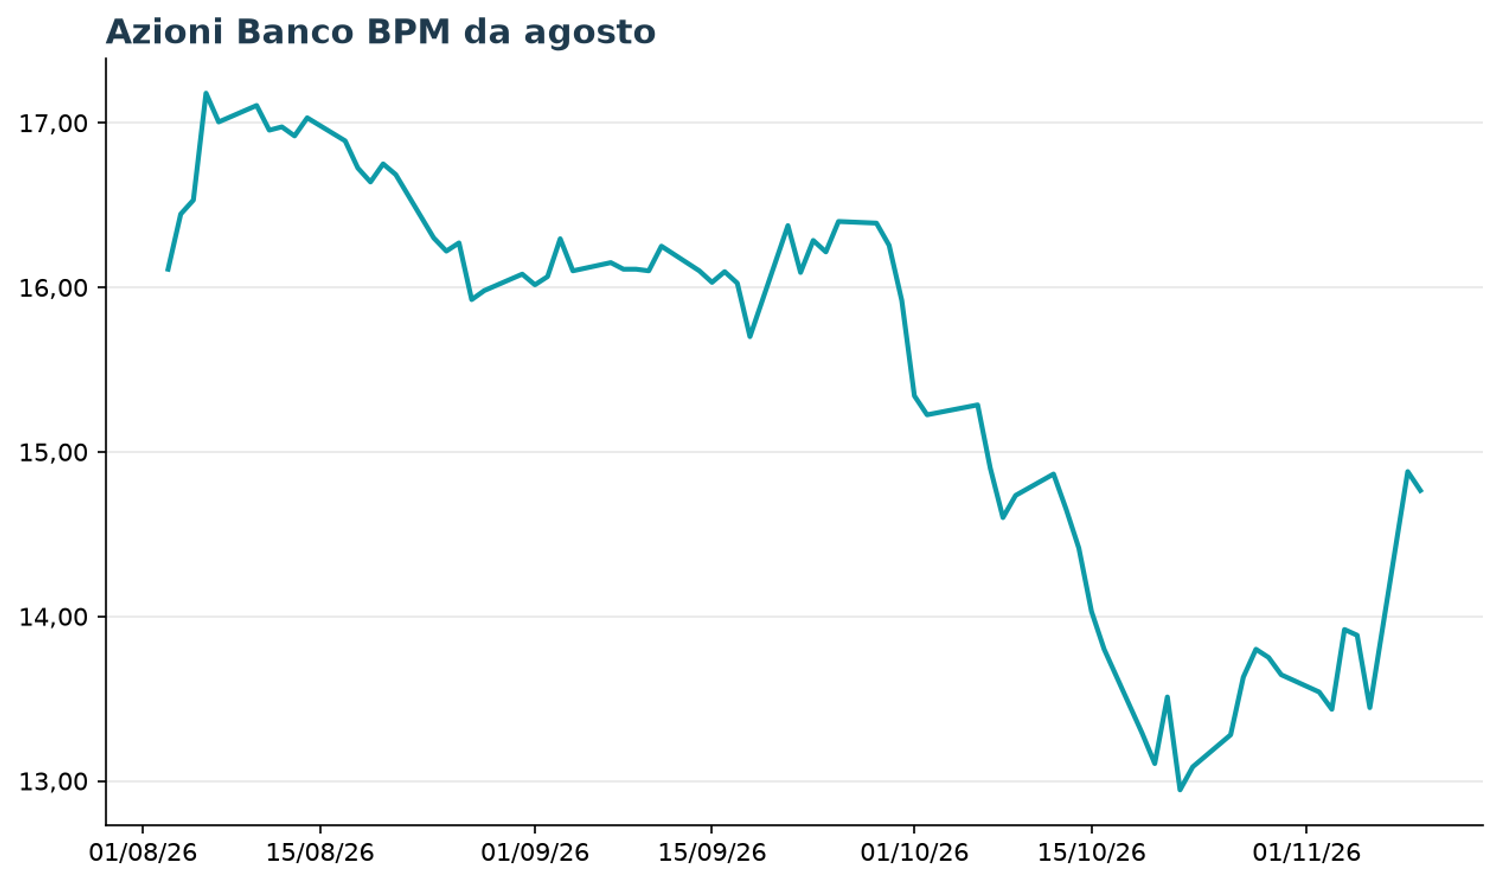
Da inizio anno le azioni Banco BPM guadagnano l'11,9% rispetto ai 13,02 euro di fine 2025.
Restano però a circa il 16% dal massimo a 52 settimane di 17,45 euro toccato ad agosto.
Sul piano tecnico il prezzo si muove poco sotto la media mobile a 50 giorni (14,99 euro) e sopra quella a 200 giorni (14,10 euro), con un RSI a 14 giorni intorno a 58, in area neutrale.
Il titolo tratta a 11,8 volte gli utili degli ultimi dodici mesi e a circa 7 volte quelli attesi, con un rapporto prezzo/patrimonio di 1,28 e un rendimento da dividendo intorno al 7%.
In agenda c'è anche lo stacco dell'acconto di 0,50 euro il 23 novembre: per gli investitori la cedola resta un sostegno, mentre il concambio sarà il vero test per il prezzo.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
