Banco BPM si impenna in Borsa: Crédit Agricole propone la fusione con premio del 20%
Dopo un'apertura bloccata in asta, il titolo dell'istituto di Piazza Meda è entrato negli scambi con un balzo di circa il 9% in risposta alla proposta della banca francese, primo azionista, di integrare la controllata italiana e dare vita al terzo gruppo bancario del Paese. L'offerta è all'esame del consiglio di amministrazione e passa dal voto dell'assemblea e dal golden power.
Indice dei contenuti
- 1. Banco BPM vola a Piazza Affari dopo la mossa di Crédit Agricole
- 2. Premio del 20%, dividendo da 1 miliardo e sinergie da 800 milioni
- 3. Whitewash, BCE e golden power: i passaggi fino al 2027
- 4. Analisti divisi: Equita e Jefferies restano hold, Barclays overweight
- 5. Il titolo in Borsa: rialzo del 9%, multipli e livelli tecnici
Banco BPM vola a Piazza Affari dopo la mossa di Crédit Agricole
Il risiko bancario italiano trova la mossa attesa da mesi e la Borsa la premia subito: la prima mossa, come chiedeva Piazza Meda, l'hanno fatta i francesi.
Nella seduta di oggi lunedì 9 novembre il titolo Banco BPM non è riuscito a fare prezzo in apertura, trattenuto in asta dall'eccesso di ordini, ed è entrato negli scambi alle 9:10 con un rialzo di circa il 9%, in area 14,65 euro contro i 13,445 euro della chiusura di venerdì.
Crédit Agricole ha proposto a Banco BPM di avviare una negoziazione per una fusione con Crédit Agricole Italia, la controllata con circa 1.000 filiali, 2,9 milioni di clienti e 12.400 dipendenti.
Il gruppo risultante sarebbe costruito attorno a Banco BPM, resterebbe quotato a Milano e diventerebbe il terzo gruppo bancario italiano, con 6,5 milioni di clienti e oltre 2.300 sportelli.
La proposta, definita «amichevole» e già sul tavolo del consiglio di amministrazione, prevede che Giuseppe Castagna, attuale amministratore delegato, resti alla guida della nuova realtà e che il board continui a essere composto in maggioranza da indipendenti.
Nel perimetro confluirebbero anche le attività assicurative italiane di Crédit Agricole, Vita e Danni, per creare un operatore integrato in banca, assicurazione, risparmio gestito e finanza specializzata.
Premio del 20%, dividendo da 1 miliardo e sinergie da 800 milioni
I termini economici sono il cuore dell'offerta. Per gli azionisti di Banco BPM il rapporto di cambio incorpora un premio del 20% nella valorizzazione della banca rispetto al multiplo prezzo/utili 2027 usato per valutare gli asset conferiti dai francesi.
A questo si aggiunge un dividendo straordinario di 1 miliardo di euro riservato agli attuali soci di Banco BPM: sulle 1,515 miliardi di azioni in circolazione equivale a circa 0,66 euro per titolo, che si sommerebbero all'acconto di 0,50 euro in pagamento a novembre.
Crédit Agricole stima sinergie per 800 milioni di euro l'anno ante imposte e un incremento di circa il 24% dell'utile per azione di Banco BPM nel 2027, grazie al premio e alle sinergie a regime.
Per effetto dei conferimenti, la quota dei francesi salirebbe dall'attuale 29,6% a circa il 45% del capitale della società risultante dalla fusione. Le stime, va ricordato, sono quelle del proponente e non risultati acquisiti.
Whitewash, BCE e golden power: i passaggi fino al 2027
L'operazione è disegnata per evitare un'Opa obbligatoria. Il perfezionamento, atteso nella seconda metà del 2027, è condizionato all'approvazione dell'assemblea straordinaria di Banco BPM con le maggioranze del cosiddetto whitewash.
Servono il voto favorevole di almeno due terzi del capitale rappresentato e l'assenza di un voto contrario della maggioranza dei soci presenti, esclusi Crédit Agricole e gli eventuali azionisti sopra il 10%.
A questo si aggiungono le autorizzazioni della BCE e quelle previste dalla disciplina italiana del golden power, il nodo politico che gli analisti indicano da mesi come il principale ostacolo a un gruppo a trazione francese.
La proposta arriva dopo che il 29 ottobre i soci di Mps hanno bocciato l'offerta su Piazza Meda. Il 5 novembre Castagna aveva detto agli analisti: «Non abbiamo ricevuto alcuna proposta, ma se arrivasse la esamineremmo nell'interesse degli azionisti», ricordando che «c'è l'Agricole, ma c'è anche un altro 70% di mercato che deve essere pienamente soddisfatto».
Analisti divisi: Equita e Jefferies restano hold, Barclays overweight
Il mercato aspettava proprio questa mossa per sciogliere il nodo dell'appeal speculativo del titolo. Dopo i conti del terzo trimestre Equita ha ribadito il giudizio hold con obiettivo a 16,8 euro, riconoscendo l'appeal legato a Crédit Agricole ma preferendo «rimanere esposti a nomi come Intesa Sanpaolo e UniCredit», che hanno un momentum operativo più forte.
Più cauta Jefferies, hold con target a 15,39 euro: a suo avviso, al di là dell'ipotesi di fusione, la banca ha «un numero inferiore di potenziali fattori catalizzatori» rispetto alle altre medie capitalizzazioni e tratta a multipli più alti, 9,8 volte gli utili 2028 contro le 8,3 di Intesa Sanpaolo.
All'estremo opposto Barclays conferma overweight con obiettivo a 15,8 euro e già in agosto stimava che una combinazione con Crédit Agricole Italia potesse generare una crescita a doppia cifra dell'utile per azione, in funzione delle valutazioni e delle sinergie.
Intermonte aveva parlato di un «trimestre buono, non super», mentre Kepler Cheuvreux attende «prove concrete di una ripresa dei ricavi nel quarto trimestre».
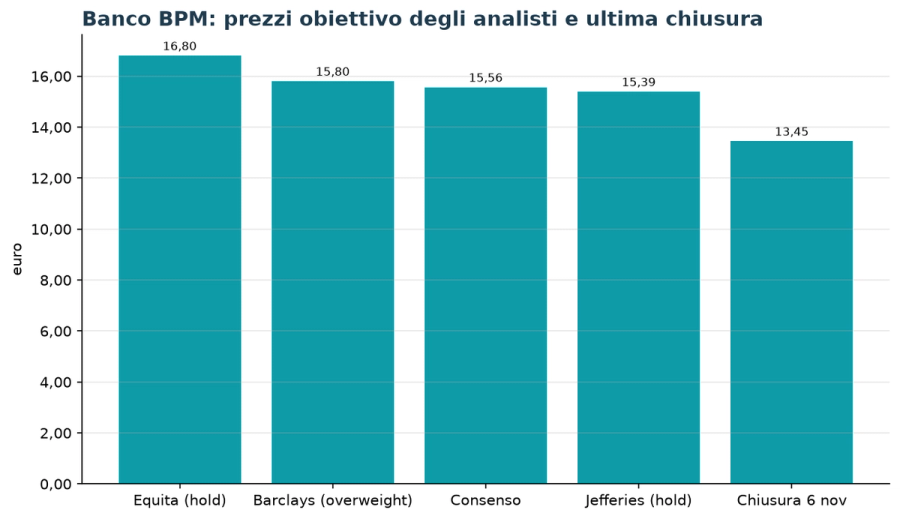
Il consenso degli analisti raccolto dai dati di mercato indica un prezzo obiettivo medio di 15,56 euro: il balzo di oggi ne assorbe gran parte, lasciando un potenziale di circa il 6% dai livelli attuali. Per gli investitori il premio del 20% e la cedola straordinaria riaprono il tema del valore, ma l'esito dipende dal voto dei soci e dal governo.
Il titolo in Borsa: rialzo del 9%, multipli e livelli tecnici
Il rialzo di oggi lunedì 9 novembre, di circa il 9% in area 14,65 euro alle 9:10, cancella in una seduta la perdita del 3,17% di venerdì 6 novembre, quando il titolo aveva chiuso a 13,445 euro con 6,8 milioni di pezzi scambiati dopo la delusione sui ricavi del trimestre.
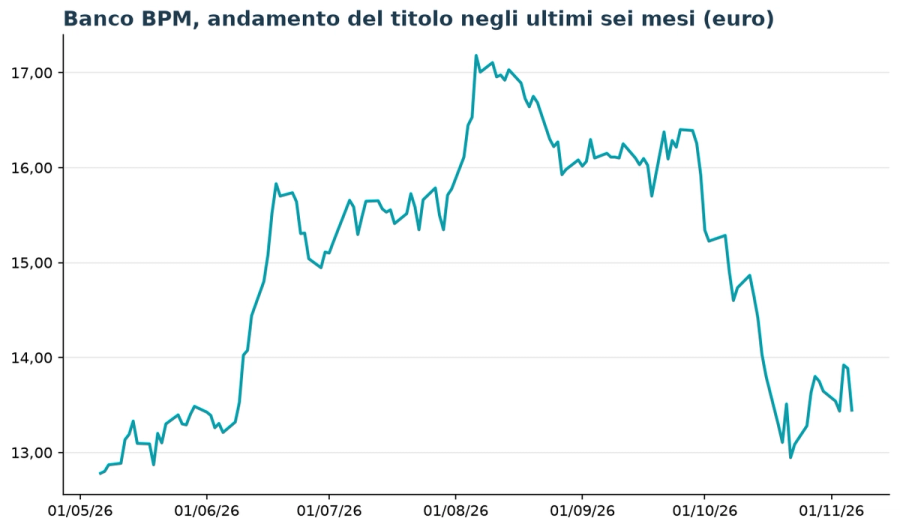
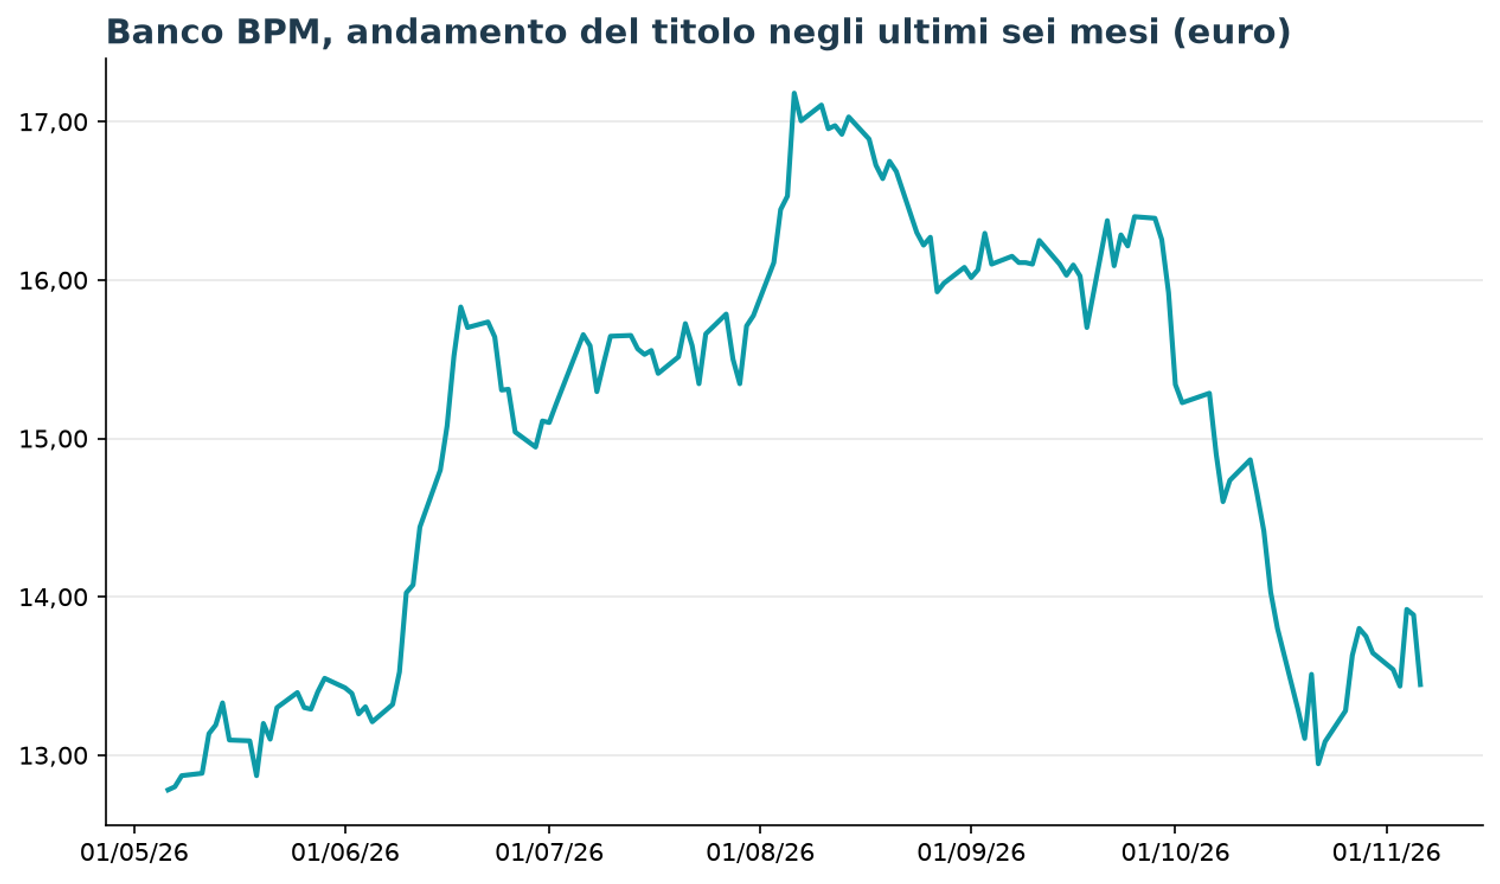
Ai prezzi di oggi la capitalizzazione sale a circa 22,2 miliardi di euro dai 20,2 miliardi di venerdì. Alla chiusura di venerdì il titolo guadagnava il 3,3% da inizio anno dai 13,02 euro di partenza, ma perdeva il 12% in un mese e il 21,7% in tre mesi.
Sul piano tecnico il balzo riporta l'azione sopra la media mobile a 200 giorni (14,09 euro) e a un passo da quella a 50 giorni (15,01 euro), mentre resta circa il 16% sotto il massimo dell'anno di 17,45 euro del 6 agosto; il minimo del 2026 è a 10,94 euro, toccato il 9 marzo.
Sul fronte fondamentale, ai prezzi di venerdì l'azione quotava 10,5 volte gli utili degli ultimi dodici mesi e 7 volte quelli attesi, con un rapporto prezzo/patrimonio netto di 1,28 e un ritorno sul capitale del 12,6%. Il beta di 0,47 segnala una volatilità storica inferiore al mercato.
Per i portatori di certificati con Banco BPM come sottostante, la proposta riduce il rischio di un titolo «orfano» dopo lo stop a Mps e il rialzo di oggi allontana le barriere, ma la lunga finestra fino alla seconda metà del 2027 lascia spazio a volatilità legata a governo e assemblea.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
