BYD sotto la lente: vendite record in Europa, ma il titolo resta debole
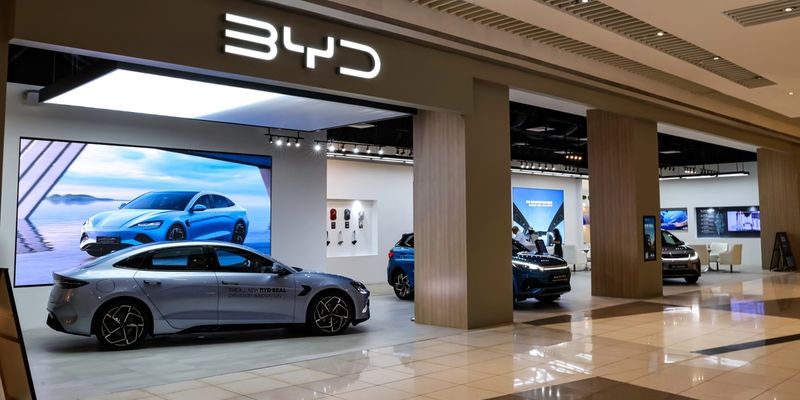
Il boom delle immatricolazioni in Europa conferma la forza internazionale del primo produttore mondiale di auto elettriche. Tuttavia il rallentamento in Cina, il calo dell’utile atteso e la discesa del titolo spiegano la prudenza degli investitori, nonostante un consensus ancora largamente positivo
Indice dei contenuti
A febbraio vendite triplicate in Europa
Il 2026 è iniziato con segnali molto incoraggianti per BYD in Europa. Secondo i dati dell’ACEA, a febbraio le immatricolazioni del gruppo cinese nell’Unione Europea, nel Regno Unito e nei principali mercati EFTA sono salite a 18.242 unità, quasi il triplo rispetto a gennaio. Una crescita impetuosa che conferma l’avanzata di BYD nel Vecchio Continente e la crescente accoglienza dei suoi modelli elettrici e ibridi da parte dei consumatori europei.
Il confronto con i costruttori storici rende il dato ancora più significativo. Nello stesso periodo, le vendite europee di Volkswagen sono scese del 3,8%, quelle di BMW del 5,7% e di Renault del 15%. BYD ha inoltre superato Tesla nelle immatricolazioni mensili europee, beneficiando anche del rallentamento del gruppo guidato da Elon Musk. In un mercato europeo complessivamente debole – con le immatricolazioni totali in calo del 3,5% – BYD si distingue come uno dei pochi operatori in forte espansione.
In Cina il marchio è in grande affanno
Questi numeri raccontano, però, solo una parte della storia. Se l’Europa rappresenta oggi un’importante area di crescita, il quadro in Cina – primo mercato automobilistico mondiale – è decisamente più complesso. BYD sta attraversando una fase di rallentamento sul mercato domestico, penalizzata da una concorrenza sempre più agguerrita e dal cambiamento delle politiche di incentivazione decise da Pechino.
Il nuovo schema di sussidi, ora legato al prezzo dei veicoli e non più fisso, ha ridotto il supporto ai modelli di fascia più bassa, segmento nel quale BYD aveva costruito gran parte del proprio successo. Il risultato è un calo delle vendite domestiche per il quinto mese consecutivo e una perdita di terreno a favore di concorrenti come Geely e Leapmotor. Non a caso, la crescita delle vendite BYD nel 2025 è stata la più lenta degli ultimi cinque anni.
Analisti ancora positivi dopo il drastico ridimensionamento del titolo
Le difficoltà operative si riflettono anche sull’andamento del titolo. Dall’inizio dell’anno le azioni BYD hanno perso circa il 12%, mentre il calo su base annua raggiunge il 33%. Rispetto al massimo storico del maggio 2025, la flessione è pari a circa il 44%. La fiducia degli investitori è ancora scossa dall’uscita di scena di Warren Buffett: la sua holding Berkshire Hathaway, storico azionista del gruppo cinese, ha infatti ceduto interamente la propria partecipazione.
Eppure, guardando ai fondamentali, BYD appare meno fragile di quanto suggerisca l’andamento borsistico. Il consensus degli analisti resta positivo: su 28 esperti che coprono il titolo, 23 raccomandano l’acquisto, con un target price medio di 125 dollari di Hong Kong, superiore del 27% rispetto alle quotazioni attuali (98,75 HKD).
Focus sul bilancio: redditività superiore ai concorrenti
I risultati del quarto trimestre e dell’intero 2025, attesi per il 26 marzo, dovrebbero mostrare una crescita dei ricavi del 9,8% a 123 miliardi di dollari Usa, a fronte però di un calo dell’utile a 5,2 miliardi (-11%).
Dal punto di vista della redditività, BYD dovrebbe aver chiuso il 2025 con un margine operativo del 5,1%, superiore a quello di Tesla (4,5%), Volkswagen (3%) e Stellantis (-0,2%). Un dato che suggerisce come, nonostante le pressioni competitive e il rallentamento cinese, il gruppo resti strutturalmente più solido di molti concorrenti globali.
In sintesi, BYD vive una fase di transizione: le vendite dei suoi modelli corrono in Europa, ma frenano in Cina. La capacità di innovare, difendere le quote domestiche e allo stesso tempo accelerare l’espansione internazionale sarà decisiva per capire se l’attuale debolezza del titolo rappresenti un campanello d’allarme o un’opportunità per gli investitori di lungo periodo.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
