Cedola annua del 12,20% cumulabile in dollari con l’obbligazione callable di Barclays
L’emittente inglese ha lanciato oggi un’obbligazione ad elevato rendimento, chiamata USD 20y Fixed Rate Callable Notes con Isin XS3184501610, che accumula ogni anno delle cedole pari al 12,20% in dollari sul valore nominale di 100. Il bond può essere richiamato a discrezione dell’emittente dal termine del primo anno di vita. La durata massima è 20 anni, ma si può sempre vendere sul mercato in qualsiasi momento.
Indice dei contenuti
I punti di forza del nuovo bond
Cedola annua del 12,20% in dollari e richiamabile in anticipo con durata massima di vent’anni: la nuova obbligazione callable di Barclays con Isin XS3184501610, strutturato come un bond a cedole cumulate, ha un ritorno tra i più elevati nella propria categoria. L’investimento prevede un taglio minimo di 1.000 dollari, rendendolo accessibile anche alla clientela retail con una soglia contenuta rispetto ad altre emissioni.
L’obbligazione incorpora un’opzione di rimborso anticipato a discrezione dell’emittente al termine del primo anno di vita. Oggi i tassi dei Treasury Usa si trovano ai massimi degli ultimi 20 anni circa per l’incremento dell’inflazione legato al conflitto in Medio Oriente. Il nuovo presidente della Federal Reserve (Fed) ha già fatto sapere di voler domare l’inflazione e i Fed Watch prezzano ormai per il prossimo meeting del 28 ottobre un 15% di probabilità che la Fed alzi i tassi di 25 punti base, mentre un intervento entro fine anno è previsto al 75%. La possibile pace tra Stati Unit ed Iran prima delle Midterm potrebbe raffreddare l’inflazione e favorire la discesa del petrolio Brent sotto quota 100 dollari al barile. In tal caso, sarebbe una buona occasione per approfittare di tassi elevati, con un bond prezzato su uno scenario altamente inflazionistico che potrebbe non durare a lungo.
Dal termine del primo anno di vita, a fronte di un eventuale calo dei tassi, Barclays avrebbe convenienza a esercitare il richiamo anticipato e rifinanziarsi a condizioni più favorevoli ritirando l’obbligazione prima della naturale scadenza. Questo sarebbe uno scenario positivo per l’investitore perché prima richiama Barclays, maggiore sarà il rendimento implicito del bond come vedremo dalla tabella più avanti.
In caso non intervenisse il rimborso anticipato, alla scadenza naturale la struttura consente di trasformare un capitale iniziale di 1.000 dollari in un rimborso alla scadenza naturale dei 20 anni previsti pari a 3.440 dollari. In alternativa, l’investitore può uscire in qualsiasi momento cedendo l’obbligazione al corso tel quel, quindi a un prezzo che incorpora anche le cedole maturate fino a quel momento. In caso di calo dei tassi e a parità di solidità dell’emittente, il prezzo del bond tenderà ad aumentare e in caso di rialzo a scendere.
Incasso fino a 3.440 dollari su 1.000 investiti in 20 anni
L’instabilità in Medio Oriente, alimentata dal conflitto tra Stati Uniti e Iran, continua a condizionare i mercati energetici e le prospettive dell’inflazione. Dopo la tregua raggiunta a giugno, le nuove tensioni hanno riportato pressione sulle quotazioni del petrolio e del gas, riaccendendo i timori di un aumento dei prezzi al consumo. Un’eventuale stabilizzazione del quadro geopolitico potrebbe però favorire una discesa dei prezzi energetici, attenuando progressivamente la spinta inflazionistica.
Nel breve periodo, le banche centrali potrebbero essere costrette a mantenere i tassi elevati o intervenire con ulteriori rialzi per contrastare il ritorno dell’inflazione. Lo scenario potrebbe tuttavia cambiare nel corso del 2027, qualora le tensioni si riducessero e i prezzi dell’energia tornassero a normalizzarsi. In questo caso, Fed e Bce avrebbero maggiore spazio per interrompere la stretta monetaria e, successivamente, valutare un allentamento dei tassi. Molto dipenderà dalla durata dello shock energetico e dalla sua trasmissione al resto dell’economia.
Resta quindi importante distinguere tra le diverse forme di inflazione. Gli shock energetici tendono a produrre aumenti dei prezzi inizialmente bruschi, ma potenzialmente temporanei, mentre le pressioni legate a salari e domanda interna possono risultare più persistenti. Se petrolio e gas dovessero stabilizzarsi o diminuire nei prossimi mesi, il loro contributo all’inflazione potrebbe ridursi sensibilmente nel corso del 2027, anche grazie al confronto con i prezzi elevati dell’anno precedente. Non si tratterebbe necessariamente di deflazione, ma di un rallentamento dell’inflazione, con possibili effetti favorevoli sul mercato obbligazionario.
La risposta più efficace all’aumento dell’incertezza resta una diversificazione ben costruita del portafoglio, che includa anche obbligazioni bancarie. Si tratta di una soluzione adatta a chi ricerca rendimenti superiori rispetto ai titoli di Stato, mantenendo un profilo di rischio più contenuto rispetto all’azionario, che dall’inizio dell’anno ha mostrato una volatilità significativa, accentuata anche dalle tensioni geopolitiche e dai timori legati alla fornitura di petrolio e gas naturale. Anche l’esposizione a valute diverse dall’euro, come il dollaro, può rappresentare un’opportunità purché il rapporto tra rischio e rendimento risulti equilibrato.
In questa direzione si inserisce la nuova obbligazione in dollari emessa in Italia da Barclays, chiamata USD 20y Fixed Rate Callable Notes, codice Isin XS3184501610, con una durata naturale di 20 anni e possibilità di rimborso anticipato a discrezione dell’emittente dopo il primo anno di vita. L’elemento distintivo è il rendimento del 12,20% annuo lordo sul valore nominale, con cedole cumulabili all'interno del prodotto lungo l’intero orizzonte temporale. Il bond è negoziabile da oggi 19 ottobre 2026 sul segmento Bond-X di EuroTLX di Borsa Italiana ed è accessibile alla clientela retail con un taglio minimo di 1.000 dollari.
L’emittente è Barclays Bank Ireland PLC (Barclays), attualmente nella top 20 delle banche a livello mondiale e al quinto posto in Europa con oltre 2.000 miliardi di dollari di total asset. Le agenzie di rating esprimono giudizi solidi su Barclays: Standard & Poor’s assegna un rating A+ (outlook stabile), Moody’s valuta il gruppo come A1 (stabile) e Fitch lo classifica con un rating AA- (stabile). Con valutazioni di questo livello, strumenti capaci di offrire rendimenti così elevati senza assumere un rischio superiore sono difficili da trovare sul mercato.
Per sostenere una remunerazione così elevata, l’obbligazione è stata strutturata come un bond a cedole cumulabili, ovvero privo di cedole periodiche distribuite nel corso della vita del bond. L’intero rendimento viene corrisposto in un’unica soluzione alla scadenza finale o in caso di rimborso anticipato. Ogni anno il valore dell’obbligazione incorpora un rendimento pari a 122 dollari, cosicché un investimento iniziale di 1.000 dollari si tradurrà, alla scadenza del 19 ottobre 2046, in un rimborso complessivo di 3.440 dollari, un importo che comprende 2.440 dollari di rendimento cumulato (122 dollari per 20 anni) oltre al capitale investito (1.000 dollari).
La struttura prevede che le cedole restino integrate nel valore del bond, aumentando l’efficienza finanziaria perché non essendo distribuite generano ulteriore rendimento, senza precludere la possibilità di uscita anticipata. Barclays opera come market maker, garantendo la presenza continuativa di prezzi in acquisto e in vendita. In caso di disinvestimento prima della scadenza, il prezzo sarà determinato al corso tel quel, includendo il valore delle cedole maturate, consentendo così all’investitore di capitalizzare il rendimento accumulato fino a quel momento.
Il confronto con il Treasury Usa a 20 anni
La struttura del nuovo bond con Isin XS3184501610 non prevede la distribuzione di cedole annuali ma concentra l’intero pagamento alla scadenza o in caso di rimborso anticipato, consente a Barclays di impiegare in modo più efficiente il capitale all’interno dello strumento, con un impatto diretto sul rendimento complessivo. L’assenza di flussi periodici in uscita permette infatti di capitalizzare gli interessi anno dopo anno.
In pratica, gli interessi maturati nel primo anno vengono reinvestiti nel secondo, e il meccanismo si ripete lungo tutta la durata del prodotto (meccanismo degli interessi composti). Questo processo incrementa progressivamente la base su cui si calcola il rendimento, generando un effetto cumulativo che accresce il valore finale in modo significativo, secondo una dinamica assimilabile a un effetto “palla di neve” che si amplia con il passare del tempo.
Per chiarire il funzionamento, il confronto (vedi tabella sottostante) è stato effettuato tra due strumenti: un Treasury Usa a 20 anni, con cedola annuale e rendimento lordo del 5,48%, e il nuovo bond di Barclays con Isin XS3184501610. Dall’analisi emerge che l’obbligazione bancaria offre un rendimento superiore rispetto al Treasury in qualsiasi anno venga esercitato l’eventuale richiamo.
Quanto più anticipato sarà il rimborso, tanto più elevato risulterà il rendimento medio annuo (vedi tabella sottostante). Questo meccanismo che mantiene nella cassaforte del bond tutte le cedole maturate si riflette anche sul prezzo del prodotto aiutandolo a portarsi sopra la pari e a lasciare la possibilità all’investitore di rivenderlo in guadagno, senza aspettare la scadenza.
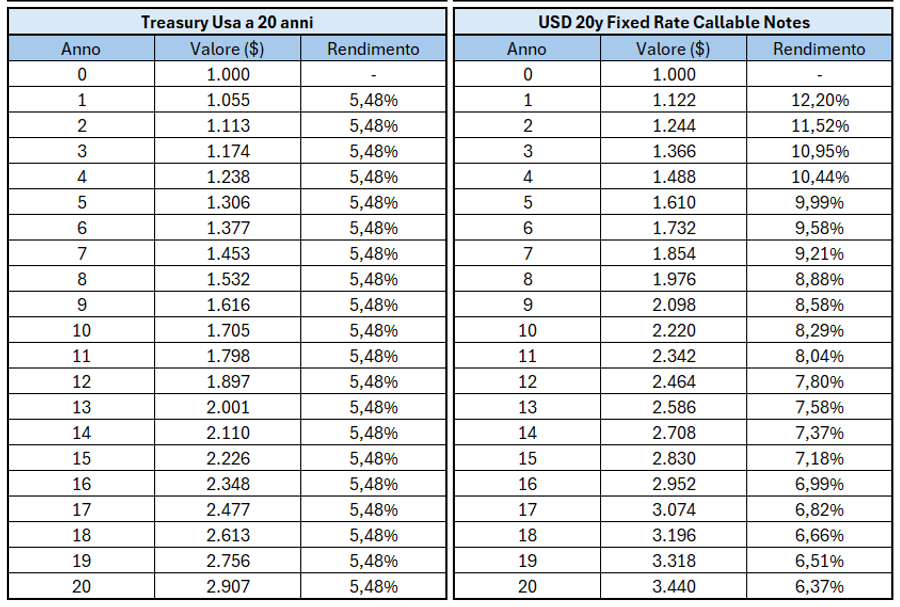
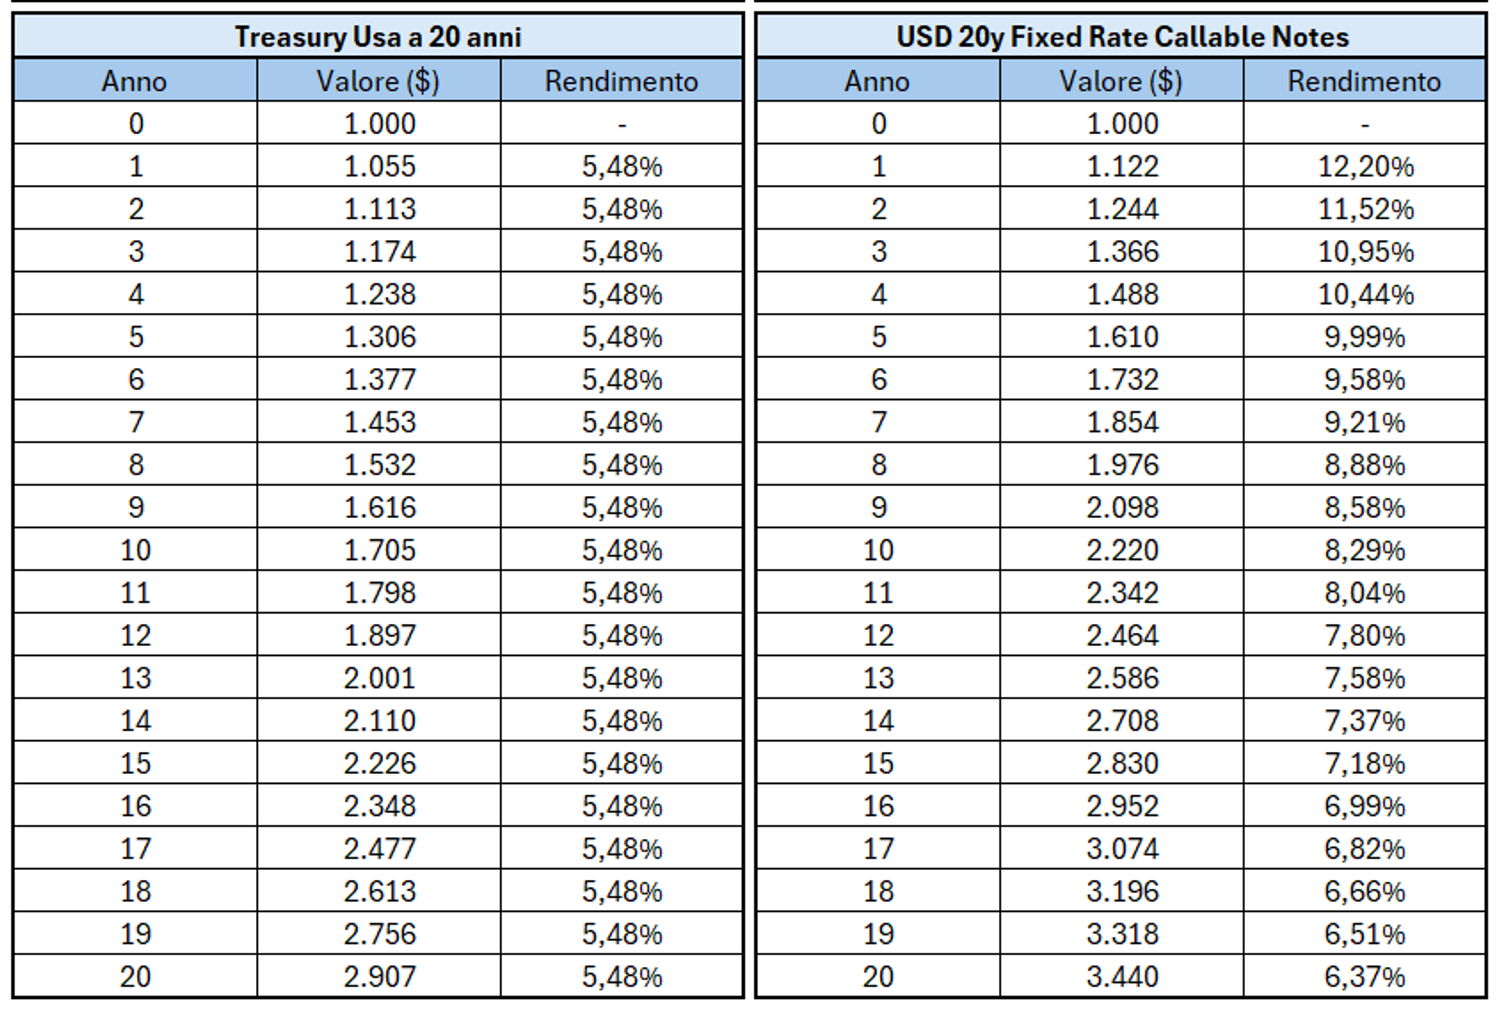
Guardiamo riga per riga, il nuovo bond di Barclays renderà il 12,20% ipotizzando al primo anno un richiamo anticipato da parte dell’emittente. Con il richiamo al 2° anno siamo a un rendimento dell’11,52%, al 3° del 10,95%, al 4° del 10,44%, al 5° del 9,99%, al 6° del 9,58%, al 7° del 9,21%, all’8° dell’8,88%, al 9° dell’8,58%, al 10° dell’8,29%, all’11° dell’8,04%, al 12° del 7,80%, al 13° del 7,58%, al 14° del 7,37%, al 15° del 7,18%, al 16° del 6,99%, al 17° del 6,82%, al 18° del 6,66%, al 19° del 6,51% e al 20° del 6,37%.
Il confronto è stato costruito ipotizzando che l’investitore nel Treasury reinvesta ogni cedola in modo immediato e puntuale, versando anche le imposte dovute a ogni stacco. Un’ipotesi teorica che raramente trova piena applicazione nella pratica. Uno dei vantaggi di questo bond risiede proprio nella semplicità di gestione: il reinvestimento avviene automaticamente all’interno del prodotto, affidando a Barclays l’onere operativo e rendendo l’investimento più comodo.
Possibilità di rimborso anticipato dalla fine del primo anno
Il bond di Barclays con Isin XS3184501610 potrebbe non arrivare alla scadenza finale. Infatti, l’emittente si è riservato la possibilità di rimborsarlo anticipatamente a sua discrezione. Grazie all’opzione “callable”, a partire dalla fine del primo anno di vita (19 ottobre 2027) e poi con cadenza annuale, Barclays potrà decidere di richiamare l’obbligazione, riconoscendo all’investitore un importo di rimborso pari al 100% del valore nominale (1.000 dollari) a cui si aggiunge la cedola maturata nell’anno in cui viene esercitato il rimborso anticipato.
Il 19 ottobre di ogni anno Barclays potrà comunicare l’eventuale decisione di richiamare il bond. Per ogni anno trascorso, il valore del rimborso salirà di 122 dollari. Prima il bond viene ritirato e maggiore sarà il rendimento come mostra la tabella seguente.
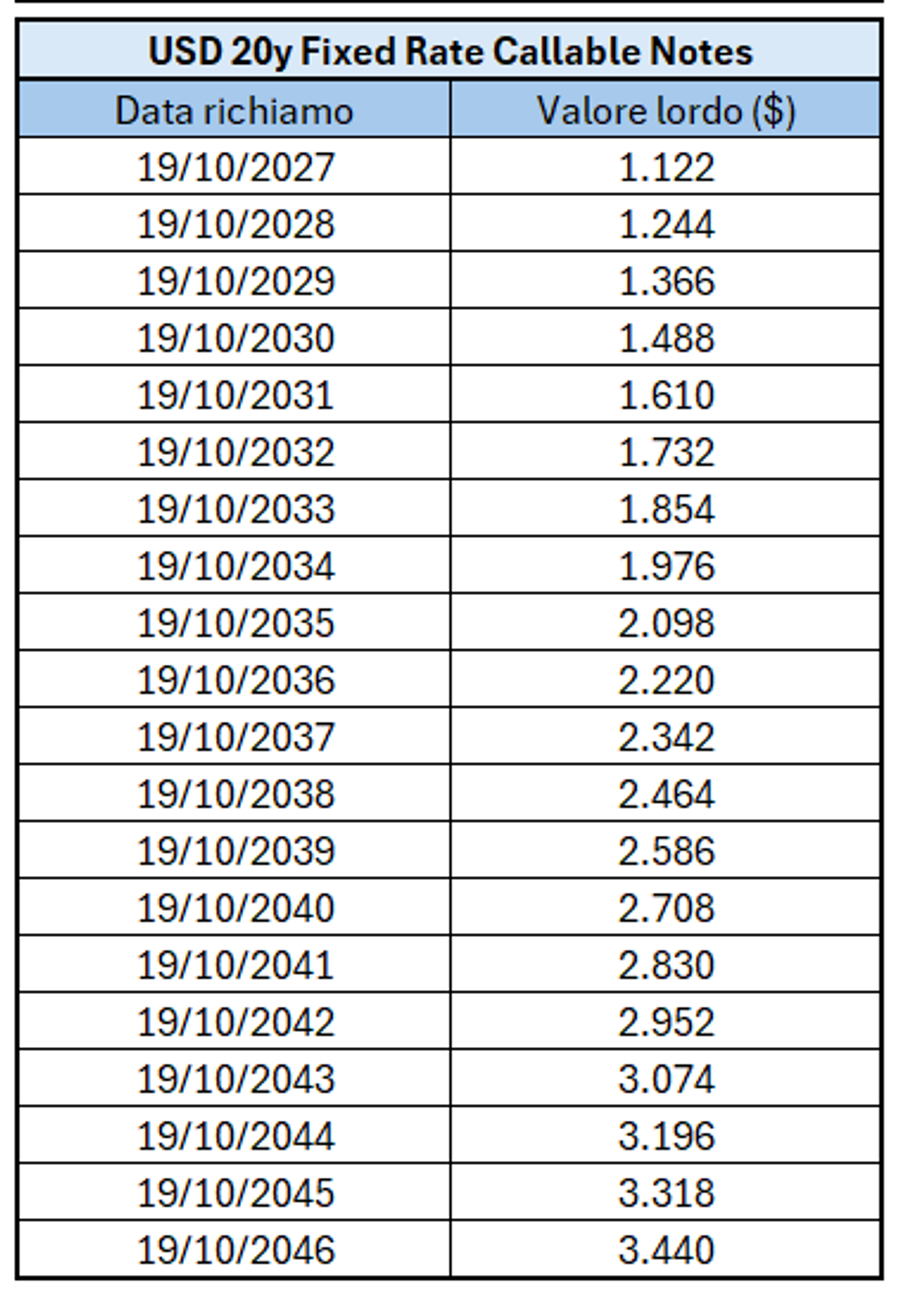
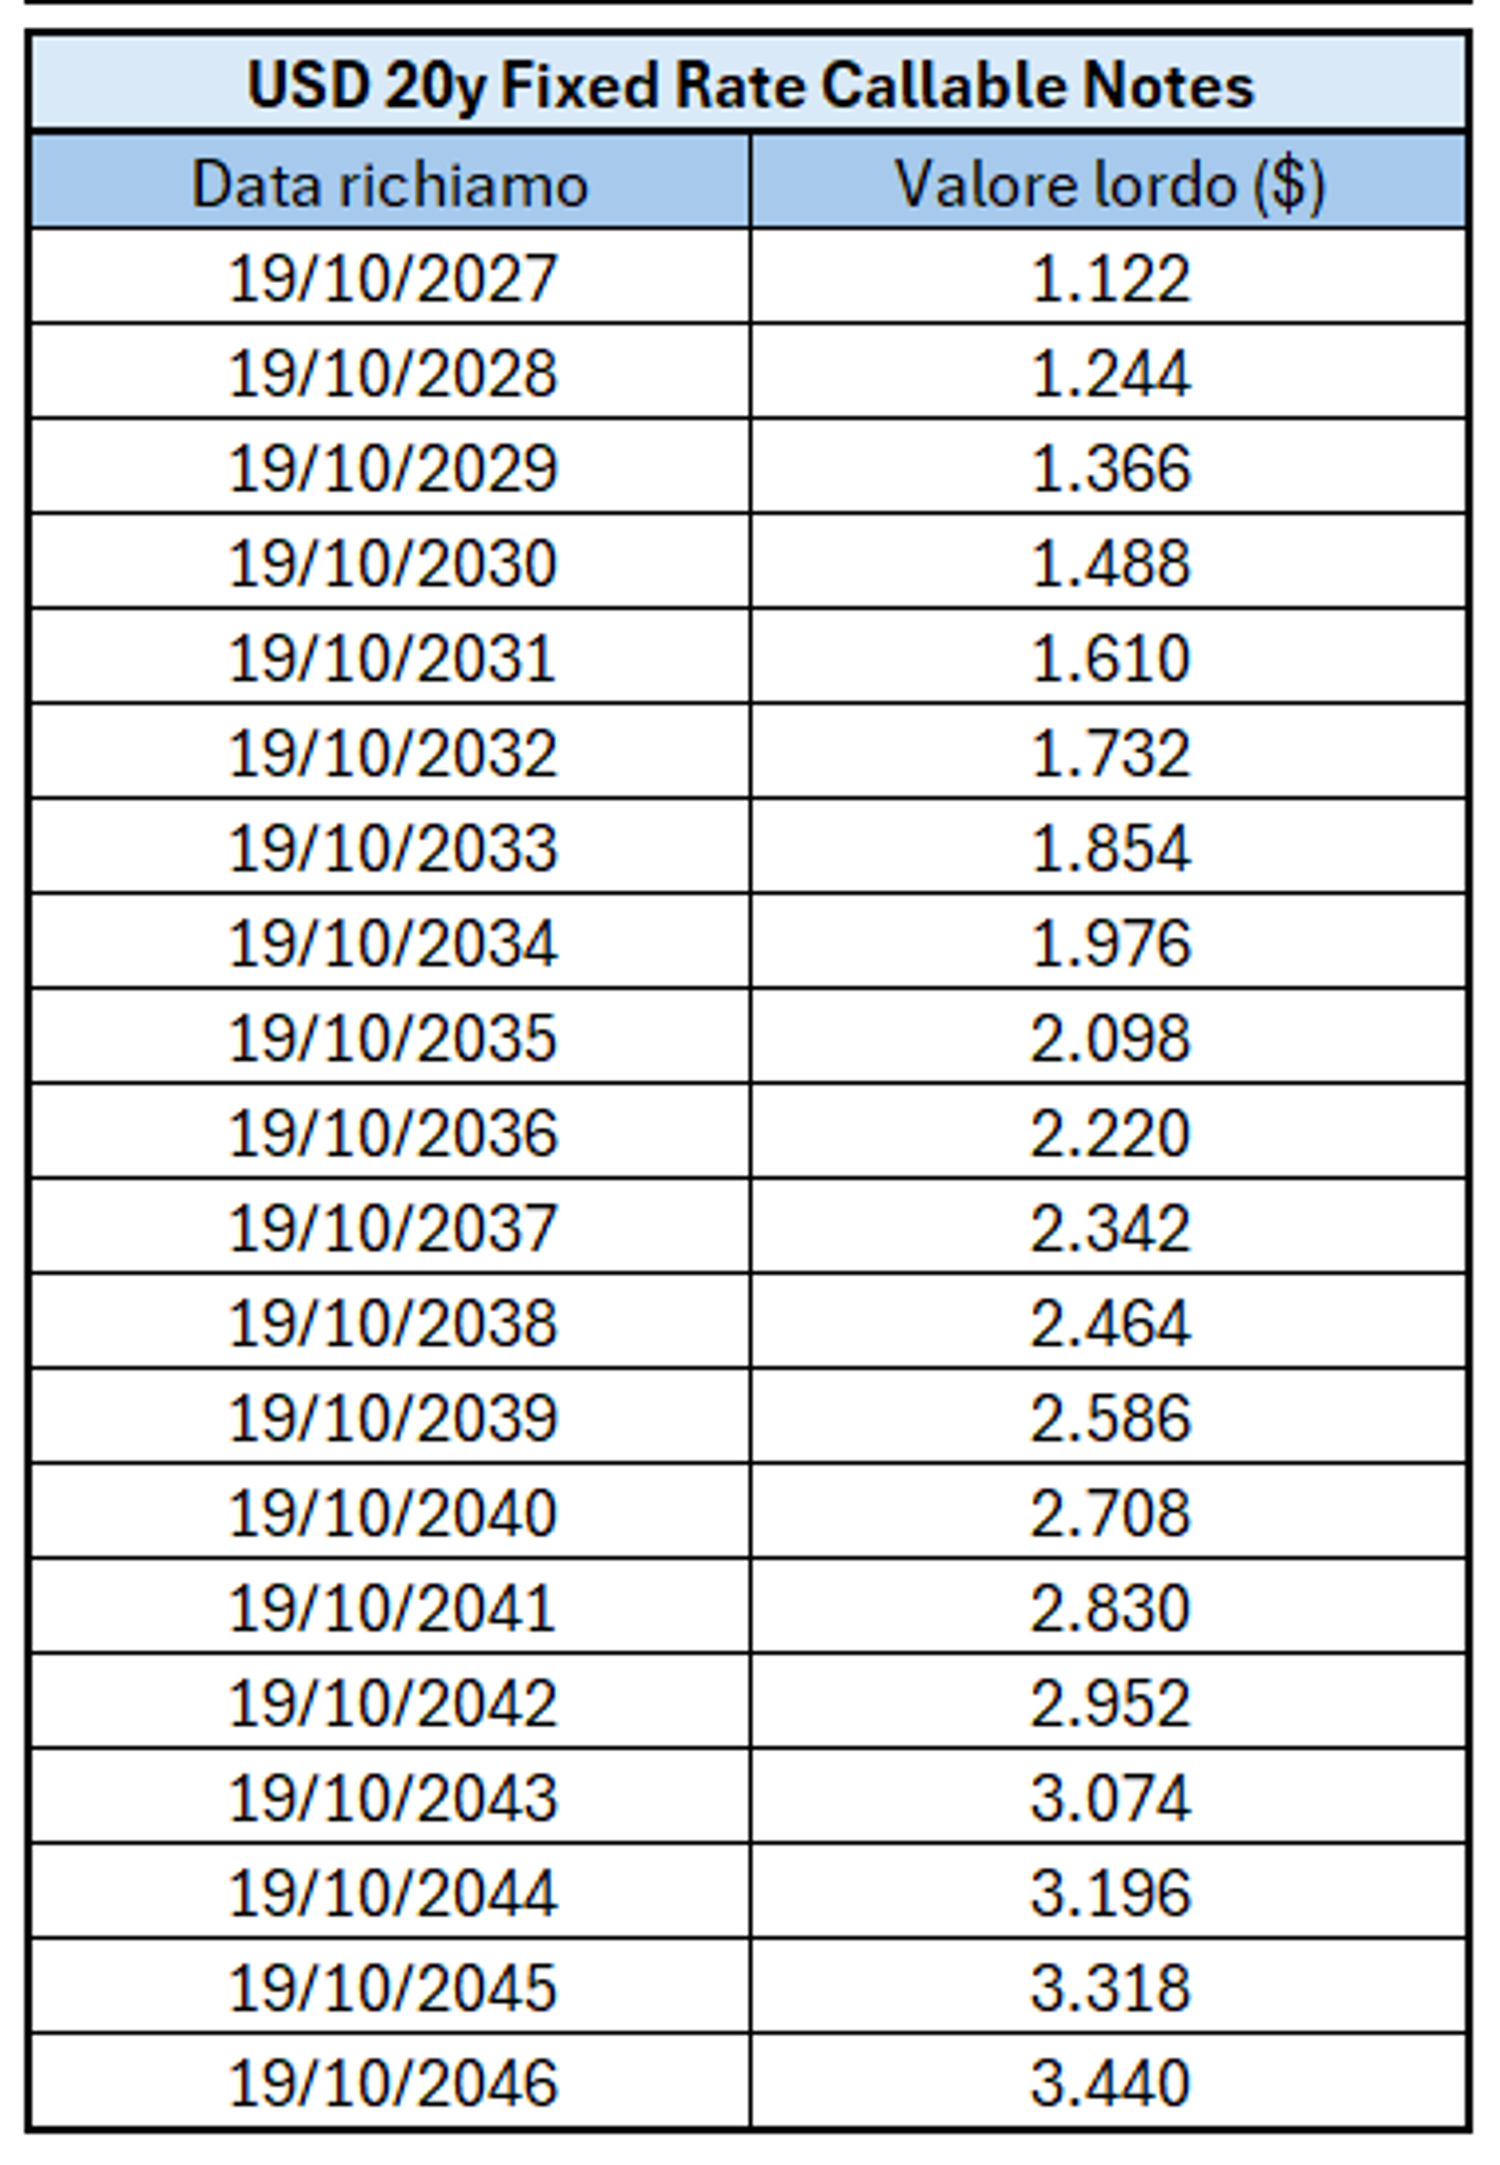
In caso, invece, di mancato esercizio dell’opzione di richiamo anticipato da parte dell’emittente durante la vita dell’obbligazione, alla data di scadenza del 19 ottobre 2046, l’obbligazione corrisponderà un importo pari al 100% del valore nominale (1.000 dollari) maggiorato della cedola relativa all’ultimo anno di 2.440 dollari.
In presenza di un calo significativo dei tassi di interesse rispetto ai livelli attuali, per Barclays diventerebbe più conveniente rimborsare anticipatamente il bond e ricorrere a nuove forme di finanziamento a condizioni meno onerose. In uno scenario di rialzo dei tassi, lo strumento resterebbe invece in vita fino alla scadenza finale. L’idea di fondo è che con un rendimento così elevato il bond dovrebbe essere in grado di navigare anche in acque incerte come quelle sui tassi, offrendo un buon ritorno. Il bond è stato prezzato in uno scenario di tassi in lieve rialzo legato all’aumento dell’inflazione per lo shock petrolifero.
La Fed cambia rotta, il mercato sconta fino a tre rialzi dei tassi
Dopo un periodo in cui i mercati avevano scommesso su un percorso di graduale allentamento monetario negli Stati Uniti, lo scenario è cambiato radicalmente. Le aspettative di taglio dei tassi sono state progressivamente abbandonate e la Federal Reserve ha già avviato una nuova fase restrittiva. Il 16 settembre la banca centrale americana ha aumentato i Fed Funds di 25 punti base, portando il tasso di riferimento nell’intervallo 3,75%-4%, il primo rialzo dal 2023. Una svolta che ha contribuito a mantenere elevata la volatilità sul mercato obbligazionario e i rendimenti dei Treasury.
Alla base di questo cambiamento c’è il ritorno delle pressioni inflazionistiche, alimentato soprattutto dall’aumento dei prezzi energetici legato al conflitto tra Stati Uniti e Iran. Le tensioni in Medio Oriente hanno riacceso i timori per la sicurezza delle forniture globali e per la navigazione attraverso lo Stretto di Hormuz, spingendo al rialzo petrolio, gas e aspettative di inflazione. A settembre, l’inflazione americana è salita al 3,7% annuo, dal 3,4% di agosto, mentre anche l’inflazione di fondo ha mostrato segnali di pressione, complicando le prospettive di un rapido ritorno verso l’obiettivo del 2%.
In questo contesto si inserisce la nuova linea della Fed sotto la guida del presidente Kevin Warsh. Dopo aver mantenuto i tassi invariati nella riunione del 17 giugno, il FOMC ha deciso a settembre di intervenire con un rialzo di un quarto di punto, sottolineando la necessità di riportare l’inflazione sotto controllo. La stabilità dei prezzi è tornata al centro della politica monetaria americana, mentre Warsh ha ribadito che le prossime decisioni dipenderanno dall’evoluzione dei dati economici, senza anticipare necessariamente le mosse della banca centrale.
Il mercato ha recepito questo cambiamento di impostazione. Secondo i dati Bloomberg del 16 ottobre 2026, i Fed Funds Futures attribuiscono una probabilità implicita del 15% a un rialzo di 25 punti base nella riunione del 28 ottobre, mentre per il 9 dicembre il rialzo di 25 punti base è atteso al 75%. Il dato più significativo riguarda però il 2027: entro settembre il mercato incorpora complessivamente circa tre rialzi. Le aspettative indicano quindi una politica monetaria più restrittiva e prolungata rispetto a quella immaginata soltanto pochi mesi fa.
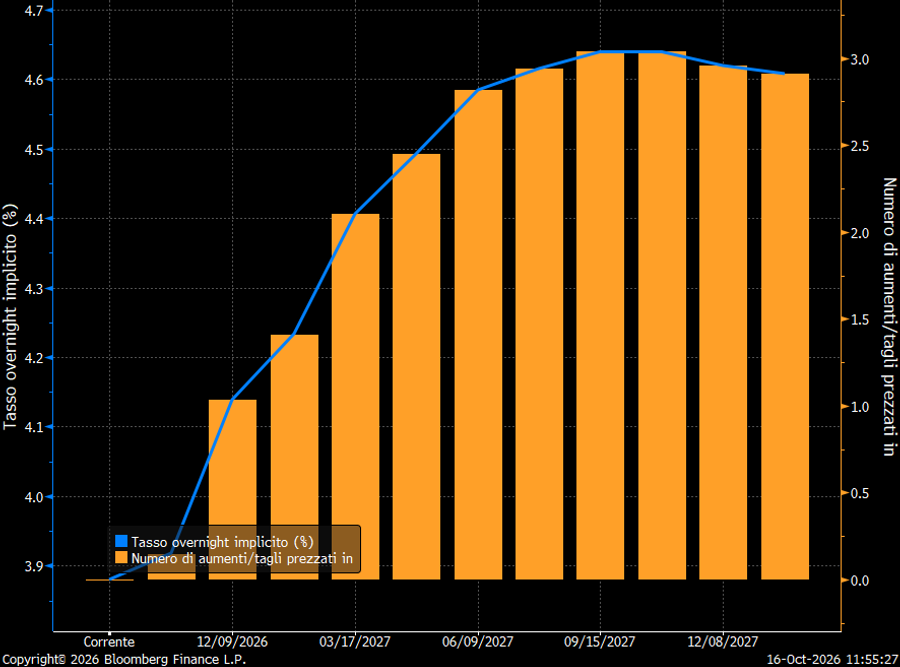
Il vero elemento di svolta potrebbe tuttavia arrivare dal mercato energetico. Un eventuale allentamento delle tensioni tra Washington e Teheran e una normalizzazione dei flussi di petrolio attraverso lo Stretto di Hormuz potrebbero favorire una discesa delle quotazioni del greggio. Se i prezzi energetici dovessero stabilizzarsi, l’impatto sull’inflazione potrebbe ridursi progressivamente nel corso del 2027, attenuando la necessità di ulteriori interventi restrittivi da parte della Fed.
Storicamente, infatti, gli shock energetici producono un’inflazione diversa rispetto a quella alimentata dalla crescita dei salari e dalla domanda interna. L’aumento del prezzo del petrolio si trasferisce rapidamente ai prezzi al consumo, ma il suo contributo può rivelarsi temporaneo. Una volta stabilizzate le quotazioni, il confronto con i livelli elevati dell’anno precedente tende a ridurre l’inflazione annuale. Se i prezzi dell’energia dovessero scendere sensibilmente, il loro contributo potrebbe diventare persino negativo nei trimestri successivi. Questo non significherebbe necessariamente una deflazione generale, ma una riduzione delle pressioni sui prezzi.
Per questo motivo, il percorso dei tassi implicito nei futures non deve essere interpretato come uno scenario inevitabile. Il mercato oggi sconta una stretta monetaria significativa, ma queste aspettative potrebbero cambiare rapidamente qualora il petrolio tornasse a scendere e l’inflazione mostrasse segnali convincenti di rallentamento. In quel caso, dopo gli eventuali rialzi necessari a contenere le pressioni di breve periodo, la Fed potrebbe fermarsi e successivamente rivalutare la propria politica monetaria. Uno scenario che avrebbe conseguenze importanti anche per il mercato obbligazionario, particolarmente sensibile alle prospettive sui tassi.
Il tema centrale per gli investitori non è quindi soltanto quanti rialzi dei tassi effettuerà la Fed, ma soprattutto quanto dureranno le pressioni inflazionistiche. Se resteranno prevalentemente legate all’energia, potrebbero attenuarsi nel corso dei prossimi trimestri. Se invece si trasmettessero stabilmente a salari, servizi e inflazione di fondo, la banca centrale americana potrebbe essere costretta a mantenere una politica restrittiva più a lungo. È da questa distinzione che dipenderà buona parte dell’evoluzione dei rendimenti obbligazionari nei prossimi mesi.
Attenzione. L’obbligazione di Barclays è soggetta al rischio default dell'emittente, che in linea teorica potrebbe non essere in grado di rimborsare in tutto o in parte il capitale. Tuttavia, a Barclays Bank Ireland PLC (l’emittente) Standard & Poor’s attribuisce un rating A+, mentre per Fitch la valutazione del rischio di credito dell’istituto britannico è AA-. Si tratta quindi di valutazioni che rientrano nell’area “investment grade”, cioè credito di buona qualità. Tutti i rendimenti espressi sono al lordo delle imposte.
Ricordiamo, prima dell’adesione, di leggere attentamente il prospetto di base, ogni eventuale supplemento, la nota di sintesi, le condizioni definitive e il documento contenente le informazioni chiave (KID) e, in particolare, le sezioni dedicate ai fattori di rischio connessi all’investimento, ai costi e al trattamento fiscale relativi ai prodotti finanziari ivi menzionati reperibili sul sito dell’emittente: clicca qui.
Questo articolo è stato scritto grazie alla sponsorizzazione di un emittente o di un intermediario. Le informazioni in esso contenute non devono essere considerate né interpretate come consulenza in materia di investimenti. Eventuali punti di vista e/o opinioni espressi non sono intesi e non devono essere interpretate come raccomandazioni o consigli di investimento, fiscali e/o legali. Orafinanza.it non si assume alcuna responsabilità per azioni, costi, spese, danni e perdite subiti a seguito di informazioni, punti di vista o opinioni presenti su questo sito. Prima di intraprendere decisioni di investimento, invitiamo gli utenti a leggere la documentazione regolamentare sempre disponibile per legge sul sito dell'emittente ed ottenere una consulenza professionale.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
