Eli Lilly o Pfizer? I numeri dicono Lilly, il prezzo dice Pfizer

Lilly domina il mercato dei farmaci contro obesità e diabete, corre verso i 100 miliardi di ricavi e presenta una redditività che Pfizer può solo sognare. Ma a Wall Street Lilly vale oltre 1.000 miliardi di dollari, contro i 156 miliardi della rivale, che prepara il rilancio puntando su oncologia e obesità. Ecco quale delle due azioni è oggi più interessante.
Indice dei contenuti
Due giganti, due scommesse molto diverse
Comprare a caro prezzo una Eli Lilly che ha già realizzato una straordinaria crescita, o puntare su una Pfizer a sconto e sulle sue possibilità di rilancio? Le due big pharma americane offrono oggi profili quasi opposti. Lilly domina il mercato dei farmaci contro obesità e diabete e continua a macinare utili a ritmi impressionanti. Pfizer deve compensare il declino dei ricavi Covid e affrontare importanti scadenze brevettuali, ma quota a multipli decisamente inferiori. Abbiamo fatto un confronto e i numeri più aggiornati ci spingono a favorire Eli Lilly, anche se Pfizer è tutt'altro che un titolo da scartare.
Lilly corre, Pfizer costa molto meno
Dall’inizio dell’anno le azioni Eli Lilly sono salite circa del 6% e guadagnano il 35% negli ultimi dodici mesi. Pfizer fa meglio nel 2026, con un rialzo vicino al 10%, ma sui dodici mesi si ferma intorno al 4%.
La differenza vera emerge però guardando i conti. Secondo il consensus raccolto da MarketScreener, dopo avere chiuso il 2025 con 65,2 miliardi di dollari di ricavi, Lilly dovrebbe arrivare a 88,5 miliardi (+35%) quest'anno e superare i 102 miliardi nel 2027. Ancora più impressionante la dinamica degli utili: da 20,6 miliardi nel 2025 a 31,6 miliardi nel 2026, fino a superare i 40 miliardi l'anno successivo.
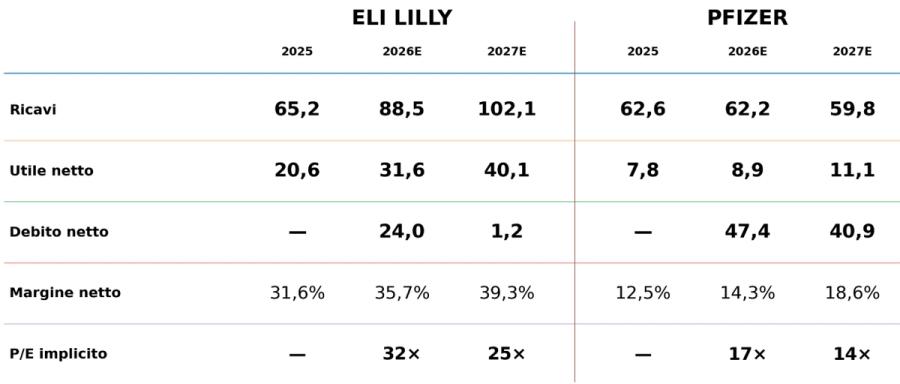
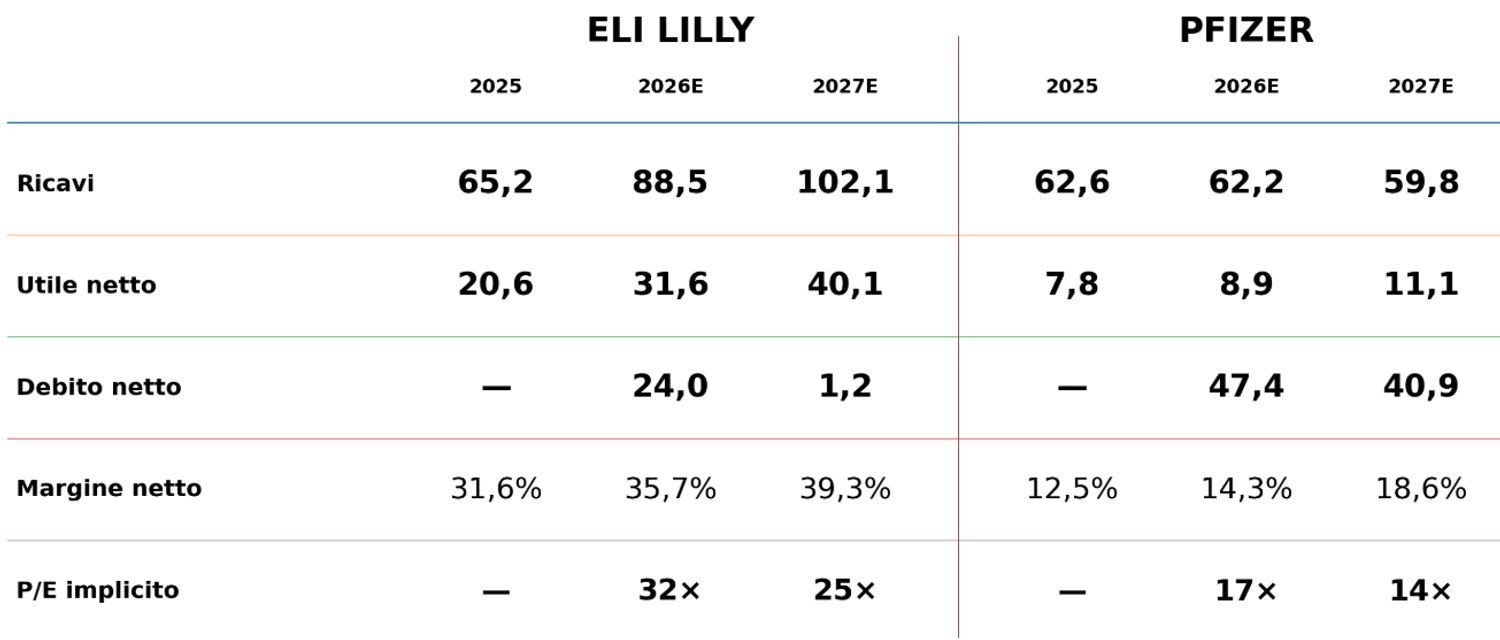

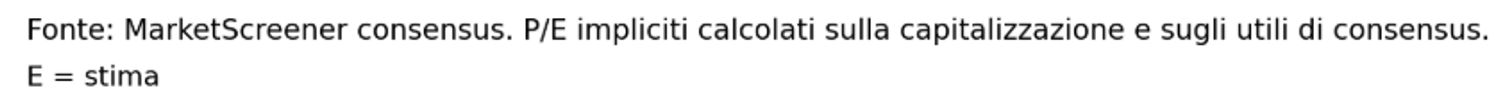
Questi dati non indicano soltanto che Lilly raddoppierà gli utili in due anni, ma che negli stessi 24 mesi il margine netto salirà dal 31,7% a circa il 39%. Una redditività eccezionale anche per una grande casa farmaceutica.
Pfizer racconta una storia diversa. I ricavi, pari a 62,6 miliardi nel 2025, sono attesi sostanzialmente stabili a 62,2 miliardi quest'anno e in discesa verso 59,8 miliardi nel 2027. Gli utili però dovrebbero salire da 7,8 a 8,9 e poi a circa 11,1 miliardi. Il margine netto arriverebbe così intorno al 18,5%.
E qui entra in gioco il prezzo. Lilly vale in Borsa oltre mille miliardi di dollari: siamo nell'ordine di 32 volte gli utili 2026 e 25 volte quelli del 2027.
Con ricavi 2025 sostanzialmente simili, Pfizer ha una capitalizzazione di solo 156 miliardi e viaggia su multipli impliciti molto più contenuti: circa 17 e 14 volte rispettivamente.
Lilly non vive più soltanto di Zepbound
Pagare Lilly così cara significa scommettere innanzitutto sulla durata del boom dei farmaci contro obesità e diabete. Nel secondo trimestre i ricavi del gruppo sono aumentati del 48% a 23 miliardi di dollari, trainati soprattutto da Mounjaro e Zepbound.
Ma il punto più interessante per l'investitore è che Lilly sta già preparando la generazione successiva. Retatrutide, agonista di tre recettori ormonali, ha ottenuto in uno studio di fase 3 una perdita media di peso fino al 20,8% nei pazienti con obesità e diabete di tipo 2. Ancora più recente il risultato di EloraTZP: nello studio di fase 2b la combinazione di eloralintide e tirzepatide ha prodotto una riduzione media del peso fino al 23,3%, contro il 14,8% ottenuto con la sola tirzepatide. La fase 3 dovrebbe partire entro fine anno.
In altre parole, Lilly sta cercando di battere i propri stessi blockbuster prima che lo facciano i concorrenti.
E contemporaneamente prova a ridurre la dipendenza dall'area metabolica. Nell'oncologia, ancora molto più piccola, olomorasib ha ottenuto dalla FDA la designazione di Breakthrough Therapy per una particolare forma di tumore pancreatico con mutazione KRAS G12C. Lilly ha inoltre rafforzato il portafoglio oncologico con diverse acquisizioni, tra cui Kelonia Therapeutics.
Le mosse di Pfizer per il rilancio dopo il Covid
Sarebbe però sbagliato descrivere Pfizer come un gigante senza crescita e senza strategia. Il gruppo sta affrontando una trasformazione industriale profonda. Le priorità dichiarate per il 2026 sono valorizzare le acquisizioni, raggiungere le principali tappe della pipeline e investire nei motori di crescita successivi al 2028.
Il primo è l'oncologia. L'acquisizione da 43 miliardi di dollari di Seagen ha portato a Pfizer una piattaforma importante negli anticorpi farmaco-coniugati, gli ADC, e il gruppo punta a fare dell'oncologia uno dei principali motori della seconda metà del decennio.
Il secondo fronte è, curiosamente, proprio quello dominato oggi da Lilly: l'obesità. Con l'acquisizione di Metsera, completata nel 2025 dopo una battaglia con Novo Nordisk, Pfizer è rientrata nella corsa con una nuova pipeline di farmaci incretinici e analoghi dell'amilina. Uno dei candidati sperimentali ha già mostrato una perdita di peso fino al 12,3% in uno studio di fase intermedia.
Qualche segnale del cambiamento si vede già: nel secondo trimestre 2026 i ricavi complessivi Pfizer sono cresciuti appena dell'1% a cambi costanti, ma i prodotti nuovi o acquisiti hanno segnato un progresso del 18%.
Growth contro value: quale scegliere?
È dunque una scelta meno ovvia di quanto suggeriscano i numeri. Pfizer offre una valutazione molto più bassa, un dividendo generoso e la possibilità che oncologia e obesità riportino il gruppo alla crescita dopo il 2028. Il rischio è che la transizione richieda tempo e che le nuove attività non compensino abbastanza rapidamente le scadenze brevettuali dei farmaci maturi.
Con Lilly il rischio è opposto: le aspettative sono già altissime e quindi basta una delusione sulla crescita, sulla pipeline o sui prezzi dei farmaci anti-obesità per mettere sotto pressione un titolo che non è certamente economico.
Dovendo scegliere oggi fra le due, tuttavia, la preferenza va a Lilly. Non perché Pfizer sia una cattiva società o un cattivo investimento, ma perché Lilly dispone di qualcosa che in Borsa vale molto: una leadership già conquistata in un mercato gigantesco, accompagnata da una pipeline che sembra capace di prolungarla. Pfizer costa molto meno. Lilly, almeno per ora, offre molte più ragioni per pagare di più.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
