Enel, utile in crescita nei nove mesi: Spagna e America Latina battono l'Italia
Il gruppo elettrico guidato da Flavio Cattaneo chiude i primi nove mesi del 2026 sopra le attese, con le reti spagnole e latinoamericane che compensano i margini in calo sul mercato italiano. Confermati gli obiettivi annui e acconto sul dividendo in crescita del 7%.
Indice dei contenuti
Trimestrale Enel: conti dei nove mesi sopra le attese
Enel archivia i primi nove mesi del 2026 con una crescita sostenuta dall'estero e risultati migliori di quanto si aspettasse il mercato, nonostante la frenata delle attività italiane.
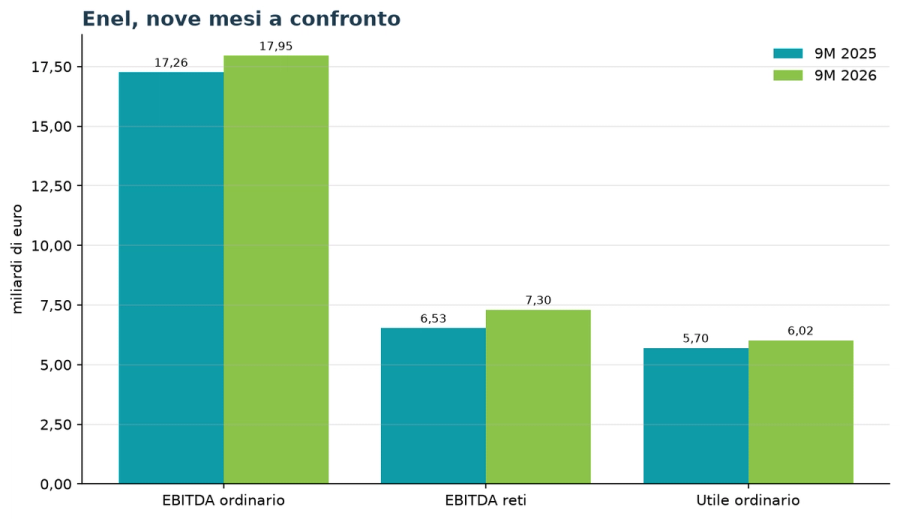
L'utile netto ordinario sale a 6,02 miliardi di euro, il 6% in più rispetto ai 5,70 miliardi dello stesso periodo del 2025. Alla vigilia, secondo Milano Finanza, il mercato si attendeva circa 5,8 miliardi.
I ricavi crescono dell'8,9% a 65,02 miliardi, mentre l'EBITDA ordinario avanza del 4% a 17,95 miliardi, contro attese superiori a 17,6 miliardi.
L'utile netto contabile, che include le partite straordinarie, sale del 7,6% a 5,63 miliardi. L'utile per azione ordinario passa da 0,56 a 0,61 euro (+8%), in accelerazione rispetto al +5% del primo semestre.
Enel Grids, Spagna e America Latina trainano la crescita
Il motore dei conti Enel sono le reti di distribuzione: l'EBITDA ordinario di Enel Grids sale dell'11,7% a 7,3 miliardi di euro.
In Spagna ha pesato in positivo il nuovo quadro regolatorio, mentre in America Latina hanno contribuito gli adeguamenti tariffari che remunerano gli investimenti fatti negli anni scorsi, insieme all'effetto favorevole dei cambi.
In Italia, invece, i margini di vendita si sono ridotti per i prezzi medi più bassi applicati a famiglie e piccole imprese, e la minore disponibilità d'acqua ha frenato la produzione idroelettrica.
I business integrati scendono di 91 milioni a 10,77 miliardi per la normalizzazione delle attività di trading; Enel Green Power è stabile, con Colombia e Stati Uniti a compensare Italia, Spagna e Cile.
Sul piano operativo:
- energia prodotta: 146,82 TWh (+4%)
- energia distribuita: 373,1 TWh (+4,6%)
- vendite di elettricità: 178,3 TWh (-5,2%)
Il direttore finanziario Stefano De Angelis ha parlato di una "costante traiettoria di crescita", sostenuta dall'esecuzione del nuovo piano di investimenti.
Debito Enel, investimenti e dividendo: guidance 2026 confermata
La corsa degli investimenti si riflette sul bilancio: l'indebitamento finanziario netto sale a 66,16 miliardi di euro a fine settembre, il 15,7% in più rispetto ai 57,18 miliardi di fine 2025.
Sul dato pesano distribuzioni agli azionisti, riacquisti di azioni proprie e acquisizioni, oltre a circa 1,5 miliardi legati al decreto Bollette, che anticipa il versamento degli oneri di sistema. La leva si attesta a 2,8 volte il rapporto debito netto/EBITDA.
Gli investimenti crescono del 19,1% a 8,14 miliardi, di cui 5,43 miliardi sulle reti e 1,66 miliardi sulle rinnovabili. A settembre il gruppo ha completato l'acquisto di un portafoglio solare da 810 MW negli Stati Uniti per circa 760 milioni di dollari.
Enel conferma la guidance 2026: EBITDA ordinario tra 23,1 e 23,6 miliardi e utile netto ordinario tra 7,1 e 7,3 miliardi, con un utile per azione di circa 0,74 euro, nella parte alta della forchetta. Il consenso di 25 broker raccolto dalla società indicava un EBITDA medio di circa 23,6 miliardi e un utile ordinario sopra 7 miliardi.
Il consiglio ha approvato un acconto sul dividendo 2026 di 0,245 euro per azione, in crescita del 7%, in pagamento il 20 gennaio 2027.
Azioni Enel in Borsa e target price degli analisti
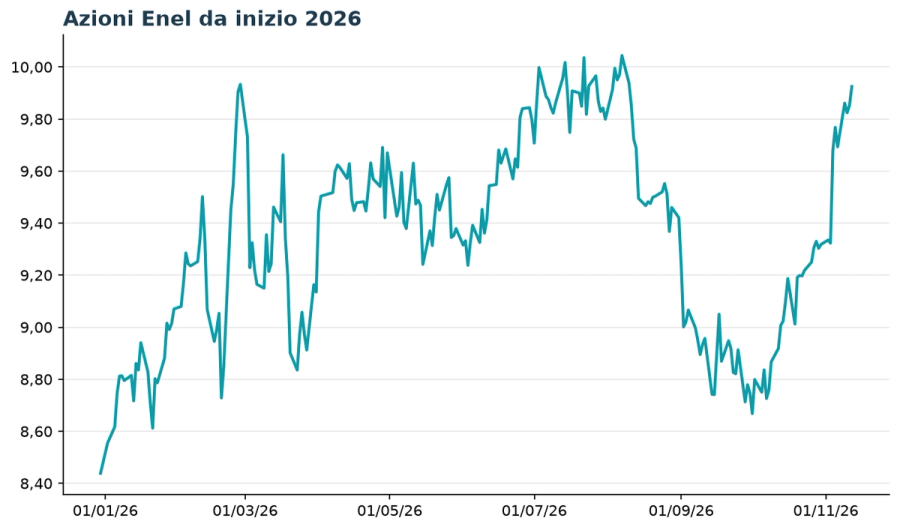
Piazza Affari accoglie i conti con un rialzo contenuto: subito dopo l'apertura di oggi le azioni Enel cedono mezzo punto percentuale dopo pochi minuti di scambi, scendendo a 9,867 euro, dopo aver chiuso la seduta di ieri giovedì 12 novembre a 9,925 euro (+0,74%).
Da inizio anno il titolo guadagna il 12% rispetto agli 8,877 euro della chiusura 2025. Le azioni Enel scambiano il 15,6% sopra il minimo a 52 settimane di 8,599 euro del 15 settembre e il 3,6% sotto il massimo a 52 settimane di 10,31 euro del 27 febbraio.
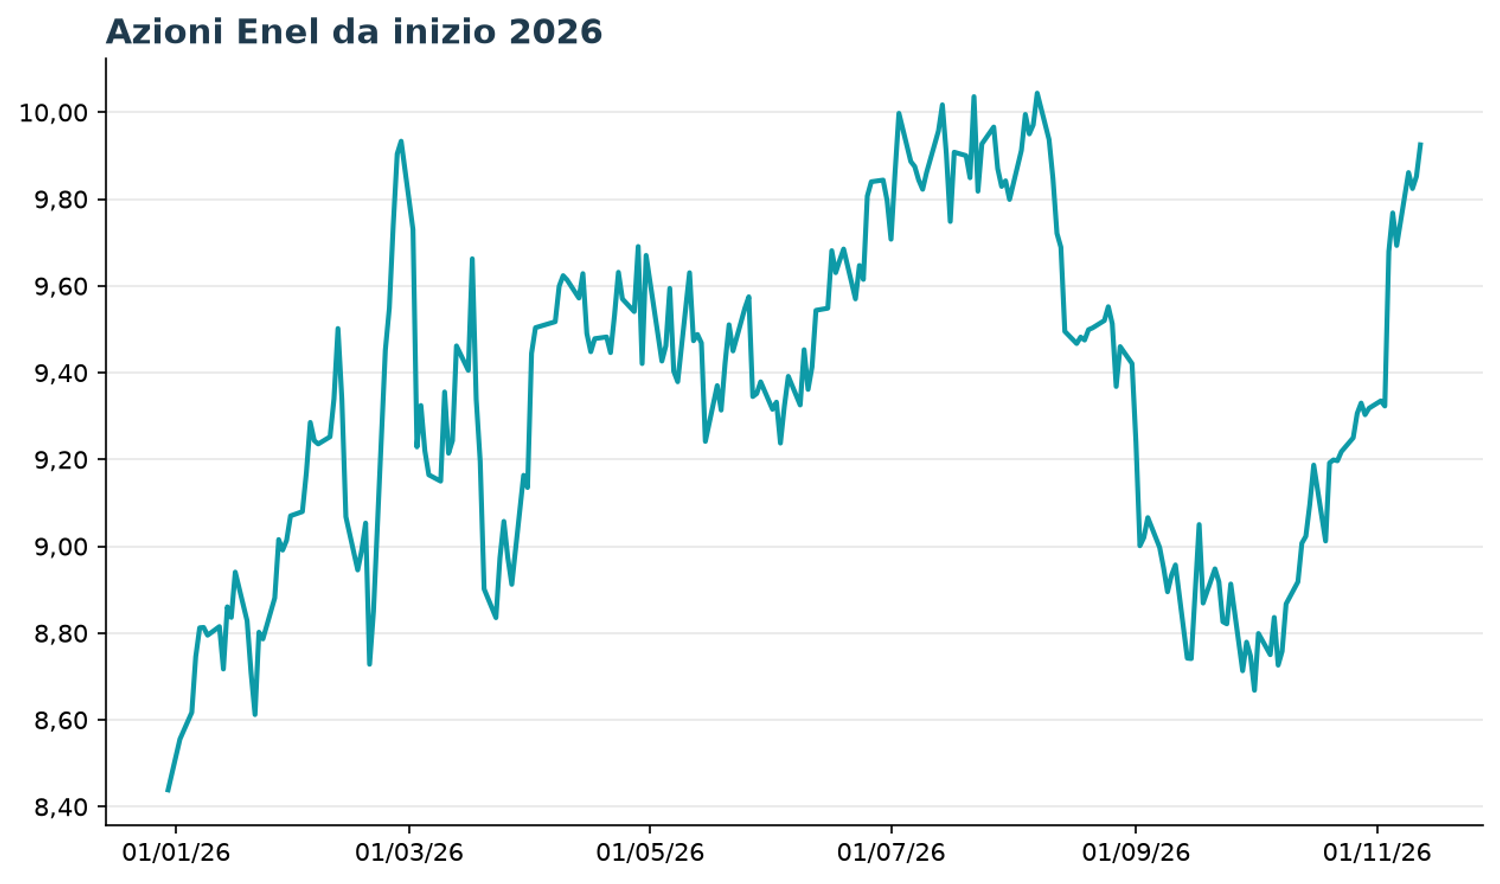
Sull'utile per azione 2026 indicato dal gruppo, il titolo tratta a circa 13,4 volte gli utili. Gli ultimi giudizi delle case d'affari:
- Equita: buy, target price 11,10 euro
- Barclays: overweight, 11 euro
- Jefferies: buy, 10,60 euro
- Mediobanca: outperform, 10,50 euro
- UBS: buy, 10,35 euro (4 novembre)
- Morgan Stanley: underweight, 8,50 euro (9 ottobre)
Il target medio di 23 analisti raccolto da MarketScreener è di 10,20 euro, appena il 2,6% sopra il prezzo di apertura.
Per gli investitori il profilo regolato e il dividendo in crescita restano i punti di forza, mentre il debito in salita e il voto dell'autorità brasiliana Aneel sulla concessione di San Paolo, atteso martedì 17 novembre, sono i prossimi fattori da monitorare.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
