Eni, RBC alza il target price ma non cambia il giudizio dopo i conti
La banca canadese si allinea alle case d'affari più ottimiste, ma mantiene la raccomandazione sector perform. La revisione arriva dopo un terzo trimestre con l'utile più che raddoppiato e una remunerazione degli azionisti rafforzata da dividendo straordinario e buyback.
Indice dei contenuti
Il nuovo obiettivo di RBC su Eni
La revisione di RBC Capital Markets riconosce la forza dei conti di Eni, ma non si spinge fino a consigliarne l'acquisto.
Il broker ha alzato il target price sul titolo a 32 euro dai precedenti 28 euro, un incremento del 14,3%, confermando la raccomandazione sector perform. La copertura sul gruppo energetico è seguita dall'analista Biraj Borkhataria.
Rispetto ai 24,995 euro a cui il titolo scambia alle 9:50 di oggi lunedì 9 novembre, il nuovo obiettivo implica un potenziale di rialzo del 28%, un margine insolito per un giudizio neutrale.
La posizione della banca canadese ha una storia precisa: a settembre 2025 RBC aveva declassato Eni da outperform a sector perform, con target a 17 euro, giudicando il titolo «due a breather» dopo una lunga corsa.
Dopo i conti del secondo trimestre 2026 la banca aveva mantenuto l'obiettivo a 28 euro, alzando le stime e indicando nel maggiore buyback un sostegno di breve periodo, ma segnalando una valutazione in salita e una minore esposizione alla raffinazione rispetto ai concorrenti.
I conti del terzo trimestre dietro la revisione
Il trimestre chiuso a settembre ha superato le attese su tutte le voci principali e ha spinto il gruppo ad aumentare la remunerazione degli azionisti.
L'utile netto adjusted è salito a 2,8 miliardi di euro, più che raddoppiato (+125%) rispetto agli 1,25 miliardi di un anno prima e superiore di circa il 13% al consenso di 2,48 miliardi raccolto dalla società.
L'utile operativo proforma adjusted si è attestato a 6 miliardi, il doppio del terzo trimestre 2025 e il 12% in più del trimestre precedente, contro attese di 5,69 miliardi. La produzione ha raggiunto 1,83 milioni di barili equivalenti al giorno, con una crescita organica del 7%.
L'indebitamento netto è sceso a 6,7 miliardi, con un gearing proforma al 9%, minimo storico. La guidance sul flusso di cassa operativo adjusted 2026 è stata alzata a 16,5 miliardi, 1,2 miliardi oltre le previsioni iniziali.
Su queste basi il consiglio ha deliberato un dividendo straordinario di 0,46 euro per azione (circa 1,3 miliardi), con stacco il 7 dicembre e pagamento il 9 dicembre, e ha portato il buyback 2026 da 3,4 a 3,8 miliardi, quasi il triplo degli 1,5 miliardi previsti a inizio anno.
Cosa dicono gli altri analisti
Con il nuovo target, RBC si allinea alle case d'affari più generose, pur restando su un giudizio neutrale: il mercato è diviso sulla sostenibilità dei risultati.
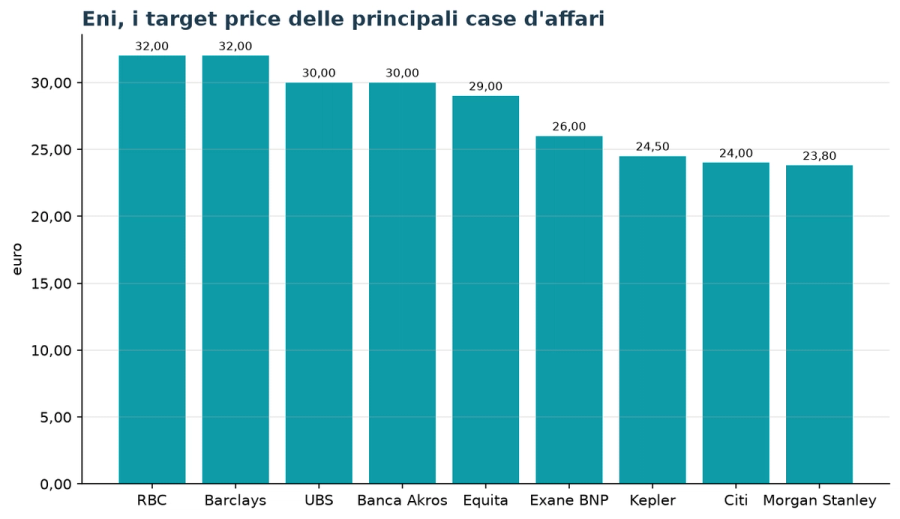
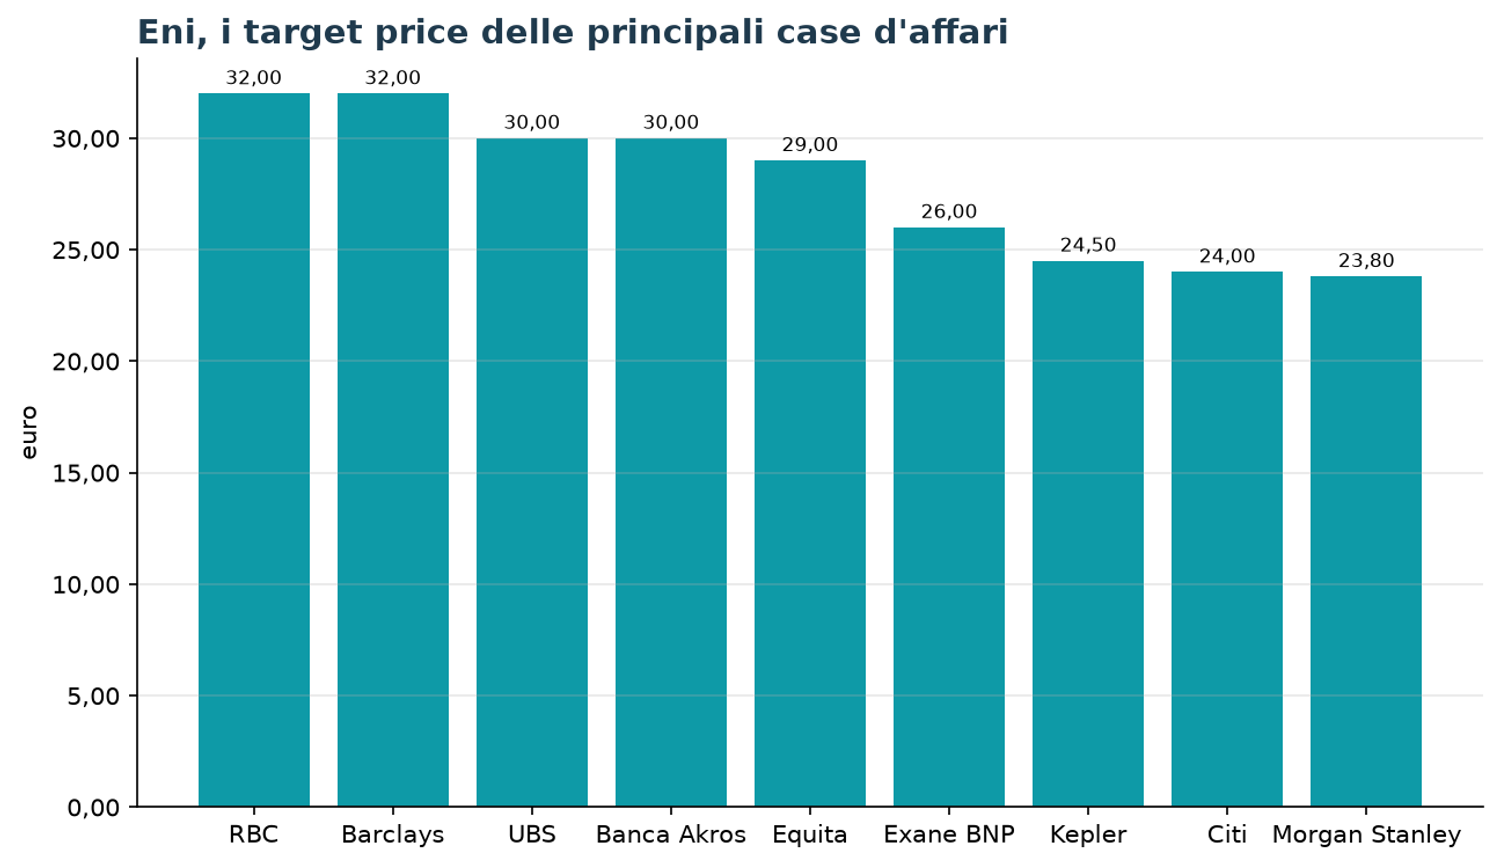
Tra gli ottimisti, Barclays mantiene overweight con obiettivo a 32 euro, puntando sulle prospettive dell'esplorazione dopo la scoperta di 1,23 miliardi di barili equivalenti nei primi nove mesi. UBS conferma buy con target a 30 euro, lo stesso livello scelto da Banca Akros (buy) il 5 novembre, mentre Equita indica 29 euro apprezzando raffinazione, Enilive e generazione di cassa.
Più prudenti Exane BNP Paribas, che il 3 novembre ha alzato il target a 26 euro con giudizio hold, e Santander, che il 26 ottobre ha tagliato la raccomandazione da outperform a neutral. In fondo alla forchetta restano Kepler Cheuvreux a 24,50 euro, Citi a 24 euro e Morgan Stanley a 23,80 euro.
Morgan Stanley osserva che parte della sorpresa sugli utili dipende dalla minore aliquota fiscale, scesa al 32%, mentre Kepler sottolinea come la revisione dei flussi di cassa rifletta anche uno scenario energetico più favorevole.
Il consenso raccolto da MarketScreener su 22 analisti indica un giudizio medio outperform e un target medio di 27,66 euro, il 10,7% sopra la quotazione di stamattina: il nuovo obiettivo di RBC si colloca quindi oltre 4 euro sopra la media.
Il titolo in Borsa e l'analisi tecnica
Il mercato accoglie il nuovo target con freddezza: il titolo resta in lieve calo, in una fase di ripiegamento dopo il record di fine ottobre.
Alle 9:50 di oggi lunedì 9 novembre Eni scambia a 24,995 euro, in calo dello 0,2% rispetto alla chiusura di venerdì 6 novembre a 25,05 euro, dopo un avvio a 24,875 euro e un minimo di seduta a 24,77 euro.
Dal massimo a 52 settimane di 27,76 euro, toccato il 23 ottobre nel giorno dei conti, il titolo ha perso quasi il 10%; nella sola settimana scorsa la discesa è stata del 7,7%, dai 27,135 euro del 30 ottobre.
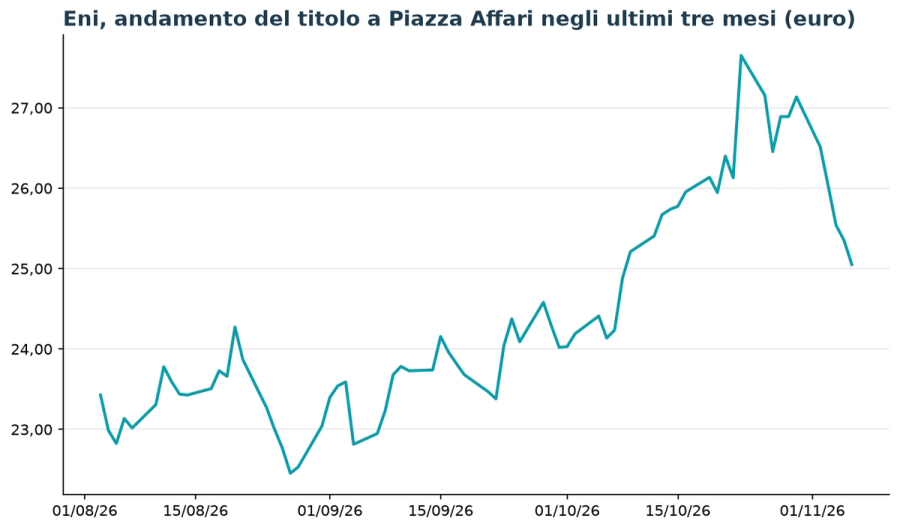
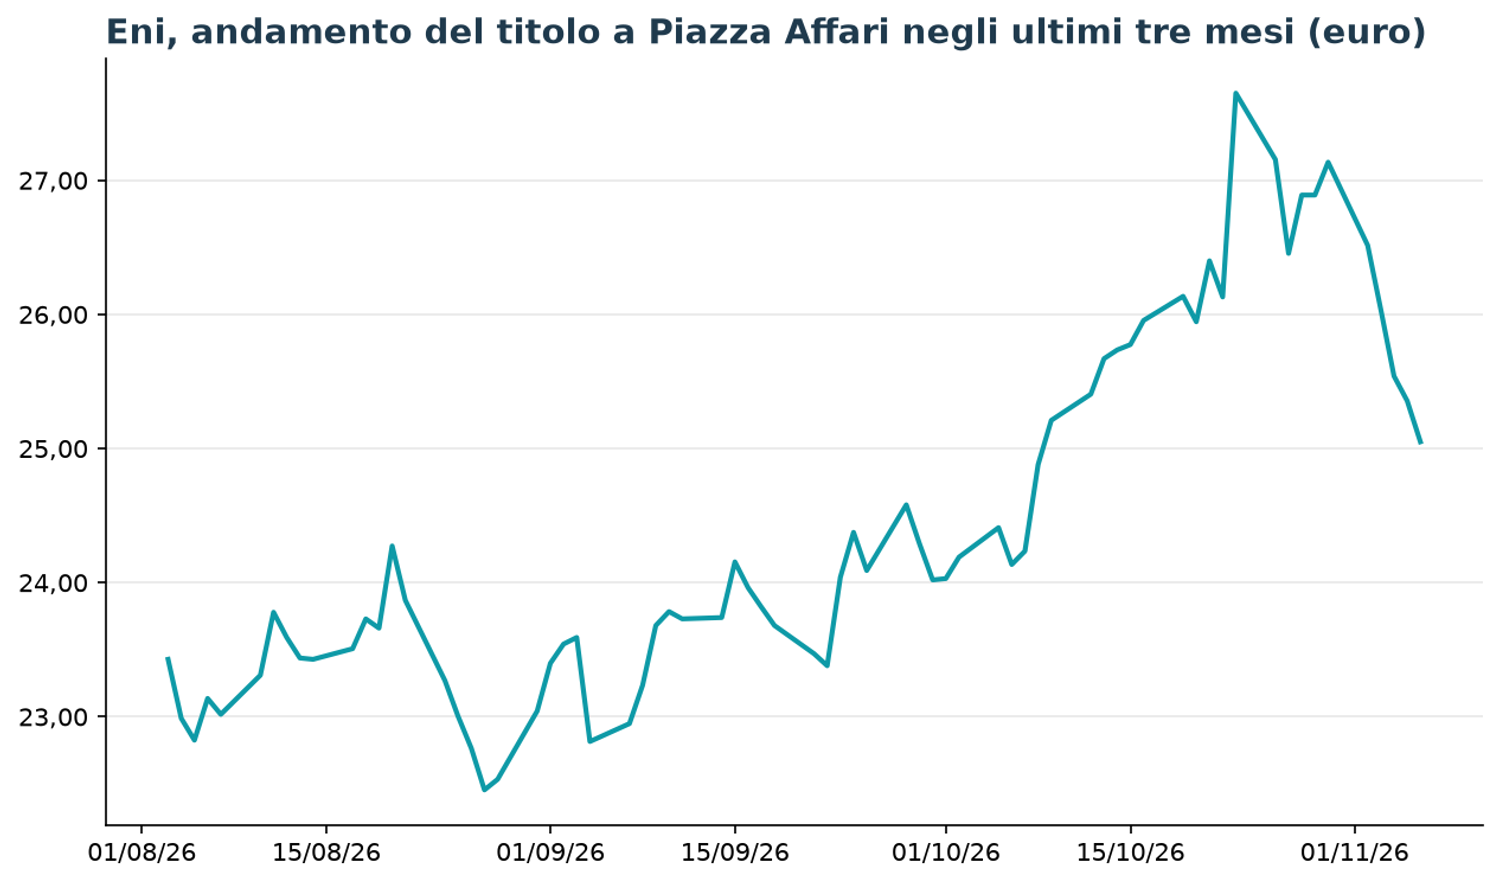
Il quadro di lungo periodo resta però positivo: dal minimo annuale di 15,03 euro il rialzo supera il 66%. La quotazione viaggia a ridosso della media mobile a 50 giorni a 24,89 euro, primo supporto da tenere d'occhio, e ben sopra la media a 200 giorni a 22,80 euro.
Il beta a 0,21 conferma una volatilità contenuta rispetto al mercato, caratteristica apprezzata dagli investitori orientati al reddito.
Valutazione e implicazioni per gli investitori
I multipli restano contenuti nonostante il rally, ma per RBC il potenziale non basta a giustificare un giudizio positivo.
Ai prezzi di venerdì Eni capitalizza 71,3 miliardi di euro e tratta a un P/E di 17,2 volte gli utili degli ultimi dodici mesi, che scende a 9,5 volte sulle stime per l'anno prossimo; il rapporto tra valore d'impresa ed EBITDA è di 3,7 volte e il prezzo vale 1,31 volte il patrimonio netto.
Nelle prossime sei settimane il titolo distribuisce 0,73 euro lordi per azione: la tranche ordinaria da 0,27 euro, con stacco il 23 novembre e pagamento il 25, e lo straordinario da 0,46 euro a dicembre, pari insieme al 2,9% della quotazione attuale. Il dividendo ordinario 2026 è confermato a 1,10 euro (+5%).
Per gli investitori il messaggio di RBC è duplice: il valore del gruppo è cresciuto con i conti e la cassa, ma il titolo sconta già gran parte delle buone notizie e resta legato alla tenuta del Brent, dei margini di raffinazione e del gas, da cui dipende la ripetibilità di cedole straordinarie e buyback.
La correzione dell'ultima settimana ha riaperto un margine rispetto ai target: il nuovo obiettivo a 32 euro fissa il limite superiore della forchetta, ma il consenso resta più vicino ai 27-28 euro.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
