Fed, Bce e BoJ: cronaca di tre pause annunciate ma dicembre può cambiare tutto
Fed, Bce e BoJ si preparano a lasciare i tassi invariati nelle riunioni di questa settimana, ma i mercati guardano già ai possibili rialzi tra dicembre e gennaio. La crisi del debito francese, l'inflazione americana e la svolta monetaria del Giappone saranno al centro delle conferenze stampa, mentre cresce la distanza tra le aspettative dei trader e le previsioni degli economisti.
Indice dei contenuti
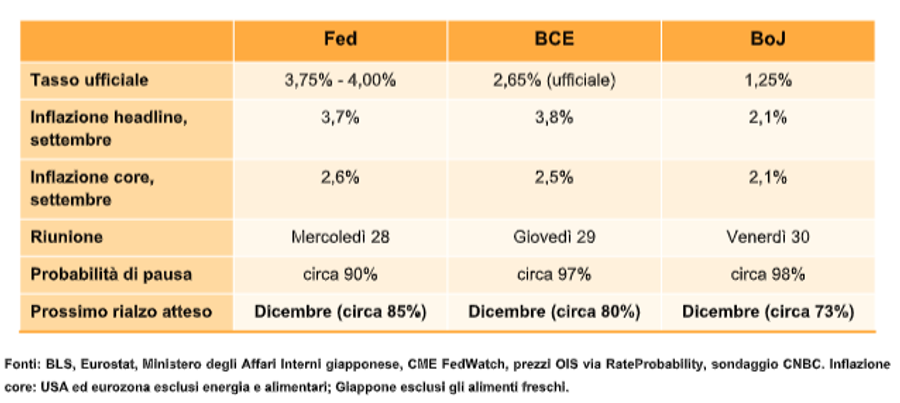
Mercoledì sera la Federal Reserve (Fed), giovedì dopo ora di pranzo la Banca centrale europea (Bce), venerdì la Bank of Japan (BoJ): tutte e tre le banche centrali avevano alzato i tassi a settembre, tutte e tre dovrebbero restare ferme questa settimana, e per tutte il mercato vede il prossimo rialzo tra dicembre e gennaio. Come si legge nell’analisi di Marco Turatti, Senior Market Specialist di Capital.com, le decisioni sembrerebbero quasi scontate; quello che verrà descritto, no.
La settimana si giocherà quindi su quanto Warsh, Lagarde e Ueda lasceranno intendere sui prossimi mesi. Ed è qui che le storie si separano per Turatti: negli Stati Uniti l’economia resta solida e l’inflazione alta, anche se lavoro e immobiliare danno i primi segnali di fatica. In Europa la crisi politica e fiscale francese complica i piani della Bce. In Giappone la BoJ si prepara a dichiarare raggiunto, dopo quasi 14 anni, il suo obiettivo di inflazione.
Bce, la Francia e quella divergenza fra economisti e futures
A settembre la Bce aveva alzato i tassi con un messaggio più aggressivo del previsto, e un nuovo rialzo a dicembre sembrava scontato. Un mese dopo il quadro è cambiato, sottolinea Turatti, non per i dati (l’inflazione è salita al 3,8% e l’economia tiene) ma per la Francia e i suoi effetti sul mercato obbligazionario.
La crisi di Parigi ha fatto salire i rendimenti in tutta l’area euro. Secondo Carsten Brzeski di ING, il rialzo del Bund da settembre equivale già, per effetto su crescita e inflazione, a un rialzo dei tassi di 25 punti base; per la Francia, a quasi 50. Lo ha riconosciuto anche Lagarde: i tassi a lungo termine più alti “rallenteranno la crescita” più del previsto a settembre.
I contratti sull’€STR, riportati da Turatti, assegnano circa l’80% di probabilità a un rialzo a dicembre e scontano oltre 70 punti base di strette entro settembre 2027 (fonte: RateProbability). Gli economisti sono più prudenti: BBVA Research e BNP Paribas vedono a dicembre l’ultimo rialzo di 25 punti base (2,90% per il tasso ufficiale), Danske Bank tassi fermi per tutto il 2027. A decidere saranno la durata della guerra, il possibile contagio dei rincari energetici al resto dell’economia, finora quasi assente, e la Francia, appena risparmiata da un declassamento di Moody’s.
In conferenza stampa, osserva Turatti, uno dei temi centrali potrebbe essere proprio uno scenario di emergenza: la Bce è pronta a salvare la Francia? Lo strumento esiste, il TPI (Transmission Protection Instrument), un paracadute creato nel 2022 per comprare i titoli di un Paese quando il mercato lo punisce più di quanto meritino i suoi conti. Ma si apre solo per chi rispetta le regole europee, e Parigi oggi non ha nemmeno un bilancio approvato. Aprirlo troppo presto vorrebbe dire, agli occhi di Berlino, pagare i debiti di chi non fa i compiti a casa. E nei prossimi mesi alla Bce cambieranno Schnabel, Lane e la stessa Lagarde: chi arriverà potrebbe avere idee ed approcci diversi.
Possibile perciò venga paventato un approccio per gradi su questo tema per Turatti: prima un tono più prudente sui tassi, poi, se servisse, un rallentamento silenzioso della riduzione del bilancio, reinvestendo i titoli in scadenza su tutto il ventaglio EU. Infine il TPI, solo in caso di contagio. Giovedì, insomma, poca azione e molte parole.
Fed, Warsh non vorrà commettere l’errore di luglio scorso
Anche a Washington la pausa è attesa: i Fed Funds futures assegnano circa il 10% di probabilità a un rialzo mercoledì, ma intorno all’85% a dicembre. Dopo il CPI di settembre, ricorda Turatti, con il core salito dello 0,3% in un mese, le probabilità di un rialzo immediato erano schizzate, poi raffreddate da Jefferson, Bowman e Waller, che hanno escluso fretta. Lo stesso Warsh, al meeting FMI di Bangkok, ha evitato di alimentare le attese, a differenza di quanto fatto a Jackson Hole prima del rialzo di settembre.
L’economia cresce e l’inflazione resta sopra il target: giovedì il core Pce, l’indicatore preferito dalla Fed, è atteso al 3,1%. Ma il lavoro mostra i primissimi rallentamenti, precisa Turatti, con appena 29 mila posti a settembre e la disoccupazione al 4,2%, e l’immobiliare deve fare i conti con mutui a 30 anni al 7,32% (chiusura 26 ottobre). La decisione difficilmente sarà unanime: Hammack, Kashkari e Logan avevano già votato per un rialzo a luglio.
Sul dopo, il consenso delle banche d’investimento vede un rialzo a dicembre, con i tassi al 4-4,25%, seguito da una lunga pausa. Goldman Sachs lo considera l’ultimo del ciclo: dazi, shock energetico e prezzi legati all’intelligenza artificiale spiegherebbero da soli l’intero eccesso di inflazione, e sono temporanei. J.P. Morgan è sulla stessa linea. I Fed Funds futures, invece, indicano un picco possibile al 4,55%, cioè altri tre rialzi, entro l’autunno 2027.
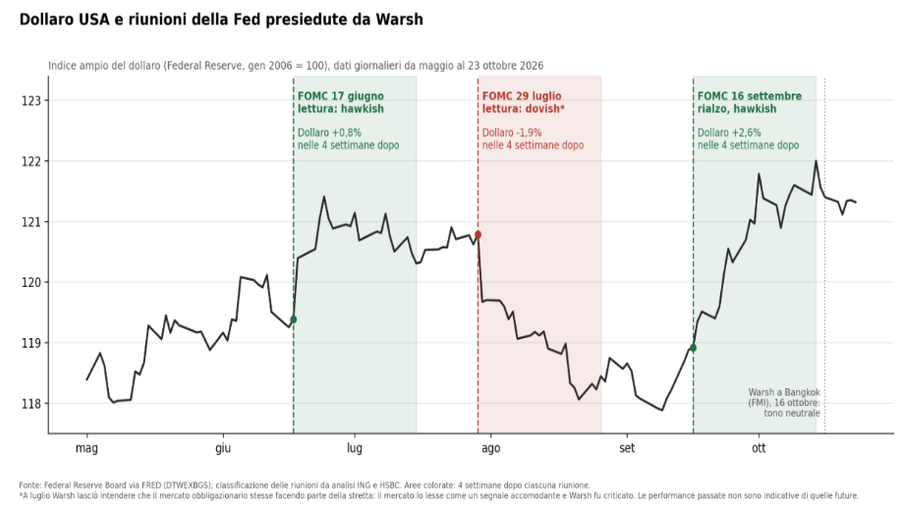
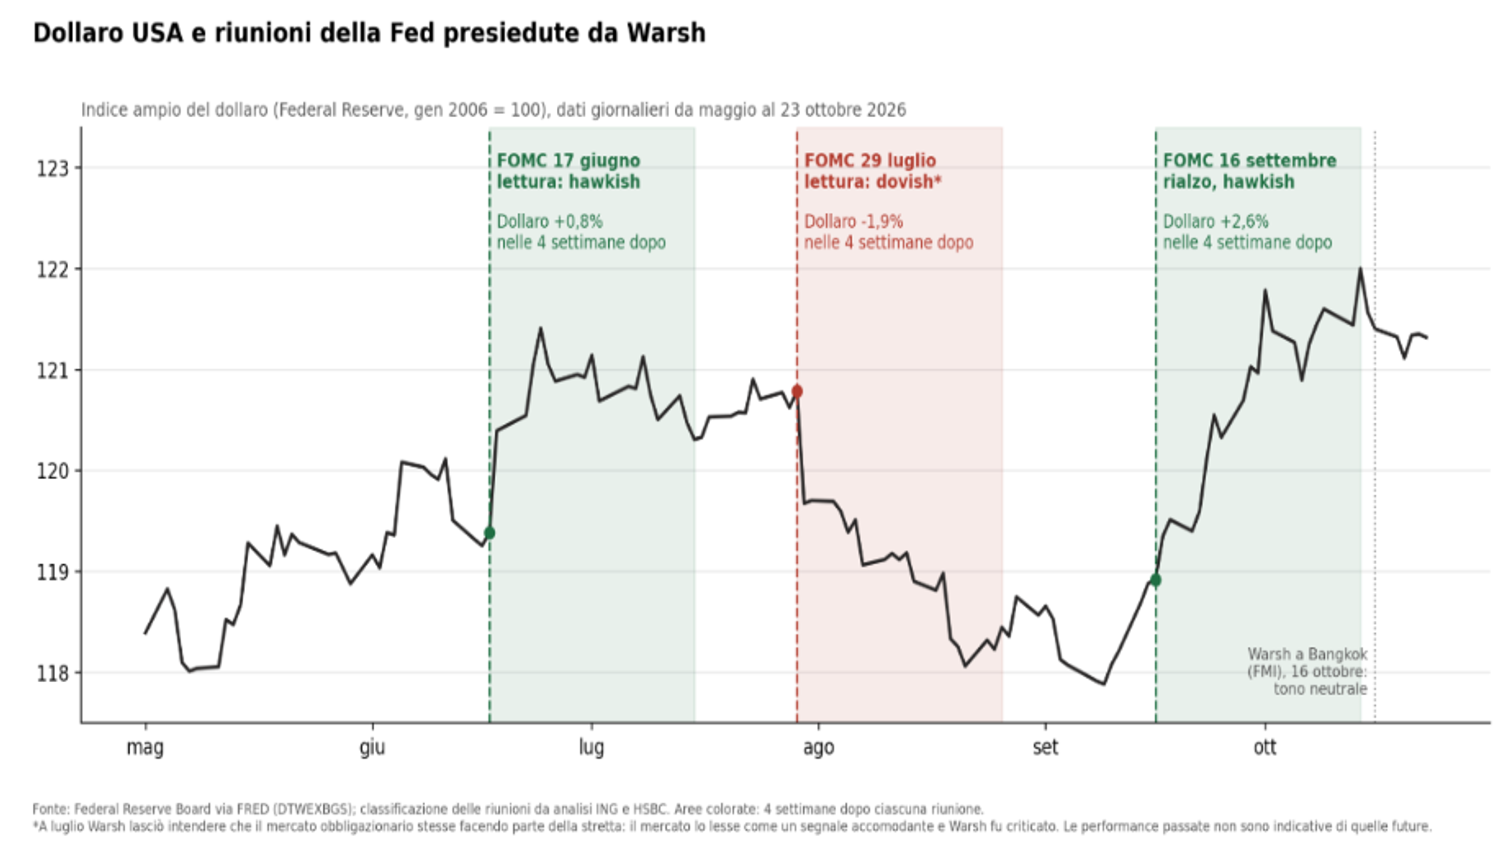
USD INDEX, Mag 2026 - oggi.
Conterà molto il tono di Warsh per Turatti: da giugno, l’andamento del dollaro ha mostrato una discreta correlazione con questo fattore. Quel mese, il chairman era stato hawkish, a luglio era stato interpretato come accomodante, a settembre di nuovo aggressivo con il rialzo. Ed il dollaro si era mosso di conseguenza. E ancora, riguardo luglio: Warsh era stato criticato per aver lasciato intendere che il mercato obbligazionario stava facendo la stretta al posto della Fed. Difficilmente ripeterà l’errore per Turatti: è probabile che eviti di dire che spread più ampi e borse più deboli riducono il bisogno di rialzi.
BoJ, l’inflazione è finalmente sopra il 2%
Venerdì la BoJ dovrebbe lasciare il tasso all’1,25%, il livello più alto da 31 anni: lo prevedono tutti i 16 economisti del sondaggio CNBC. Ma la riunione potrebbe essere storica: secondo Reuters, la BoJ si prepara a dichiarare raggiunto l’obiettivo del 2% sull’inflazione di fondo. Ryutaro Kimura di BNP Paribas Asset Management guarderà a una sola parola nel comunicato: se l’inflazione passerà da “si avvicina” a “ha raggiunto” il 2%.
L’inflazione core di settembre è salita al 2,1%, ricorda Turatti, il massimo dell’anno, spinta da yen debole ed energia. I salari reali crescono da otto mesi, +1,5% ad agosto, e il ministro delle Finanze Satsuki Katayama vede un Giappone “sulla soglia di una fase di inflazione sostenuta, trainata dai salari”.
Anche qui, però, il mercato obbligazionario è fragile, come osserva Homin Lee di Lombard Odier, ed è tra i motivi per cui un rialzo immediato appare poco probabile, visto il suo peso nei portafogli di banche, assicurazioni e fondi locali.
Il mercato guarda a dicembre, precisa Turatti, con una probabilità di circa il 73% (fonte: RateProbability), come Nomura e Morgan Stanley, che vedono poi un altro rialzo a marzo. Crédit Agricole punta invece su gennaio, quando uscirà il nuovo rapporto trimestrale della BoJ. Daiwa si attende un voto contrario di Hajime Takata a favore di un rialzo. Sul punto d’arrivo c’è ampio accordo: 13 intervistati su 16 vedono un tasso terminale tra l’1,75% e il 2% entro metà 2027.
Per lo yen, normalizzazione della BoJ e rendimenti interni più alti dovrebbero richiamare capitali verso il Giappone, osserva Masahiko Loo di State Street, ma “i rendimenti americani elevati impediranno un rialzo dello yen in linea retta”.
Cosa prevede il mercato e gli economisti
Più delle decisioni di questa settimana, merita attenzione la distanza tra ciò che prezzano i mercati e ciò che prevedono gli economisti, almeno sulle due sponde dell’Atlantico. Negli Stati Uniti i futures indicano un picco dei Fed Funds intorno al 4,55%, cioè altri tre rialzi dopo dicembre; la Fed, nelle proiezioni di settembre, vede invece tassi fermi nel 2027, come Goldman Sachs e J.P. Morgan. In Europa gli swap sull’€STR scontano depositi oltre il 3,2% entro settembre 2027, contro il 2,75% di BBVA, BNP Paribas e Danske. In Giappone mercato ed economisti sono allineati su un punto d’arrivo tra l’1,75% e il 2%: la differenza riguarda più i tempi.
Resta da vedere se le conferenze stampa aiuteranno a ridurre queste differenze fra trader ed economisti, conclude Turatti, dando segnali più chiari sulle prospettive dei singoli blocchi economici.
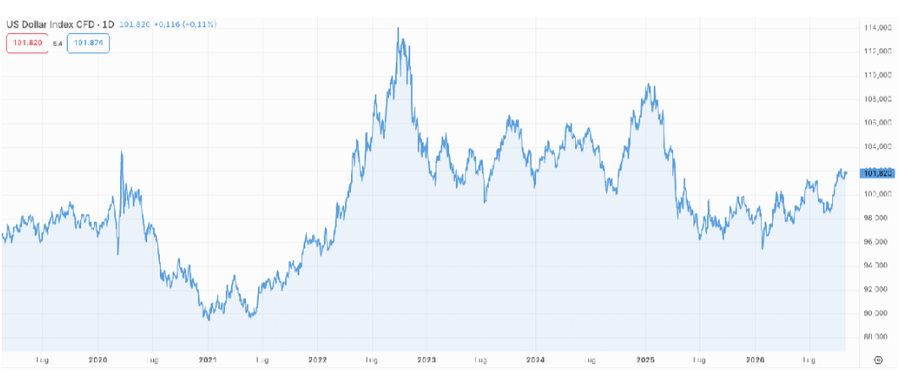
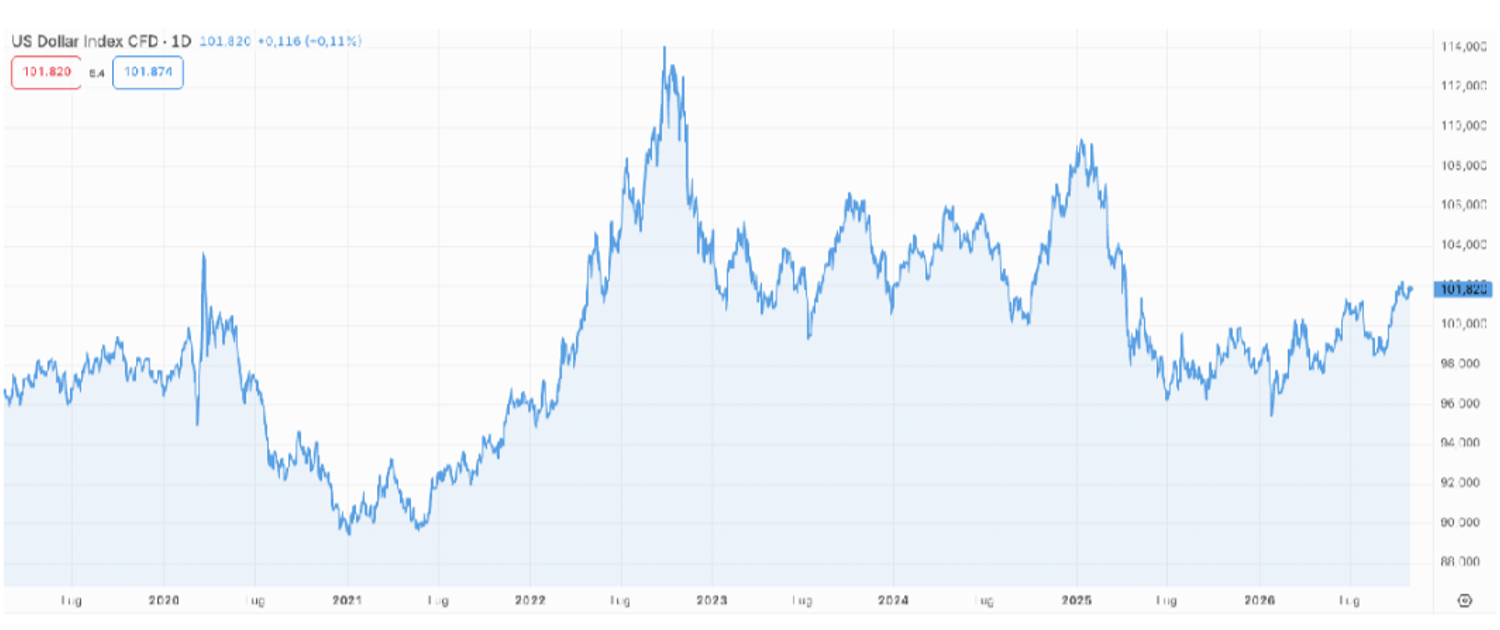
USD Index, 2019 - Oggi
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
