Ferrari alza per la seconda volta la guidance 2026: EBITDA ad almeno 3 miliardi

Il terzo trimestre della casa di Maranello batte le attese grazie al mix di prodotto, alle consegne della F80 e alle personalizzazioni, e porta a un secondo ritocco degli obiettivi annuali. Il titolo, scivolato fino a quasi il 5% in Borsa nei primi minuti, ha poi recuperato tutto.
Indice dei contenuti
Trimestre di qualità: meno auto, più ricavi e margini
Il trimestre di Ferrari conferma la strategia della crescita per valore e non per volumi, con margini in espansione e una generazione di cassa superiore alle attese.
Nei tre mesi chiusi a fine settembre i ricavi netti sono saliti del 7% a 1,896 miliardi di euro (+10% a cambi costanti), contro un consenso raccolto da Bloomberg di 1,89 miliardi. Le consegne sono state 3.368 unità, 33 in meno di un anno fa (-1%), con il calo concentrato quasi per intero in Cina continentale, Hong Kong e Taiwan (143 vetture da 248).
L'EBITDA è salito a 753 milioni, pari a un margine del 39,7% (180 punti base in più rispetto al 37,9% del terzo trimestre 2025), sopra i 739 milioni stimati dal consenso; l'EBIT si è attestato a 563 milioni.
L'utile netto è cresciuto del 13% a 431 milioni, con un utile diluito per azione di 2,44 euro (da 2,14), contro i 2,40 euro attesi dal consenso Bloomberg. Il free cash flow industriale è balzato del 43% a 567 milioni, oltre i 466,6 milioni previsti, e ha riportato la posizione finanziaria industriale a una cassa netta di 219 milioni, nonostante 173 milioni spesi in riacquisti di azioni proprie nel trimestre.
Guidance alzata per la seconda volta nell'anno
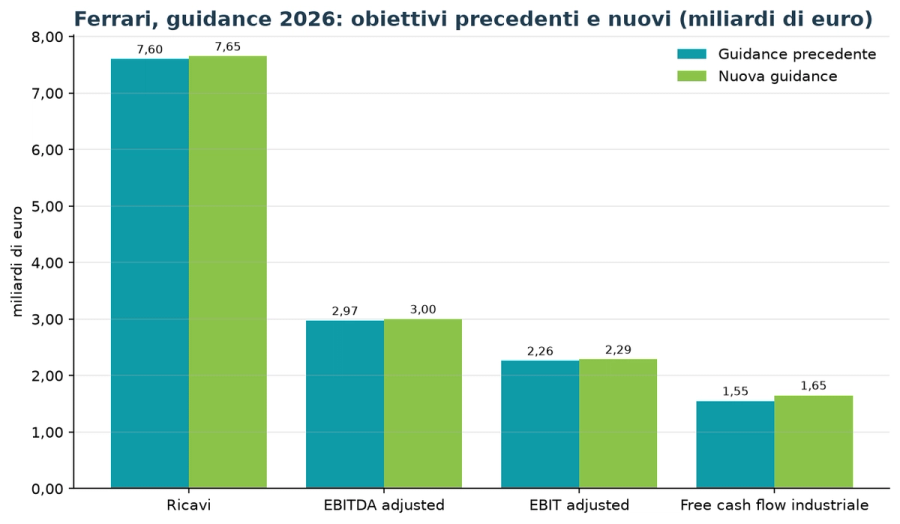
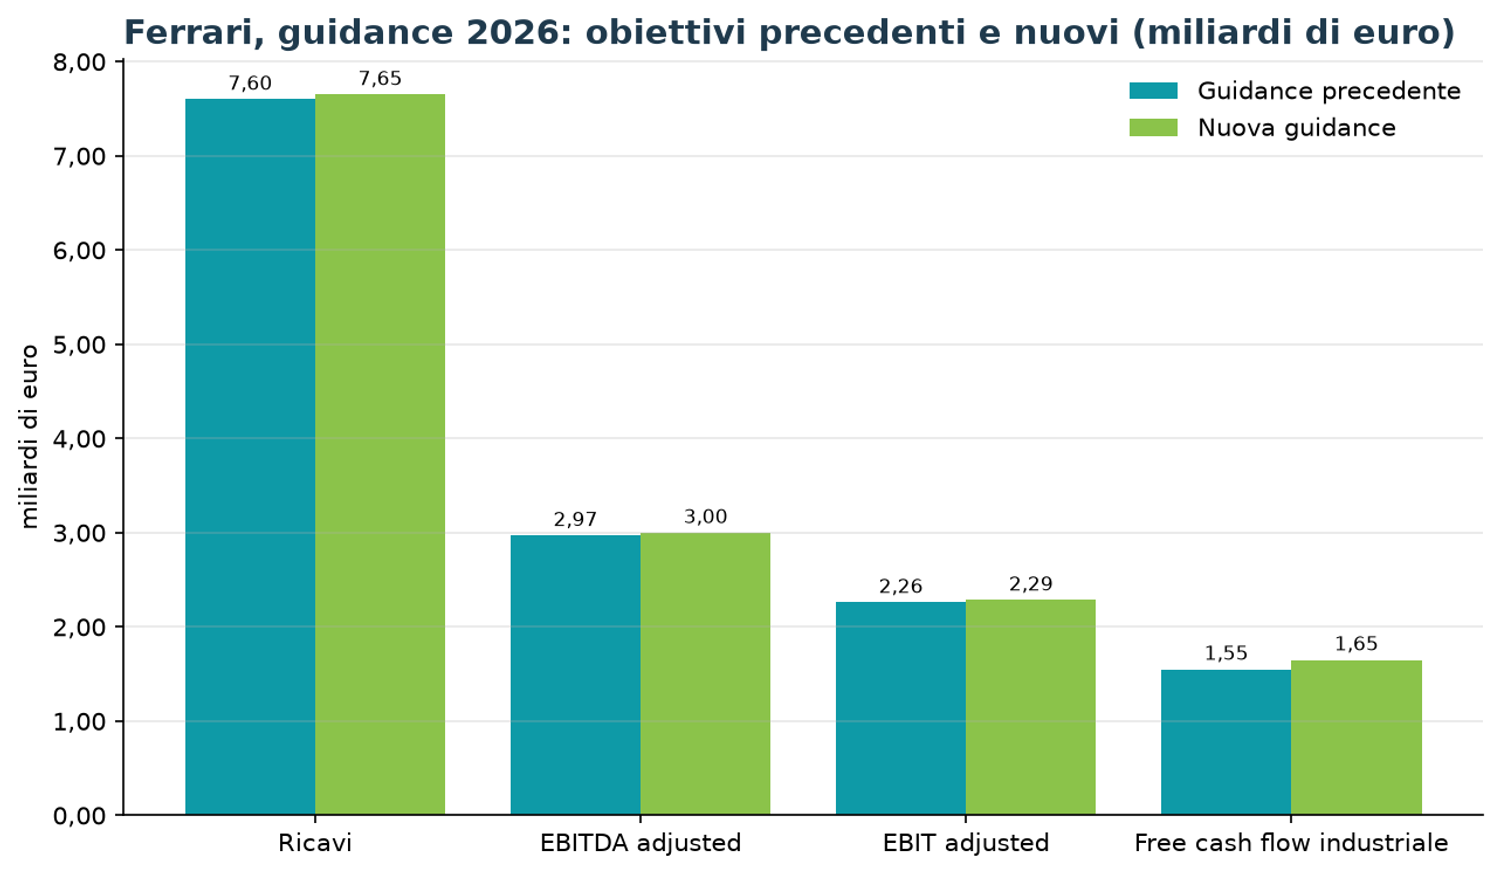
Forte del trimestre, il gruppo ha ritoccato al rialzo gli obiettivi 2026, già alzati in agosto con i conti del secondo trimestre. I nuovi target sono:
- ricavi intorno a 7,65 miliardi di euro (da circa 7,60);
- EBITDA adjusted di almeno 3 miliardi (da almeno 2,97), con un margine non inferiore al 39,2%;
- EBIT adjusted di almeno 2,285 miliardi (da almeno 2,26);
- utile diluito adjusted per azione di almeno 9,85 euro (da almeno 9,68);
- free cash flow industriale fino a 1,65 miliardi (da almeno 1,55).
Tre le ragioni indicate dalla società: personalizzazioni più forti del previsto, un effetto cambi meno penalizzante al netto delle coperture e il secondo posto nel campionato costruttori di Formula 1. Le stime, precisa Maranello, si basano sulla visibilità attuale sugli effetti della crisi in Medio Oriente.
L'amministratore delegato Benedetto Vigna ha sottolineato che il portafoglio ordini arriva ora fino al 2028 e che restano due lanci in programma entro fine anno.
Il titolo in Borsa: prima il tonfo, poi il rimbalzo
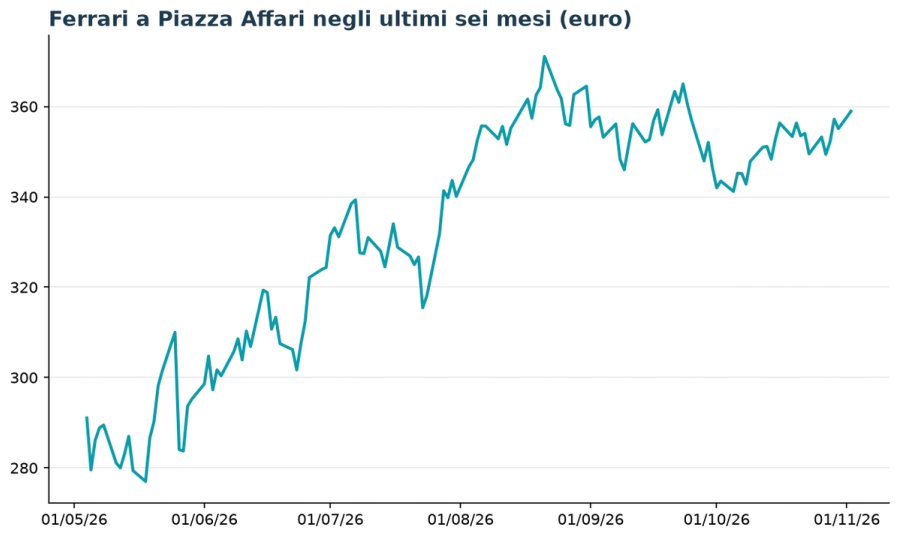
La reazione di Piazza Affari è stata a due facce. I conti sono usciti alle 12:30 a mercato aperto e la prima risposta è stata di vendita: il titolo è sceso fino a 341,90 euro, il 4,75% sotto la chiusura di ieri lunedì 2 novembre (358,95 euro).
Il calo è durato poco. Alle 13:39 le azioni scambiavano a 366,15 euro, in rialzo del 2%, dopo un massimo di seduta a 369,25 euro, mentre il FTSE MIB perdeva circa lo 0,7%.
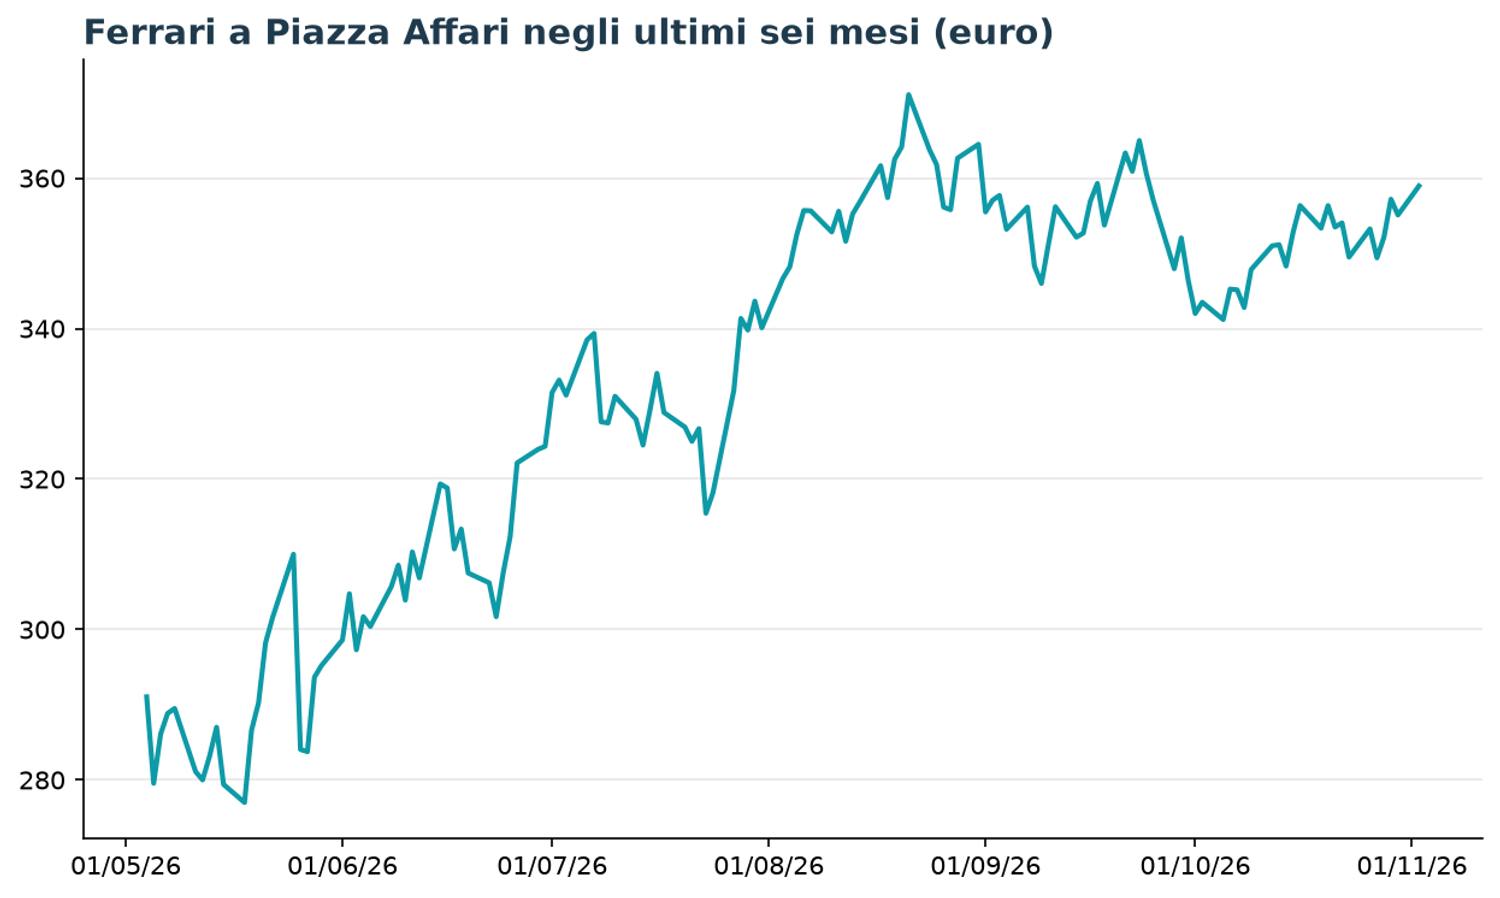
La delusione iniziale è legata soprattutto all'utile per azione adjusted: il nuovo obiettivo di almeno 9,85 euro è in linea con il consenso Bloomberg (9,85 euro) e sotto i 9,93 euro riportati da Newsquawk, quindi non va oltre quanto il mercato aveva già messo in conto. Il rimbalzo suggerisce che gli investitori abbiano poi privilegiato la qualità del trimestre, la cassa e la visibilità sugli ordini.
A New York, dove ieri il titolo aveva chiuso a 403,09 dollari (+1,79%), le azioni salivano di circa l'1,1% nel premercato.
Analisi tecnica e multipli
Sul piano tecnico, nella discesa il titolo ha bucato il supporto di 344,40 euro, che coincide con la media mobile a 100 sedute, per poi riportarsi sopra quasi subito.
Al rialzo la fascia di resistenza fra 361,60 e 364,25 euro è stata superata con il recupero pomeridiano; oltre, il riferimento successivo è il massimo delle ultime 52 settimane a circa 373-377 euro. Il titolo tratta sopra la media mobile a 50 giorni (353,5 euro) e ben sopra quella a 200 giorni (320,3 euro); l'RSI a 14 giorni, a 64 prima dei conti, non segnala ancora ipercomprato.
Sui multipli Ferrari resta un titolo caro: con una capitalizzazione di circa 62 miliardi di euro, il rapporto prezzo/utili è di 38,5 volte gli utili degli ultimi dodici mesi e di 32,4 volte quelli attesi; il rapporto valore d'impresa/EBITDA è di 22,5 volte. Il beta di 0,61 conferma il profilo difensivo rispetto al mercato.
Cosa dicono gli analisti
Alla vigilia dei conti Bank of America aveva limato il target price a 395 euro (da 400) confermando il giudizio buy: per gli analisti il terzo trimestre non era un catalizzatore significativo, ma le prospettive sul 2027 sono solide con una crescita dell'utile per azione attesa al 15%.
Barclays mantiene un giudizio overweight con prezzo obiettivo a 400 euro, osservando che una trimestrale senza sorprese sarebbe già un segnale rassicurante in un anno di transizione di gamma. Morgan Stanley stimava un EBITDA trimestrale di 737 milioni, un'asticella che Maranello ha superato.
Il prezzo obiettivo medio del consenso degli analisti si colloca intorno a 387,6 euro, circa il 6% sopra le quotazioni attuali. Per gli investitori il messaggio è che il premio di valutazione, superiore del 20% a quello di Hermès secondo Bank of America, continua a essere giustificato dalla crescita dell'utile per azione e dalla visibilità degli ordini fino al 2028. Il prossimo appuntamento è la conference call con gli analisti alle 15:00 di oggi.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!