Francia: spread ai massimi e Borsa in crisi, i rischi per l’Italia
La Francia è travolta dalle proteste sociali e da una crisi dei conti pubblici che spaventa i mercati. Lo spread OAT-Bund sale a 147 punti base e i titoli di Stato francesi rendono più dei BTP italiani e dei bond greci, mentre Parigi affronta una manovra da 54 miliardi, il rischio di un downgrade di Moody’s e l’incognita delle presidenziali del 2027. Ma anche Piazza Affari mostra segnali di fragilità, tra nuove spese pubbliche, deficit in aumento e pressioni sul debito. La crisi francese riporta così al centro una domanda: quanto sono al sicuro i mercati italiani?
Indice dei contenuti
- 1. Due anni e mezzo di instabilità e conti che non tornano
- 2. Il bilancio 2027, 54 miliardi di tagli e oggi il primo voto
- 3. OAT, la Francia paga più dell’Italia e anche della Grecia
- 4. Il giudizio di Moody’s venerdì, le presidenziali ad aprile
- 5. Il Cac 40, il grande malato d’Europa ma l’ultimo mese Milano ha fatto peggio
- 6. L’Italia, abituata a dover tenere i conti in ordine ma non immune
Lo scorso fine settimana l’Europa è stata attraversata da proteste contro il carovita e i tagli ai servizi sociali. Cortei in tredici città italiane, con tensioni a Milano; migliaia di persone in piazza in Portogallo, dopo le manifestazioni contro il caro affitti in Spagna. Ma il caso più grave è stato quello francese.
Come si legge nell’analisi di Marco Turatti, Senior Market Specialist di Capital.com, sabato circa 550 mila persone hanno manifestato in tutta la Francia, 110 mila a Parigi, contro i tagli a scuola, sanità e pensioni. Le frange violente li hanno trasformati in scontri: quasi 2.400 arresti, circa mille agenti feriti. A Limoges è stato incendiato il municipio, vecchio di 143 anni, e da lunedì sera sono in vigore coprifuoco localizzati, anche a Parigi.
Ai mercati, però, interessa soprattutto ciò che sta dietro questo malcontento: i tagli che il nuovo bilancio dovrà imporre per rimettere in ordine i conti.
Due anni e mezzo di instabilità e conti che non tornano
A giugno 2024 Macron scioglie l’Assemblea nazionale dopo la sconfitta alle europee. Il voto anticipato produce un Parlamento senza maggioranza e da allora ogni bilancio è una prova di sopravvivenza: Barnier cade a dicembre 2024, Bayrou a settembre 2025. Il bilancio 2026 passa solo a febbraio, con l’articolo 49.3.
I numeri spiegano perché i mercati guardano a Parigi. Dal 2020, scrive Turatti, la Francia ha chiuso sei anni consecutivi con un deficit ben oltre il 3% del Pil, e il 2026 si avvia a chiudersi in modo simile (secondo dati INSEE, Institut national de la statistique et des études économiques). Anche centrando l’obiettivo del 5% nel 2027, servirebbero altri due punti di PIL di correzione in appena due anni. Il debito è a 3.595 miliardi, il 119% del Pil, e nel 2027 arriverebbe al 121,7% (dati: INSEE), un record dal dopoguerra.
I Trattati europei fissano due soglie, precisa Turatti, il 3% per il deficit e il 60% per il debito: la Francia le supera entrambe ed è in procedura per deficit eccessivo, con l’impegno di tornare sotto il 3% entro il 2029.
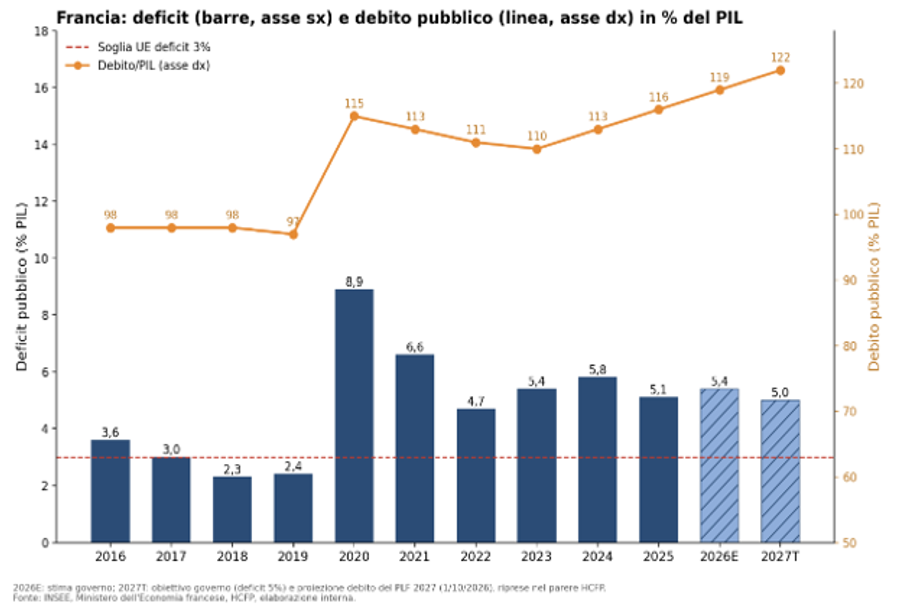
Francia, deficit e debito pubblico in % del PIL, 2016-2027
Il bilancio 2027, 54 miliardi di tagli e oggi il primo voto
Senza correzioni il deficit 2027 salirebbe al 6,5%: per fermarsi al 5% Lecornu ha presentato una manovra da 54 miliardi. Le misure, spiega Turatti, toccano proprio i temi che hanno mosso le piazze: blocco degli stipendi pubblici, rivalutazione limitata delle pensioni, congelamento degli assegni familiari e degli aiuti per l’affitto, meno risorse agli enti locali.
In tre settimane il testo ha già perso pezzi. La commissione Finanze ha bocciato la parte sulle entrate per 31 voti a 3. In aula i deputati hanno soppresso l’articolo sui pensionati, e in commissione è caduto il blocco delle pensioni sopra i 1.260 euro.
Oggi pomeriggio, 20 ottobre, l’Assemblea vota la prima parte del bilancio, quella delle entrate. Un anno fa la stessa votazione finì 404 a 1 contro il governo. Il voto sull’intero testo è atteso il 17 novembre. Ogni misura tolta per placare le piazze è un buco nel bilancio da coprire, e il 49.3 resta l’ultima carta.
OAT, la Francia paga più dell’Italia e anche della Grecia
Lunedì i mercati hanno risposto alle proteste vendendo con decisione titoli di stato francesi. Il rendimento dell’OAT decennale è salito di 13 punti base fino a toccare un massimo intraday al 4,953%, su livelli che non si vedevano dal 2002. Lo spread con il Bund tedesco è tornato intorno ai 147 punti base, a un passo dai massimi di inizio ottobre, i più alti dalla crisi dei debiti sovrani del 2011-2012.
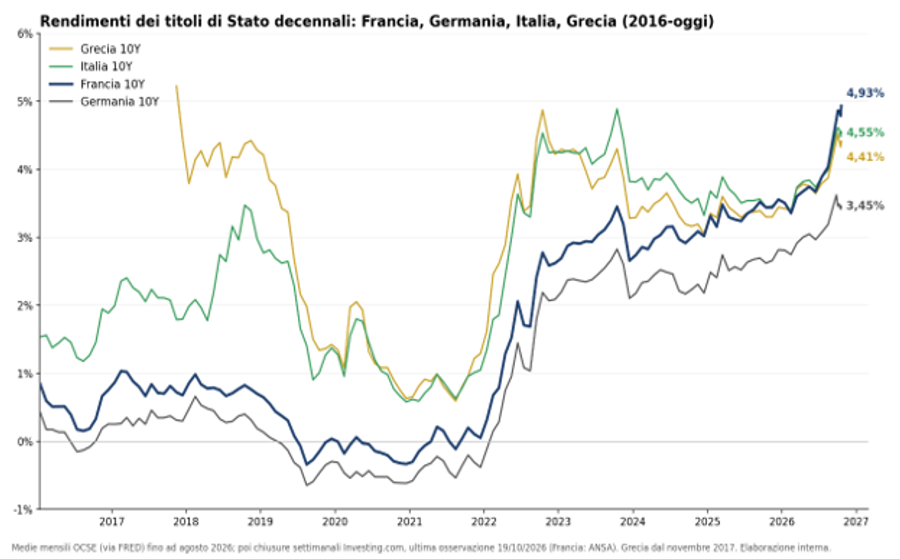
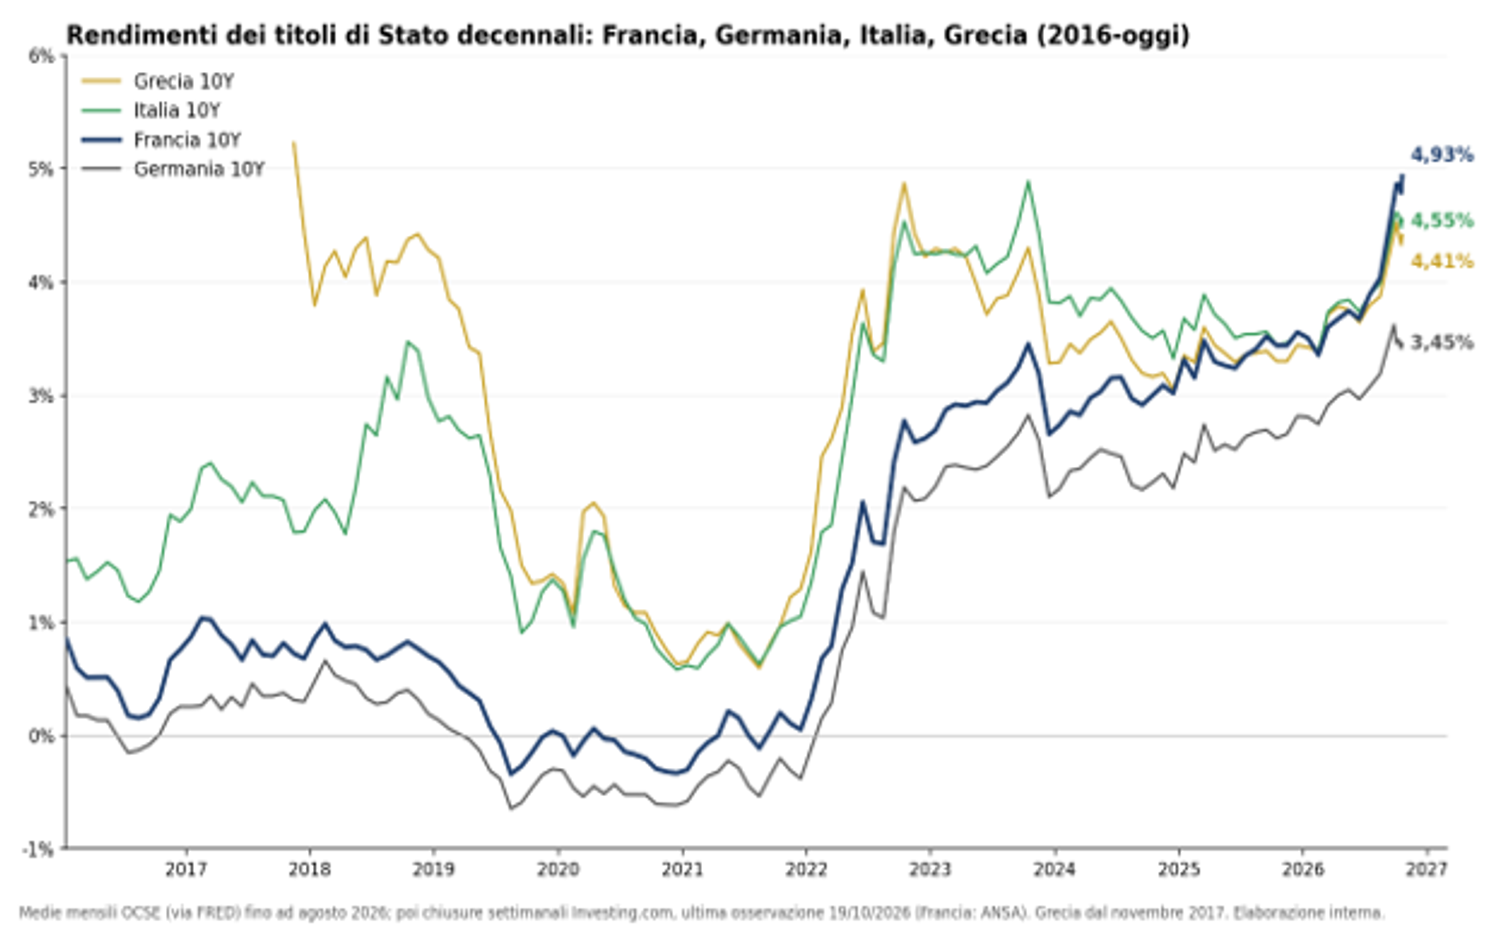
Rendimento buono dello stato a 10 anni, GR, IT, FR, DE.
Allora lo spread francese arrivò vicino ai 190 punti base, racconta Turatti, e anche per questo Mario Draghi pronunciò il suo “whatever it takes”. Ad onor del vero, all’epoca preoccupavano soprattutto Italia, Spagna e Grecia, con spread vicini ai 600 punti. Oggi la gerarchia è rovesciata: il BTP decennale rende il 4,56%, quello greco circa il 4,4%, quello spagnolo ancora meno. E la curva francese si allontana da quella tedesca già sulle scadenze tra i 2 e i 5 anni, evidenzia Turatti, segno di un rischio percepito anche nel breve.
C’è poi la questione di chi detiene il debito. Il 58% dei titoli pubblici francesi a lungo termine è in mano a non residenti, contro circa il 36% in Italia. E gli stranieri, nei momenti di stress, vendono prima e più in fretta.
Il giudizio di Moody’s venerdì, le presidenziali ad aprile
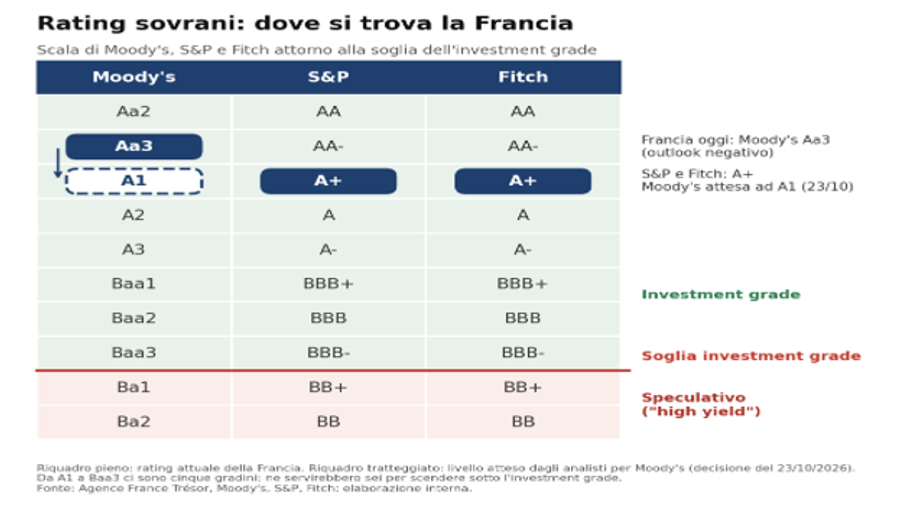
Venerdì 23 ottobre Moody’s aggiorna il rating francese, oggi Aa3 con prospettiva negativa. Molti analisti, come intervistati da Reuters, si aspettano un taglio di un gradino, ad A1, l’equivalente dell’A+ già assegnato da S&P e Fitch. L’agenzia ha legato la direzione del rating all’approvazione del bilancio: potrebbe quindi anche aspettare il voto finale del 17 novembre. S&P si esprimerà il 27.
In ogni caso, osserva Turatti, la Francia resterebbe lontana dalla soglia che conta davvero. Il confine dell’“investment grade” è Baa3, cinque gradini sotto A1, sotto cui molti fondi non possono più comprare. Conta però il percorso: ogni gradino perso rende il debito più caro e meno “sicuro”.
Poi ci sono le presidenziali del 18 aprile e 2 maggio 2027. Su Polymarket, sito di prediction markets, Marine Le Pen è la favorita, con una probabilità intorno al 40%. Il Rassemblement National ha presentato un suo “contro-bilancio”: 140 miliardi di risparmi entro il 2032, 30 miliardi di tasse in meno, deficit sotto il 3% solo nel 2030.
Il punto, alla fine, è uno: l’incertezza, precisa Turatti, la cosa che meno piace ai mercati. Non si sa se il bilancio passerà, né come, né chi governerà dopo aprile. Chiunque sarà, se le tensioni sul debito diventassero un problema di liquidità, dovrà probabilmente trattare con la Bce. Francoforte ha lo strumento per intervenire, il TPI, lo scudo anti-spread, ma lo considera un’arma di ultima istanza. E lo concede solo a chi rispetta le regole di bilancio europee.
Il Cac 40, il grande malato d’Europa ma l’ultimo mese Milano ha fatto peggio
La Borsa di Parigi riflette questo disagio. Lunedì il Cac 40 ha chiuso a 7.868 punti (-1,1%) e oggi a 7.838 punti (-0,4%), trascinato dalle banche. Da inizio anno l’indice cede circa il 3,5%, mentre gli altri grandi listini sono tutti in rialzo. Pesano i rendimenti più alti su banche, costruzioni e utility, la fiducia ai minimi, il molto lusso penalizzato dalla frenata cinese e la poca tecnologia. Eppure, sottolinea Turatti, solo il 15% circa dei ricavi delle società del Cac viene dalla Francia.
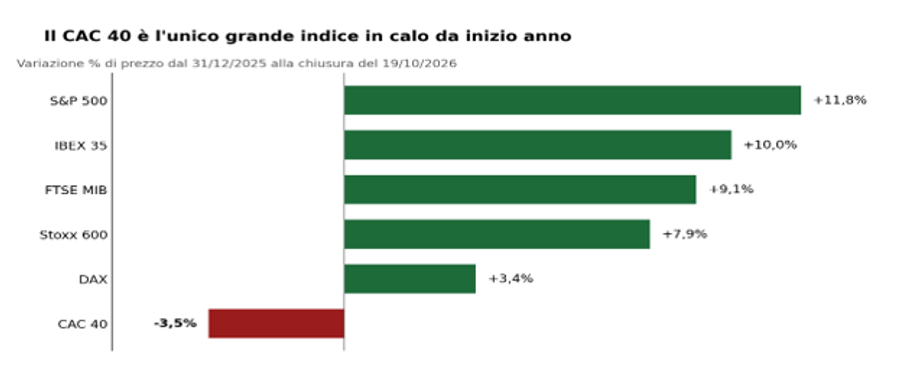
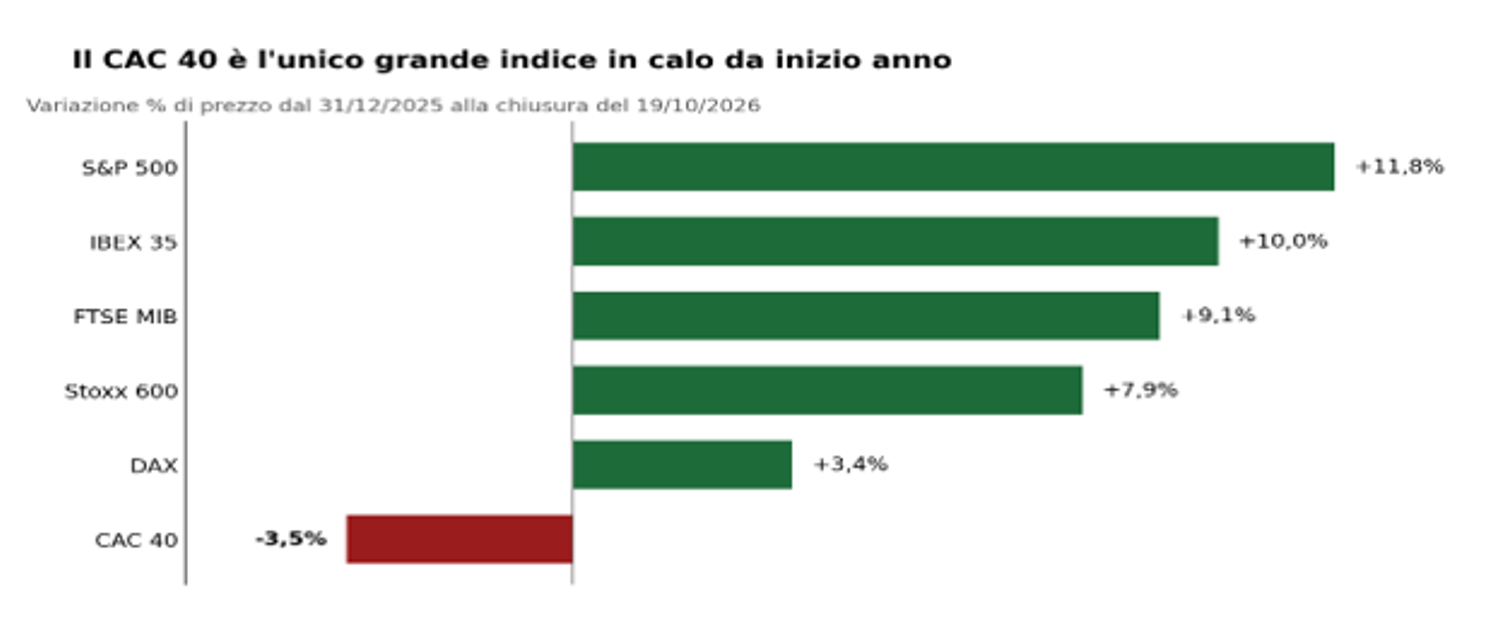
Rendimenti indici YTD.
In realtà, lunedì 19 ottobre il peggiore d’Europa non è stato Parigi ma Milano: il Ftse Mib ha chiuso a -1,55%, con lo spread BTP-Bund salito a 111 punti, il massimo dal 9 ottobre. E dal 23 settembre il Ftse Mib ha perso il 5,6%, contro il 3,1% del Cac 40.
L’Italia, abituata a dover tenere i conti in ordine ma non immune
Una parte della debolezza di Milano ha una causa interna per Turatti. Il 2 ottobre il governo Meloni ha approvato 28 miliardi di spesa aggiuntiva in due anni per difesa ed energia. Le spese, consentite dalla clausola di salvaguardia europea, hanno alzato l’obiettivo di deficit 2027 dal 2,8% al 3,4% del Pil, e quello 2028 dal 2,5% al 3,2%. Goldman Sachs stima che il debito salga a circa il 137% del Pil nel 2028, il più alto d’Europa.
L’Italia ha però dalla sua un avanzo primario, osserva Turatti, una lunga abitudine a correggere i conti sotto pressione e un’ampia base di investitori nazionali: banche, assicurazioni, Banca d’Italia e famiglie. Il BTP Valore ha raccolto 4,6 miliardi nel primo giorno di collocamento: un segnale di fiducia, che pesa però poco su un debito di oltre 3.200 miliardi.
La lezione francese è che i mercati possono cambiare idea in fretta. A luglio Parigi pagava ancora meno di Roma; oggi paga più di Atene. I bond desk delle grandi banche d’investimento vengono chiamati “vigilantes” perché sono in grado di mettere sotto pressione i governi che lasciano andare fuori controllo i loro conti. E per ora, conclude Turatti, la loro attenzione è ben rivolta sulla Francia.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
