Generali in calo dopo la trimestrale, pesa la frenata del terzo trimestre

Il Leone di Trieste perde terreno a Piazza Affari nonostante un utile dei nove mesi sopra le stime. Il mercato guarda alla frenata operativa dell'estate, al peso delle catastrofi naturali nel ramo Danni e a un capitale appena sotto le attese, con il titolo già vicino ai massimi.
Indice dei contenuti
Azioni Generali in calo dopo la trimestrale
La Borsa non premia i conti di Assicurazioni Generali: l'utile batte le stime, ma la parte operativa delude e il titolo scende in una piazza poco mossa.
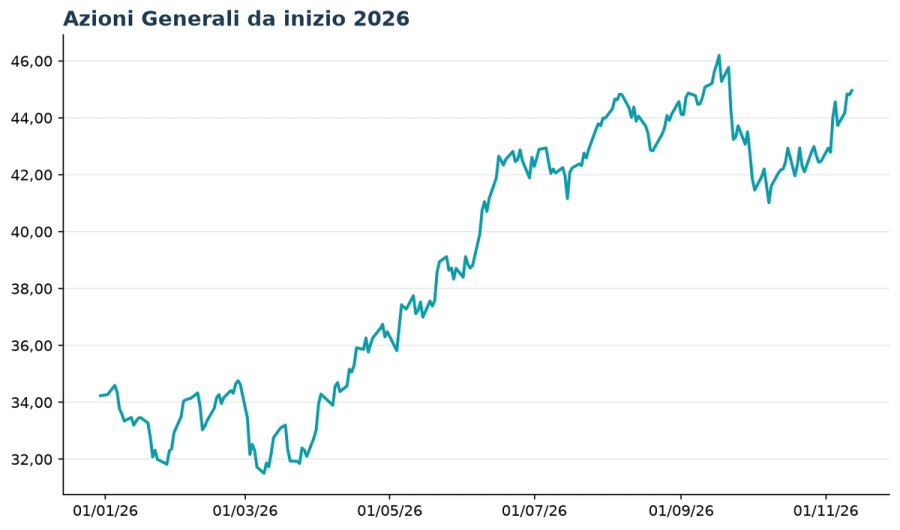
Alle 9:13 di oggi le azioni Generali scambiano a 44,30 euro, in calo dell'1,5% rispetto ai 44,96 euro della chiusura di ieri, giovedì 12 novembre, dopo un minimo a 43,9 euro nei primi scambi.
Il Ftse Mib in avvio cedeva solo lo 0,12%, frenato dalle vendite sulle Borse europee dopo il caso Nvidia: il calo di Generali è quindi legato soprattutto ai conti.
Da inizio anno il titolo guadagna ancora circa il 23,9%, rispetto ai 35,75 euro dell'ultima seduta del 2025, e resta del 4,2% sotto il massimo a 52 settimane di 46,24 euro toccato il 17 settembre.
Perché le azioni Generali scendono: le cause del calo
A pesare sul titolo sono cinque elementi, che il mercato legge insieme al superamento delle stime sull'utile.
- Frenata operativa nel terzo trimestre: tra luglio e settembre il risultato operativo è cresciuto solo del 2,6%, a 1,94 miliardi, contro l'11% circa del primo semestre e sotto gli 1,975 miliardi impliciti nelle stime per il trimestre.
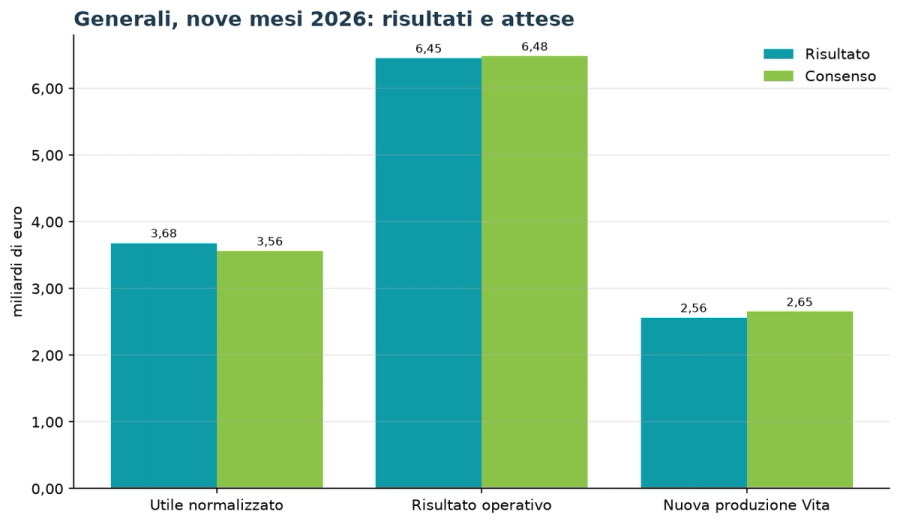
- Risultato operativo e nuova produzione Vita sotto le attese: il primo si ferma a 6,45 miliardi contro 6,48, il secondo a 2,56 miliardi contro 2,65; poco sotto il consenso anche Danni, risparmio gestito e premi.
- Catastrofi naturali nel Danni: le perdite salgono a 1,47 miliardi e il combined ratio peggiora al 92,8% dal 92,3%.
- Capitale in calo: il Solvency ratio scende al 211% dal 219% di fine 2025, appena sotto il 212% atteso, a pochi giorni dall'Investor Day in cui si parlerà di dividendi e riacquisti.
- Valutazione già tirata: il titolo arrivava ai conti con un rialzo di circa un quarto da gennaio e sopra il prezzo obiettivo medio degli analisti.
In sintesi, il superamento delle stime arriva dall'utile, mentre la crescita operativa, quella più ricorrente, rallenta.
Già a fine settembre Jefferies, nel tagliare il giudizio a hold con un target di 38 euro, aveva segnalato che le condizioni meteo locali erano diventate meno favorevoli per il ramo Danni.
Trimestrale Generali: utile sopra le attese, operativo sotto
Utili in crescita a doppia cifra e sopra le stime, ma un trimestre estivo meno brillante sul fronte operativo.
Il gruppo ha chiuso i primi nove mesi del 2026 con un utile netto normalizzato di 3,68 miliardi di euro, in crescita del 12% e sopra i 3,56 miliardi indicati dal consenso raccolto dalla compagnia fra le case d'affari che seguono il titolo.
L'utile netto contabile sale dell'11,9% a 3,6 miliardi, contro i 3,49 miliardi attesi, mentre l'utile per azione normalizzato cresce del 12,4% a 2,43 euro.
Il risultato operativo aumenta invece dell'8,5% a 6,45 miliardi, appena sotto i 6,48 miliardi del consenso.
Nel solo terzo trimestre l'utile normalizzato è salito dell'8,5% a 1,14 miliardi, mentre quello contabile è sceso dello 0,3% a 1,06 miliardi, comunque sopra i circa 952 milioni impliciti nelle stime.
Conti Generali per segmento e Solvency ratio
Il motore della crescita resta il ramo Vita, mentre il Danni paga il conto delle catastrofi naturali.
- Vita: il risultato operativo sale del 7,4% a 3,32 miliardi e la raccolta netta cresce del 13,6% a 11,73 miliardi; il valore della nuova produzione aumenta del 12,7% a 2,56 miliardi.
- Danni: il risultato operativo cresce del 4,5% a 2,86 miliardi, contro 2,89 miliardi stimati, con perdite da catastrofi naturali per 1,47 miliardi e da grandi sinistri per 323 milioni; il combined ratio non attualizzato sale al 95,1% dal 94,2%.
- Asset & Wealth Management: il risultato operativo balza del 23,2% a 1,04 miliardi, appena sotto 1,05 miliardi attesi, con Banca Generali a 557 milioni (+34,4%).
I premi lordi crescono del 4,5% a 76,52 miliardi, poco sotto i 76,82 miliardi del consenso.
Il direttore finanziario Cristiano Borean ha parlato per il Danni di una "performance sottostante resiliente" nonostante i maggiori sinistri catastrofali.
Sul Solvency ratio pesano l'andamento dei mercati, la fine del regime transitorio sulle obbligazioni subordinate, il dividendo e il riacquisto di azioni proprie da 500 milioni concluso a ottobre, in parte compensati dalla generazione di capitale.
Borean ha detto che i risultati danno al gruppo «grande fiducia nella possibilità di superare tutti gli obiettivi del nostro piano strategico», che prevede oltre 7 miliardi di dividendi cumulati nel 2025-2027.
Target price Generali, analisi tecnica e Investor Day
I giudizi delle case d'affari restano molto distanti e la valutazione lascia poco margine.
Il prezzo obiettivo medio del consenso di 15 analisti è di 43,10 euro, sotto le quotazioni attuali, con un giudizio medio hold.
Agli estremi, Berenberg mantiene buy con un target price di 73 euro, mentre Barclays ha limato il 23 ottobre l'obiettivo a 29,5 euro, confermando underweight.
Alla chiusura di ieri il titolo trattava a 15,2 volte gli utili degli ultimi dodici mesi e 2,1 volte il patrimonio netto, con un rendimento del dividendo del 3,7%.
Sul piano tecnico il prezzo resta sopra la media mobile a 50 giorni (43,43 euro) e quella a 200 giorni (40,19 euro): l'area di 43,4 euro, vicina anche al prezzo medio del riacquisto di azioni proprie, è il primo supporto da difendere.
Oggi alle 14:30 il management commenterà i conti in conference call, mentre mercoledì 18 novembre a Londra è in programma l'Investor Day.
Per gli investitori a muovere le azioni Generali saranno le indicazioni su crescita operativa e remunerazione degli azionisti.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
