Generali verso i conti dei nove mesi: le previsioni degli analisti

Il consenso raccolto dalla compagnia triestina in vista della trimestrale di venerdì 13 novembre indica premi, risultato operativo e utile in crescita rispetto ai primi nove mesi del 2025. Il mercato guarda però già oltre, all'Investor Day del 18 novembre e alla tenuta del trimestre estivo.
Indice dei contenuti
- 1. Trimestrale Generali: cosa si aspettano gli analisti dai nove mesi 2026
- 2. Il terzo trimestre implicito: operativo in crescita, utile netto in calo
- 3. Giudizi e target price: il consenso resta prudente sul titolo
- 4. Azioni Generali in Borsa: quotazione, multipli e analisi tecnica
- 5. Investor Day, buyback e dividendo: cosa osservare dopo il 13 novembre
Trimestrale Generali: cosa si aspettano gli analisti dai nove mesi 2026
Il mercato si avvicina ai conti dei primi nove mesi di Generali con l'aspettativa di una crescita ordinata su tutte le voci principali, senza strappi.
Il consiglio di amministrazione esaminerà i conti giovedì 12 novembre; la pubblicazione è fissata per venerdì prossimo 13 novembre alle 7, con la conference call con il management alle 14:30.
Il consenso raccolto dalla compagnia sul proprio sito, aggiornato al 6 novembre sulla base delle stime delle case d'affari che seguono il titolo, indica premi lordi per 76,8 miliardi di euro, contro i 73,1 miliardi dello stesso periodo del 2025 (+5,1%).
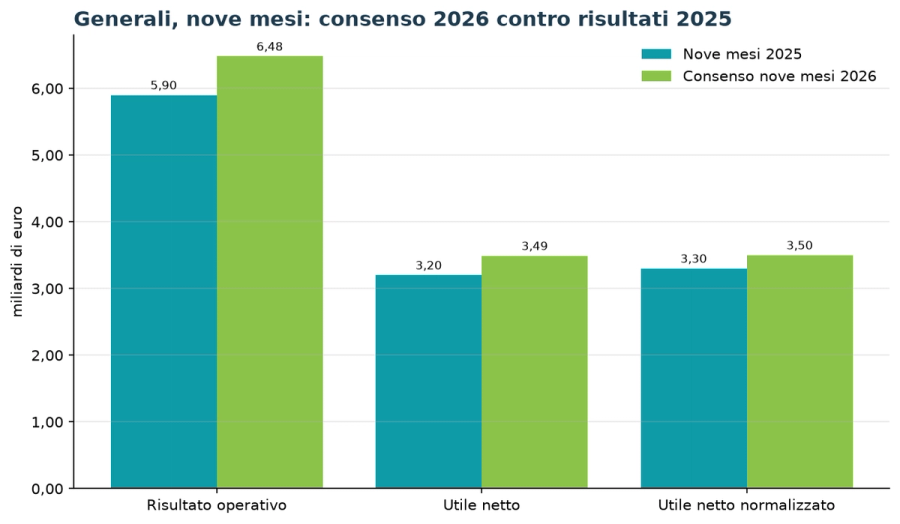
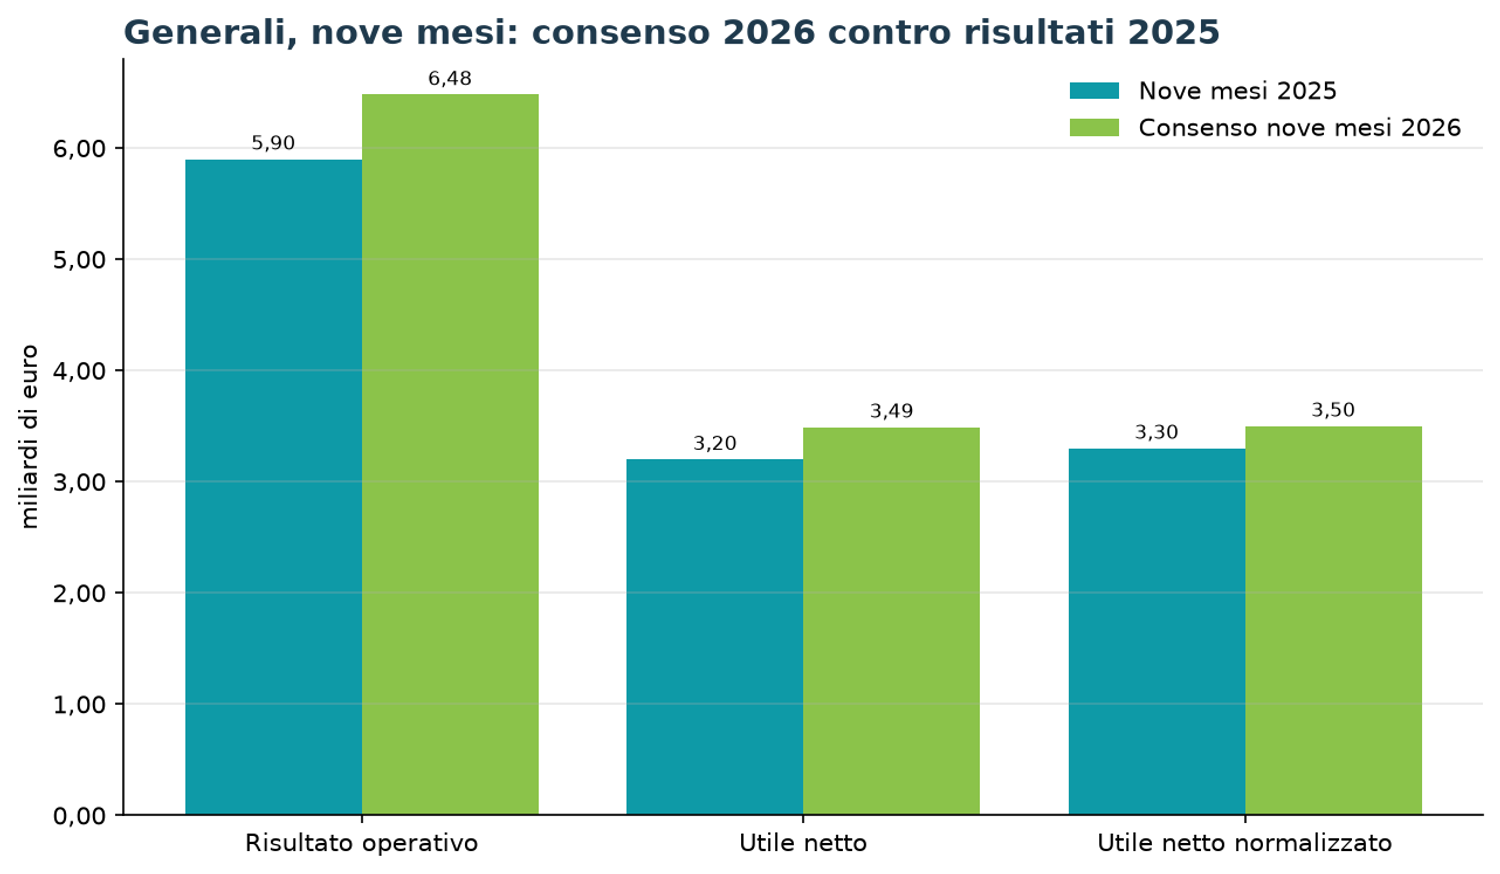
Il risultato operativo è atteso a 6,48 miliardi, dai 5,9 miliardi di un anno prima (+9,1%). L'utile netto dovrebbe salire a 3,49 miliardi dai 3,2 miliardi dei nove mesi 2025 (+8,6%), mentre il risultato netto normalizzato è visto oltre quota 3,5 miliardi, dai 3,3 miliardi precedenti.
Il terzo trimestre implicito: operativo in crescita, utile netto in calo
Le medie sui nove mesi nascondono un trimestre estivo meno brillante del primo semestre. Al 30 giugno il gruppo aveva già contabilizzato 53,4 miliardi di premi, un risultato operativo di 4,505 miliardi (+11,2%) e un utile netto di 2,538 miliardi.
Per differenza, il consenso implica per il periodo luglio-settembre un risultato operativo di circa 1,975 miliardi, in aumento del 4,4% rispetto agli 1,892 miliardi del terzo trimestre 2025.
L'utile netto del trimestre si fermerebbe invece attorno a 952 milioni, circa il 10% in meno rispetto agli 1,063 miliardi di un anno prima: la crescita cumulata dell'8,6% arriva quindi in larga parte dal semestre, quando il risultato netto era aumentato del 17,9%.
Tra i temi che il mercato attende ci sono il combined ratio del Danno, peggiorato nel semestre di 0,7 punti al 93,8% per le catastrofi naturali, e la raccolta netta Vita, che a giugno aveva toccato il record di 8,3 miliardi.
Giudizi e target price: il consenso resta prudente sul titolo
Se le stime sui conti sono costruttive, i giudizi sul titolo restano divisi. Il prezzo obiettivo medio del consenso degli analisti è di 43,10 euro, praticamente in linea con le quotazioni attuali, con un giudizio medio hold.
Agli estremi, Berenberg mantiene buy con un target di 73 euro, mentre Barclays ha limato il 23 ottobre il prezzo obiettivo a 29,5 euro confermando underweight.
Nel mezzo si collocano:
- Citigroup, buy con target a 51,75 euro;
- JP Morgan, che a settembre ha abbassato il giudizio a neutral alzando però il target a 46 euro;
- Kepler Cheuvreux, buy a 46,01 euro, e Mediobanca, outperform a 42 euro;
- Jefferies, che il 30 settembre ha tagliato a hold con target a 38 euro, in compagnia di Equita (hold, 39,5 euro), Deutsche Bank (hold, 38 euro) e Morgan Stanley (equalweight, 38,5 euro).
La dispersione dei target, da 29,5 a 73 euro, è la misura di quanto il mercato sia incerto sulla valutazione del Leone dopo il rally del 2026.
Azioni Generali in Borsa: quotazione, multipli e analisi tecnica
Alle 10:28 di oggi, lunedì 9 novembre, le azioni Generali scambiano intorno alla parità a 43,70 euro (-0,07%) rispetto alla chiusura di venerdì a 43,73 euro, dopo il ripiegamento dai 44,56 euro di giovedì 5 novembre.
Da inizio anno il titolo guadagna circa il 22% (chiusura 2025 a 35,83 euro) e tratta a circa il 5,5% dal massimo a 52 settimane di 46,24 euro; il minimo del periodo è a 30,70 euro.
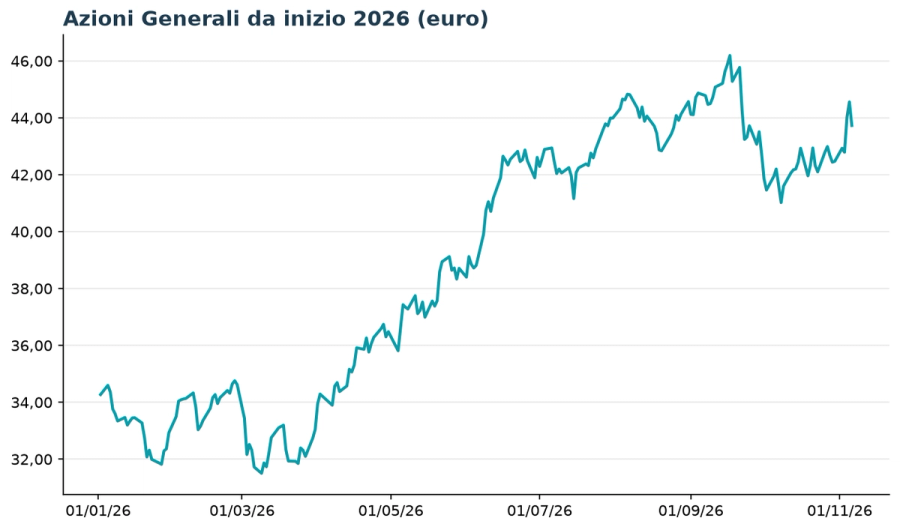
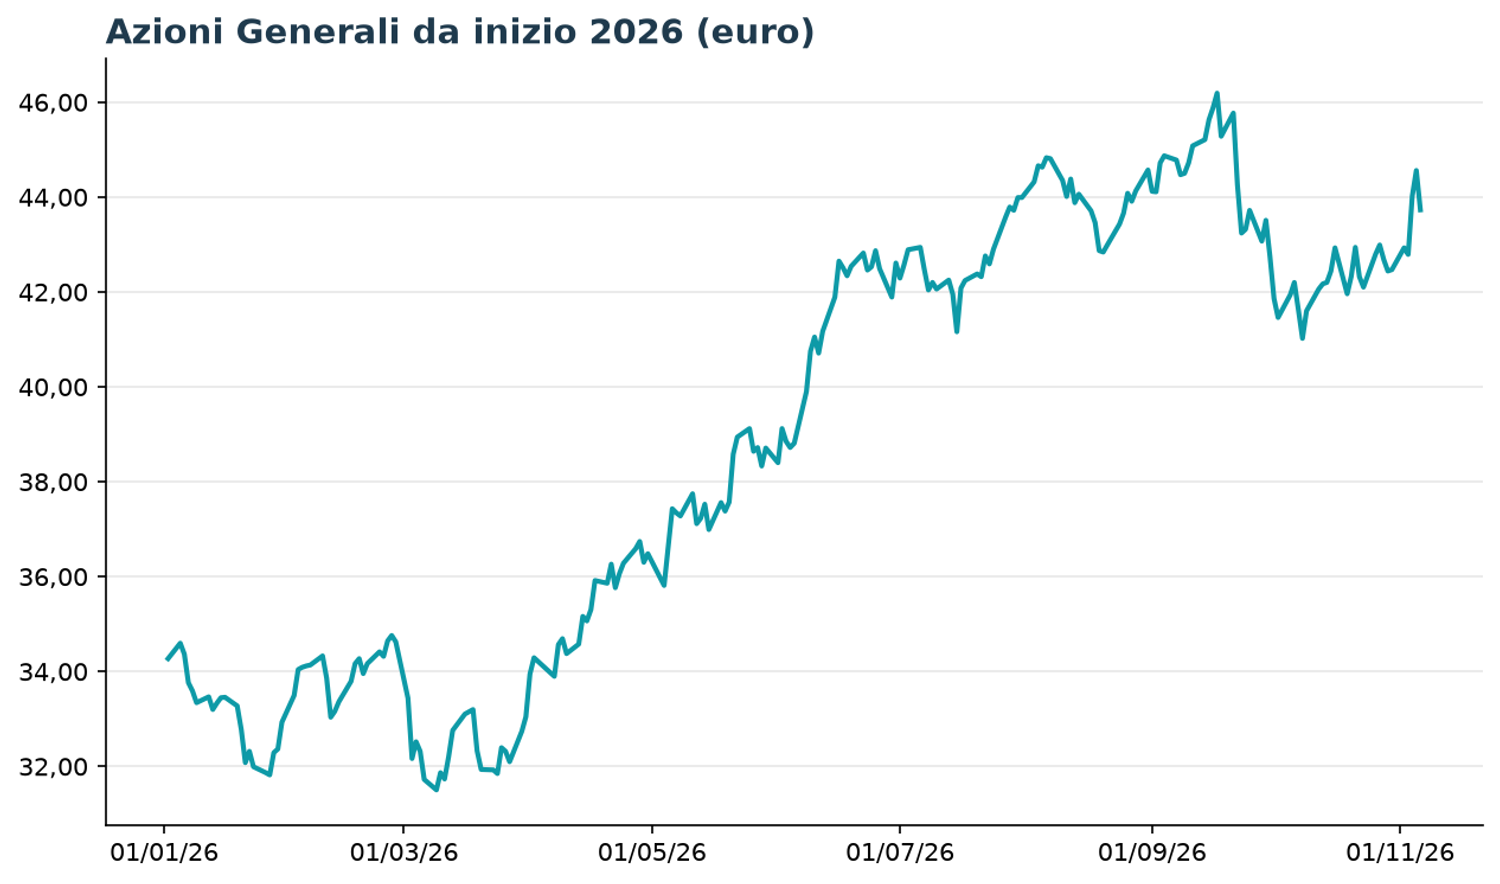
Sul piano tecnico il prezzo si muove a ridosso della media mobile a 50 giorni (43,41 euro) e ben sopra quella a 200 giorni (40,05 euro): la tendenza di fondo resta rialzista, ma un cedimento sotto i 43,4 euro aprirebbe la strada a un ritorno verso l'area 42-42,5 euro, dove il titolo ha consolidato per tutto ottobre.
Sui fondamentali, con una capitalizzazione di 65,6 miliardi di euro il titolo tratta a 14,8 volte gli utili degli ultimi dodici mesi e a 15,7 volte quelli attesi, con un rapporto prezzo/patrimonio netto di 2,04 e un rendimento del dividendo del 3,7% (1,64 euro per azione). Il consenso stima un utile per azione di 3,20 euro per il 2026 e di 3,39 euro per il 2027.
Investor Day, buyback e dividendo: cosa osservare dopo il 13 novembre
La trimestrale è solo il primo di due appuntamenti ravvicinati: il 18 novembre il gruppo guidato dall'amministratore delegato Philippe Donnet terrà a Londra l'Investor Day, in cui il mercato cerca indicazioni sulla traiettoria del piano al 2027 e sull'allocazione del capitale.
Il programma di riacquisto di azioni proprie da 500 milioni di euro avviato in agosto è stato completato con l'acquisto di 11.520.646 azioni per 499,99 milioni, a un prezzo medio di circa 43,40 euro, poco sotto le quotazioni attuali.
Per gli investitori il messaggio è chiaro: i numeri dei nove mesi sono in buona parte già nei prezzi, come suggerisce un target medio allineato alla quotazione; a muovere il titolo saranno la qualità del trimestre estivo, la generazione di capitale e il tono del management sulla remunerazione degli azionisti.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
