Intesa Sanpaolo, domani i conti: cosa si aspettano gli analisti
La prima banca italiana apre domani la stagione delle trimestrali bancarie, con il cda chiamato anche a deliberare l'acconto sul dividendo mentre entra nel vivo l'Opas su Mps. Il consenso attende un utile per azione di 0,15 euro, in crescita rispetto a un anno fa, e Barclays conferma la fiducia sul titolo.
Indice dei contenuti
Domani il cda su conti e acconto dividendo
Intesa Sanpaolo sarà la prima grande banca italiana a presentare i risultati del terzo trimestre: il consiglio di amministrazione guidato da Carlo Messina si riunisce domani, martedì 3 novembre, dopo lo slittamento dalla data originaria del 30 ottobre.
Nella stessa seduta il board delibererà sull'acconto del dividendo 2026, con stacco previsto il 23 novembre, record date il 24 e pagamento il 25 novembre. Un anno fa l'acconto era stato di 18,6 centesimi per azione, pari a 3,2 miliardi di euro.
Secondo il consenso raccolto da FinanzaOnline, il trimestre dovrebbe chiudersi con ricavi nell'ordine di 7-7,1 miliardi di euro e un utile per azione di 0,15 euro, contro gli 0,13 euro dello stesso periodo del 2025. Nell'ultimo mese le stime su utili e fatturato hanno subito una lieve revisione al ribasso.
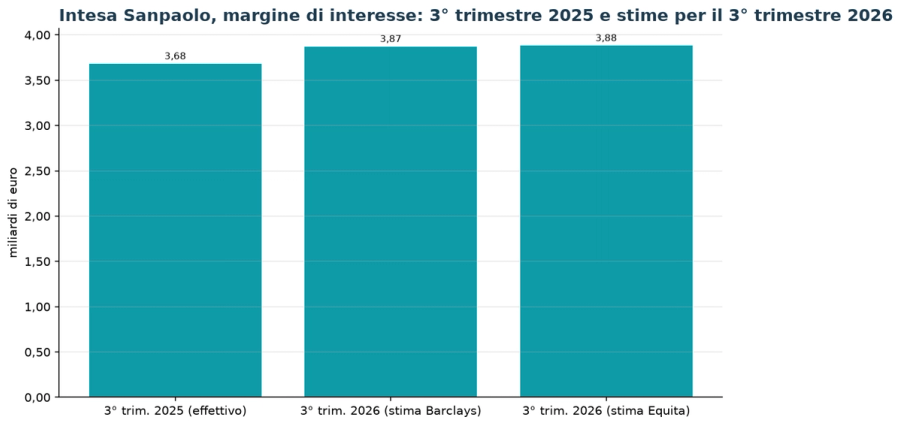
Il termine di confronto è il terzo trimestre 2025, chiuso con un utile netto di 2,372 miliardi, interessi netti per 3,68 miliardi, commissioni nette per 2,444 miliardi e proventi operativi netti per 6,643 miliardi.
Barclays conferma overweight e target a 7,70 euro
Gli analisti di Barclays si aspettano ricavi in crescita e una redditività ancora robusta. La casa d'affari britannica conferma il giudizio overweight e il prezzo obiettivo di 7,70 euro, alzato da 7,30 euro il 29 ottobre.
Per il trimestre Barclays stima un margine di interesse di 3,87 miliardi, in aumento dell'1% sul trimestre precedente e del 5% su base annua. I ricavi complessivi sono attesi a 6,49 miliardi (-6% congiunturale, +5% annuo) e, includendo il risultato assicurativo, a 6,97 miliardi contro i 7,38 miliardi del secondo trimestre.
La visione positiva poggia su tre pilastri:
- la diversificazione dei ricavi, che dovrebbe garantire una crescita superiore ai concorrenti;
- la solidità patrimoniale a sostegno della remunerazione degli azionisti;
- il potenziale di miglioramento dell'efficienza, anche grazie alle sinergie dell'integrazione di Ubi Banca.
Nel confronto fra le banche italiane, Barclays indica Intesa come la più forte sul fronte delle commissioni. Sulla stessa linea Equita, che prevede un utile netto di 2,493 miliardi (+5% su base annua), ricavi a 6,969 miliardi e margine di interesse a 3,880 miliardi, entrambi in crescita del 5%.
Opas su Mps, la partita entra nel vivo
Il secondo test riguarda l'offerta pubblica di acquisto e scambio su Banca Monte dei Paschi di Siena. Il 29 ottobre l'assemblea di Mps ha bocciato le ops difensive su Banco Bpm e Banca Generali, e Intesa ha confermato che l'offerta prosegue.
L'Opas, rilanciata il 3 ottobre, prevede per ogni azione Mps 1,6 azioni Intesa Sanpaolo di nuova emissione e 1,25 euro in contanti, per una valorizzazione complessiva di 31,4 miliardi di euro in caso di adesione totale. L'operazione è costruita in tandem con Unipol, destinata a rilevare il marchio Mps e circa 635 filiali da fondere in Bper.
In un'intervista a Class Cnbc Messina ha spiegato che l'offerta sarà lanciata qualche giorno dopo il via libera della Consob al prospetto, l'ultima autorizzazione mancante. In caso di successo, Intesa promuoverà un'offerta obbligatoria sulle azioni Mediobanca non detenute da Mps.
Secondo gli analisti interpellati da FinanzaOnline, l'esito dell'assemblea senese rappresenta di fatto un riconoscimento del progetto di Intesa, giudicato l'unica alternativa in grado di garantire un'adeguata creazione di valore per gli azionisti Mps.
Il titolo in Borsa: ottobre difficile, valutazioni compresse
Le azioni arrivano all'appuntamento dopo un ottobre pesante: dai 6,645 euro del 30 settembre il titolo è sceso a 5,889 euro il 30 ottobre, con un calo dell'11,4%, in linea con la correzione del comparto bancario. Oggi, lunedì 2 novembre, alle 11 circa il titolo sale dello 0,53% a 5,92 euro.
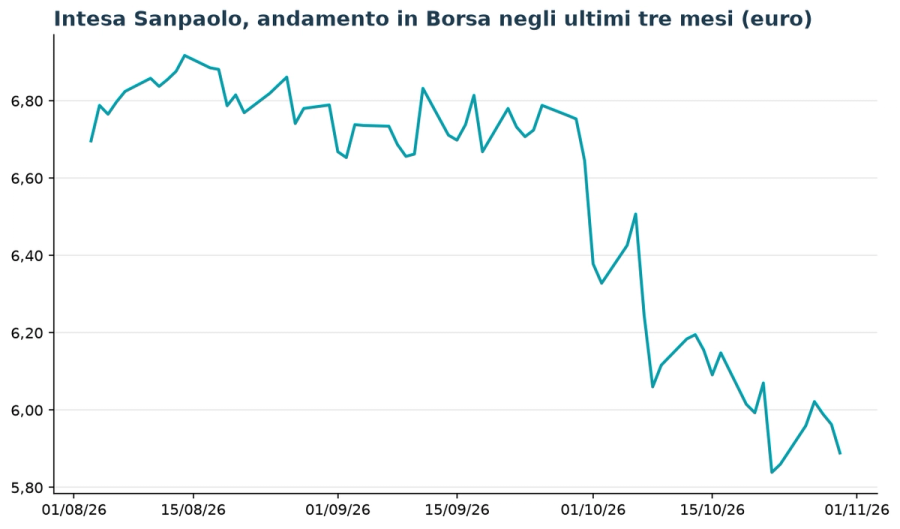
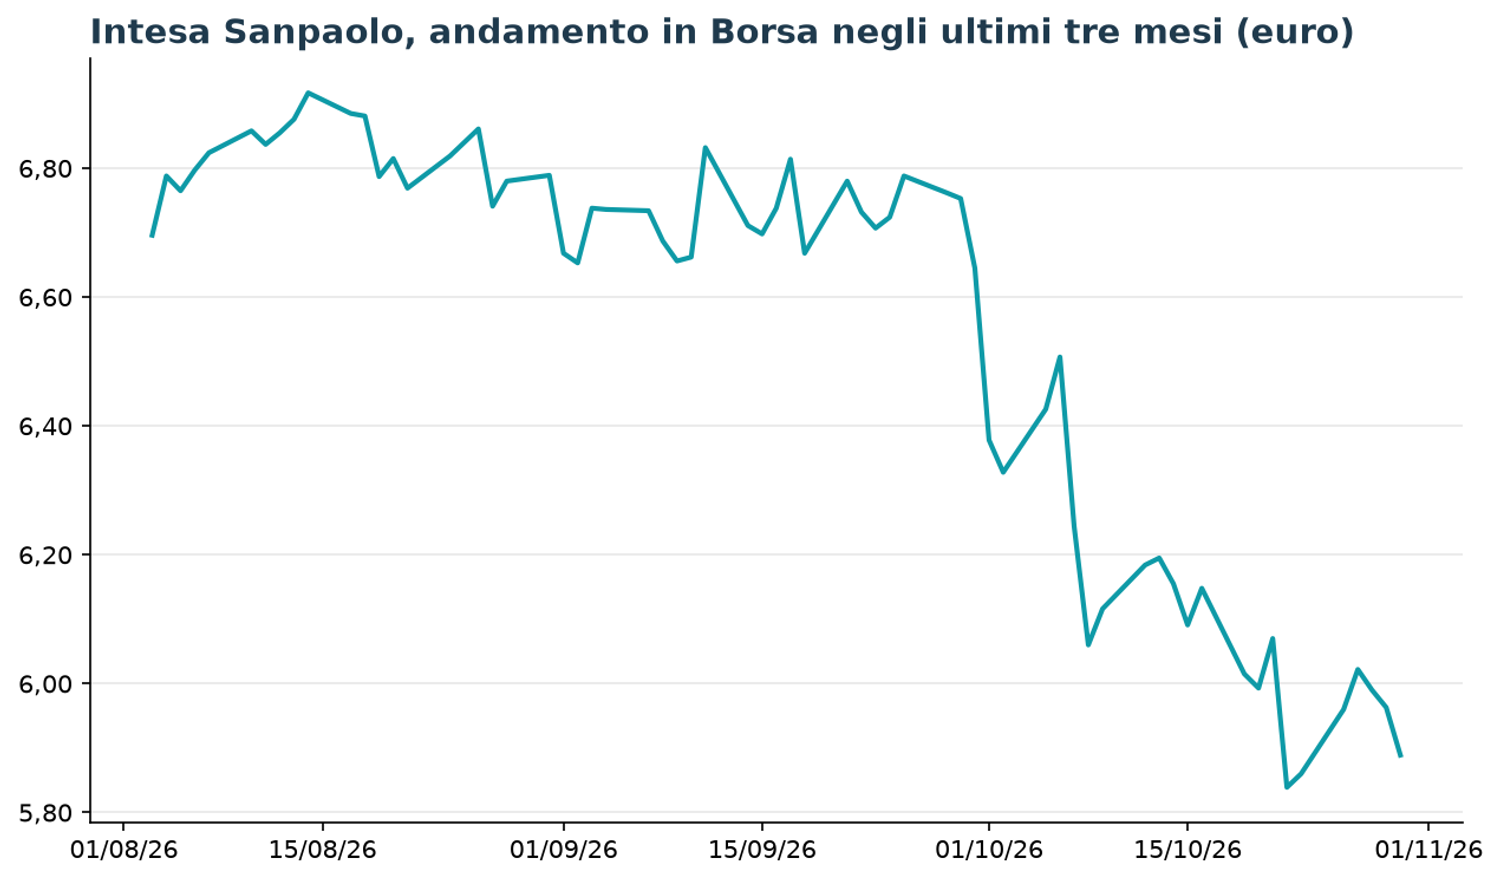
Sul piano tecnico il quadro resta debole: il prezzo è sotto la media mobile a 50 giorni (6,46 euro) e a quella a 200 giorni (6,03 euro), e dista il 14,7% dal massimo a 52 settimane di 6,937 euro. Il minimo annuo risulta 4,8135 euro, registrato il 23 marzo 2026.
Le valutazioni si sono compresse: il titolo tratta a 10,5 volte gli utili degli ultimi dodici mesi e 9,3 volte quelli attesi, con un rapporto prezzo/patrimonio netto di 1,45 e una capitalizzazione di circa 102,6 miliardi di euro. Il dividendo complessivo relativo al 2025 è di 37,6 centesimi (18,6 di acconto più 19 di saldo), quindi su base annua il rendimento è di circa il 6,4% al prezzo di 5,92 euro.
Il consenso degli analisti indica un prezzo obiettivo medio di 7,32 euro, il 23,6% sopra le quotazioni attuali, e un utile per azione di 0,149 euro per il trimestre in esame. Per gli investitori la reazione di domani dipenderà soprattutto dal confronto fra i numeri effettivi e queste attese, dall'ammontare dell'acconto e da eventuali indicazioni sulla guidance di utile per il 2026.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
