IonQ, B. Riley taglia il target price ma conferma buy alla vigilia dei conti
L'analista Craig Ellis riduce di un quarto l'obiettivo di prezzo sul gruppo del calcolo quantistico, citando il rischio di diluizione dopo la maxi raccolta di capitale da 2 miliardi di dollari. Il titolo rimbalza alla vigilia della trimestrale di domani, la prima a includere la fonderia SkyWater.
Indice dei contenuti
- 1. La nota di B. Riley su IonQ: obiettivo più basso, fiducia confermata
- 2. Dietro il taglio: 2 miliardi di capitale fresco e nuove acquisizioni
- 3. Il titolo in Borsa: rimbalzo dopo il tonfo di lunedì
- 4. Domani la trimestrale, la prima con SkyWater
- 5. Il consenso resta positivo, ma la volatilità è il prezzo da pagare
La nota di B. Riley su IonQ: obiettivo più basso, fiducia confermata
Taglio del target price su IonQ da parte di B. Riley Securities, arrivato in una fase di forte sfiducia verso le società pure del calcolo quantistico, ma non intacca il giudizio positivo di fondo.
L'analista del broker, Craig Ellis, ha ridotto il prezzo obiettivo sul titolo della società di hardware e software per il
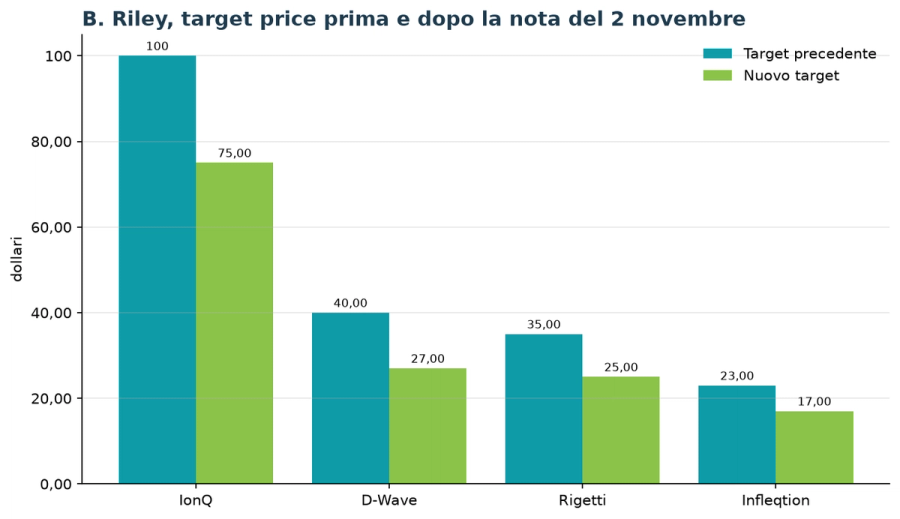
calcolo quantistico da 100 a 75 dollari, un ribasso del 25%, mantenendo la raccomandazione buy.
La revisione fa parte di una nota di lunedì 2 novembre che ha colpito l'intero comparto: il target su D-Wave Quantum scende da 40 a 27 dollari, quello su Rigetti Computing da 35 a 25 dollari e quello su Infleqtion da 23 a 17 dollari, con tagli compresi tra il 25% e il 32,5%.
Anche per queste società il giudizio buy resta invariato: per Ellis il problema non è la tecnologia, ma il rischio di finanziamento e il peso delle nuove emissioni di azioni sugli azionisti attuali.
Dietro il taglio: 2 miliardi di capitale fresco e nuove acquisizioni
Il nodo evidenziato da Ellis è la diluizione. Il 14 ottobre IonQ ha collocato un'operazione da 2 miliardi di dollari sottoscritta da un veicolo di Heights Capital Management, con JP Morgan come unico collocatore.
L'operazione comprende 20,5 milioni di azioni e 29,5 milioni di warrant prefinanziati a 40 dollari l'uno, prezzo che all'epoca rappresentava un premio del 15% sulla chiusura di 34,78 dollari, oltre a warrant settennali su altri 100 milioni di azioni esercitabili a 69,46 dollari.
Pochi giorni prima, il 12 ottobre, il gruppo aveva annunciato l'acquisizione interamente in azioni della società di cybersicurezza Elisity, per un valore fino a 1,3 miliardi di dollari, dopo aver chiuso a fine luglio l'acquisto della fonderia SkyWater Technology.
A fine giugno la liquidità ammontava a 3 miliardi di dollari, pari a 2 miliardi al netto dell'esborso per SkyWater: una dotazione ampia, ma costruita a prezzo di un capitale sociale in continua espansione.
Il titolo in Borsa: rimbalzo dopo il tonfo di lunedì
Alla chiusura di ieri martedì 3 novembre il titolo ha recuperato il 6,46% a 29,99 dollari, dopo il calo del 6,23% a 28,17 dollari di lunedì 2 novembre, seduta in cui era arrivata la nota di B. Riley.
Il quadro di fondo resta però pesante: negli ultimi 30 giorni le azioni hanno perso il 31,7% e da inizio anno la discesa sfiora il 40%, contro un calo del 5,8% del Nasdaq 100 in ottobre.
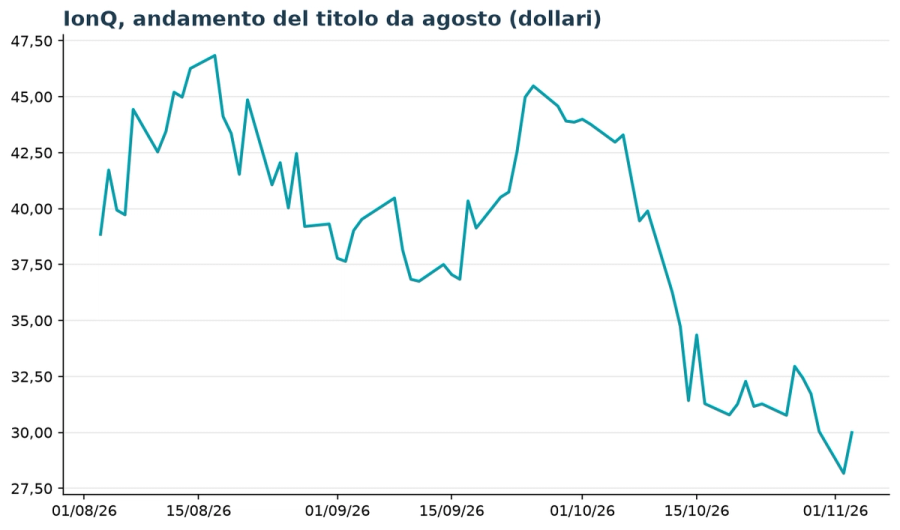
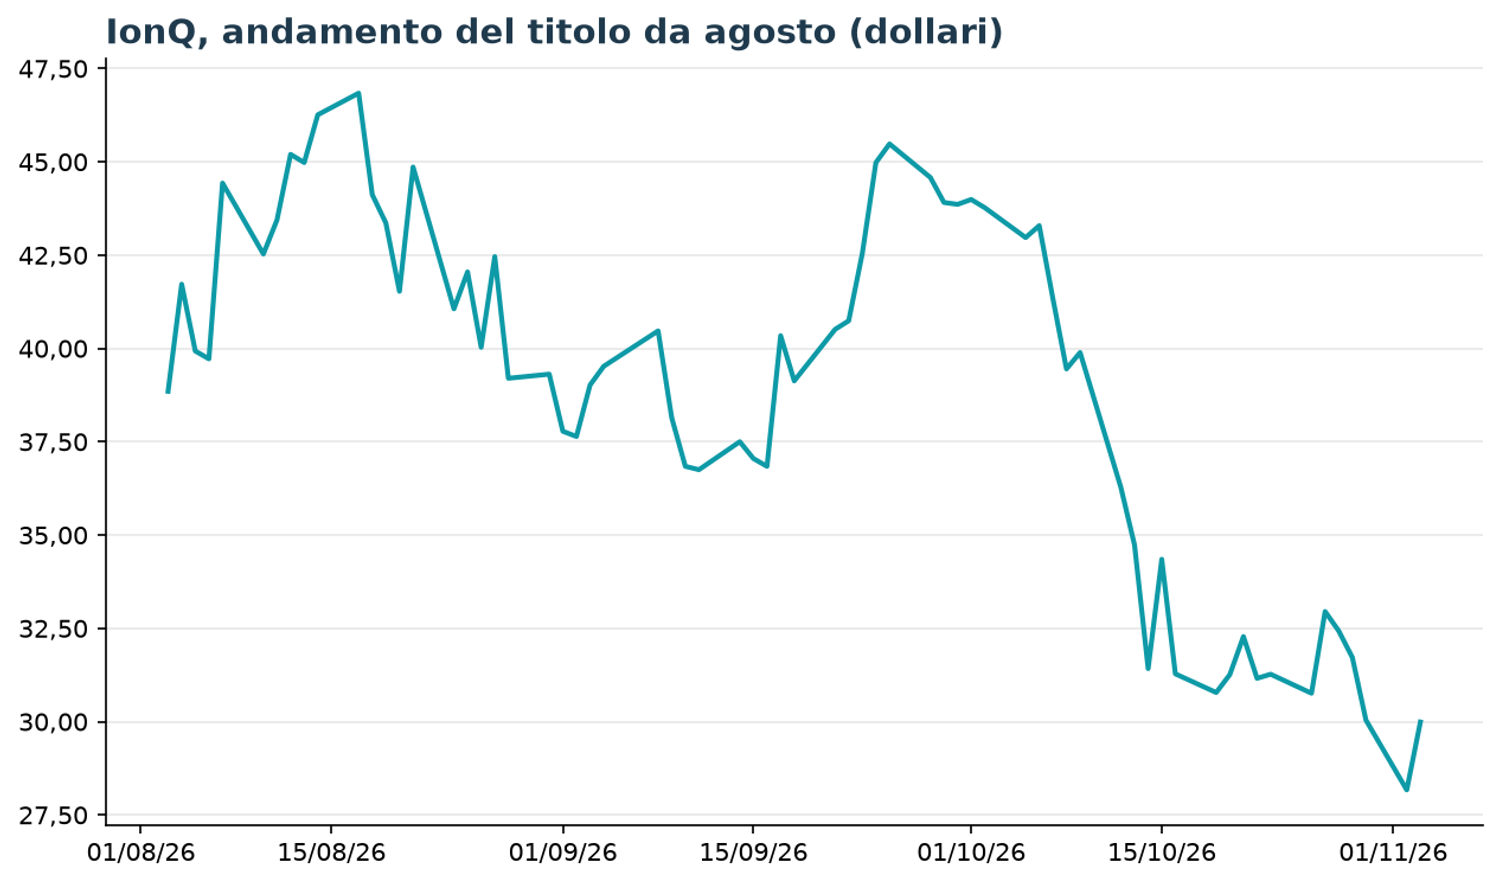
I dati di mercato confermano la debolezza tecnica: il prezzo è ben sotto la media mobile a 50 giorni (37,87 dollari) e a 200 giorni (41,94 dollari), e a un passo dal minimo delle 52 settimane di 25,89 dollari, contro un massimo di 73,65 dollari.
Il beta di 3,41 misura una volatilità molto superiore a quella del mercato, mentre le posizioni corte sono salite a 47,9 milioni di azioni, l'11,8% del flottante, da 40,5 milioni del mese precedente. La capitalizzazione è di circa 12,1 miliardi di dollari.
Domani la trimestrale, la prima con SkyWater
Il vero banco di prova arriva domani giovedì 5 novembre, a mercati chiusi, con i conti del terzo trimestre: i primi a includere il contributo di SkyWater, consolidata dal 31 luglio.
Il consenso raccolto da Zacks indica ricavi per 145,3 milioni di dollari, in crescita del 264,4% su base annua, e una perdita per azione di 0,30 dollari; il consenso degli analisti di mercato, con 11 stime, si attesta su 141,2 milioni di ricavi, mentre TipRanks riporta una perdita attesa di 0,34 dollari per azione contro i 3,58 dollari di un anno prima.
L'8 settembre, all'Investor Day, il gruppo aveva alzato la guidance 2026 a ricavi tra 450 e 460 milioni, dopo un secondo trimestre record da 80,1 milioni (+287%).
Il mercato guarderà soprattutto a conferma della guidance, margini della fonderia e consumo di cassa: una crescita sopra le attese potrebbe alleggerire la pressione sul titolo, ma costi operativi elevati rischiano di limitare il rimbalzo.
Il consenso resta positivo, ma la volatilità è il prezzo da pagare
Nonostante la correzione, il consenso degli analisti di mercato, con 14 giudizi, resta nettamente favorevole: 11 strong buy, 1 buy e 2 hold, nessun sell.
Il prezzo obiettivo medio è di 64,06 dollari, oltre il doppio della chiusura di ieri, anche se il taglio di B. Riley segnala che le valutazioni del comparto vengono riviste al ribasso. Il 13 ottobre Wedbush aveva ribadito il giudizio outperform.
Per gli investitori con certificati legati al titolo, il messaggio è duplice: il potenziale di crescita della piattaforma quantistica resta intatto agli occhi degli analisti, ma la diluizione e la trimestrale di domani possono muovere il titolo di parecchi punti in una sola seduta, come dimostrano le ultime due giornate di scambi.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
